




CONTENTS
- 1. Fiscalité internationale | Conclusion de conventions fiscales entre États

- - État des conventions conclues et des pays signataires
- 2. Fiscalité internationale | Ajustement fiscal au sein des transactions internationales
- - Définition des relations d'interdépendance
- - Imposition selon la substance réelle des transactions détournées
- - Méthodes de détermination du prix de pleine concurrence
- - Transactions faisant intervenir un tiers et transactions de compensation
- - Ajustement avec la valeur en douane
- 3. Fiscalité internationale | Soumission des documents relatifs aux transactions internationales
- - Erreurs à éviter lors de la rédaction du rapport pays par pays
- 4. Fiscalité internationale | Coopération fiscale entre États
- - Procédure amiable et arbitrage
- 5. Fiscalité internationale | Régime de déclaration des comptes financiers à l'étranger
- 6. Fiscalité internationale | Imposition au titre de l'impôt minimum mondial
- 7. Fiscalité internationale | Amendes administratives au titre de la Loi sur l'ajustement de la fiscalité internationale de la République de Corée
- - Mesures que les entreprises concernées peuvent adopter

1. Fiscalité internationale | Conclusion de conventions fiscales entre États
Dans l'environnement de la fiscalité internationale, les conflits de compétence fiscale et les problèmes d'évasion fiscale surviennent fréquemment au sein des transactions des entreprises multinationales.
Pour y remédier, les conventions fiscales entre États et les lois nationales sont continuellement perfectionnées ; la principale loi nationale en la matière est précisément la « Loi sur l'ajustement de la fiscalité internationale de la République de Corée ».
Cette loi régit les questions relatives à l'ajustement fiscal des transactions internationales, à la coopération en matière d'administration fiscale entre États, à la déclaration des actifs détenus à l'étranger et à l'imposition au titre de l'impôt minimum mondial, etc.
Dans les transactions internationales, lorsque les revenus et bénéfices imposables sont attribuables à une autre personne, c'est cette personne qui est retenue comme redevable de l'impôt, et la convention fiscale est appliquée en conséquence.
En particulier, la Loi sur l'ajustement de la fiscalité internationale s'applique en priorité sur les impôts nationaux et locaux, et les règles de recalcul des actes anormaux prévues par la loi relative à l'impôt sur le revenu et par la loi relative à l'impôt sur les sociétés ne s'appliquent pas.
 État des conventions conclues et des pays signataires
En vertu de la Convention multilatérale BEPS (convention multilatérale visant à mettre en œuvre les mesures relatives aux conventions fiscales afin de prévenir l'érosion de la base d'imposition et le transfert de bénéfices), les mesures de réponse BEPS sont automatiquement intégrées aux conventions fiscales en vigueur, sans négociation bilatérale distincte entre les États parties.
En tant qu'État membre de l'OCDE et du G20, la République de Corée participe à la Convention multilatérale BEPS afin de prendre part à la coopération internationale.
Lorsqu'un contribuable estime qu'une décision d'imposition déterminée est contraire à une convention fiscale, il peut soulever une objection auprès de l'un quelconque des États contractants dans un délai de 3 ans.
Voici l'état des autres pays avec lesquels des conventions ont été conclues.
- Conventions de prévention de la double imposition conclues : 96 pays
- Accords d'échange de renseignements fiscaux conclus : 12 pays
- Convention multilatérale d'assistance administrative mutuelle en matière fiscale : convention avec 144 pays


2. Fiscalité internationale | Ajustement fiscal au sein des transactions internationales
En matière de fiscalité internationale, lorsque, dans une transaction internationale avec une personne liée établie à l'étranger, le prix de cette transaction est inférieur ou supérieur au prix de pleine concurrence (le prix appliqué dans les transactions qu'un résident, une personne morale nationale ou un établissement stable national réalise avec une personne autre qu'une personne liée établie à l'étranger), il est possible de déclarer et de demander la rectification de la base imposable et du montant de l'impôt ajustés sur la base du prix de pleine concurrence.
(1) Déclaration au prix de pleine concurrence et demande de rectification (article 6)
- En cas de transaction avec une personne liée établie à l'étranger, il est possible de déclarer la base imposable sur la base du prix de pleine concurrence ou d'en demander la rectification
- Lors de la déclaration, il faut notamment soumettre une « déclaration d'ajustement du prix de transaction », des « pièces justificatives de la méthode de détermination du prix de pleine concurrence », etc.
(2) Pouvoir de rectification du chef du bureau des impôts
- L'administration fiscale peut fixer ou rectifier le montant de l'impôt sur la base du prix de pleine concurrence
- Lorsqu'une même méthode de détermination a été appliquée sur plusieurs exercices fiscaux, ce critère doit être appliqué de manière continue
Définition des relations d'interdépendance
Imposition selon la substance réelle des transactions détournées
Les montages d'évasion fiscale recourant à un tiers ou à plusieurs transactions (transactions détournées) sont, sur la base de leur substance réelle, réputés constituer une transaction directe, et l'application de la convention fiscale est alors limitée.
Dans ce cas, le contribuable ne peut éviter les désavantages qu'en démontrant lui-même que cette transaction poursuivait un objectif commercial légitime.
Méthodes de détermination du prix de pleine concurrence
Selon la Loi sur l'ajustement de la fiscalité internationale, le prix de pleine concurrence correspond au prix calculé au moyen de la méthode la plus appropriée parmi les 6 méthodes ci-dessous.
Dans ce cadre, lorsque la transaction est déraisonnable ou que sa substance est difficile à établir, elle peut être considérée comme une transaction reconstituée.
Lorsqu'une entreprise entend appliquer une même méthode de détermination pendant une période déterminée, elle peut déposer une demande d'accord préalable auprès du Service national des impôts de la République de Corée, et une procédure amiable entre les deux États doit être suivie.
Toutefois, l'accord préalable peut être révoqué, notamment lorsque les conditions ne sont pas correctement respectées ou lorsque, à la suite d'une modification de la convention fiscale, le contenu de l'accord préalable n'est plus approprié.
En cas de preuve d'une méthode de détermination appropriée, la majoration pour insuffisance de déclaration peut être exonérée.
Transactions faisant intervenir un tiers et transactions de compensation
- Même en cas de transaction indirecte réalisée par l'intermédiaire d'une personne liée, si la substance réelle est reconnue, les règles relatives aux prix de transfert s'appliquent
- Les transactions de compensation convenues au préalable peuvent être ajustées en étant considérées comme une transaction unique
Ajustement avec la valeur en douane
- Il est possible de coordonner au préalable l'examen préalable de la valeur en douane et la détermination du prix de pleine concurrence en matière d'impôts nationaux
- Application après concertation entre le Service national des impôts et le Service des douanes de la République de Corée
- Lorsqu'un écart apparaît entre le montant de l'impôt national et les droits de douane du fait de l'ajustement du prix des marchandises importées, il est possible de demander la rectification de l'impôt sur le revenu ou de l'impôt sur les sociétés
Voir plus
3. Fiscalité internationale | Soumission des documents relatifs aux transactions internationales
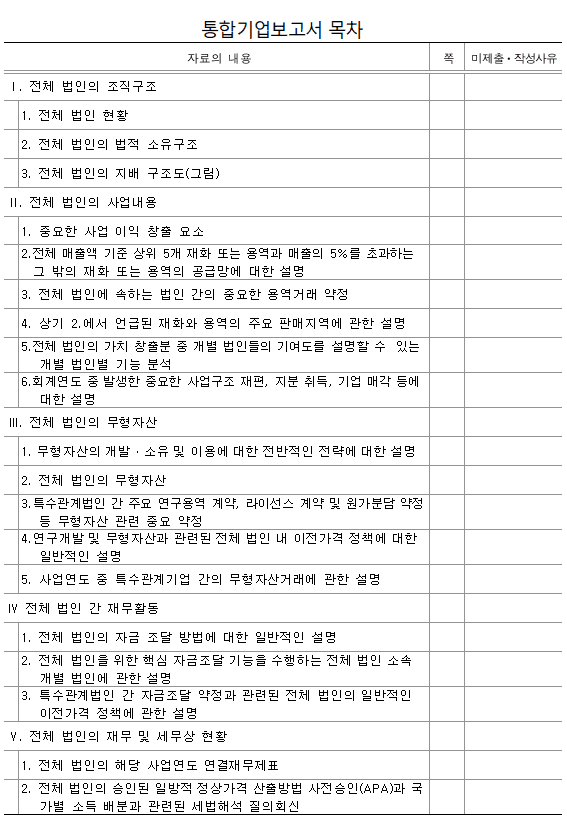
Le redevable dont l'obligation fiscale résulte de transactions internationales doit soumettre au chef du bureau des impôts le rapport intégré de l'entreprise, le rapport individuel de l'entreprise et le rapport pays par pays, etc., dans un délai de 12 mois à compter du dernier jour du mois au cours duquel se clôt l'exercice.
Toutefois, lorsque la société mère ultime est une personne morale étrangère ou un non-résident, la société apparentée nationale d'un groupe multinational dont le chiffre d'affaires du bilan consolidé de l'exercice précédent dépasse 750 millions d'euros (ou l'équivalent) doit elle aussi soumettre le rapport pays par pays.
En cas de non-respect du délai de soumission, l'administration fiscale peut procéder à l'imposition sur la base des données d'entreprises comparables.
Erreurs à éviter lors de la rédaction du rapport pays par pays
Le rapport pays par pays comprend les informations essentielles relatives à la répartition, par juridiction fiscale d'implantation du groupe multinational, des revenus et des impôts acquittés, etc., ainsi qu'aux principales activités économiques des sociétés apparentées.
Il convient d'être vigilant, car les erreurs suivantes peuvent se produire.
- Lors de l'établissement de la liste des sociétés apparentées, le numéro d'identification fiscale local doit impérativement être indiqué
- Les données de répartition doivent être converties dans une même monnaie fonctionnelle (à rédiger impérativement dans une seule unité monétaire)
- Indiquer le montant total des données de répartition, hors décimales (l'abréviation des unités monétaires est interdite)
- La juridiction fiscale figurant dans les données de répartition et dans la liste des sociétés apparentées doit correspondre exactement
4. Fiscalité internationale | Coopération fiscale entre États
L'autorité compétente de la République de Corée peut échanger avec l'État cocontractant des renseignements fiscaux aux fins de l'établissement, du recouvrement de l'impôt, de l'examen des recours fiscaux et des poursuites pénales.
Procédure amiable et arbitrage
S'il est nécessaire de se concerter avec l'État cocontractant sur l'application ou l'interprétation d'une convention fiscale, il est possible de demander l'ouverture d'une procédure amiable auprès du ministre de l'Économie et des Finances de la République de Corée, du directeur du Service national des impôts, etc.
Toutefois, la procédure n'est pas ouverte lorsqu'il existe déjà un jugement définitif d'une juridiction nationale ou étrangère, lorsque la demande émane d'une personne qui n'a pas qualité pour agir en vertu de la convention fiscale, ou lorsque le contribuable cherche à recourir à la procédure amiable dans un but d'évasion fiscale.
Il convient en particulier de noter que lorsque plus de 3 ans se sont écoulés depuis la date à laquelle le fait générateur de l'imposition a été connu, la demande de procédure amiable elle-même devient impossible.
Une fois l'accord amiable conclu, il prime sur l'application du droit interne, et les délais de réclamation ainsi que de prescription de l'établissement de l'impôt sont également prolongés.
5. Fiscalité internationale | Régime de déclaration des comptes financiers à l'étranger
Ce régime impose que, lorsque le solde total des comptes financiers détenus à l'étranger par un résident ou une personne morale nationale, ne serait-ce qu'un seul des derniers jours de chaque mois de l'année concernée, dépasse 500 millions de wons, les informations relatives à ces comptes soient déclarées au bureau des impôts compétent en juin de l'année suivante.
Personnes soumises à l'obligation de déclaration : les résidents ou personnes morales nationales détenant un compte ouvert auprès d'une société ou d'un prestataire de services sur actifs virtuels, et dépassant la condition de solde (certaines personnes sont exemptées : résidents étrangers, ressortissants coréens résidant à l'étranger, personnels d'organisations internationales, etc.)
Délai de déclaration : du 1er au 30 juin
Modalités de déclaration : possible via Hometax ou auprès du bureau des impôts (comprenant le nom, l'adresse, le numéro de compte, le solde maximal, les informations sur les personnes concernées)
Manquement à l'obligation de déclaration : en cas de non-déclaration ou de déclaration insuffisante, une amende administrative de 10 % du montant (plafond de 1 milliard de wons)
Non-déclaration supérieure à 5 milliards de wons : publication des données personnelles du contrevenant (nom, dénomination sociale, âge, profession, adresse, etc.) et notification administrative, des poursuites pénales sont possibles (emprisonnement de 2 ans au plus ou amende n'excédant pas 13 % à 20 % du montant non déclaré ou sous-déclaré)
6. Fiscalité internationale | Imposition au titre de l'impôt minimum mondial
L'objectif est que, afin de lutter contre l'évasion fiscale par transfert de bénéfices des groupes multinationaux, l'érosion de la base d'imposition, etc., et conformément à ce qui a été convenu au niveau international, selon les règles de l'impôt minimum mondial, l'imposition soit établie à un taux au moins égal au taux minimal (15 %) .
Il s'agit d'un régime dans lequel, lorsque le taux effectivement appliqué par un État déterminé à une entreprise multinationale est inférieur à 15 %, les autres États perçoivent en supplément le montant de cette différence.
Les principaux assujettis sont les groupes multinationaux dont le chiffre d'affaires dépasse 750 millions d'euros sur au moins 2 exercices comptables parmi 4 années, y compris lorsqu'ils disposent d'un établissement stable ou d'une filiale à l'étranger.
Toutefois, les entreprises publiques, les organisations internationales, les fonds de pension, les organismes à but non lucratif, etc., sont exclus du champ d'application.
7. Fiscalité internationale | Amendes administratives au titre de la Loi sur l'ajustement de la fiscalité internationale de la République de Corée
En cas de manquement aux obligations prévues par la Loi sur l'ajustement de la fiscalité internationale, le droit coréen prévoit des sanctions administratives telles que des amendes administratives.
Défaut de soumission ou soumission de faux documents, tels que l'état détaillé des transactions internationales et la déclaration d'informations relative à l'impôt minimum mondial | Amende administrative n'excédant pas 100 millions de wons |
Non-respect d'une injonction de régularisation de la soumission de documents dans un délai de 30 jours | Amende administrative n'excédant pas 200 millions de wons |
Défaut de soumission ou soumission de faux documents par une personne morale nationale tenue de soumettre des documents relatifs aux transactions portant sur des instruments financiers hybrides | Amende administrative n'excédant pas 30 millions de wons |
Défaut de fourniture de renseignements financiers | |
Non-déclaration ou déclaration insuffisante des comptes financiers détenus à l'étranger | Amende administrative correspondant à 20 % au plus de la différence non déclarée ou sous-déclarée |
Manquement à l'obligation de soumission de documents des personnes morales locales étrangères, telles que les résidents ayant réalisé un investissement direct à l'étranger | Amende administrative n'excédant pas 50 millions de wons |
Mesures que les entreprises concernées peuvent adopter
- Recours actif aux accords préalables (APA) portant sur les prix de transfert, les transactions détournées, etc.
- Mise en place d'un système de reporting intégré afin de gérer les risques liés à la soumission des documents
- Nécessité de concevoir la structure des transactions sur la base d'un objectif commercial réel
- Attention à la non-déductibilité des intérêts excessifs, aux revenus réputés dividendes
- Gestion des informations sur les bénéficiaires effectifs, mise en place d'un dispositif de réponse en matière de renseignements financiers
- Nécessité de se préparer aux politiques de réponse BEPS et aux audits fiscaux internationaux
Un avocat spécialisé en fiscalité internationale peut fournir des conseils sur l'ensemble des questions fiscales liées à l'implantation d'entreprises étrangères sur le territoire national et aux investissements des entreprises nationales à l'étranger.
Par un conseil fiscal portant sur l'analyse des risques fiscaux structurels des entreprises multinationales, le traitement des questions de prix de pleine concurrence et de prix de transfert, l'interprétation des conventions fiscales, la gestion des litiges avec l'administration fiscale, etc., nous accompagnons les clients entreprises dans l'exploitation de leurs activités à l'échelle mondiale.
Si vous avez besoin d'une interprétation et de l'élaboration d'une stratégie couvrant le droit fiscal et la pratique, tant nationaux qu'étrangers, nous vous invitons à contacter notre cabinet.
Nous réunissons des avocats spécialisés en fiscalité internationale et en fiscalité, des experts-comptables et des conseillers fiscaux, des avocats étrangers conseils en droit américain (États-Unis), etc., afin de constituer une équipe spécialisée (task force) et de fournir une solution intégrée.
Voir plus













