CONTENTS
- 1. Infractions financières | Définition

- - Incidence des infractions financières sur la société et les entreprises
- 2. Infractions financières | Types
- - Blanchiment de capitaux
- - Fraude financière
- - Opérations d’initiés
- 3. Infractions financières | Enquête
- - Ouverture de l’enquête, contrôle et suivi des comptes
- - Perquisition et saisie, interdiction de quitter le territoire, etc.
- - Lignes directrices de détermination de la peine applicables aux infractions financières
- 4. Infractions financières | Stratégies de réponse
- - Si vous êtes victime d’une infraction financière
- - Si vous êtes mis en cause dans une infraction financière
- 5. Infractions financières | Mesures de prévention et de renforcement du contrôle interne
- - Mise en place d’un système de contrôle interne de l’entreprise
- - Mise en œuvre d’un responsable de la conformité et d’un dispositif de signalement interne
- - Lignes directrices de l’entreprise en matière de conformité
- 6. Infractions financières | Réponse stratégique

1. Infractions financières | Définition
Les infractions financières sont des actes illicites commis sur les marchés financiers, qui consistent à détourner le système financier afin de causer un préjudice à autrui ou d’acquérir illicitement des biens.
Le blanchiment de capitaux, les opérations d’initiés, la fraude financière et les prêts illicites figurent parmi les principales infractions financières.
Ces infractions peuvent menacer la stabilité économique du pays et la confiance dans les marchés financiers. Elles font donc l’objet de sanctions sévères.
Une réponse juridique appropriée et des mesures de prévention sont dès lors importantes.
 Incidence des infractions financières sur la société et les entreprises
Les infractions financières ne se limitent pas à causer un préjudice individuel. Elles constituent une menace grave pour la confiance dans l’ensemble du marché financier et pour sa stabilité.
Dans le cas d’une entreprise, les infractions financières commises par les dirigeants ou les salariés peuvent gravement affecter sa réputation, le cours de ses actions et la continuité de sa gestion. Les insuffisances du contrôle interne peuvent également entraîner des sanctions des autorités de surveillance financière et des sanctions pénales.
En outre, lorsqu’une entreprise est impliquée dans une infraction financière, l’absence de dispositif juridique spécialisé couvrant la réponse dès le début de l’enquête, l’enquête interne et la gestion du risque de sanctions peut entraîner des pertes importantes.
2. Infractions financières | Types
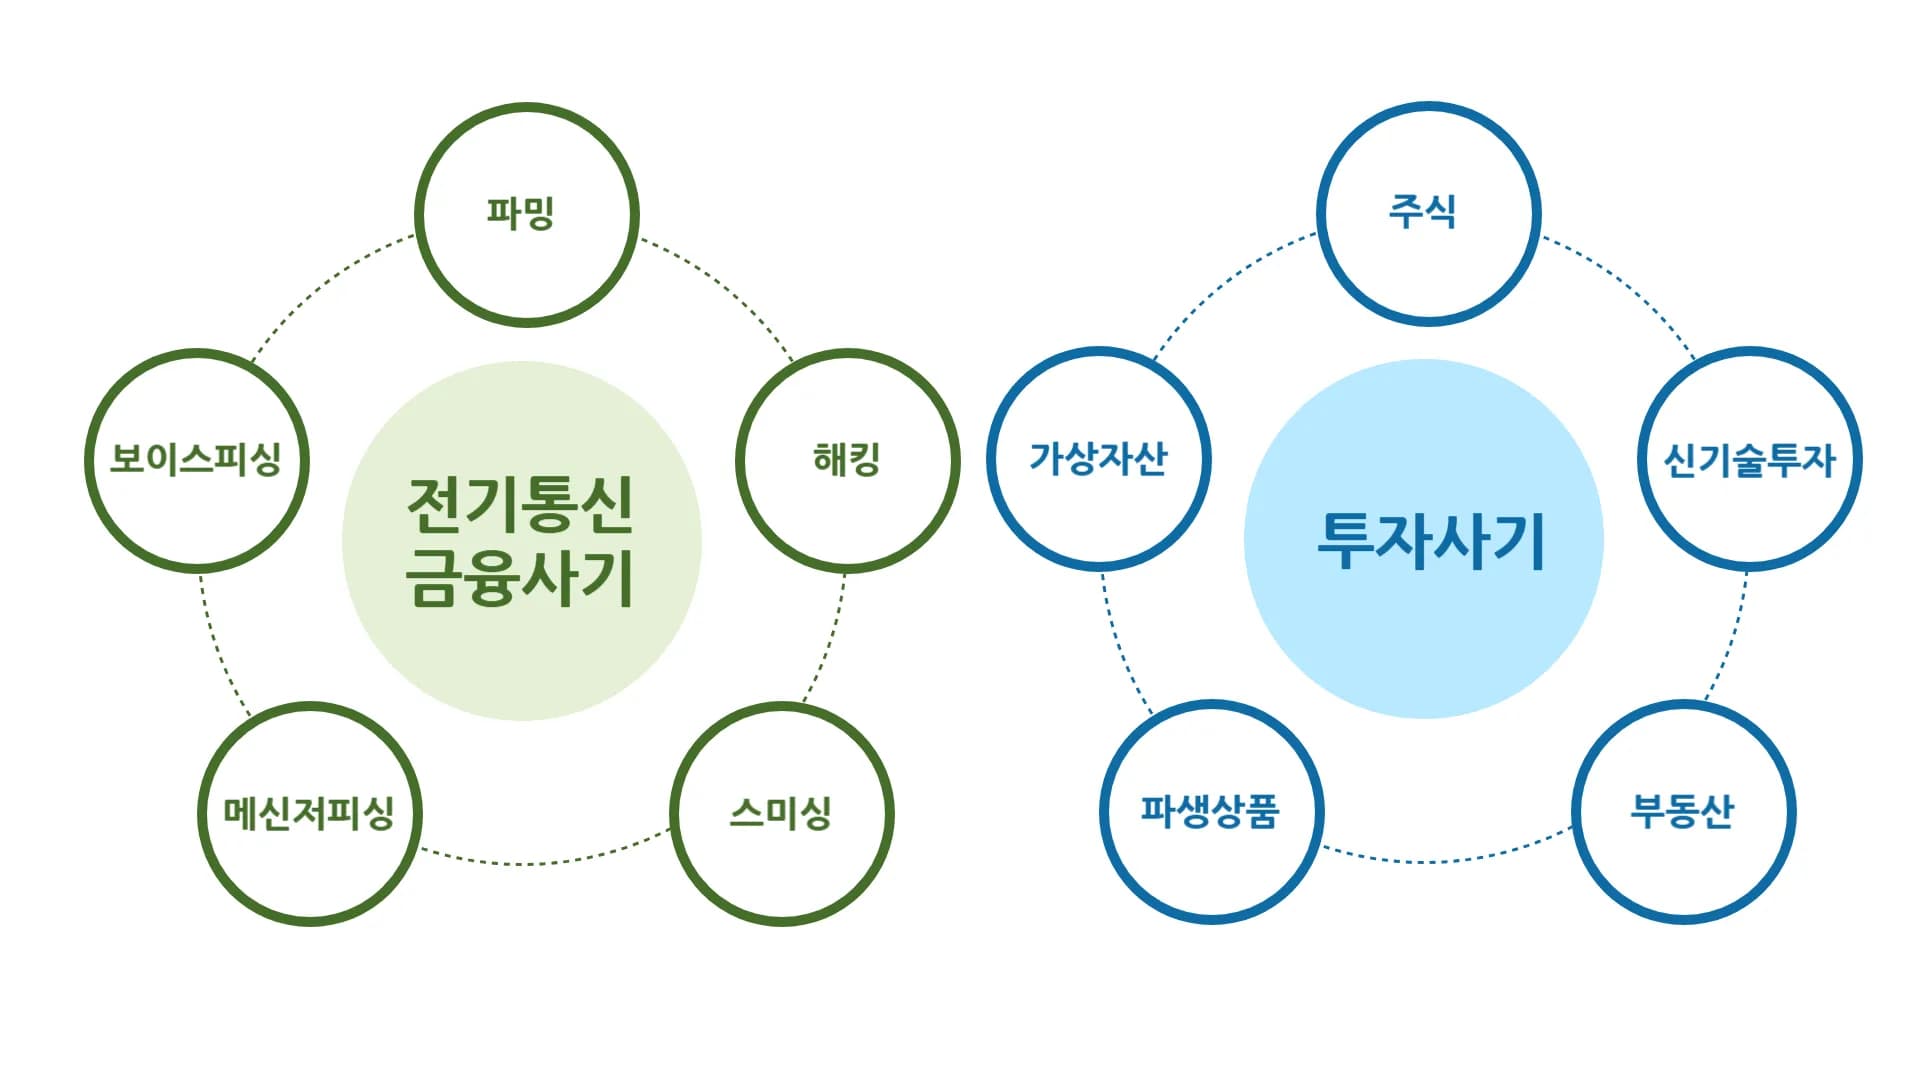
Les infractions financières prennent des formes variées et reposent sur divers modes opératoires. Les sanctions applicables diffèrent selon le type d’infraction.
Les principales catégories d’infractions financières et leurs caractéristiques sont présentées ci-dessous.
Blanchiment de capitaux
Le blanchiment de capitaux désigne le processus consistant à donner à des fonds obtenus illicitement l’apparence d’actifs licites.
Fait de dissimuler ou de présenter de manière trompeuse l’acquisition ou la cession de biens illicites, ainsi que de dissimuler ou de présenter de manière trompeuse l’acquisition ou la cession de biens dans le but de se soustraire à l’impôt
Le blanchiment de capitaux visant à donner aux actifs illicites provenant d’une infraction préalable l’apparence d’actifs licites, il est défini comme une infraction autonome et fait l’objet de sanctions sévères.
Il s’agit de l’infraction à l’origine des fonds blanchis, commise avant l’opération de blanchiment de capitaux.
Une personne ayant commis un blanchiment de capitaux en violation de la « Loi de la République de Corée sur la réglementation et la répression de la dissimulation des produits d’infractions » s’expose aux sanctions suivantes.
Acte | Sanction encourue |
Personne ayant présenté de manière trompeuse les faits relatifs à l’acquisition ou à la cession de produits d’infractions | Emprisonnement de 5 ans au plus ou amende pénale de 30 000 000 de wons sud-coréens au plus |
Personne ayant présenté de manière trompeuse les faits relatifs à l’origine des produits d’infractions | |
Personne ayant dissimulé des produits d’infractions afin d’encourager une infraction déterminée ou de leur donner l’apparence de biens licitement acquis | |
Personne ayant accompli des actes préparatoires ou participé à une entente en vue de commettre l’une des infractions ci-dessus | Emprisonnement de 2 ans au plus ou amende pénale de 10 000 000 de wons sud-coréens au plus |
Fraude financière
La fraude financière désigne le fait de tromper une personne ou de l’induire en erreur dans le cadre d’une opération financière afin d’obtenir illicitement un avantage.
La fraude financière recouvre des formes et des modes opératoires très divers, notamment la fraude financière par télécommunication et la fraude à l’investissement. Le nombre de cas réels de préjudice continue d’augmenter.
L’auteur d’une fraude financière peut faire l’objet d’une sanction pénale et d’une action en dommages-intérêts intentée par la victime.
Opérations d’initiés
Une opération d’initié désigne le fait, pour un dirigeant, un salarié, un actionnaire important ou une autre personne dite initiée, d’utiliser une information non publique pour obtenir un avantage indu.
L’auteur d’une opération d’initié encourt un emprisonnement à durée déterminée d’au moins 1 an ou une amende pénale correspondant à un montant compris entre 4 et 6 fois l’avantage obtenu ou la perte évitée grâce à l’infraction. (Article 443, paragraphe 1, point 1, de la « Loi de la République de Corée sur les services d’investissement financier et les marchés de capitaux »)
Si l’avantage obtenu ou la perte évitée grâce à l’opération d’initié atteint au moins 500 000 000 de wons sud-coréens, une peine aggravée est applicable.
Montant | Sanction encourue |
Lorsque l’avantage obtenu ou la perte évitée atteint au moins 5 000 000 000 de wons sud-coréens | Réclusion à perpétuité ou emprisonnement d’au moins 5 ans |
Lorsque l’avantage obtenu ou la perte évitée est d’au moins 500 000 000 de wons sud-coréens et inférieur à 5 000 000 000 de wons sud-coréens | Emprisonnement à durée déterminée d’au moins 3 ans |
Voir plus

Êtes-vous curieux de connaître les types de fraude financière, les méthodes de prévention et les procédures de signalement ?

Modification de la loi sur le remboursement des dommages causés par la fraude financière dans les communications électroniques, méthodes de secours que vous devez connaître
Êtes-vous curieux de savoir à quoi s’applique la Loi sur les marchés des capitaux et les cas de violations ?
3. Infractions financières | Enquête
Contrairement aux affaires pénales ordinaires, les infractions financières font l’objet d’enquêtes complexes nécessitant le suivi de flux financiers et l’analyse de preuves numériques.
L’enquête débute sur la base des analyses réalisées par les autorités financières, puis se poursuit par des mesures d’enquête coercitives telles que la perquisition et la saisie, le suivi des comptes et l’analyse forensique numérique.
Ouverture de l’enquête, contrôle et suivi des comptes
Une enquête relative à des infractions financières commence généralement par un contrôle d’une autorité coréenne de surveillance financière ou par la détection d’une transaction inhabituelle par la Cellule coréenne de renseignement financier (FIU).
Sur la base d’informations concernant des flux financiers inhabituels, des opérations importantes en espèces ou des déclarations d’opérations suspectes, la Cellule coréenne de renseignement financier (FIU) transmet les éléments aux établissements financiers ou aux autorités d’enquête. Le suivi des comptes concernés et l’analyse de l’historique des transactions sont alors engagés.
Au cours de ce processus, différents modes opératoires peuvent être mis au jour, notamment le prêt d’un livret bancaire, l’utilisation abusive du compte d’une personne morale ou les opérations effectuées au moyen de portefeuilles de cryptoactifs. Les autorités d’enquête cherchent alors à déterminer rapidement l’origine et la destination des flux financiers.
Perquisition et saisie, interdiction de quitter le territoire, etc.
Lorsque les soupçons se précisent, les autorités d’enquête procèdent, sur le fondement d’un mandat judiciaire, à une perquisition et une saisie, au suivi des comptes et à des analyses forensiques.
L’analyse des traces numériques et des flux financiers étant essentielle dans les affaires d’infractions financières, les serveurs, les courriels et les historiques de messagerie de la personne mise en cause ou de l’entreprise peuvent également être concernés.
En outre, s’il existe un risque de fuite ou de destruction de preuves, des mesures coercitives peuvent être prises à l’encontre de la personne mise en cause, notamment une interdiction de quitter le territoire, une demande de données relatives aux communications ou une demande de mandat de détention provisoire.
Lignes directrices de détermination de la peine applicables aux infractions financières
La Commission de détermination des peines de la République de Corée prévoit les lignes directrices suivantes pour les infractions financières.
▶ Facteurs d’atténuation
• Absence d’antécédents de sanctions pénales
• Acte limité à une demande ou à une promesse
• Présentation spontanée aux autorités ou signalement interne d’irrégularités
• Faible degré de participation ou faible montant de l’avantage effectivement obtenu
▶ Facteurs d’aggravation
• Comportement actif
• Incitation d’une personne placée sous son autorité
• Lien étroit avec l’activité professionnelle
• Mode opératoire particulièrement répréhensible
• Récidive pour une infraction d’une autre nature ou antécédent pour une infraction de même nature ne constituant pas une récidive
4. Infractions financières | Stratégies de réponse
Lorsqu’une infraction financière survient, la position de la victime diffère entièrement de celle de la personne mise en cause, mais l’importance de la « réponse initiale » leur est commune.
Pour la victime, les enjeux essentiels sont la réparation rapide du préjudice et la protection juridique. Pour la personne mise en cause, une stratégie spécialisée concernant ses déclarations et la collecte de preuves sont indispensables afin de réduire les conséquences défavorables.
Si vous êtes victime d’une infraction financière
En cas de préjudice résultant d’une infraction financière, la première démarche consiste à signaler activement les faits et à déposer une plainte pénale.
Outre le dépôt d’une plainte pénale auprès de la police ou du parquet coréen, il est possible, selon la nature de l’affaire, de présenter une réclamation ou de signaler le préjudice au Service coréen de surveillance financière ou à la Cellule coréenne de renseignement financier (FIU).
Indépendamment de la demande visant à faire sanctionner pénalement la personne mise en cause, la victime peut également demander réparation de son préjudice financier au moyen d’une action civile en dommages-intérêts.
En particulier, lorsque des fonds sont dissimulés sous forme de cryptoactifs ou sur des comptes ouverts au nom de prête-noms, des mesures juridiques rapides telles qu’une demande de saisie conservatoire sont essentielles à la réparation du préjudice.
※ La collecte de preuves est importante. Les enregistrements d’appels, les SMS, les historiques de messagerie, les relevés de virements et les relevés de transactions constituent des éléments essentiels pour établir la responsabilité juridique.
Si vous êtes mis en cause dans une infraction financière
Lorsqu’une personne est interrogée en qualité de personne mise en cause dans une affaire d’infraction financière, l’orientation de sa réponse initiale peut influer sur l’issue de l’affaire.
Avant de répondre à une convocation des autorités d’enquête, il convient d’identifier suffisamment les faits reprochés, l’étendue de l’interrogatoire et les éléments de preuve concernés, puis de consulter au préalable un avocat spécialisé plutôt que d’agir seul.
Dans les affaires où les flux financiers ou la structure contractuelle sont particulièrement complexes, de simples explications ne suffisent pas à écarter les soupçons. Il est essentiel d’assurer la cohérence du raisonnement et le bien-fondé juridique des explications.
En outre, des déclarations inutiles pouvant être utilisées au détriment de leur auteur, il est nécessaire de définir une stratégie de déclaration adaptée.
※ Au cours de l’enquête, il est dangereux de croire que « reconnaître les faits reprochés entraîne nécessairement une peine moins sévère ». Toute décision relative aux déclarations doit être prise après avoir obtenu un conseil juridique.
5. Infractions financières | Mesures de prévention et de renforcement du contrôle interne
La prévention en amont des infractions financières est nettement plus importante que la réponse a posteriori. La mise en place d’un système de gestion structuré à l’échelle de l’entreprise est particulièrement essentielle.
Au-delà de la simple adoption de règles, il est nécessaire de mettre en place une structure permettant de détecter et de bloquer rapidement les risques au moyen de dispositifs de contrôle interne et d’un système de conformité effectivement opérationnels.
Mise en place d’un système de contrôle interne de l’entreprise
Afin de prévenir les risques de détournement de fonds, de fuite d’informations ou de fausse déclaration susceptibles de survenir en son sein, une entreprise doit mettre en place un système structuré de contrôle interne.
Les procédures de paiement et d’autorisation des fonds, la limitation de l’accès aux données des clients et le double contrôle des écritures comptables doivent notamment y être intégrés.
Le système de contrôle interne ne doit pas se limiter à une documentation formelle. Il doit reposer sur des procédures applicables aux activités réelles et conserver une structure permettant de corriger et d’améliorer continuellement les vulnérabilités au moyen d’évaluations périodiques des risques et d’audits internes.
Mise en œuvre d’un responsable de la conformité et d’un dispositif de signalement interne
Une part importante des infractions financières commises au sein des entreprises résulte d’un acte intentionnel ou d’une négligence d’une personne interne à l’organisation.
Pour les prévenir, l’entreprise doit disposer d’un responsable indépendant de la conformité et d’un système permettant de surveiller en permanence les risques de non-conformité de chaque service.
Un dispositif de signalement interne constitue également un moyen important de détecter rapidement les actes illicites ou irréguliers au sein de l’entreprise et d’y répondre.
L’anonymat et la protection des auteurs de signalements doivent être pleinement garantis. Le dispositif doit également permettre aux services juridiques, d’audit ou compétents de traiter objectivement les signalements reçus.
Lignes directrices de l’entreprise en matière de conformité
Afin de prévenir les infractions financières et de respecter la réglementation, les entreprises doivent élaborer et appliquer des lignes directrices structurées en matière de conformité.
Ces lignes directrices doivent notamment couvrir la lutte contre le blanchiment de capitaux (AML), la protection des données personnelles et les procédures de contrôle interne. Des formations et des vérifications périodiques doivent également être organisées afin que ces règles soient comprises et appliquées dans la pratique.
6. Infractions financières | Réponse stratégique
Compte tenu de leur nature, les infractions financières ne se limitent pas à de simples manquements aux règles et constituent un risque majeur susceptible d’entraîner une perte de confiance dans l’entreprise, une atteinte à son image extérieure et même la responsabilité juridique de ses dirigeants.
Le blanchiment de capitaux, les opérations d’initiés, le détournement de biens confiés et la violation du devoir de loyauté dans la gestion des affaires d’autrui font notamment l’objet d’une surveillance étroite des autorités coréennes de contrôle financier. Selon l’orientation donnée à la réponse initiale, ces faits peuvent affecter jusqu’à la pérennité de l’entreprise.
Toutefois, il est pratiquement difficile pour une entreprise de prévoir et de gérer elle-même l’ensemble des risques juridiques. L’assistance d’un avocat possédant une expertise dans le domaine financier est donc indispensable.
Daeryun, classé 9e parmi les cabinets d’avocats de la République de Corée sur la base des déclarations de taxe sur la valeur ajoutée déposées au titre de l’année 25 auprès du Service national des impôts coréen, fournit des conseils axés sur la pratique en matière de réponse aux infractions financières, de mise en place de systèmes de conformité, d’analyse de la réglementation financière et de relations avec les autorités financières. Le cabinet apporte également un soutien continu afin de contribuer à l’établissement de bases de gestion stables.
En situation de crise liée à une infraction financière, toute entreprise recherchant une réponse efficace peut s’appuyer sur l’assistance et les conseils stratégiques d’un 🔗avocat spécialisé en droit financier afin de rechercher une voie sûre et efficace.
Articles connexes