CONTENTS
- 1. Constitution d’une société par un investisseur étranger | Présentation générale de la filiale locale

- - Modes d’implantation commerciale en République de Corée
- - Effets de la constitution d’une société
- 2. Constitution d’une société par un investisseur étranger | Conditions de constitution d’une filiale locale
- - Différences avec la succursale coréenne d’une entreprise étrangère
- 3. Constitution d’une société par un investisseur étranger | Procédure de constitution d’une filiale locale
- - Enregistrement de l’activité et de l’entreprise à participation étrangère
- - Procédure d’ouverture d’un établissement en République de Corée
- 4. Constitution d’une société par un investisseur étranger | Liste de vérification préalable

1. Constitution d’une société par un investisseur étranger | Présentation générale de la filiale locale
Voici une présentation de la procédure de constitution d’une société par un investisseur étranger.
La constitution d’une filiale locale en République de Corée permet aux investisseurs et entreprises étrangers d’y établir une base pour leurs activités.
Parallèlement à l’expansion des marchés mondiaux, le nombre d’entreprises étrangères qui s’implantent en République de Corée continue d’augmenter, tout comme la demande des étrangers souhaitant y constituer une société.
Nous présenterons de manière générale la procédure, les formes juridiques et les précautions relatives à la constitution d’une filiale locale en République de Corée par un investisseur étranger.
 Modes d’implantation commerciale en République de Corée
Une filiale locale désigne le mode d’implantation par lequel un étranger ou une personne morale étrangère établit une présence en République de Corée en y constituant directement une société ou en acquérant une participation dans une société existante.
Outre la constitution d’une société par un investisseur étranger, l’implantation peut prendre la forme d’un apport à une société déjà constituée, de l’exercice d’une activité en tant qu’entrepreneur individuel, de l’ouverture d’une succursale selon la procédure prévue par la Loi sur les opérations de change ou de l’ouverture d’un bureau de liaison ne générant aucun revenu en République de Corée.
Une personne morale étrangère ne peut toutefois pas s’immatriculer en République de Corée en tant qu’entrepreneur individuel.
Elle est qualifiée d’« opérateur de change » au titre de la Loi sur les opérations de change et peut être enregistrée comme « entreprise à participation étrangère » au titre de la Loi sur la promotion des investissements étrangers si elle remplit certaines conditions.


Effets de la constitution d’une société
Le statut d’entreprise à participation étrangère produit les effets juridiques suivants.
1) Statut identique à celui d’une personne morale coréenne
Une filiale locale constituée par un étranger bénéficie en République de Corée d’un statut juridique identique à celui d’une personne morale coréenne
Elle est soumise de la même manière à l’ensemble de la législation coréenne, notamment en matière fiscale, commerciale et civile
En l’absence de disposition particulière, les activités d’investissement étranger en République de Corée sont libéralisées
2) Régime fiscal applicable
L’impôt sur le revenu, l’impôt sur les sociétés, la taxe sur la valeur ajoutée et les autres prélèvements fiscaux sont appliqués de la même manière qu’aux sociétés ordinaires
Lorsqu’elle ne prend pas la forme d’une succursale, la société est considérée comme un établissement stable
3) Statut d’entreprise à participation étrangère
Une fois l’enregistrement prévu par la Loi sur la promotion des investissements étrangers effectué, le rapatriement des fonds investis et le transfert des dividendes sont relativement libres
Divers avantages administratifs sont également prévus, notamment la possibilité d’obtenir un statut de séjour de longue durée (visa D-8)
Voir plus
2. Constitution d’une société par un investisseur étranger | Conditions de constitution d’une filiale locale
Un étranger souhaitant investir en République de Corée par l’intermédiaire d’une filiale locale doit remplir les conditions suivantes.
Montant de l’investissement
- Pour être reconnue comme entreprise à participation étrangère au titre de la Loi sur la promotion des investissements étrangers et de la Loi commerciale de la République de Corée, la société doit disposer d’un capital d’au moins 100 millions de wons sud-coréens
- En cas d’apport à une société coréenne existante, cet apport doit permettre l’acquisition d’au moins 10 % des titres assortis de droits de vote
- La Loi sur les opérations de change s’applique si l’investissement est inférieur à 100 millions de wons sud-coréens et si la participation acquise est inférieure à 10 %
Modalités d’apport
- Les apports peuvent être effectués en numéraire ou en nature
- Un justificatif des devises étrangères introduites par virement ou déclarées à la douane lors de leur entrée sur le territoire est requis
Forme de la société
- Les formes de sociétés autorisées par la Loi commerciale de la République de Corée comprennent notamment la société par actions, la société à responsabilité limitée, la société en nom collectif, la société en commandite et la société à responsabilité limitée de type yuhanchaegim-hoesa
Différences avec la succursale coréenne d’une entreprise étrangère
Entreprise à participation étrangère | -Personne morale de droit coréen -L’investisseur étranger et l’entreprise à participation étrangère sont des personnes juridiques distinctes -Montant minimal de chaque investissement : 100 millions de wons sud-coréens -Obligation fiscale sur l’ensemble des revenus de source coréenne ou étrangère (9 à 21 %) |
Succursale en République de Corée d’une entreprise étrangère | -Personne morale étrangère -Le siège et la succursale constituent la même personne juridique -Aucune restriction concernant le montant de l’investissement -Obligation fiscale sur les revenus de source coréenne (10 à 22 %) |
3. Constitution d’une société par un investisseur étranger | Procédure de constitution d’une filiale locale
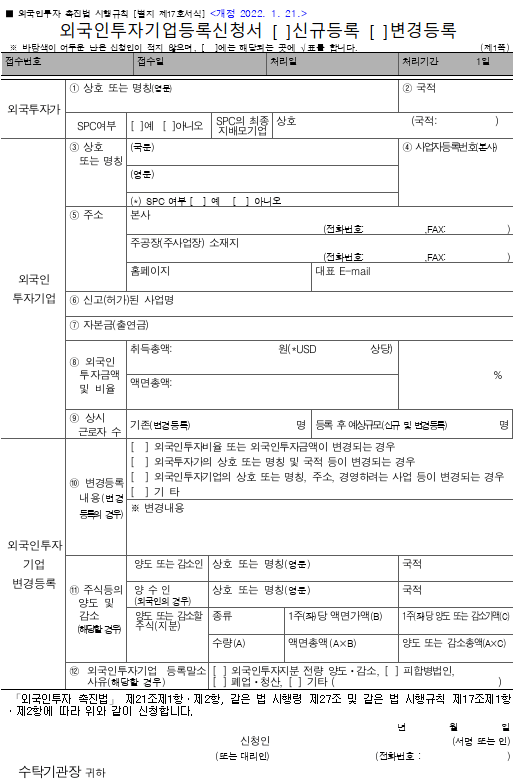
La procédure de constitution d’une filiale locale peut être résumée comme suit.
1) Déclaration d’investissement étranger
L’investisseur étranger ou son mandataire dépose une déclaration d’investissement étranger auprès de KOTRA, d’une banque de change située en République de Corée ou d’un bureau commercial.
2) Transfert et dépôt des fonds
L’investisseur étranger doit transférer les fonds vers un compte en devises ouvert auprès de la banque de change désignée ou les introduire physiquement sur le territoire, puis obtenir un certificat de déclaration de devises après leur déclaration en douane.
Les fonds doivent être déposés sur un compte de dépôt des apports en capital et une attestation de dépôt est requise.
3) Immatriculation de la société
Une société par actions peut être constituée par ses fondateurs ou par souscription, et elle doit compter au moins 1 fondateur.
Documents à préparer par l’investisseur étranger
Les documents délivrés par une autorité administrative étrangère doivent être revêtus d’une apostille ou faire l’objet d’une légalisation consulaire.
- Déclaration d’acceptation des fonctions
- Passeport ou document d’identité délivré par l’autorité compétente
- Procuration aux fins de la demande d’immatriculation
- Déclaration du sceau
- Certificat relatif à la personne morale
Enregistrement de l’activité et de l’entreprise à participation étrangère
Après l’immatriculation de la société constituée par un investisseur étranger, il est nécessaire de procéder à l’enregistrement de l’activité.
Il convient d’obtenir un numéro d’immatriculation de la personne morale auprès du service fiscal compétent et de demander un certificat d’enregistrement de l’activité.
Les pièces à déposer comprennent notamment un extrait du registre de la personne morale, les statuts, la liste des actionnaires et le contrat de bail.
Il faut ensuite demander l’enregistrement auprès de l’organisme auquel la déclaration d’investissement étranger a été présentée, dans les 60 jours suivant l’achèvement du versement des fonds investis.
Un certificat d’enregistrement de l’entreprise à participation étrangère est délivré après l’enregistrement. Il peut notamment être utilisé pour le transfert de dividendes ou la délivrance d’un visa D-8.
Procédure d’ouverture d’un établissement en République de Corée
Les établissements d’une entreprise étrangère se répartissent comme suit.
- Succursale : exerce des activités commerciales générant des revenus en République de Corée
- Bureau : sans exercer d’activité commerciale, assure des fonctions non commerciales, telles que la liaison professionnelle, les études de marché et les activités de recherche et développement
Pour ouvrir un établissement en République de Corée, une entreprise étrangère doit effectuer une déclaration auprès d’une banque de change et du ministère de l’Économie et des Finances de la République de Corée, et se soumettre à l’examen des organismes concernés.
Une fois la déclaration d’ouverture de l’établissement effectuée, il convient de procéder à l’immatriculation commerciale et à l’enregistrement de l’activité.
Pour fermer l’établissement, il convient d’en déclarer la fermeture au responsable de la banque de change désignée.
Les documents suivants sont ensuite requis pour transférer à l’étranger le produit de la cession des actifs détenus en République de Corée.
[Pièces jointes requises pour le rapatriement du produit de la liquidation]
- Déclaration de fermeture de l’établissement coréen d’une entreprise étrangère
- Rapport de liquidation certifié par un expert-comptable agréé
- Attestation de régularité fiscale
- Montant des fonds d’exploitation introduits, bénéfices non distribués, etc.
- Attestation du solde bancaire
4. Constitution d’une société par un investisseur étranger | Liste de vérification préalable
Garantie du transfert à l’étranger des revenus provenant des actions acquises par l’investisseur étranger, du produit de la cession d’actions et d’autres titres, ainsi que du principal, des intérêts et des frais dus au titre d’un contrat de prêt
Les exigences d’authentification, d’apostille ou de légalisation consulaire variant selon les pays, les procédures de traduction et de justification peuvent être complexes.
Le représentant d’une société constituée par un investisseur étranger peut demander un statut de séjour en République de Corée (D-8), ce qui peut contribuer à la stabilité de la gestion de l’entreprise.
Les documents à déposer varient également selon la nationalité du fondateur et le mode de certification des documents. Il peut donc être utile de consulter, avant la constitution, l’Agence coréenne de promotion du commerce et des investissements ou une banque de change.
Les formalités d’immatriculation et d’enregistrement comportent de nombreuses exigences documentaires. La constitution d’une société par un investisseur étranger ne consiste pas seulement à ouvrir un établissement en République de Corée : elle est étroitement liée au transfert de devises, à la délivrance d’un visa, aux déclarations fiscales et au rapatriement des fonds investis.
La compréhension de la Loi sur la promotion des investissements étrangers et de la Loi commerciale de la République de Corée, ainsi que le respect précis des conditions relatives au montant de l’investissement et à la procédure, sont nécessaires. L’assistance de professionnels du droit, d’avocats spécialisés, d’experts-comptables agréés rattachés à un cabinet, de conseillers fiscaux ou de juristes chargés des formalités d’enregistrement peut contribuer à l’accomplissement régulier de ces démarches.