CONTENTS
- 1. Assurance | Définition

- - Assureurs
- - Particuliers
- 2. Assurance | Précautions lors de la conclusion du contrat
- - Obligation de déclaration
- - Résiliation du contrat en cas de manquement
- - Notification du manquement et versement de l’indemnité d’assurance
- 3. Assurance | Mesures à prendre en cas de refus de paiement
- - Règlement des litiges par l’intermédiaire du Service de surveillance financière
- - Règlement des litiges par l’intermédiaire de l’Agence coréenne de la consommation et d’autres organismes
- - Règlement des litiges relatifs à l’épargne et à l’assurance postales
- - Protection juridictionnelle par voie contentieuse
- 4. Assurance | Importance d’une réponse adaptée

1. Assurance | Définition
L’assurance est un mécanisme économique important qui contribue à atténuer la charge financière susceptible de résulter d’un accident ou d’une situation imprévue.
Son mécanisme fondamental repose sur le paiement par une partie de la prime convenue, puis sur le versement par l’autre partie de l’indemnité d’assurance prévue lorsqu’un événement affecte la vie, l’intégrité physique ou les biens.
Il existe de nombreux types d’assurance, notamment l’assurance-vie, l’assurance non-vie et l’assurance dite de troisième catégorie. Les lois et réglementations applicables sont également complexes et étendues, ce qui peut en rendre la compréhension précise difficile.
 Assureurs
Les entreprises ou organismes exerçant dans le secteur de l’assurance peuvent avoir besoin d’un examen juridique de leurs conditions générales, produits et contrats d’assurance.
Les assureurs, en particulier, peuvent être confrontés à diverses questions juridiques, telles que des clauses d’assurance abusives, lors de la conception et de la commercialisation de leurs produits auprès des consommateurs.
Afin de prévenir ces difficultés, il convient de rédiger des clauses conformes aux exigences légales et d’élaborer une stratégie relative aux processus de commercialisation et de vente.
Ces mesures peuvent permettre aux assureurs de réduire les risques de litiges juridiques et d’exercer leur activité dans le respect de la réglementation.
Particuliers
L’assurance joue un rôle important dans la protection de la vie, de l’intégrité physique et des biens des particuliers.
Lorsqu’un particulier conclut un contrat d’assurance, il doit comprendre précisément les conditions générales et choisir un produit adapté à sa situation.
Il importe, dans ce cadre, d’examiner attentivement l’étendue et les conditions de la couverture de chaque produit, puis d’évaluer correctement ses besoins et ses risques afin d’effectuer un choix approprié.
Les prestations et l’étendue de la couverture pouvant varier selon les produits d’assurance, il est important de sélectionner celui qui correspond à sa situation.


2. Assurance | Précautions lors de la conclusion du contrat
L’assurance constitue un dispositif important de protection contre les accidents ou maladies imprévus, mais la seule souscription ne suffit pas nécessairement à bénéficier d’une couverture.
L’assurance repose sur une relation contractuelle, et les procédures et obligations à respecter lors de la conclusion du contrat sont clairement définies.
Avant de conclure le contrat d’assurance, le souscripteur est légalement tenu de déclarer avec exactitude à l’assureur son état de santé, ses antécédents médicaux ou encore l’état de ses biens.
Cette obligation, appelée « obligation de déclaration », exerce une influence importante sur la formation et les effets du contrat d’assurance.
Obligation de déclaration
Lors de la conclusion d’un contrat d’assurance, le souscripteur ou l’assuré doit déclarer à l’assureur les éléments importants.
Il s’agit de l’obligation de déclaration.
Les éléments importants sont ceux qui permettent à l’assureur d’apprécier la probabilité de survenance d’un sinistre et celle de voir sa responsabilité engagée, afin de décider s’il conclut le contrat ou de fixer la prime, les clauses d’exclusion et d’autres conditions.
Résiliation du contrat en cas de manquement
Lors de la conclusion d’un contrat d’assurance, si le souscripteur ou l’assuré dissimule un fait important ou fournit une information inexacte intentionnellement ou par faute lourde, l’assureur peut résilier le contrat dans un délai de 1 mois à compter du jour où il en a eu connaissance et dans un délai de 3 ans à compter de la conclusion du contrat.
Toutefois, l’assureur ne peut pas résilier le contrat s’il connaissait déjà ce fait lors de sa conclusion ou s’il l’ignorait par faute lourde alors qu’il aurait pu en avoir connaissance.
Notification du manquement et versement de l’indemnité d’assurance
Pour résilier le contrat ou limiter la couverture, l’assureur doit communiquer les informations suivantes par écrit ou sous forme électronique.
• Les raisons pour lesquelles l’information concernée constitue un élément important
• La suite donnée au contrat
• La mention « Vous pouvez contester cette décision si vous disposez d’éléments de preuve contraires. »
Après la résiliation du contrat, l’assureur verse au souscripteur la valeur de rachat.
3. Assurance | Mesures à prendre en cas de refus de paiement
Le refus de verser une indemnité d’assurance peut susciter un sentiment de désarroi et d’injustice.
Les litiges relatifs aux indemnités d’assurance sont toutefois relativement fréquents. La connaissance des procédures et des mesures de réponse possibles permet également aux particuliers d’y faire face de manière appropriée.
Règlement des litiges par l’intermédiaire du Service de surveillance financière
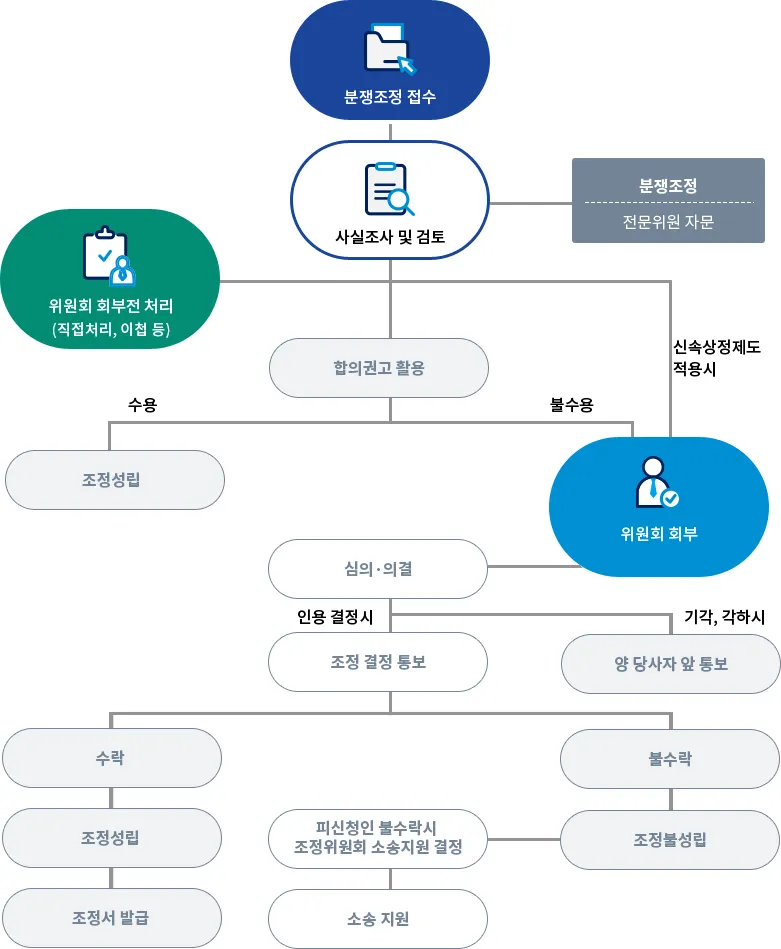
En cas de refus de verser une indemnité d’assurance, il est possible de recourir au dispositif de règlement des litiges du Service de surveillance financière de la République de Corée afin de rechercher une solution selon une procédure relativement simple.
Lorsqu’un litige oppose un consommateur de services financiers, tel qu’un souscripteur, à un assureur, ce dispositif permet au Service de surveillance financière de tenter un règlement amiable en position neutre.
▶ Modalités de demande et procédure
1. Dépôt d’une réclamation
Le demandeur doit présenter un formulaire indiquant notamment ses informations personnelles, le nom de l’assureur et l’objet détaillé de sa demande selon les six questions : qui, quoi, quand, où, pourquoi et comment.
2. Enquête et recommandation d’un accord
3. Saisine de la Commission de règlement des litiges
En principe, la Commission est saisie dans les 30 jours suivant la demande et élabore une proposition dans les 60 jours suivant sa saisine.
4. Acceptation et effets de la proposition de règlement
En revanche, elle est dépourvue d’effet en cas de refus, et le litige peut alors faire l’objet d’une procédure civile.
▶ Points d’attention
Pour les litiges de faible montant, soit 20 000 000 de wons sud-coréens ou moins, la procédure de règlement des litiges est prioritaire. Lorsque certaines conditions sont remplies, l’introduction d’une action est limitée avant la réception de la proposition de règlement.
Règlement des litiges par l’intermédiaire de l’Agence coréenne de la consommation et d’autres organismes
En cas de litige relatif notamment au versement d’une indemnité d’assurance, la Commission de règlement des litiges de consommation de l’Agence coréenne de la consommation offre une voie visant un règlement rapide et équitable.
Cette procédure est conduite de manière neutre par la Commission instituée pour régler les litiges entre consommateurs et professionnels.
▶ Procédure de demande
1. Dépôt d’une réclamation
2. Recommandation d’un accord
3. Demande de règlement du litige et prolongation du délai de traitement
4. Délai de règlement
Dans ce cas, les parties doivent être informées du motif et de l’échéance de la prolongation.
5. Acceptation et effets de la proposition de règlement
L’absence de réponse vaut acceptation, et la proposition acceptée produit les mêmes effets juridiques qu’une transaction judiciaire.
Règlement des litiges relatifs à l’épargne et à l’assurance postales
En cas de litige relatif aux services d’épargne ou d’assurance de la poste coréenne, la Commission de règlement des litiges relatifs à l’épargne et à l’assurance postales, placée sous l’autorité du ministère des Sciences et des TIC de la République de Corée, contribue de manière neutre à la recherche d’une solution.
Cette Commission est chargée du règlement des litiges concernant l’ensemble des services postaux d’épargne et d’assurance, notamment les contrats de dépôt, la distribution et la conclusion des contrats d’assurance ainsi que le versement des indemnités d’assurance.
▶ Procédure de règlement des litiges
1. Demande de règlement et saisine
Toutefois, il peut décider de ne pas la soumettre à la Commission lorsqu’une action en justice a été engagée, lorsque les lois, règlements ou la jurisprudence privent le règlement amiable d’utilité pratique, ou lorsque le litige ne relève pas de ce dispositif.
2. Demande de pièces complémentaires
3. Examen et décision
Les réunions se tiennent à huis clos, mais les parties et d’autres personnes peuvent y assister en qualité d’observateurs si nécessaire.
4. Notification du résultat
Protection juridictionnelle par voie contentieuse
Lorsqu’un litige n’est pas résolu dans le cadre des procédures de règlement du Service de surveillance financière ou de l’Agence coréenne de la consommation, il est possible de demander une protection juridictionnelle au moyen d’une action civile.
▶ Présentation générale de la procédure civile
1. Introduction de l’action
2. Décision recommandant une transaction
3. Procédure de conciliation civile
La conciliation peut être demandée par une partie ou ordonnée d’office par la juridiction. En cas d’accord, un procès-verbal est établi et la conciliation est considérée comme aboutie.
※ Mesures prises en cas d’échec de la conciliation
En l’absence d’accord, lorsque le contenu de la conciliation est inapproprié ou lorsque le défendeur à la demande ne comparaît pas à la date prévue, la juridiction rend d’office une décision tenant lieu de conciliation.
4. Assurance | Importance d’une réponse adaptée
Il existe de nombreux types d’assurance. Le montant des indemnités et l’étendue de la couverture variant selon les stipulations contractuelles, l’assistance d’un avocat connaissant précisément les produits d’assurance peut être utile.
Les conditions générales d’assurance comportent notamment des clauses complexes et détaillées, dont l’interprétation peut donner lieu à divers litiges.
L’assureur engage sa responsabilité juridique conformément aux clauses et conditions du contrat conclu avec son client. En cas de litige, une analyse juridique précise et appropriée peut donc être nécessaire.
Dans ce contexte, l’assistance d’un avocat disposant de connaissances et d’une expérience pratique en matière d’assurance peut contribuer au traitement d’un litige dans ce domaine.
Notre cabinet réunit des avocats intervenant en matière financière, civile et assurantielle. Il fournit une assistance pour les litiges entre assureurs et assurés ainsi que des conseils juridiques relatifs à l’ensemble des activités des compagnies d’assurance.
Si vous avez besoin d’une assistance juridique en matière d’assurance, vous pouvez utiliser le lien 🔗Prendre rendez-vous pour un conseil juridique avec un avocat en droit financier afin de solliciter un accompagnement adapté.
Voir plus