




CONTENTS
- 1. Contrôle douanier | Importance de la préparation au contrôle

- 2. Contrôle douanier | Présentation générale et types de contrôles
- - Critères de sélection des entités contrôlées
- - Principaux domaines contrôlés
- 3. Contrôle douanier | Procédure et modalités du contrôle
- - Durée maximale du contrôle douanier
- - Principales modalités du contrôle douanier
- - Liste des documents à préparer pour le contrôle
- - Clôture du contrôle et voies de contestation
- - Mesure de notification douanière
- 4. Contrôle douanier | Protection des droits du contribuable et mesures coercitives
- - Domaines dans lesquels la protection des droits peut être demandée
- - Possibilité de mesures coercitives
- 5. Contrôle douanier | Conseils pratiques à l'intention des entreprises contrôlées

1. Contrôle douanier | Importance de la préparation au contrôle
Le contrôle douanier est une procédure visant à examiner les livres, les documents et les biens du contribuable afin de déterminer ou de rectifier l'assiette et le montant des droits de douane.
Les services douaniers vérifient l'ensemble des activités douanières du contribuable, détectent les actes illicites et font rectifier notamment les omissions d'imposition et les fausses déclarations.
Le contrôle est effectué sur place ou sur pièces. Les agents des douanes habilités à exercer des pouvoirs de police judiciaire peuvent mener une enquête non coercitive et aller jusqu'à prendre des mesures d'enquête coercitives, notamment demander un mandat de détention provisoire, procéder à une perquisition et à une saisie ou effectuer une arrestation en flagrant délit.
Les activités d'importation et d'exportation constituent un pilier important de l'économie nationale et s'accompagnent nécessairement de diverses règles et procédures douanières.
Les droits de douane constituent un moyen de préserver l'ordre du commerce international et de protéger les industries nationales, et leur traitement a une incidence importante sur les finances publiques. Il est donc souhaitable que les entreprises importatrices et exportatrices appliquent correctement la législation douanière et respectent pleinement leurs différentes obligations déclaratives.
2. Contrôle douanier | Présentation générale et types de contrôles
Le contrôle douanier est une procédure administrative par laquelle les agents des bureaux de douane relevant du Service coréen des douanes examinent directement, conformément à la Loi sur les douanes de la République de Corée, divers documents et biens matériels, notamment les livres comptables, les factures fiscales, les justificatifs d'origine et les relevés d'opérations de change des importateurs, des exportateurs ou des contribuables, afin de vérifier si l'assiette et le montant des droits ont été correctement déclarés.
Il se distingue d'une simple vérification a posteriori et peut prendre différentes formes allant au-delà de l'examen ordinaire des documents, notamment un contrôle sur place, un contrôle sur pièces ou un contrôle simplifié.
En particulier, un dispositif de contrôle simplifié destiné à réduire la charge des services douaniers ainsi que celle des entreprises respectueuses de leurs obligations a été instauré à partir de 2024.
Distinct des contrôles périodiques et non périodiques existants, ce dispositif concerne les entreprises qui nécessitent un contrôle, mais présentent un risque relativement faible. Il permet d'obtenir les explications nécessaires au moyen d'un examen principalement effectué sur pièces ou d'une courte visite sur place, puis de clore le contrôle.
La création du dispositif de contrôle simplifié présente l'avantage de réduire considérablement la durée du contrôle douanier et l'étendue des documents à fournir pour les entreprises présentant un faible risque.
 Critères de sélection des entités contrôlées
Les entités contrôlées sont sélectionnées en tenant compte de manière globale des critères suivants.
Contrôle périodique
- Soupçon de manquement révélé par l'analyse périodique du niveau de conformité
- Absence de contrôle pendant au moins les 4 dernières années et nécessité d'une vérification
- Contrôle par échantillonnage selon une méthode de sélection aléatoire
Contrôle non périodique
- Manquement aux obligations de coopération fiscale, notamment en matière de déclaration, de demande ou de communication des éléments servant à déterminer la valeur en douane
- Signalement concret d'une fraude fiscale commise par un importateur ou un exportateur
- Découverte d'éléments faisant apparaître un soupçon de fraude fiscale ou d'erreur dans le contenu de la déclaration
- Remise de biens ou d'argent à un agent des douanes par le contribuable, ou intervention à cette fin
Type | Contenu |
Contrôle douanier (anciennement contrôle des entreprises) | Examen sur place ou sur pièces des livres, des documents et des biens du contribuable afin de déterminer ou de rectifier l'assiette et le montant des droits de douane |
Contrôle douanier périodique (anciennement contrôle des personnes morales) | Contrôle de la conformité des opérations de dédouanement d'une entreprise sélectionnée pour un contrôle douanier selon la méthode de sélection périodique |
Contrôle douanier non périodique (anciennement contrôle planifié) | Contrôle de la conformité des opérations de dédouanement d'une entreprise sélectionnée pour un contrôle douanier selon une méthode autre que la sélection périodique |
Contrôle simplifié (nouveau) | Contrôle douanier visant, parmi les entreprises sélectionnées, celles qui présentent un faible risque compte tenu notamment de leur coopération avec l'administration douanière, de leur niveau de conformité et de leurs précédents contrôles douaniers. Il consiste à demander et à vérifier des éléments explicatifs, à limiter la visite sur place à 10 jours au maximum et à fournir des indications et des conseils sur les points nécessitant une attention particulière |
※ La « Directive relative à la conduite des contrôles d'entreprises » précédemment applicable a été remplacée par la « Directive relative à la conduite des contrôles douaniers » ( 2024.01.01)
Principaux domaines contrôlés
- Caractère approprié de la valeur en douane : application de la valeur normale de transaction, existence éventuelle de liens entre les parties, etc.
- Classement tarifaire et application du taux : erreurs de code SH, omission éventuelle de marchandises soumises à un taux élevé
- Autorisations, agréments et conditions imposées : vérification des marchandises dont l'importation est interdite ou restreinte
- Caractère approprié de la quantité, du poids et des spécifications
- Régularité des demandes de réduction ou d'exonération des droits de douane
- Certificats d'origine au titre des ALE et réponse aux vérifications a posteriori
- Caractère approprié de la régularisation des impôts intérieurs, notamment de la taxe sur la valeur ajoutée
- Conditions d'exploitation des zones sous douane
- Respect de la législation relative aux opérations de change
- Risque d'atteinte aux droits de propriété intellectuelle
- Perception éventuelle de remboursements indus
3. Contrôle douanier | Procédure et modalités du contrôle
Le contrôle douanier est mené dans le strict respect des garanties procédurales.
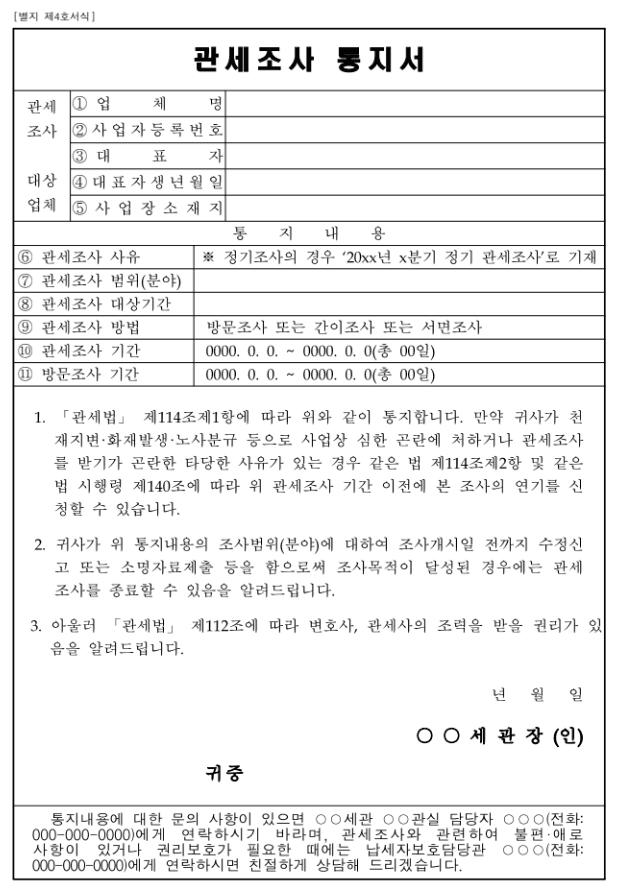
Le bureau de douane doit tout d'abord adresser au contribuable un avis préalable de contrôle douanier au plus tard 20 jours avant le début du contrôle. Cet avis contient les informations nécessaires, notamment la période et les domaines concernés, la liste des documents à fournir, la durée du contrôle et la charte d'intégrité.
Il en va de même en cas de nouveau contrôle.
Durée maximale du contrôle douanier
La durée maximale du contrôle est fixée par la législation.
- Durée du contrôle ordinaire : 90 jours
- Durée du contrôle simplifié : 10 jours
- Durée d'un nouveau contrôle : 60 jours
- Prolongation si nécessaire : 120 à 180 jours
- Prolongation de la durée du contrôle : 20 jours
Dans le cadre d'un contrôle sur place, la présence effective dans les locaux est limitée à 20 jours. Pour une petite ou moyenne entreprise, cette durée peut être limitée à 10 jours.
[Principaux motifs de prolongation de la durée du contrôle]
Principales modalités du contrôle douanier
Le contrôle douanier se divise généralement en contrôle sur place et contrôle sur pièces.
Le contrôle sur place constitue le principe, mais la méthode est déterminée en fonction du niveau de risque de l'entreprise et de la complexité de l'affaire.
- Contrôle sur pièces : examen des documents et des livres dans les locaux du bureau de douane
- Contrôle sur place : visite directe de l'entreprise par les agents des douanes
- Examen des livres et des données informatiques
- Entretiens avec les personnes responsables
Le contrôle sur pièces est appliqué lorsque les documents communiqués permettent de fournir des explications suffisantes et que le contrôle est peu complexe.
Toutefois, si le contrôle sur pièces ne permet pas de clarifier certains points, il peut être converti en contrôle sur place ou en contrôle intégré.
Il convient de noter que l'intensité du contrôle varie selon la fiabilité des documents et l'exactitude des réponses.
Liste des documents à préparer pour le contrôle
L'entreprise concernée doit préparer les documents et les remettre au directeur du bureau de douane dans les 10 jours suivant la réception de l'avis de contrôle douanier.
Présentation de l'entreprise | Documents de présentation de l'entreprise, organigramme de gestion, liste des marchandises importées et exportées, données relatives aux achats et ventes sur le marché intérieur, etc. |
Procédures commerciales | Processus des opérations commerciales, documents explicatifs relatifs aux marchandises faisant l'objet d'un dédouanement sur liste, etc. |
Déclarations et opérations d'importation et d'exportation | Certificats de déclaration d'importation et d'exportation, factures commerciales, factures pro forma, liste des contrats d'importation et d'exportation |
Opérations de change | Relevés des opérations de change, déclarations d'opérations en capital, déclarations relatives aux investissements directs à l'étranger, etc., |
Documents comptables et fiscaux | Schéma des flux de données du système ERP, rapport d'audit, rapport de clôture des comptes, rapport d'activité, grand livre général, journal des achats, registre des mouvements de stocks, etc. |
Valeur en douane | Contrats relatifs aux marchandises importées, données sur les prix, relevés des paiements de frais, contrats relatifs aux redevances, aux commissions et à l'assistance à la production |
Opérations entre parties liées | État des participations croisées entre parties liées, modalités de calcul du prix des marchandises importées, rapport d'analyse des prix de transfert, déclarations adressées au Service national des impôts coréen, etc. |
Réductions et exonérations douanières | Catalogues et autres documents explicatifs concernant les marchandises faisant l'objet d'une demande de réduction ou d'exonération, registre de suivi des demandes |
Conditions de dédouanement et remboursement des droits de douane | Avis relatifs aux importations et aux exportations, plans de production, ordres de fabrication, demandes de remboursement, etc. |
Origine des marchandises | Documents relatifs à l'application des taux tarifaires conventionnels liés à l'origine |
Classement tarifaire | Décisions préalables de classement tarifaire, notices descriptives des produits traités, documents justifiant le classement tarifaire, etc. |
Voir plus
Clôture du contrôle et voies de contestation
À l'issue du contrôle douanier, une réunion d'évaluation est organisée, les observations du contribuable sont recueillies et les résultats lui sont notifiés. Les droits insuffisamment acquittés sont alors recouvrés ou les infractions douanières sont traitées.
Le contribuable peut alors utiliser les différentes voies de contestation prévues à chaque étape, notamment l'examen préalable de la régularité avant l'imposition, la réclamation, la demande de réexamen et la requête en décision par voie administrative.
S'il entend encore contester la décision après la requête en décision par voie administrative, il peut engager un contentieux administratif dans un délai de 90 jours. L'action est alors portée devant un tribunal administratif coréen.
Pour exercer ces voies de contestation, il est indispensable de rassembler les éléments permettant de répondre à une atteinte aux droits ou à une imposition et à un recouvrement injustifiés.
Mesure de notification douanière
La mesure de notification prise par le bureau de douane est un acte administratif par lequel celui-ci enjoint, pour une violation de la Loi sur les douanes considérée comme relativement mineure, de verser une somme équivalente à une amende pénale et à la confiscation de la valeur équivalente, ainsi que de remettre les biens devant être confisqués.
Cette mesure ne constitue pas un antécédent pénal.
Le paiement de l'amende ou l'exécution de la mesure de notification produit les mêmes effets qu'un jugement définitif rendu par un tribunal. À défaut d'exécution, l'affaire peut donner lieu à une dénonciation au parquet et suivre une procédure pénale.
4. Contrôle douanier | Protection des droits du contribuable et mesures coercitives
Les droits du contribuable sont légalement garantis dans le cadre d'un contrôle douanier.
Avant le début du contrôle, le bureau de douane doit obligatoirement expliquer et remettre au contribuable la charte de ses droits. Le contribuable bénéficie ainsi notamment du droit de s'opposer à un élargissement du périmètre du contrôle, d'en demander la suspension et de se faire assister par un représentant.
En outre, l'élargissement de la période, des domaines ou des marchandises concernés par le contrôle requiert l'autorisation préalable du responsable de la protection des contribuables, au plus tard 3 jours avant la fin du contrôle.
Domaines dans lesquels la protection des droits peut être demandée
Avant que le directeur du bureau de douane n'ait définitivement statué, le contribuable peut demander la protection de ses droits au responsable de la protection des contribuables lorsqu'un agent des douanes abuse de son pouvoir discrétionnaire ou porte indûment atteinte à ses droits dans le cadre de l'exécution, en cours ou prévue, des mesures relevant de l'administration douanière.
- Autorisation d'élargir le périmètre du contrôle douanier
- Demande de prolongation ou de suspension temporaire de la durée du contrôle douanier
- Prolongation de la durée de conservation temporaire des livres et autres documents
- Décision de ne pas délivrer une facture fiscale d'importation rectifiée, décision relative à sa délivrance, etc.
Toutefois, les demandes de protection relatives à une enquête sur des infractions douanières, à une enquête sur les opérations de change ou à un contrôle en matière de change ne relèvent pas des missions du responsable de la protection des contribuables.
Possibilité de mesures coercitives
Le contrôle douanier est une procédure d'enquête quasi judiciaire qui ne s'arrête pas à la procédure administrative et peut comporter des mesures coercitives.
Le refus de fournir des documents sans motif légitime peut entraîner une amende administrative et une saisie. Lorsqu'une violation de la Loi sur les douanes ou d'une autre règle est manifeste, ou qu'une fausse déclaration est faite en réponse aux questions d'un agent des douanes, le contrôle peut être converti en enquête préliminaire sur une infraction et donner lieu à une dénonciation pénale ou à une peine d'amende.
Si nécessaire, des mesures coercitives peuvent également être utilisées, notamment la demande d'informations sur des comptes financiers, l'interdiction de sortir des marchandises d'un entrepôt sous douane ou la demande de documents à un tiers aux fins de vérification des opérations de change.
Les entreprises doivent porter une attention particulière à ces mesures et préparer leur défense.
[Principales violations de la loi]
Articles connexes

Protocole d'accord pour une expansion mondiale avec le Groupe des douanes et du commerce international et le Centre de conseil en douane et commerce international

Inquiétudes concernant les dommages causés à l'industrie nationale en raison de l'abolition des exonérations de droits de petite valeur sur les produits chinois aux États-Unis
5. Contrôle douanier | Conseils pratiques à l'intention des entreprises contrôlées
Avant le début du contrôle douanier, il est souhaitable que le contribuable constitue une équipe interne chargée d'y répondre.
Il est également souhaitable de définir les modalités de réponse avec un avocat en droit douanier ou un expert en douane.
À la date d'ouverture du contrôle, les agents chargés de celui-ci visitent l'établissement du contribuable ou reçoivent les documents transmis sur pièces, puis procèdent à une inspection ou à une analyse selon le périmètre du contrôle. En présence d'un motif légitime, il est possible d'en demander la suspension ou le report.
Le délai de communication des documents peut également être prolongé dans certains cas. Toutefois, un retard ou un refus sans motif légitime peut entraîner des conséquences défavorables, notamment une amende administrative et une prolongation de la durée du contrôle. Il est donc recommandé de répondre au contrôle avec l'assistance d'un professionnel.
Dans le cadre d'un contrôle douanier, la gestion préalable des risques est plus importante encore que la réponse aux demandes des agents des douanes.
L'équipe dédiée de notre cabinet, composée d'avocats en droit douanier et d'experts en matière douanière, peut élaborer les stratégies suivantes.
• Examen des déclarations d'importation, des certificats d'origine au titre des ALE et des réductions ou exonérations accordées au cours des 5 dernières années
• Assistance à la constitution d'une équipe interne regroupant notamment les services comptables, douaniers et chargés de l'origine des marchandises
• Présence d'un avocat en droit douanier et d'un expert en matière douanière lors du contrôle
• Examen d'une mesure de notification douanière susceptible de permettre une clôture anticipée du contrôle
• Suivi des voies de contestation relatives aux droits de douane supplémentaires recouvrés par le bureau de douane
• En cas de transmission au parquet, suivi de l'affaire par l'avocat ayant participé à la réponse au contrôle
Voir plus
Articles connexes


Découvrez aussi les contenus vidéo
associés à ce cas.

[Point culminant] Webinaire sur les contre-mesures en préparation à l'inspection régulière des changes par le service des douanes coréen















