CONTENTS
- 1. Remboursement des droits de douane | Dispositif essentiel pour améliorer la compétitivité-prix

- - Matières premières admissibles au remboursement
- - Produits soumis à des restrictions de remboursement des droits de douane
- 2. Remboursement des droits de douane | Définition et classification des modalités
- - Modalités du remboursement individuel et du remboursement forfaitaire simplifié
- 3. Remboursement des droits de douane | Procédure de remboursement et méthode de contrôle
- - Méthode de calcul des quantités requises et procédure d’examen préalable
- - Méthode de calcul du remboursement des droits de douane
- - Versement du remboursement et sanctions applicables aux infractions douanières
- 4. Remboursement des droits de douane | Précautions à prendre par les entreprises présentant une demande

1. Remboursement des droits de douane | Dispositif essentiel pour améliorer la compétitivité-prix
Le remboursement des droits de douane est un dispositif essentiel qui réduit les charges des entreprises exportatrices et accélère la rotation de leurs capitaux, améliorant ainsi leur compétitivité-prix.
Pour les fabricants qui utilisent des matières premières importées afin de produire des biens destinés à l’exportation ou à l’obtention de devises, les droits de douane et autres impositions acquittés se répercutent directement sur les coûts d’exportation. Leur remboursement exerce donc une influence concrète sur la rentabilité et la compétitivité de l’entreprise.
Alors que l’instabilité des chaînes d’approvisionnement mondiales et les fluctuations des taux de change entraînent une hausse des coûts de fabrication, le remboursement des droits de douane retient l’attention comme moyen de préserver les liquidités.
Du point de vue des pouvoirs publics, ce remboursement favorise également les exportations, contribue à l’obtention de devises et renforce la compétitivité nationale.
 Matières premières admissibles au remboursement
Les matières premières pouvant donner lieu au remboursement des droits de douane et autres impositions, c’est-à-dire les matières premières destinées à l’exportation, sont les suivantes.
La quantité requise doit alors pouvoir être calculée de manière objective.
En outre, lorsque les matières premières produites en Corée et les matières premières importées sont identiques et peuvent être utilisées de manière interchangeable, les matières premières destinées à l’exportation sont réputées avoir été utilisées.
1. En cas de production de biens destinés à l’exportation
-Biens physiquement ou chimiquement incorporés aux produits exportés concernés
-Biens introduits et consommés dans le processus de production des produits exportés concernés (à l’exclusion des consommables indirectement utilisés pour leur production 0
-Emballages des produits exportés concernés
2. En cas d’exportation en l’état après l’importation
-Produits exportés concernés


Produits soumis à des restrictions de remboursement des droits de douane
Toutes les matières premières ne donnent pas lieu au remboursement des droits de douane.
Lorsqu’elles risquent de porter préjudice à l’industrie nationale ou d’en retarder sensiblement la croissance et le développement, le remboursement est limité selon un taux déterminé en application de la Loi sur les douanes coréenne.
- Produits soumis à des droits antidumping
- Produits soumis à des droits compensateurs au titre de subventions ou de primes
- Produits soumis à des droits de rétorsion en raison d’un risque d’atteinte aux intérêts commerciaux
2. Remboursement des droits de douane | Définition et classification des modalités
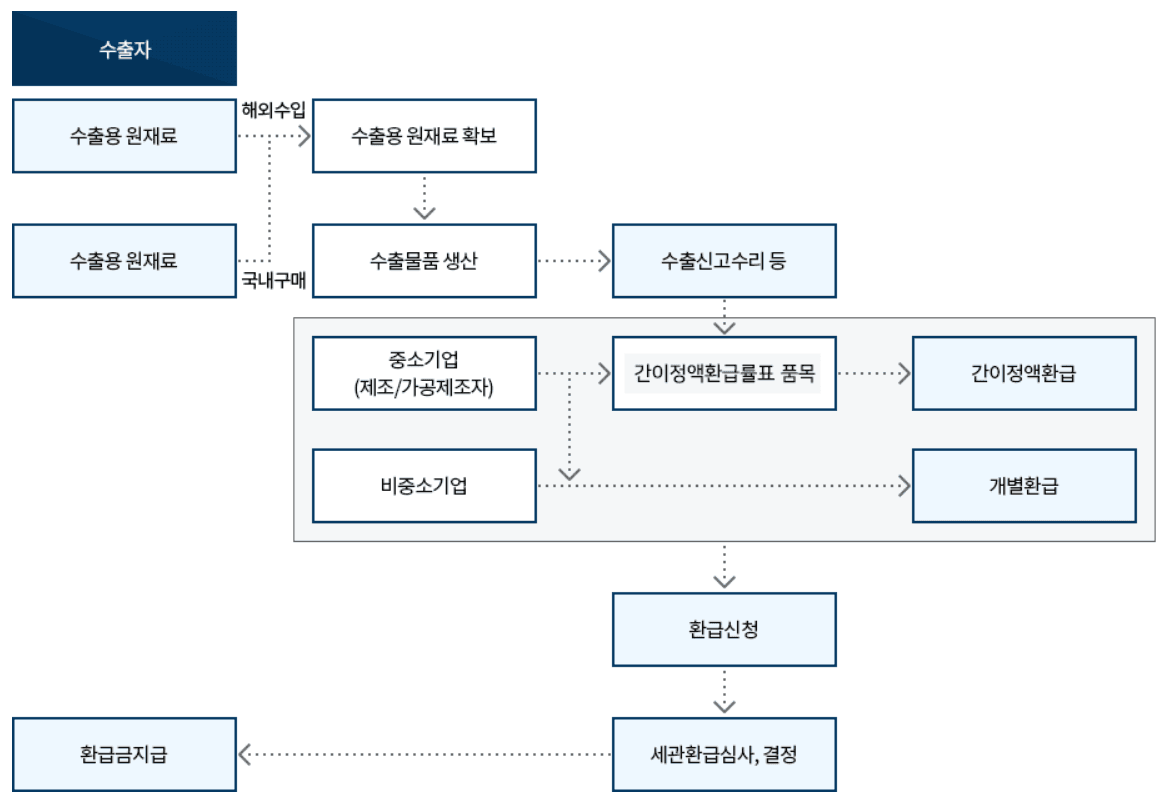
Le remboursement des droits de douane, dispositif permettant d’obtenir a posteriori le remboursement des droits acquittés sur les matières premières importées directement utilisées pour l’exportation, est régi par la « Loi sur les douanes de la République de Corée » et la « Loi portant dispositions spéciales relatives au remboursement des droits de douane et autres impositions sur les matières premières destinées à l’exportation » (ci-après la « Loi spéciale sur le remboursement des droits de douane »).
La demande de remboursement des droits de douane doit être présentée dans les 5 ans suivant la date à laquelle les marchandises ont été affectées à l’exportation ou à une opération assimilée. Sont remboursés les droits et autres impositions, notamment les droits de douane, la taxe additionnelle temporaire à l’importation et la taxe individuelle de consommation, acquittés sur les matières premières destinées à l’exportation qui ont été importées au cours des 2 années précédant le dernier jour de la date d’affectation à l’exportation ou à une opération assimilée, cette période correspondant au délai d’exécution de l’exportation.
Les modalités de remboursement des droits de douane peuvent être classées principalement comme suit.
- Remboursement individuel : remboursement calculé sur la base des opérations réelles d’importation et d’exportation ainsi que de l’utilisation effective des matières premières
- Remboursement forfaitaire simplifié : montant calculé en appliquant un taux de remboursement déterminé à la valeur des exportations, principalement pour les petites et moyennes entreprises
Modalités du remboursement individuel et du remboursement forfaitaire simplifié
Dans le cadre du remboursement individuel, le montant des droits acquittés lors de l’importation des matières premières utilisées pour fabriquer les produits exportés est calculé, puis remboursé.
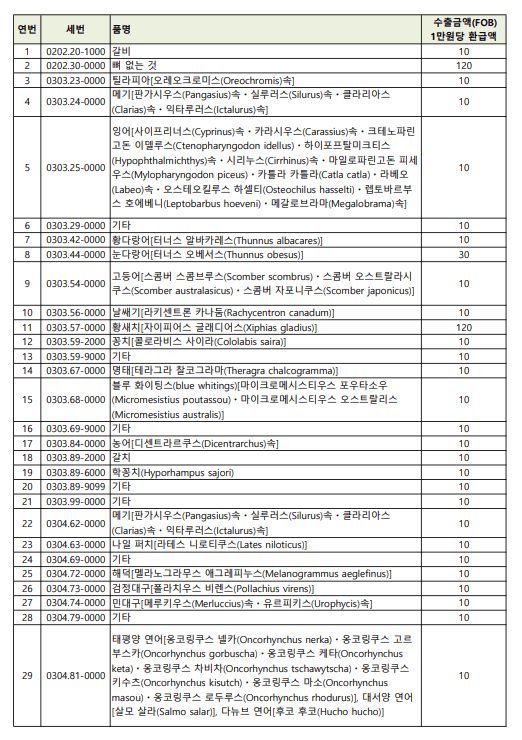
En cas d’exportation d’un produit admissible au régime forfaitaire simplifié, un montant déterminé est versé à titre de remboursement pour chaque tranche de 10 000 wons sud-coréens de valeur exportée.
3. Remboursement des droits de douane | Procédure de remboursement et méthode de contrôle
| Importation des matières premières (matières premières admissibles au remboursement) → fabrication et transformation → produits et exportation (exportation admissible au remboursement) → demande de remboursement des droits de douane |
Le déroulement général du remboursement des droits de douane est le suivant, selon le régime du remboursement individuel.
Importation des matières premières | -Montant des droits acquittés sur les matières premières importées de l’étranger -En cas d’achat en Corée, justification des droits acquittés au moyen notamment d’un certificat de paiement des impositions sur les matières premières de base, d’un certificat de ventilation des impositions à l’importation ou d’un certificat d’imposition moyenne |
Fabrication des produits exportés | -Incorporation physique ou chimique des matières premières importées dans les produits exportés -Les biens introduits et consommés au cours du processus de production des produits exportés ainsi que leurs emballages font également partie des matières premières admissibles au remboursement |
Calcul des quantités requises | -Calcul des quantités requises pour produire les biens exportés selon la méthode des quantités déterminées par l’entreprise, la méthode des quantités standard, etc. |
Demande de remboursement | -Demande de remboursement dans les 5 ans suivant la date d’affectation à l’exportation ou à une opération assimilée |
Versement du remboursement | -Examen de la validité des documents présentés et détermination du montant à rembourser |
Contrôle a posteriori | -Virement sur le compte indiqué dans la demande -Possibilité d’un contrôle de l’exactitude après le versement du remboursement |
Méthode de calcul des quantités requises et procédure d’examen préalable
Lorsqu’il ne s’agit pas de la quantité totale requise pour l’opération concernée, celle-ci est calculée comme suit.
Quantité requise = quantité de produits exportés × quantité nette par unité (quantité de conception par unité, quantité requise par unité pour une période déterminée, quantité requise par unité pour 1 exercice comptable, etc.)
Avant de présenter leur demande de remboursement, les entreprises peuvent demander au directeur du bureau de douane de vérifier préalablement, entre autres, si le calcul de la quantité requise est approprié.
Cette procédure permet de résoudre les difficultés liées aux calculs complexes, notamment pour déterminer si les matières premières sont admissibles au remboursement ou pour calculer les sous-produits. Elle permet également d’éviter une récupération ultérieure des sommes indûment remboursées ou un remboursement insuffisant résultant d’un calcul erroné.
Le résultat de l’examen préalable des quantités requises est valable pendant 1 an à compter de la réception de sa notification.
En outre, si les faits n’ont pas changé depuis la demande précédente, une demande de renouvellement peut être présentée au plus tard 2 mois avant l’expiration de la période de validité.
Il est possible de demander un examen préalable des quantités requises en fournissant des explications sur les produits et les matières premières faisant l’objet de la demande ainsi que sur le processus de fabrication. Les documents suivants doivent alors être présentés.
Méthode de calcul du remboursement des droits de douane
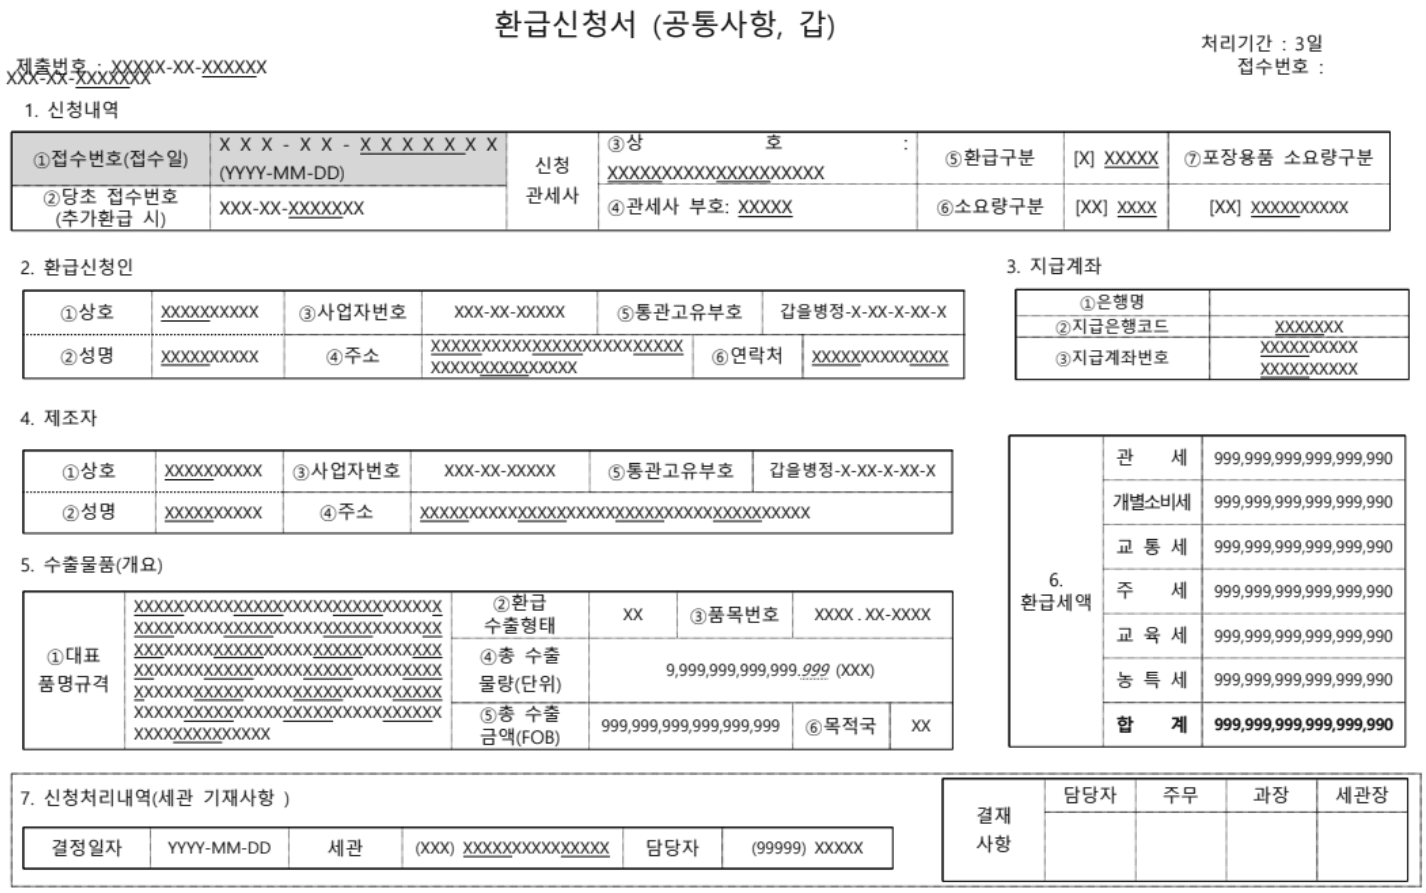
Le demandeur du remboursement établit les documents calculant les quantités de matières premières requises pour les produits exportés, puis le montant du remboursement est calculé sur la base du relevé correspondant.
Lorsque l’utilisation de matières premières destinées à l’exportation permet de produire 2 produits ou plus, les droits de douane et autres impositions sont remboursés en fonction de la valeur des produits fabriqués.
En outre, lorsqu’une variation du taux des droits de douane ou du prix à l’importation, l’application de plusieurs taux douaniers ou une autre circonstance risque d’entraîner un remboursement excessif ou insuffisant, le remboursement peut être ajusté en fixant une courte période de validité ou une quantité déterminée.
Versement du remboursement et sanctions applicables aux infractions douanières
Une fois le montant du remboursement des droits de douane et des autres impositions déterminé, le directeur du bureau de douane rembourse les droits et autres impositions acquittés sur les matières premières destinées à l’exportation des marchandises concernées qui ont été importées au cours des 2 années précédentes.
Le remboursement est versé sur le compte indiqué par le demandeur.
Lorsque le remboursement est refusé alors que le contribuable en remplit les conditions, celui-ci peut demander une notification écrite ou contester le refus, notamment par la voie d’une réclamation.
- Réclamation : présentée auprès du bureau de douane dans un délai de 90 jours
- Demande de réexamen ou examen par le Conseil d’audit et d’inspection : auprès du Service national des impôts ou du Conseil d’audit et d’inspection de la République de Corée dans un délai de 90 jours
- Contentieux administratif : saisine du tribunal administratif coréen dans un délai de 90 jours
Toutefois, lorsqu’un remboursement excessif résulte notamment d’un faux calcul des quantités requises, d’un double remboursement ou de la falsification d’un certificat de paiement des impositions sur les matières premières, les sommes concernées font l’objet d’un recouvrement distinct, assorti notamment d’une majoration fiscale.
En outre, une personne mise en cause pour une infraction douanière peut, à l’issue de l’enquête et de la décision des agents des douanes, encourir les peines suivantes.
Obtention d’un remboursement des droits de douane par des moyens mensongers ou frauduleux | Peine d’emprisonnement avec travail de 3 ans au plus ou amende pénale n’excédant pas 5 fois le montant des droits remboursés ; la tentative est également punissable |
Établissement d’un faux relevé de calcul des quantités requises, délivrance irrégulière d’un certificat de paiement des impositions sur les matières premières de base, etc. | Peine d’emprisonnement avec travail de 3 ans au plus ou amende pénale de 20 millions de wons sud-coréens au plus |
Conservation insuffisante des documents relatifs au remboursement des droits de douane (durée de conservation de 5 ans) | Amende pénale de 20 millions de wons sud-coréens au plus |
Défaut de présentation des documents relatifs au remboursement des droits de douane | Amende pénale de 10 millions de wons sud-coréens au plus |
Articles connexes
4. Remboursement des droits de douane | Précautions à prendre par les entreprises présentant une demande
Pour obtenir le remboursement des droits de douane, il est indispensable d’examiner notamment les déclarations d’importation et d’exportation, les registres d’achat des matières premières, les relevés d’expédition des produits, les certificats de paiement des impositions, les registres de sortie des matières premières de l’entrepôt et les schémas des processus de fabrication.
Le directeur du bureau de douane examine alors de manière globale la validité du montant remboursé, le caractère approprié de la demande de remboursement forfaitaire simplifié et la fiabilité de l’historique des remboursements de l’entreprise, entre autres éléments.
Le remboursement des droits de douane constitue un droit légitime garanti par la loi. Toutefois, son utilisation incorrecte, intentionnelle ou par négligence, peut également entraîner des risques juridiques importants.
Il convient donc de contrôler régulièrement les quantités requises, d’utiliser les dispositifs tels que l’examen préalable et de préparer des registres informatisés transparents en vue de la demande de remboursement.
Notre cabinet fournit des services de conseil en matière de remboursement des droits de douane par l’intermédiaire d’une équipe composée d’avocats spécialisés en droit douanier et d’experts en douane.
| ▶ Conseil pour la mise en place d’un système automatisé reliant les historiques d’importation, de production et d’exportation |
| ▶ Audits internes périodiques et conseil d’experts pour prévenir les erreurs et gérer les risques |
| ▶ Sélection d’une méthode adaptée, telle que la méthode des quantités déterminées par l’entreprise ou celle des quantités standard |
▶ Assistance à la simplification de la procédure lorsque le remboursement forfaitaire simplifié peut être utilisé |
Voir plus