


解決事例
関税法違反 | 輸入制限品目の虚偽申告による関税法違反の疑い、実刑回避
関税法違反について支援をご依頼いただいた依頼者の事例です。輸入禁止物品の輸入により関税法違反の疑いを受けた依頼者を支援し、実刑を防いだ事例です。
1. 関税法違反の疑いで支援をご依頼いただいた依頼者
関税法違反の疑いで支援をご依頼いただいた依頼者の事例です。
依頼者らは、建設資材および合成ゴム製品を生産する会社の社内取締役として、数十年間にわたり特定の原材料を輸入し、家業を継いできました。
ところが、法令の改正により、従来正常に輸入してきた合成樹脂系スクラップが突然、輸入禁止の廃棄物に指定され、これにより原材料を確保できない状況に置かれることになりました。
工場が停止する危機の中で、依頼者らは原材料の形状を圧着または切断し、あたかも合成樹脂シートまたはストリップ製品であるかのように装ったうえで、系列会社の名義で虚偽申告を行い、通関を試みることになりました。
しかし、税関の通関過程で実際の物品と申告内容が一致しない事実が確認され、結局、依頼者らは関税法違反の疑いで起訴されました。
関税法違反に関するよくある質問
Q. 関税法違反にはどのような行為が含まれますか?
A. 関税法違反というと、密輸入だけを思い浮かべる場合が多くあります。
しかし実際には、△申告せずに物品を搬入する場合 △申告はしたものの実際の物品と異なる内容で申告する場合 △税金を少なく納めるために価格や税率を偽って申告する場合 △輸入に必要な許可・承認を受けずに、または不正な方法で輸入する場合 △申告書に必須記載事項を虚偽で記入する場合など、いずれも関税法違反に該当し得ます。
Q. 関税法違反で摘発された場合、処罰の程度はどのくらいですか?
A. 事案の性質によって処罰の程度は大きく異なります。
禁止品の輸出入 | 7年以下の懲役または7千万ウォン以下の罰金 |
密輸入 | 5年以下の懲役、または関税額の10倍と物品原価のうち高い金額以下の罰金 |
関税逋脱 | 3年以下の懲役、または逋脱した関税の5倍と物品原価のうち高い金額以下の罰金 |
輸入制限回避のための分割輸入 | 3年以下の懲役または物品原価以下の罰金 |
Q. 「虚偽申告」と「密輸入」はどのように違うのですか?
A. 二つの概念は類似していますが、違いがあります。
虚偽申告とは、申告書に必須記載事項を事実と異なる内容で記入することを意味します。
一方、密輸入は、そもそも申告をしないか、申告内容とまったく異なる物品を持ち込む場合です。
事案の具体的な事実関係がどちらに該当するかを正確に見極めることが不可欠です。
Q. 環境規制や廃棄物規制とも関連がありますか?
A. 輸入物品が「廃棄物」に該当する場合、関税法だけの問題ではなく、廃棄物の国家間移動に関する法律まで同時に違反することとなり、二重の制裁が科される可能性があります。
したがって、原材料が廃棄物に分類され得るか、別途、環境部の許可が必要かどうかを必ず確認する必要があります。
Q. 捜査段階ではどのように対応すべきですか?
A. 関税法事件では、初期に提出する資料と態度が重要です。
△品目分類・性状に関する資料 △税額逋脱の目的がなかったという点 △許可・承認手続きの補完に向けた努力 △問題となった物品の返送・廃棄の有無 △内部のコンプライアンス教育および再発防止対策などを十分に疎明することが必要です。これらの資料が認められれば、量刑において相当な参酌を受けることができます。
Q. 自主申告や修正申告をすれば有利ですか?
A. 自主申告や修正申告は、減軽事由として作用し得ます。
ただし、刑事責任そのものが免除されるわけではなく、違反の類型や故意性の程度によって減軽の幅は異なります。
したがって、自主申告を検討している場合は、必ず専門家と相談して対応策を立てることが必要です。
2. 関税法違反の疑いを受けた依頼者のための弁護戦略
関税法違反の疑いを受けた依頼者のための弁護戦略の策定に取り組みました。
関税法違反の多数の事件を手がけてきた関税専門弁護士と、関税士資格を保有する関税専門委員が協力して対応にあたりました。
関税専門弁護士、自白および反省を強調
関税専門弁護士は、依頼者らが当該の疑いをすべて自白し、深く反省しているという点を強調しました。
また、本件は税金を逋脱したり計画的に密輸入しようとする意図によるものではなく、法改正による突然の原料の途絶で家業が存続の危機に追い込まれるという切迫した状況から生じたものであるという点を主張し、寛大な処分を求めました。
関税専門弁護士、綿密な犯行ではなかったことを強調
家業の存続の危機の中で、依頼者らは「形状を変えれば別の品目として輸入が可能かもしれない」という話を聞き、実際に数十年間まったく問題なく合法的に原料を輸入してきたという経験から、漠然とした期待と安易な判断をするに至りました。
関税専門弁護士は、依頼者らが最初から違法であることを明確に認識し、綿密に計画した犯行ではないという点を強調しました。
関税専門弁護士、再犯の可能性がないことを強調
関税専門弁護士は、問題となった物品はすべて直ちに返送処理され、事件後に当該工場を売却して当該原材料を用いた生産を完全に中止したため、再犯の可能性もまったくないという点を強調しました。
あわせて、今後は品目分類の事前審査と、関税・環境規制に関するコンプライアンス・プロセスを整備し、同じ問題が再発しないようにする計画であることを提出しました。
3. 関税法違反の疑い、実刑回避に成功
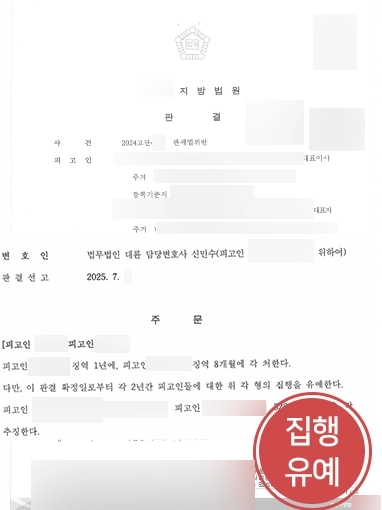
関税法違反の疑いを受けた依頼者らを支援した結果、裁判所は依頼者らの全面的な自白と反省、急激な法改正による不可避性、問題となった物品の全量返送および工場の売却などの事後措置をすべて考慮し、実刑の宣告に代えて執行猶予付き判決を言い渡しました。
本件は、関税法違反であっても、犯行の動機や経緯、事後措置、再犯の可能性の有無によって結果が大きく変わり得ることを示した事例でした。
特に輸入制限品目に関わる事案では、「形状や名称を変えて申告すればよい」という誤った助言を信じてそのまま実行した場合、重大な刑事責任を負う可能性があります。
したがって、輸入規制が変更されたり品目分類に争いがある場合は、必ず事前審査制度を活用するか、専門家の助言を得て、安全に手続きを進めることが重要です。
関税法違反、一人で対応できるのか?
関税法違反の疑いで捜査や裁判を受けることになると、多くの方が「弁護士を選任せずに一人で対応できるだろうか」という悩みを抱えます。
実際に、初期の対応を誤ると、意図せず犯罪の故意が認められたり、不必要に重い処罰を受けたりする可能性があります。
以下は、一人で対応する際に最低限留意すべき点です。
▶事実関係を明確に整理する
いつ、どのような物品をどのような方法で輸入したかを具体的に整理する必要があります。
税関申告書、契約書、船積書類、取引明細などを漏れなく確保しておくことが必要です。
「税額を減らそうとする目的があったのか」「許可・承認手続きを知らずに生じたのか」など、犯行の意図に関する部分を自ら整理しておくとよいでしょう。
▶許可・承認の有無の確認
問題となった物品が輸入制限品目か、廃棄物に該当するかを必ず確認する必要があります。
環境部、産業部など関連機関の許可が必要な物品を承認なしに輸入した場合は、当該事実を認めたうえで、補完する方法があったかを検討する必要があります。
▶反省文・嘆願書の準備
捜査段階で誠実に事実を認め、裁判の過程では反省文や嘆願書を提出することも役立ちます。
会社を経営している場合や従業員がいる場合は、「生計・雇用の維持に不可欠であった」という点を強調することができます。
▶再犯防止対策の策定
事件後は、同じ問題が再び発生しないよう、内部規定・コンプライアンスを整備することが必要です。
品目分類の事前審査制度、輸入前の専門家への助言を得る手続きなどを導入した事実を立証すれば、量刑において有利に作用する可能性があります。
本コンテンツは法務法人(有限)大倫の実際の業務事例をもとに一部脚色して作成されたものであり、著作権は当社に帰属します。
無断転載・複製・配布などの著作権侵害行為に対しては、関連法令に基づく措置が取られる場合があります。


関税法違反、より詳しく迅速に相談したい方は
専門弁護士に相談する
関連情報
この事例に関連する法律情報をご確認ください。
法律情報をもっと見る大倫の主な強み


大倫独自のAI・IT技術を 活用した訴訟戦略

240名以上の 主要メンバー

月間1,200件以上の 事件取扱経験
* 2025년 월평균 기준
大韓弁護士協会 広告規定 第4条第1号 遵守
見る

弁護士
法律相談のご予約
すべての相談は専門弁護士が検討したうえで
専門的に進めるため、予約制で実施しています。
電話相談
1800-7905
365日24時間 相談受付可能


オンライン相談
ご依頼者のための
リーガルサービスを提供します。

チャット相談
KakaoTalkチャンネル
法務法人 大倫 弁護士





前の記事
未成年者性犯罪 | 未成年者擬制強姦の容疑で実刑を回避した事例
次の記事
ストーカー刑事処分の回避事例 | ストーキング処罰、ストーキング起訴猶予による防御
一覧を見る






