CONTENTS
- 1. Международное налогообложение | Заключение межгосударственных налоговых соглашений

- - Заключенные соглашения и государства-участники
- 2. Международное налогообложение | Налоговая корректировка международных сделок
- - Определение взаимозависимости
- - Налогообложение обходных сделок с учетом их экономического содержания
- - Методы определения цены по принципу «вытянутой руки»
- - Сделки с участием третьих лиц и взаимозачетные сделки
- - Согласование с таможенной стоимостью
- 3. Международное налогообложение | Представление документации по международным сделкам
- - Ошибки при составлении постранового отчета
- 4. Международное налогообложение | Межгосударственное налоговое сотрудничество
- - Процедура взаимного согласования и арбитраж
- 5. Международное налогообложение | Система декларирования зарубежных финансовых счетов
- 6. Международное налогообложение | Применение глобального минимального налога
- 7. Международное налогообложение | Административные штрафы по Закону Республики Корея о координации международного налогообложения
- - Меры реагирования для компаний

1. Международное налогообложение | Заключение межгосударственных налоговых соглашений
В сфере международного налогообложения при сделках транснациональных компаний часто возникают конфликты налоговой юрисдикции и проблемы уклонения от уплаты налогов.
Для разрешения этих вопросов совершенствуются межгосударственные налоговые соглашения и внутреннее законодательство; одним из основных внутренних законов является «Закон Республики Корея о координации международного налогообложения».
Этот закон регулирует координацию налогообложения международных сделок, сотрудничество государств в налоговом администрировании, декларирование зарубежных активов и применение глобального минимального налога.
Если доход, прибыль или иной объект налогообложения по международной сделке фактически относится к иному лицу, налогоплательщиком признается лицо, которому относится такой доход или прибыль, и налоговое соглашение применяется в отношении этого лица.
В частности, Закон Республики Корея о координации международного налогообложения применяется преимущественно перед законодательством о государственных и местных налогах; при этом положения законов о подоходном и корпоративном налогах, касающиеся расчета по неправомерным сделкам, не применяются.
 Заключенные соглашения и государства-участники
В соответствии с Многосторонней конвенцией BEPS (Многосторонней конвенцией по выполнению мер, относящихся к налоговым соглашениям, в целях противодействия размыванию налоговой базы и перемещению прибыли) меры по противодействию BEPS автоматически включаются в действующие налоговые соглашения без проведения отдельных двусторонних переговоров между государствами-участниками.
Республика Корея как член ОЭСР и G20 участвует в Многосторонней конвенции BEPS в рамках международного сотрудничества.
Если налогоплательщик полагает, что определенное налоговое решение нарушает налоговое соглашение, он вправе в течение 3 лет подать возражение в любом из договаривающихся государств.
Количество государств, с которыми заключены другие соглашения, приведено ниже.
- Заключены соглашения об избежании двойного налогообложения : 96 государств
- Заключены соглашения об обмене налоговой информацией : 12 государств
- Многосторонняя конвенция о взаимной административной помощи по налоговым делам : 144 государства — участника конвенции


2. Международное налогообложение | Налоговая корректировка международных сделок
Если цена международной сделки с зарубежным взаимозависимым лицом ниже или выше цены, соответствующей принципу «вытянутой руки» (цены, применяемой в сделке резидента, корейского юридического лица или постоянного представительства в Республике Корея с лицом, не являющимся зарубежным взаимозависимым лицом), налогоплательщик вправе задекларировать налоговую базу и сумму налога, скорректированные исходя из такой цены, либо подать заявление об их корректировке.
(1) Декларирование цены по принципу «вытянутой руки» и заявление о корректировке (статья 6)
-При совершении сделки с зарубежным взаимозависимым лицом налоговую базу можно задекларировать или скорректировать исходя из цены, соответствующей принципу «вытянутой руки»
-При декларировании необходимо представить «Декларацию о корректировке цены сделки», «Документы, подтверждающие метод определения цены по принципу „вытянутой руки“» и другие документы
(2) Полномочия начальника налоговой инспекции по корректировке
-Налоговый орган вправе определить или скорректировать сумму налога исходя из цены, соответствующей принципу «вытянутой руки»
-Если один метод расчета применялся в течение нескольких налоговых периодов, соответствующий критерий должен применяться последовательно
Определение взаимозависимости
Налогообложение обходных сделок с учетом их экономического содержания
Структуры уклонения от уплаты налогов с использованием третьих лиц или нескольких сделок (обходные сделки) рассматриваются исходя из их экономического содержания как прямые сделки; применение налоговых соглашений к ним ограничивается.
В таком случае для предотвращения неблагоприятных последствий налогоплательщик должен самостоятельно доказать наличие законной деловой цели соответствующей сделки.
Методы определения цены по принципу «вытянутой руки»
Согласно Закону Республики Корея о координации международного налогообложения цена, соответствующая принципу «вытянутой руки», определяется с применением разумного метода из 6 перечисленных ниже.
Если сделка является экономически нерациональной либо ее фактическое содержание трудно установить, она может рассматриваться как реконструированная сделка.
Если компания намерена применять один и тот же метод расчета в течение определенного периода, она вправе подать в Национальную налоговую службу Республики Корея заявление о предварительном согласовании; при этом должна быть проведена процедура взаимного согласования между двумя государствами.
Предварительное согласование может быть отменено, в частности, при ненадлежащем соблюдении его условий или изменении налогового соглашения, вследствие которого содержание предварительного согласования перестало соответствовать новым положениям.
При подтверждении обоснованности метода расчета возможно освобождение от дополнительного сбора за занижение суммы в налоговой декларации.
Сделки с участием третьих лиц и взаимозачетные сделки
- При совершении косвенной сделки через взаимозависимое лицо правила трансфертного ценообразования применяются, если признается ее фактическое экономическое содержание
- Взаимозачетные сделки, предварительно согласованные сторонами, могут рассматриваться как единая сделка и корректироваться соответствующим образом
Согласование с таможенной стоимостью
- Возможно предварительное согласование таможенной стоимости для начисления таможенных платежей и цены по принципу «вытянутой руки» для целей государственных налогов
- Применение осуществляется после согласования между Национальной налоговой службой и Таможенной службой Республики Корея
- Если корректировка цены импортного товара привела к расхождению между суммой государственного налога и таможенных платежей, можно подать заявление о корректировке подоходного или корпоративного налога
Подробнее
3. Международное налогообложение | Представление документации по международным сделкам
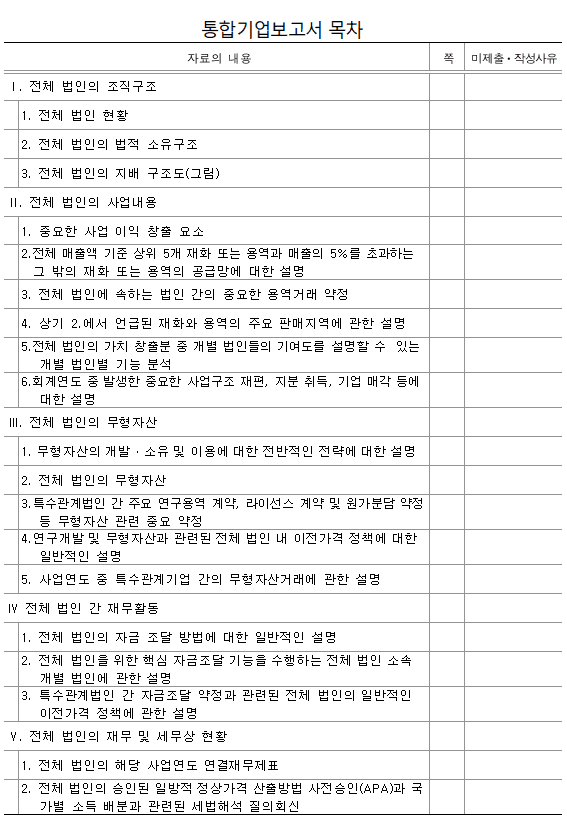
Налогоплательщики, у которых в связи с международными сделками возникла налоговая обязанность, должны представить начальнику налоговой инспекции сводный отчет по группе компаний, отчет по отдельной компании, пострановой отчет и иные документы в течение 12 месяцев с последнего дня месяца, в котором завершился соответствующий финансовый год.
Если конечная материнская компания является иностранным юридическим лицом или нерезидентом, пострановой отчет также должны представлять связанные компании в Республике Корея, входящие в транснациональную группу, чья выручка по консолидированной финансовой отчетности за предыдущий год превышает сумму, эквивалентную 750 миллионам евро.
При несоблюдении срока представления документов налоговый орган вправе произвести налогообложение на основании данных сопоставимых компаний.
Ошибки при составлении постранового отчета
Пострановой отчет содержит основные сведения о распределении доходов и уплаченных налогов по налоговым юрисдикциям, в которых присутствует транснациональная группа компаний, а также об основных видах экономической деятельности связанных компаний.
При его составлении возможны перечисленные ниже ошибки.
- В перечне связанных компаний необходимо указывать местный идентификационный номер налогоплательщика
- Данные о распределении должны быть пересчитаны в одну функциональную валюту и указаны в единой денежной единице
- В данных о распределении необходимо указывать полные суммы без десятичных знаков и без сокращения денежных единиц
- Налоговые юрисдикции в данных о распределении и в перечне связанных компаний должны полностью совпадать
4. Международное налогообложение | Межгосударственное налоговое сотрудничество
Компетентные органы Республики Корея вправе обмениваться с компетентными органами договаривающегося государства налоговой информацией для начисления и взыскания налогов, рассмотрения налоговых возражений и осуществления уголовного преследования.
Процедура взаимного согласования и арбитраж
Если применение или толкование налогового соглашения требует консультаций с договаривающимся государством, можно обратиться к министру экономики и финансов, руководителю Национальной налоговой службы Республики Корея или иному компетентному органу с заявлением о начале процедуры взаимного согласования.
Процедура не начинается, если уже имеется вступившее в законную силу решение корейского или иностранного суда, заявление подано лицом, не имеющим права на обращение согласно налоговому соглашению, либо налогоплательщик намеревается использовать процедуру взаимного согласования для уклонения от уплаты налогов.
Необходимо учитывать, что по истечении 3 лет со дня, когда стало известно о налогообложении, подать заявление о начале процедуры взаимного согласования невозможно.
После завершения процедуры взаимного согласования достигнутое соглашение имеет приоритет перед внутренним законодательством; сроки обжалования и предельный срок начисления налога продлеваются.
5. Международное налогообложение | Система декларирования зарубежных финансовых счетов
Это система, в соответствии с которой резидент или корейское юридическое лицо обязаны декларировать сведения о зарубежных финансовых счетах, если общая сумма остатков на таких счетах хотя бы в один из последних дней каждого месяца соответствующего года превышает 500 миллионов южнокорейских вон; сведения об этих счетах необходимо подать в налоговый орган по месту учета в 6-м месяце (июне) следующего года.
Лица, обязанные подавать декларацию : резиденты или корейские юридические лица, имеющие счета, открытые в компаниях или у операторов виртуальных активов, если остаток превышает установленный порог (некоторые лица, включая иностранных резидентов, зарубежных граждан Республики Корея и сотрудников международных организаций, освобождаются от этой обязанности)
Срок декларирования : с 1 по 30 июня (6-й месяц)
Способ декларирования : через систему Hometax или налоговый орган (с указанием имени или наименования, адреса, номера счета, максимального остатка и сведений о связанных лицах)
Неисполнение обязанности по декларированию : при непредставлении декларации или занижении суммы налагается административный штраф в размере 10% соответствующей суммы (предельная сумма штрафа — 1000000000 KRW)
Незадекларированная сумма свыше 5 миллиардов : возможно раскрытие персональных сведений о нарушителе, включая имя, наименование юридического лица, возраст, профессию и адрес, применение меры в форме уведомления и уголовное наказание (максимальный срок лишения свободы составляет 2 года либо назначается штраф в размере от 13% до 20% незадекларированной или заниженной суммы)
6. Международное налогообложение | Применение глобального минимального налога
Международно согласованные правила глобального минимального налога направлены на противодействие уклонению от уплаты налогов и размыванию налоговой базы посредством перемещения прибыли транснациональных групп компаний и предусматривают налогообложение по ставке не ниже минимальной ставки 15%.
Если фактическая налоговая ставка, примененная определенным государством к транснациональной компании, ниже 15%, другие государства дополнительно взыскивают сумму, соответствующую разнице.
Правила применяются преимущественно к транснациональным группам компаний, выручка которых превышала 750 миллионов евро как минимум в 2 из 4 финансовых лет, в том числе к группам, имеющим постоянные представительства или дочерние компании за рубежом.
Государственные предприятия, международные организации, пенсионные фонды, некоммерческие организации и некоторые другие субъекты исключены из сферы применения.
7. Международное налогообложение | Административные штрафы по Закону Республики Корея о координации международного налогообложения
За неисполнение обязанностей, установленных Законом Республики Корея о координации международного налогообложения, законодательством Республики Корея предусмотрены административные санкции, включая административные штрафы.
Непредставление документации, включая сведения о международных сделках и декларацию с информацией о глобальном минимальном налоге, либо представление недостоверных сведений | Административный штраф в размере до 100 миллионов южнокорейских вон |
Неисполнение требования об устранении нарушения путем представления документов в течение 30 дней | Административный штраф в размере до 200 миллионов южнокорейских вон |
Непредставление корейским юридическим лицом документации по сделке с гибридным финансовым инструментом при наличии обязанности по ее представлению либо представление недостоверных сведений | Административный штраф в размере до 30 миллионов южнокорейских вон |
Непредоставление финансовой информации | |
Непредставление декларации о зарубежных финансовых счетах или занижение декларируемой суммы | Административный штраф в размере до 20% незадекларированной или заниженной разницы |
Неисполнение обязанности по представлению документации зарубежным местным юридическим лицом, в частности в отношении резидентов, осуществляющих прямые зарубежные инвестиции | Административный штраф в размере до 50 миллионов южнокорейских вон |
Меры реагирования для компаний
- Использование предварительного согласования (APA) по вопросам трансфертного ценообразования, обходных сделок и другим вопросам
- Создание единой системы отчетности для управления рисками, связанными с представлением документации
- Формирование структуры сделок с учетом реальной деловой цели
- Учет правил о непризнании чрезмерных процентов в составе расходов и о доходе, приравниваемом к дивидендам
- Ведение сведений о бенефициарных владельцах и создание системы работы с финансовой информацией
- Подготовка к применению мер BEPS и международной налоговой проверке
Юрист по международному налогообложению может консультировать по широкому кругу налоговых вопросов, связанных с выходом иностранных компаний на рынок Республики Корея и зарубежными инвестициями корейских компаний.
Налоговое консультирование по вопросам анализа структурных налоговых рисков транснациональных компаний, трансфертного ценообразования, толкования налоговых соглашений и разрешения споров с налоговыми органами способствует ведению международной деятельности корпоративных клиентов.
По вопросам толкования корейского и иностранного налогового законодательства, правоприменительной практики и разработки соответствующей стратегии можно обратиться в нашу юридическую фирму.
Для комплексного сопровождения формируется экспертная группа, в которую входят юристы по международному и внутреннему налогообложению, бухгалтеры, налоговые специалисты и иностранные юристы — консультанты по праву США.
Подробнее