CONTENTS
- 1. Закон Республики Корея о корпоративном налоге | Налоговая обязанность и объекты налогообложения

- - Налогоплательщики
- - Объекты налогообложения
- 2. Закон Республики Корея о корпоративном налоге | Система налоговых ставок
- - Ставки налога на доход за каждый финансовый год
- - Отдельные ставки для дохода от отчуждения земли и иного имущества
- - Налогообложение нераспределенного дохода
- 3. Закон Республики Корея о корпоративном налоге | Срок подачи декларации и документы
- - Сроки подачи декларации и уплаты
- - Документы, подлежащие представлению
- 4. Закон Республики Корея о корпоративном налоге | Порядок подачи декларации по корпоративному налогу
- - Понятие налоговой корректировки
- - Статьи налоговой корректировки
- - Виды налоговой корректировки
- - Система подачи декларации с внешней налоговой корректировкой
- - Электронная подача декларации по корпоративному налогу
- 5. Закон Республики Корея о корпоративном налоге | Основные налоговые вычеты и льготы
- - Налоговые вычеты и льготы для малых и средних предприятий
- - Налоговые вычеты и льготы для всех предприятий
- 6. Закон Республики Корея о корпоративном налоге | Контрольный перечень
- - Система юридической помощи адвокатов, специализирующихся на налоговом праве

1. Закон Республики Корея о корпоративном налоге | Налоговая обязанность и объекты налогообложения
Согласно Закону Республики Корея о корпоративном налоге юридические лица, ведущие деятельность в Республике Корея, обязаны уплачивать корпоративный налог с определенных видов дохода независимо от того, являются они корейскими или иностранными.
 Налогоплательщики
Согласно Закону Республики Корея о корпоративном налоге юридические лица, относящиеся к следующим категориям, обязаны уплачивать корпоративный налог.
Вид юридического лица | Объем обязанности по уплате корпоративного налога |
Корейское юридическое лицо | Все доходы, полученные в Республике Корея и за рубежом |
Иностранное юридическое лицо | Только доходы из источников в Республике Корея |
Корейским юридическим лицом признается юридическое лицо, головной офис, основное место деятельности или место фактического управления которого находится в Республике Корея.
Иностранным юридическим лицом признается юридическое лицо, головной офис или основное место деятельности которого находится за рубежом и которое относится к одной из следующих категорий (часть 2 статьи 2 Указа о применении Закона Республики Корея о корпоративном налоге)
2. Организация, все участники которой являются участниками с ограниченной ответственностью
3. Удалено
4. Иностранная организация, если корейская организация того же или наиболее сходного вида является юридическим лицом согласно Торговому (коммерческому) кодексу Республики Корея или иному законодательству Республики Корея
→ Применяется к финансовым годам, начинающимся после 2013.1.1.
* Руководитель Национальной налоговой службы Республики Корея вправе опубликовать перечень видов иностранных юридических лиц согласно указанным критериям классификации (часть 3 статьи 2 Указа о применении Закона Республики Корея о корпоративном налоге). В настоящее время соответствующее уведомление не принято.
Объекты налогообложения
: доход от обычной хозяйственной деятельности, отчуждения активов и иных операций
∙ Ликвидационный доход
: доход в виде остаточного имущества, возникающий при прекращении и ликвидации юридического лица
∙ Доход от отчуждения земли и иного имущества
: отдельно облагаемый доход от отчуждения жилья, прилегающих земельных участков, земли, не используемой для хозяйственной деятельности, и иного имущества
∙ Нераспределенный доход
: доход юридического лица с собственным капиталом свыше 50 миллиардов южнокорейских вон, не направленный на предусмотренные законом цели


2. Закон Республики Корея о корпоративном налоге | Система налоговых ставок
Согласно Закону Республики Корея о корпоративном налоге к корпоративному налогу применяются дифференцированные ставки в зависимости от размера налоговой базы.
Применяемая ставка зависит, в частности, от вида юридического лица — коммерческого, некоммерческого, кооперативного и иного — и вида дохода, включая доход за соответствующий финансовый год и ликвидационный доход.
Ставки налога на доход за каждый финансовый год
Коммерческие юридические лица
Ко всем корейским и иностранным юридическим лицам, осуществляющим обычную коммерческую деятельность, применяется следующая система ставок.
Размер налоговой базы | Ставка | Прогрессивный вычет |
Не более 200 миллионов южнокорейских вон | 9% | - |
Свыше 200 миллионов ~ не более 20 миллиардов южнокорейских вон | 19% | 20 миллионов южнокорейских вон |
Свыше 20 миллиардов ~ не более 300 миллиардов южнокорейских вон | 21% | 420 миллионов южнокорейских вон |
Свыше 300 миллиардов южнокорейских вон | 24% | 9 миллиардов 420 миллионов южнокорейских вон |
Ликвидационный доход коммерческого юридического лица также подлежит налогообложению.
Некоммерческие юридические лица
К доходу некоммерческого юридического лица от приносящей доход деятельности применяются те же ставки.
В отличие от коммерческих юридических лиц, ликвидационный доход некоммерческого юридического лица не подлежит налогообложению.
Размер налоговой базы | Ставка | Прогрессивный вычет |
Не более 200 миллионов южнокорейских вон | 9% | - |
Свыше 200 миллионов ~ не более 20 миллиардов южнокорейских вон | 19% | 20 миллионов южнокорейских вон |
Свыше 20 миллиардов ~ не более 300 миллиардов южнокорейских вон | 21% | 420 миллионов южнокорейских вон |
Свыше 300 миллиардов южнокорейских вон | 24% | 9 миллиардов 420 миллионов южнокорейских вон |
Кооперативные юридические лица
Согласно статье 72 Закона Республики Корея об ограничении специальных налоговых льгот к кооперативным юридическим лицам применяются специальные налоговые ставки.
Ликвидационный доход кооперативных юридических лиц также не подлежит налогообложению.
Размер налоговой базы | Ставка | Прогрессивный вычет |
Не более 2 миллиардов южнокорейских вон | 9% | Нет |
Свыше 2 миллиардов южнокорейских вон | 12% | 60 миллионов южнокорейских вон |
Отдельные ставки для дохода от отчуждения земли и иного имущества
В отличие от обычного дохода, доход от отчуждения земли, жилья, прав на заселение и иных объектов облагается отдельно, а ставка повышенного налогообложения зависит от наличия государственной регистрации.
Категория | Зарегистрированное имущество | Незарегистрированное имущество |
Отчуждение жилья, определенного указом президента Республики Корея, включая прилегающий земельный участок | 20% | 40% |
Право члена кооператива на заселение и право на приобретение строящегося объекта | 20% | |
Отчуждение земли, не используемой для хозяйственной деятельности | 10% | 40% |
Налогообложение нераспределенного дохода
Если предприятие с собственным капиталом свыше 50 миллиардов южнокорейских вон не направляет прибыль в размере не менее установленной суммы на предусмотренные законом цели и сохраняет ее внутри компании, соответствующий доход облагается отдельным налогом.
Категория | Ставка |
〔Доход предприятия × нормативная ставка (70%) - (инвестиции + увеличение заработной платы + расходы на взаимовыгодное сотрудничество)〕 | 20% |
〔Доход предприятия × нормативная ставка (15%) - (увеличение заработной платы + расходы на взаимовыгодное сотрудничество)〕 | 20% |
Подробнее
3. Закон Республики Корея о корпоративном налоге | Срок подачи декларации и документы
Согласно Закону Республики Корея о корпоративном налоге налоговая база и сумма корпоративного налога должны быть окончательно определены, задекларированы и уплачены в течение 3 месяцев со дня окончания финансового года.
Срок подачи декларации зависит от даты закрытия отчетного периода. Если последний день срока приходится на официальный выходной день или субботу, срок переносится на следующий рабочий день.
Сроки подачи декларации и уплаты
Категория | Установленный законом срок подачи декларации |
Юридические лица с отчетным годом, заканчивающимся в декабре | 31 марта |
Юридические лица с отчетным годом, заканчивающимся в марте | 30 июня |
Юридические лица с отчетным годом, заканчивающимся в июне | 30 сентября |
Юридические лица с отчетным годом, заканчивающимся в сентябре | 31 декабря |
Неподача декларации в установленный срок или указание в ней недостоверных сведений может повлечь дополнительный налог за неподачу декларации или занижение налоговой базы, санкции за несвоевременную уплату и иные неблагоприятные последствия. Поэтому установленные сроки должны соблюдаться.
Документы, подлежащие представлению
При подаче декларации по корпоративному налогу необходимо представить не только декларацию о налоговой базе, но и финансовую отчетность, сведения о налоговых корректировках и другие документы.
2. Отчет о финансовом положении
3. Отчет о совокупном доходе
4. Расчет распределения нераспределенной прибыли (расчет покрытия убытков)
5. Расчет налоговых корректировок
6. Приложения к расчету налоговых корректировок и отчет о движении денежных средств
4. Закон Республики Корея о корпоративном налоге | Порядок подачи декларации по корпоративному налогу
Согласно Закону Республики Корея о корпоративном налоге предприятие должно надлежащим образом скорректировать различия между правилами бухгалтерского и налогового учета и представить все необходимые материалы.
Основным элементом этого процесса является налоговая корректировка.
Понятие налоговой корректировки
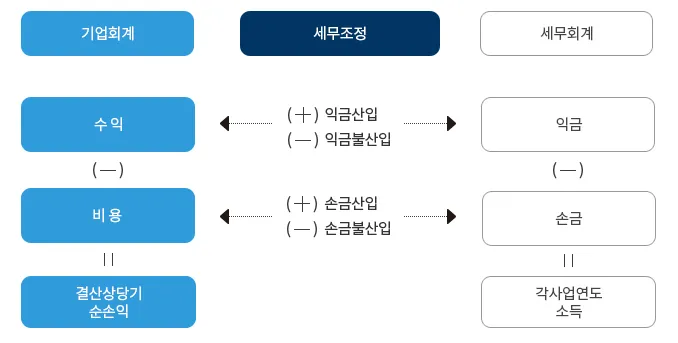
Налоговая корректировка представляет собой процедуру корректирования доходов и расходов для расчета признаваемого налоговым законодательством налогооблагаемого дохода на основании чистой прибыли или убытка за текущий период, указанных в финансовой отчетности предприятия, составленной согласно общим стандартам бухгалтерского учета, включая стандарты бухгалтерского учета предприятий и принятые в Республике Корея Международные стандарты финансовой отчетности.
Такая корректировка устраняет расхождения между бухгалтерским учетом и налоговым законодательством: финансовый учет ориентирован на «бухгалтерскую обоснованность», включая рентабельность и финансовую устойчивость, тогда как налоговый учет основывается на «налоговой справедливости» и «точности налогообложения».
Статьи налоговой корректировки
К основным статьям налоговой корректировки относятся следующие.
Статья корректировки | Описание |
Включение в налогооблагаемый доход | Статьи, не признаваемые доходом в бухгалтерском учете, но признаваемые доходом для целей налогообложения |
Исключение из налогооблагаемого дохода | Статьи, признаваемые доходом в бухгалтерском учете, но не признаваемые налогооблагаемым доходом |
Включение в расходы, принимаемые для целей налогообложения | Расходы, не учитываемые как затраты в бухгалтерском учете, но признаваемые налоговым законодательством |
Исключение из расходов, принимаемых для целей налогообложения | Затраты, учитываемые в бухгалтерском учете, но не признаваемые налоговым законодательством |
Виды налоговой корректировки
Налоговая корректировка подразделяется на следующие два вида.
Корректировки при закрытии отчетного периода
Это статьи корректировки, которые признаются для целей налогообложения только при их отражении в прибыли или убытке во время закрытия отчетного периода. К основным статьям относятся:
- резерв для основной уставной деятельности
- резерв на выплату выходных пособий
- резерв по сомнительным долгам и безнадежные долги
- убытки от переоценки основных средств и запасов и др.
Корректировки при подаче декларации
Это статьи, которые признаются для целей налогообложения при отражении только в расчете налоговых корректировок и могут не включаться в прибыль или убыток в финансовой отчетности.
∙ включение страховых взносов на пенсионное обеспечение в расходы, принимаемые для целей налогообложения
∙ включение стоимости активов, связанных с государственными субсидиями, в расходы, принимаемые для целей налогообложения
∙ исключение из принимаемых для целей налогообложения расходов избыточно начисленной амортизации и др.
Система подачи декларации с внешней налоговой корректировкой
Юридические лица, отвечающие установленным требованиям, обязаны проводить налоговую корректировку с привлечением внешнего специалиста, в частности налогового консультанта(часть 1 статьи 97-2 Указа о применении Закона Республики Корея о корпоративном налоге).
Эта система направлена на обеспечение достоверности налоговой отчетности и повышение точности расчета налогооблагаемого дохода.
- юридические лица с выручкой не менее 300 миллионов южнокорейских вон, применяющие различные резервы, оценочные обязательства или налоговые льготы
- юридические лица, учрежденные в течение последних 2 лет и имеющие выручку не менее 300 миллионов южнокорейских вон
- юридические лица, имеющие зарубежное место деятельности или иностранную дочернюю компанию, и др.
Электронная подача декларации по корпоративному налогу
Декларацию по корпоративному налогу можно подать в электронном виде через интернет-систему HomeTax Национальной налоговой службы Республики Корея.
Юридические лица, подлежащие внешнему аудиту, а также юридические лица, активы или оборот которых превышают установленные показатели, обязаны представлять документы в электронном виде или по почте.
При электронной подаче декларации необходимо учитывать следующее.
▷ Отдельные приложения могут не подлежать представлению, однако обязанность по их хранению сохраняется
▷ При электронной подаче декларации может применяться налоговый вычет согласно Закону Республики Корея об ограничении специальных налоговых льгот
(одновременное применение с вычетом налогового представителя не допускается)
5. Закон Республики Корея о корпоративном налоге | Основные налоговые вычеты и льготы
Закон Республики Корея о корпоративном налоге и Закон Республики Корея об ограничении специальных налоговых льгот предусматривают различные налоговые вычеты и льготы преимущественно для малых и средних предприятий. Некоторые из этих мер также применяются к другим предприятиям.
Налоговые вычеты и льготы для малых и средних предприятий
К малым и средним предприятиям, а также предприятиям среднего размера применяются следующие налоговые вычеты и льготы.
Название меры | Содержание поддержки и правовое основание |
Налоговая льгота для вновь созданных малых и средних предприятий | Снижение налога на 50–100% в течение 4 лет начиная с первого налогового года, в котором получен доход |
| (статья 6 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Специальная налоговая льгота для малых и средних предприятий | Снижение налога на 5–30% в зависимости от отрасли и региона |
| (статья 7 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговая льгота при передаче или предоставлении технологий | Особый режим налогообложения передачи и предоставления технологий |
| (статья 12 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет за расчеты в рамках взаимовыгодного сотрудничества | Вычет в размере 0.15–0.5% при оплате способом взаимовыгодных расчетов |
| (статья 7-4 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет для предприятий, увеличивающих трудовые доходы работников | Вычет в размере 10% увеличения заработной платы (20% для малых и средних предприятий) |
| (статья 29-4 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет на премии за результаты деятельности | Вычет в размере 15% премий постоянным работникам (10% после ’25 года) |
| (статья 19 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет для предприятий, сохраняющих занятость | Вычет в размере до 15% суммы компенсации заработной платы |
| (статья 30-3 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет по взносам социального страхования | Вычет 50–100% страховых взносов за дополнительно нанятых работников |
| (статья 30-4 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Льготный минимальный налог | Применение льготной ставки на 3–10% по сравнению с обычными юридическими лицами |
Налоговые вычеты и льготы для всех предприятий
Название меры | Содержание поддержки и правовое основание |
Налоговый вычет за взаимовыгодное сотрудничество | Вычет в размере 10% взносов и 3% при безвозмездной аренде |
(статья 8-3 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет на исследования и развитие персонала | Обычный вычет до 25%, по стратегическим технологиям — до 40–50% |
(статья 10 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Исключение грантов на исследования и разработки из налогооблагаемого дохода | Отсрочка налогообложения грантов на R&D |
(статья 10-2 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Льгота для резидентов специальных зон исследований и разработок | Снижение налога на 100% в течение 3 лет, затем на 50% в течение 2 лет |
(статья 12-2 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет по стоимости технологий при M&A | Вычет в размере 10% стоимости приобретенной технологии |
(статья 12-3,4 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет на инвестиции в оборудование | Базовый вычет 1–10% + 3% от суммы дополнительных инвестиций |
(статья 24 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговая льгота при переносе деятельности в регионы | Снижение налога на 100% в течение 49 лет, затем на 50% в течение 23 лет |
(статья 63 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Льгота для сельскохозяйственных кооперативных юридических лиц | Снижение налога на сельскохозяйственный доход на 100%, по прочим доходам — в пределах 12 миллионов южнокорейских вон на одного участника |
(статьи 63–68 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Льгота для резидентов агропромышленных комплексов | Снижение налога на 50% в течение 4 лет начиная с первого налогового года, в котором получен доход |
(статья 64 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Льгота для социальных предприятий | Снижение налога на 100% в течение 3 лет, затем на 50% в течение 2 лет (без применения минимального налога) |
(статья 85-6 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Льгота в регионе Чеджу | Для предприятий-резидентов Научно-технологического комплекса Чеджу и иных предприятий — снижение налога на 100% в течение 3 лет и на 50% в течение 2 лет |
(статья 121-8,9 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Льгота для вновь созданных предприятий в корпоративных городах | Снижение налога на 100% (50%) в течение 3 лет, затем на 50% (25%) в течение 2 лет |
(статья 121-17 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет за электронную подачу декларации | Налоговый вычет в размере 20 000 южнокорейских вон при электронной подаче декларации |
(статья 104-8 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет по расходам на логистические услуги третьих лиц | Вычет 3% от увеличения расходов на переданные подрядчику логистические услуги (5% для малых и средних предприятий) |
(статья 104-14 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Налоговый вычет в связи с убытками от стихийных бедствий | При утрате не менее 20% активов вычет предоставляется пропорционально размеру убытков |
(статья 58 Закона Республики Корея о корпоративном налоге) | |
Зачет налога, уплаченного за рубежом | Зачет для предотвращения двойного налогообложения иностранным корпоративным налогом |
(статья 57 Закона Республики Корея о корпоративном налоге) | |
Налоговый вычет при снижении арендной платы за коммерческую недвижимость | Вычет в размере 70% (50%) суммы снижения арендной платы (до ’25.12.31) |
(статья 96-3 Закона Республики Корея об ограничении специальных налоговых льгот) | |
Льгота для вновь созданных предприятий в кризисных регионах | Снижение налога на 100% в течение 5 лет после учреждения, затем на 50% в течение 2 лет |
| (статья 99-9 Закона Республики Корея об ограничении специальных налоговых льгот) |
6. Закон Республики Корея о корпоративном налоге | Контрольный перечень
Ниже приведены основные вопросы, которые необходимо проверить на практике при подаче декларации по корпоративному налогу согласно Закону Республики Корея о корпоративном налоге и связанным с ним законам.
Для предотвращения неблагоприятных последствий, вызванных пропусками или ошибками, рекомендуется провести предварительную проверку по следующему перечню.
Предмет проверки | Основные проверяемые сведения |
Дата окончания финансового года и срок подачи декларации | Проверка срока подачи декларации по корпоративному налогу — в течение 3 месяцев |
Компетентный налоговый орган и возможность электронной подачи | Уточнение компетентного налогового органа и проверка возможности подачи через HomeTax |
Декларация по корпоративному налогу и финансовая отчетность | Представление декларации, отчета о финансовом положении и отчета о прибылях и убытках |
Расчет налоговых корректировок и приложения | Проверка полноты составления и представления документов |
Отражение корректировок при закрытии отчетного периода и подаче декларации | Проверка надлежащей корректировки амортизационных расходов, резервов и иных статей |
Включение и исключение доходов и расходов | Проверка правильности классификации и отражения |
Специальная налоговая льгота для малых и средних предприятий и вычет расходов на исследования и разработки | Проверка права на льготу и предельного размера вычета |
Льгота для вновь созданных малых и средних предприятий и вычет за электронную подачу | Проверка срока действия льготы и возможности применения вычета |
Зачет налога, уплаченного за рубежом | Проверка возможности применения зачета для предотвращения двойного налогообложения |
Размер выручки и обязанность проведения внешнего аудита | Проверка превышения установленных показателей и перечня представляемых документов |
Недавнее учреждение или реорганизация путем слияния | Проверка отнесения к субъектам, обязанным проводить внешнюю налоговую корректировку |
Использование перенесенных убытков | Проверка надлежащего применения в пределах установленного лимита |
Применение минимального налога | Проверка расчета минимального налога после применения льгот |
Возможность продления срока подачи декларации | Проверка необходимости подачи заявления о продлении срока |
Система юридической помощи адвокатов, специализирующихся на налоговом праве
В нашей юридической фирме работают адвокаты, специализирующиеся на налоговом праве и зарегистрированные в Корейской ассоциации адвокатов, а также многие другие профильные адвокаты со средним стажем не менее 10 лет.
Они оказывают практическую профессиональную помощь по всем вопросам — от расчета и уплаты корпоративного налога до применения налоговых вычетов, льгот и мер налоговой поддержки.
В сотрудничестве с налоговыми консультантами, бухгалтерами и другими специалистами обеспечивается подготовка точной налоговой отчетности и разработка стратегии законного снижения налоговой нагрузки.
При необходимости помощи по вопросам корпоративного налога можно обратиться к адвокату, специализирующемуся на налоговом праве.


Watch related video content
for this case study.

Знакомимся со специалистами юридической фирмы «Дэрюн» по корпоративному праву и налогово-административным вопросам!