CONTENTS
- 1. Таможенная проверка | Значение надлежащего реагирования на проверку

- 2. Таможенная проверка | Общая характеристика и виды проверок
- - Критерии отбора объектов проверки
- - Основные направления проверки
- 3. Таможенная проверка | Порядок и способы проведения проверки
- - Максимальная продолжительность таможенной проверки
- - Основные способы проведения таможенной проверки
- - Перечень материалов, подготавливаемых для проверки
- - Завершение проверки и порядок обжалования
- - Уведомительное предписание таможенного органа
- 4. Таможенная проверка | Защита прав налогоплательщика и принудительные меры
- - Вопросы, по которым можно обратиться за защитой прав
- - Возможность применения принудительных мер
- 5. Таможенная проверка | Практические рекомендации для проверяемых компаний

1. Таможенная проверка | Значение надлежащего реагирования на проверку
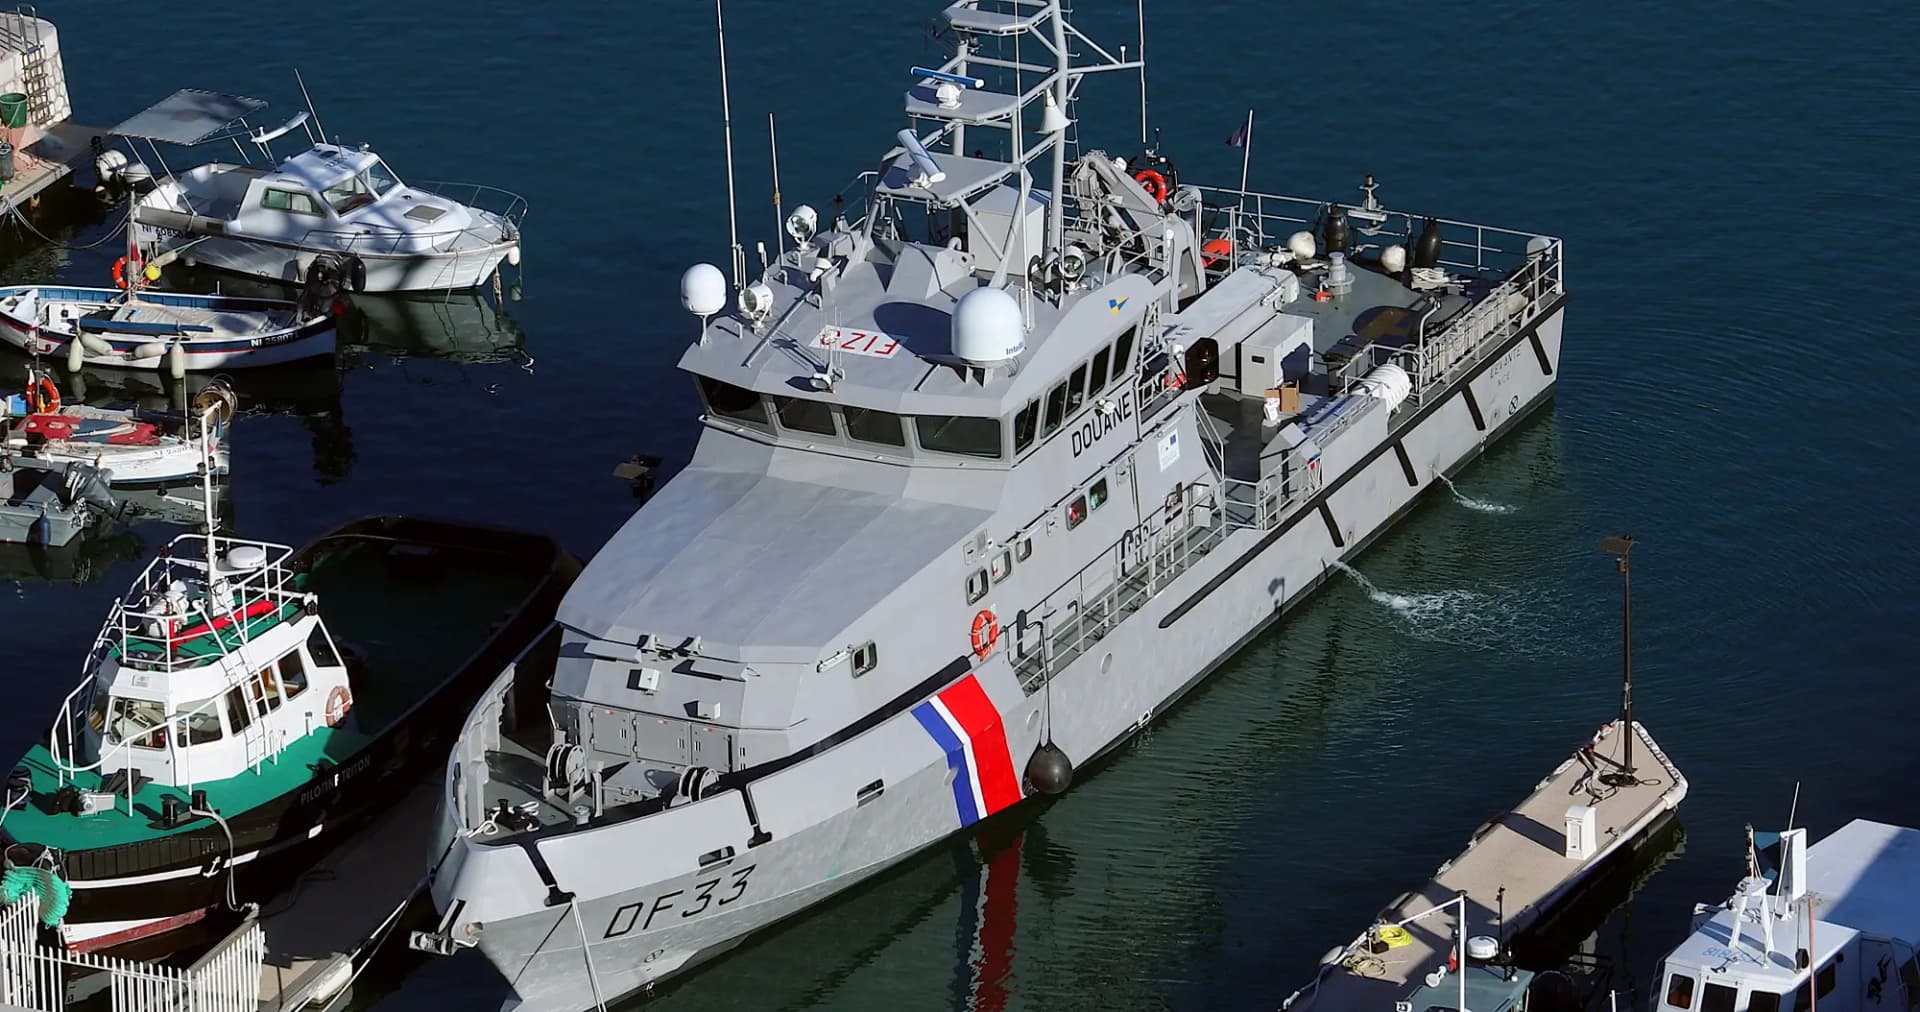
Таможенная проверка представляет собой процедуру исследования бухгалтерских книг, документов и товаров налогоплательщика для определения или корректировки налогооблагаемой базы и суммы таможенных платежей.
Таможенный орган проверяет всю деятельность налогоплательщика, связанную с таможенными вопросами, выявляет нарушения и обеспечивает устранение случаев неполного налогообложения, подачи недостоверных деклараций и иных нарушений.
Проверка проводится с выездом или в документарной форме; должностные лица таможенных органов, наделенные полномочиями судебной полиции, могут проводить не требующие принуждения следственные действия, обращаться за ордером на заключение под стражу, проводить обыск и выемку, задерживать лиц, застигнутых при совершении преступления, и применять иные принудительные следственные меры.
Экспортно-импортная деятельность является одной из важнейших составляющих национальной экономики и неизменно сопровождается применением различных нормативных актов и процедур в сфере таможенного регулирования.
Поскольку таможенное регулирование служит средством поддержания порядка международной торговли и защиты отечественной промышленности, а также существенно влияет на государственные финансы, экспортно-импортным компаниям целесообразно точно соблюдать таможенное законодательство и надлежащим образом исполнять все обязанности по декларированию.


2. Таможенная проверка | Общая характеристика и виды проверок
Таможенная проверка — это административная процедура, в рамках которой должностные лица таможенных органов, подведомственных Таможенной службе Республики Корея, в соответствии с «Таможенным законом Республики Корея» непосредственно исследуют бухгалтерские книги, налоговые счета-фактуры, документы, подтверждающие происхождение товаров, сведения о валютных операциях, иные документы и материальные объекты экспортера, импортера или налогоплательщика, чтобы установить правильность декларирования налогооблагаемой базы и суммы таможенных платежей.
Она отличается от простой последующей проверки и может проводиться в различных формах, включая выездную, документарную и упрощенную проверку, выходящую за рамки обычного изучения документов.
В частности, с 2024 года введена система упрощенных проверок, направленная на снижение нагрузки на таможенные органы и добросовестные компании.
Эта процедура отличается от ранее применявшихся плановых и внеплановых проверок. Она предназначена для компаний, в отношении которых проверка необходима, но уровень риска является сравнительно низким, и завершается после получения требуемых пояснений преимущественно в документарной форме либо посредством краткосрочной выездной проверки.
Введение упрощенной проверки позволяет существенно сократить для компаний с низким уровнем риска продолжительность таможенной проверки и объем представляемых материалов.
 Критерии отбора объектов проверки
Объекты проверки отбираются на основании совокупной оценки следующих критериев.
Плановая проверка
- Наличие признаков недобросовестного исполнения обязанностей по результатам периодического анализа соблюдения требований
- Отсутствие проверок в течение последних 4 или более лет и необходимость проведения контрольных мероприятий
- Выборочная проверка методом случайной выборки
Внеплановая проверка
- Неисполнение обязанностей по содействию налоговым органам, в том числе по подаче деклараций и заявлений, а также представлению материалов для определения таможенной стоимости
- Поступление конкретной информации об уклонении экспортера или импортера от уплаты налогов
- Выявление материалов, указывающих на уклонение от уплаты налогов или ошибки в заявленных сведениях
- Предоставление налогоплательщиком денежных средств или иных ценностей должностному лицу таможенного органа либо посредничество в таком предоставлении
Вид | Содержание |
Таможенная проверка (ранее — проверка предприятия) | Выездное или документарное исследование бухгалтерских книг, документов и товаров налогоплательщика для определения или корректировки налогооблагаемой базы и суммы таможенных платежей |
Плановая таможенная проверка (ранее — проверка юридического лица) | Проверка законности таможенного оформления компании, отобранной для таможенной проверки в плановом порядке |
Внеплановая таможенная проверка (ранее — целевая проверка) | Проверка законности таможенного оформления компании, отобранной для таможенной проверки иным способом, нежели плановый отбор |
Упрощенная проверка (новый вид) | Таможенная проверка компаний с низким уровнем риска, отобранных с учетом степени содействия таможенному администрированию, добросовестности, истории предыдущих таможенных проверок и иных факторов; она проводится посредством запроса и проверки пояснительных материалов, а продолжительность выездной проверки сокращается до 10 дней, при этом компании предоставляются разъяснения и консультации по вопросам, требующим внимания |
※ Ранее действовавшая «Инструкция о проведении проверок предприятий» была переименована в «Инструкцию о проведении таможенных проверок» ( 2024.01.01)
Основные направления проверки
- Правильность таможенной стоимости: применение обычной цены сделки, наличие особых отношений между сторонами и иные обстоятельства
- Классификация товаров и применение тарифных ставок: ошибки в кодах HS, отсутствие товаров, облагаемых по повышенным ставкам
- Необходимость разрешений, согласований или соблюдения условий: проверка товаров, запрещенных или ограниченных к ввозу
- Правильность количества, веса и характеристик
- Законность заявлений о снижении таможенных платежей или освобождении от них
- Наличие сертификата происхождения по соглашению о свободной торговле (FTA) и готовность к последующей проверке
- Правильность расчетов по внутренним налогам, включая налог на добавленную стоимость
- Фактическое состояние деятельности таможенной зоны
- Соблюдение законодательства о валютных операциях
- Возможное нарушение прав интеллектуальной собственности
- Возможное неправомерное получение возмещения
3. Таможенная проверка | Порядок и способы проведения проверки
Таможенная проверка проводится при строгом соблюдении процессуальных гарантий.
Таможенный орган обязан предварительно не позднее чем за 20 дней до начала проверки направить налогоплательщику уведомление о предстоящей таможенной проверке. В уведомлении указываются проверяемый период, направления проверки, перечень представляемых материалов, продолжительность проверки, соглашение о добросовестности и иные необходимые сведения.
То же правило применяется при проведении повторной проверки.
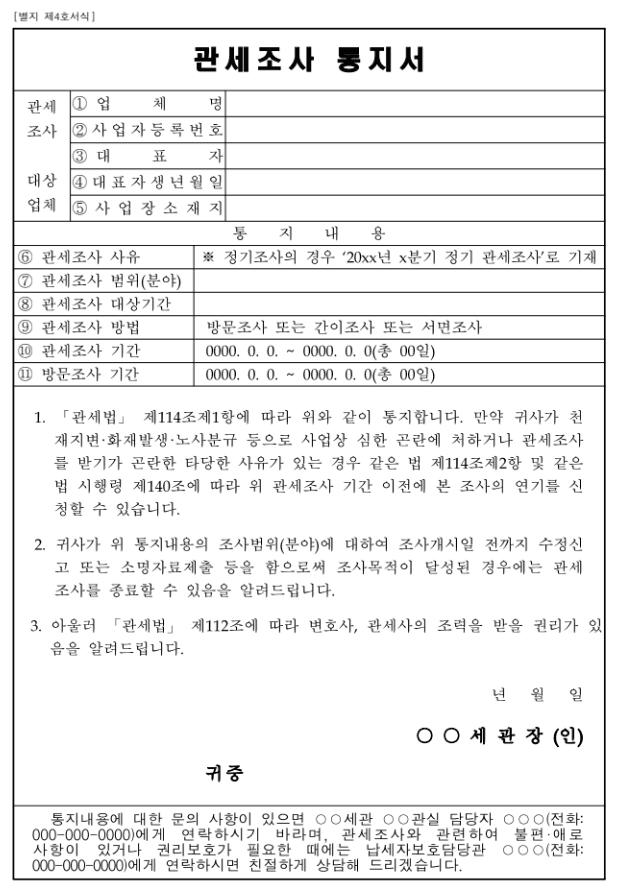
Максимальная продолжительность таможенной проверки
Максимальная продолжительность проверки установлена законодательством.
- Общая продолжительность проверки: 90 дней
- Продолжительность упрощенной проверки: 10 дней
- Продолжительность повторной проверки: 60 дней
- Продление при необходимости: 120–180 дней
- Продление срока проверки: 20 дней
При выездной проверке фактическое пребывание проверяющих на объекте не должно превышать 20 дней, а для малого или среднего предприятия этот срок может быть сокращен до 10 дней.
[Основные основания для продления срока проверки]
Основные способы проведения таможенной проверки
Таможенная проверка обычно проводится в выездной или документарной форме.
Основной формой является выездная проверка, однако конкретный способ определяется с учетом уровня риска компании и сложности вопроса.
- Документарная проверка: изучение документов и бухгалтерских книг в помещении таможенного органа
- Выездная проверка: непосредственное посещение компании должностными лицами таможенного органа
-проверка бухгалтерских книг и электронных данных
-опрос ответственных сотрудников
Документарная проверка применяется, если представленных материалов достаточно для предоставления необходимых пояснений, а сложность проверки невысока.
Если в документарной форме получить достаточные пояснения не удается, проверка может быть преобразована в выездную или комплексную.
Интенсивность проверки может изменяться в зависимости от добросовестности представления материалов и точности ответов.
Перечень материалов, подготавливаемых для проверки
Проверяемая компания должна подготовить материалы и представить их начальнику таможенного органа в течение 10 дней со дня получения уведомления о таможенной проверке.
Сведения о компании | Презентационные материалы о компании, организационная структура управления, перечень экспортируемых и импортируемых товаров, сведения о закупках и продажах внутри страны и др. |
Торговые процедуры | Описание процессов внешнеторговой деятельности, материалы с описанием товаров, оформляемых по перечню, и др. |
Декларации и сведения об экспортно-импортных операциях | Свидетельства о принятии экспортных и импортных деклараций, коммерческие счета-фактуры, счета-проформы, перечень договоров по экспортно-импортным операциям |
Сведения о валютных операциях | Сведения о валютных операциях, декларации о движении капитала, декларации о прямых иностранных инвестициях и др., |
Бухгалтерские и налоговые материалы | Схема потоков данных ERP, аудиторские заключения, итоговые финансовые отчеты, отчеты о деятельности, главная бухгалтерская книга, книга покупок, книга учета движения запасов и др. |
Таможенная стоимость | Договоры по операциям с импортируемыми товарами, сведения о ценах и произведенных расходах, лицензионные платежи и комиссии, договоры об оказании содействия производству |
Операции между связанными лицами | Сведения о взаимном владении долями между связанными лицами, расчет цены импортируемых товаров, отчеты об анализе трансфертного ценообразования, декларации, поданные в Национальную налоговую службу Республики Корея, и др. |
Материалы о снижении таможенных платежей | Каталоги и иные материалы с описанием товаров, в отношении которых заявлено снижение платежей, журнал последующего контроля заявлений о снижении платежей |
Требования к таможенному оформлению и возврат таможенных платежей | Уведомления об экспорте и импорте, планы производства продукции, производственные задания, заявления о возврате платежей и др. |
Происхождение товаров | Материалы, касающиеся применения договорной тарифной ставки в зависимости от происхождения товара |
Классификация товаров | Сведения о предварительном решении по классификации товаров, описания реализуемой продукции, материалы, обосновывающие классификацию товаров, и др. |
Подробнее
Завершение проверки и порядок обжалования
После завершения таможенной проверки проводится оценочное совещание, заслушивается мнение налогоплательщика и сообщаются результаты проверки, после чего взыскиваются недостающие суммы таможенных платежей либо принимаются меры в отношении нарушителей таможенного законодательства.
Налогоплательщик вправе последовательно использовать процедуры обжалования, включая предварительную проверку правомерности налогообложения, подачу возражения, заявление о пересмотре и обращение с жалобой в порядке административного пересмотра.
Если налогоплательщик не согласен с результатом рассмотрения жалобы в порядке административного пересмотра, он может в течение 90 дней возбудить административное судопроизводство, подав иск в административный суд.
Для обжалования требуется систематизировать материалы, подтверждающие нарушение прав, неправомерность начисления и взыскания платежей.
Уведомительное предписание таможенного органа
Уведомительное предписание таможенного органа представляет собой административный акт, которым в связи с нарушением Таможенного закона Республики Корея, признаваемым сравнительно малозначительным, предлагается уплатить сумму, эквивалентную уголовному штрафу, передать имущество, подлежащее конфискации, либо уплатить сумму, соответствующую денежному эквиваленту взамен конфискации.
В таком случае лицо не считается имеющим судимость.
Уплата указанной суммы или иное исполнение уведомительного предписания влечет те же юридические последствия, что и вступивший в законную силу приговор суда. При неисполнении предписания дело передается для уголовного преследования, в том числе путем подачи заявления в прокуратуру.
4. Таможенная проверка | Защита прав налогоплательщика и принудительные меры
Права налогоплательщика при проведении таможенной проверки гарантируются законом.
До начала проверки таможенный орган обязан разъяснить и вручить налогоплательщику хартию его прав. На этом основании налогоплательщику гарантируются право требовать ограничения расширения предмета проверки, обращаться с ходатайством о ее приостановлении и пользоваться помощью представителя, присутствующего при проверке.
Если требуется расширить проверяемый период, направления проверки или перечень проверяемых товаров, необходимо не позднее чем за 3 дня до окончания срока проверки получить предварительное согласование должностного лица по защите прав налогоплательщиков.
Вопросы, по которым можно обратиться за защитой прав
До завершения принятия решения начальником таможенного органа налогоплательщик может обратиться за защитой прав к соответствующему должностному лицу, если при осуществлении или подготовке таможенного администрирования должностное лицо таможенного органа злоупотребляет дискреционными полномочиями либо неправомерно нарушает права.
- Согласование расширения предмета таможенной проверки
- Ходатайство о временном приостановлении продленного срока таможенной проверки
- Продление срока временного хранения бухгалтерских книг и иных материалов
- Вопрос о вынесении решения об отказе в выдаче исправленного налогового счета-фактуры при импорте и др.
Однако рассмотрение обращений о защите прав в связи с расследованиями таможенных правонарушений, валютными расследованиями или проверками соблюдения валютного законодательства не относится к обязанностям должностного лица по защите прав налогоплательщиков.
Возможность применения принудительных мер
Таможенная проверка является квазисудебным расследованием, которое может не ограничиваться административной процедурой и сопровождаться применением принудительных мер.
Отказ от представления материалов без уважительных причин может повлечь наложение административного штрафа и выемку. Если нарушения Таможенного закона Республики Корея или иных нормативных актов очевидны либо должностным лицам таможенного органа сообщаются ложные сведения, проверка может быть преобразована в предварительное расследование таможенного правонарушения с последующей подачей заявления о преступлении или назначением уголовного штрафа и иных мер.
При необходимости могут применяться и такие принудительные меры, как запрос сведений о финансовых счетах, запрет на вывоз товаров с таможенного склада и истребование материалов у третьих лиц для проверки валютных операций.
Компании необходимо учитывать эти обстоятельства и принимать меры для защиты своих прав.
[Основные виды нарушений закона]
5. Таможенная проверка | Практические рекомендации для проверяемых компаний
До начала таможенной проверки налогоплательщику целесообразно сформировать внутреннюю группу для сопровождения проверки.
Направления реагирования рекомендуется определять совместно с адвокатом по таможенным вопросам или таможенным специалистом.
В день начала проверки инспекторы посещают место деятельности налогоплательщика либо получают документарные материалы, после чего проводят осмотр или анализ в пределах предмета проверки. При наличии уважительных причин налогоплательщик может ходатайствовать о приостановлении или переносе проверки.
В отдельных случаях срок представления материалов также может быть продлен. Однако задержка или отказ от представления материалов без уважительных причин могут повлечь неблагоприятные последствия, включая наложение административного штрафа и продление срока проверки, поэтому реагировать рекомендуется после получения консультации специалиста.
При таможенной проверке управление рисками на подготовительном этапе имеет не меньшее значение, чем реагирование непосредственно на действия должностных лиц таможенного органа.
Рабочая группа нашей юридической фирмы, состоящая из адвокатов по таможенным вопросам и специалистов по таможенному делу, может разработать следующие меры реагирования.
• Проверка материалов за последние 5 лет по импортным декларациям, сертификатам происхождения FTA и предоставленным льготам
• Содействие в формировании внутренней рабочей группы с участием подразделений бухгалтерского учета, таможенного оформления и определения происхождения товаров
• Присутствие адвоката по таможенным вопросам и специалиста по таможенному делу при таможенной проверке
• Анализ возможности вынесения уведомительного предписания таможенного органа, позволяющего досрочно завершить таможенную проверку
• Последующее обжалование дополнительно взысканных таможенным органом платежей
• Продолжение ведения дела адвокатом, сопровождавшим проверку, в случае передачи дела в прокуратуру
Подробнее
Связанные новости


Watch related video content
for this case study.

[Основные моменты] Вебинар о мерах подготовки к плановой валютной проверке Таможенной службы