


Области практики
Возврат таможенных пошлин
Возврат таможенных пошлин является одним из основных механизмов повышения ценовой конкурентоспособности, позволяющим снизить расходы экспортных предприятий и ускорить оборачиваемость средств. Для возврата таможенных пошлин важно правильно рассчитать расход сырья, используемого для производства экспортной продукции.
1. Возврат таможенных пошлин | Основной механизм повышения ценовой конкурентоспособности

Возврат таможенных пошлин является одним из основных механизмов повышения ценовой конкурентоспособности, поскольку снижает расходы экспортных предприятий и ускоряет оборачиваемость средств.
У производителей, использующих импортное сырье для экспорта и получения иностранной валюты, уплаченные таможенные пошлины и иные налоги непосредственно включаются в себестоимость экспортной продукции. Поэтому их возврат оказывает существенное влияние на рентабельность и конкурентоспособность предприятия.
В условиях нестабильности глобальных цепочек поставок и колебаний валютных курсов, приводящих к росту производственных затрат, возврат таможенных пошлин рассматривается как средство обеспечения ликвидности.
Для государства возврат таможенных пошлин также способствует развитию экспорта, поступлению иностранной валюты и укреплению конкурентоспособности страны.
Сырье, подпадающее под возврат
К сырью, по которому допускается возврат таможенных пошлин и иных налогов (сырью для производства экспортных товаров), относится следующее.
При этом расход сырья должен поддаваться объективному расчету.
Если сырье, произведенное внутри страны, и импортное сырье являются идентичными и взаимозаменяемыми, считается, что было использовано сырье для производства экспортных товаров.
1. При производстве экспортных товаров
-Материалы, физически или химически соединенные с соответствующими экспортными товарами
-Материалы, используемые и расходуемые в процессе производства соответствующих экспортных товаров (кроме расходных материалов, косвенно используемых при производстве экспортных товаров)0
-Упаковочные материалы для соответствующих экспортных товаров
2. При экспорте в неизменном импортированном состоянии
-Соответствующие экспортные товары
Товары, в отношении которых возврат таможенных пошлин ограничен
Возврат таможенных пошлин допускается не в отношении любого сырья.
Если существует риск причинения ущерба отечественной промышленности или существенного замедления ее роста и развития, возврат ограничивается в установленном соотношении согласно Таможенному закону Республики Корея.
- Товары, облагаемые антидемпинговыми пошлинами
- Товары, облагаемые компенсационными пошлинами в связи с предоставлением субсидий или дотаций
- Товары, облагаемые ответными пошлинами в связи с риском ущемления торговых интересов
2. Возврат таможенных пошлин | Определение и классификация видов
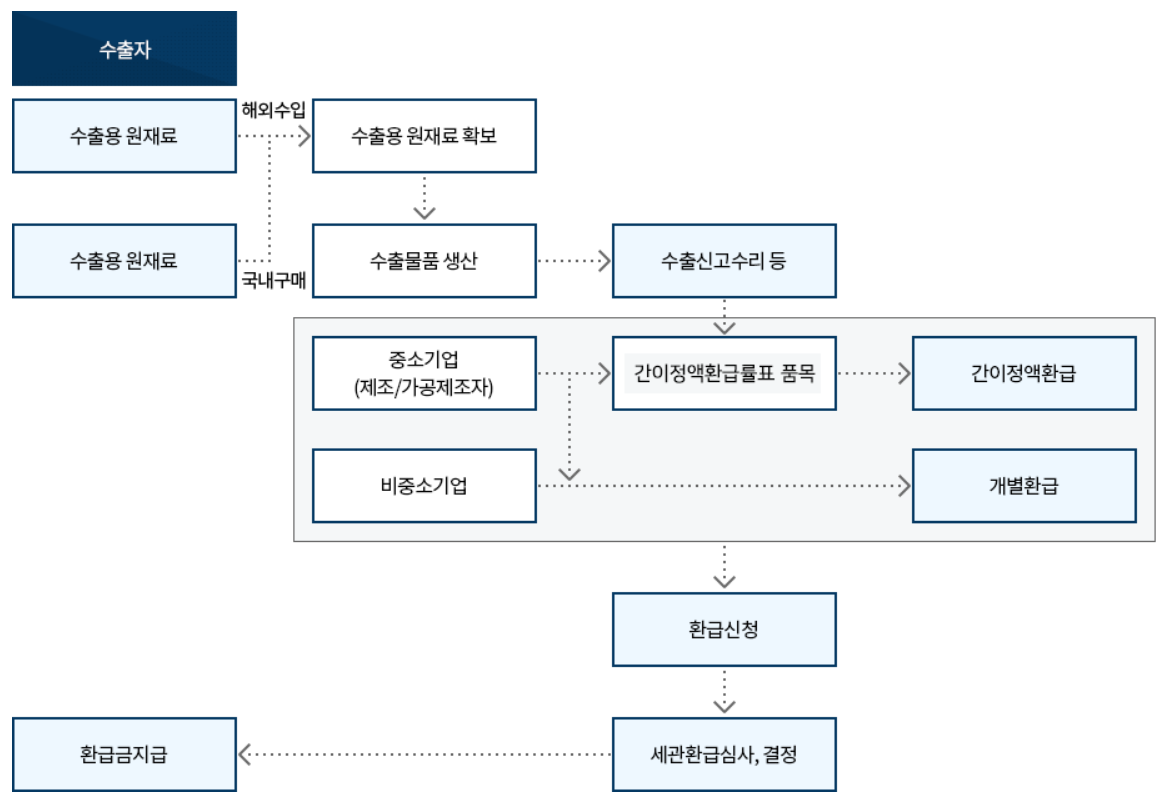
Возврат таможенных пошлин представляет собой систему последующего возмещения пошлин, уплаченных за импортное сырье, непосредственно использованное для экспорта. Эта система предусмотрена «Таможенным законом Республики Корея» и «Специальным законом Республики Корея о возврате таможенных пошлин и иных налогов на сырье для производства экспортных товаров» (далее — «Специальный закон о возврате таможенных пошлин»).
Заявление на возврат таможенных пошлин необходимо подать в течение 5 лет со дня предоставления товаров для экспорта или иных предусмотренных законом целей. Возврату подлежат таможенные пошлины и иные налоги, включая временный дополнительный импортный сбор и налог на индивидуальное потребление, уплаченные за сырье для производства экспортных товаров, импортированное в течение 2 лет до последнего дня даты предоставления товаров для экспорта или иных предусмотренных законом целей (срок исполнения экспортного обязательства).
Возврат таможенных пошлин в целом подразделяется на следующие виды.
- Индивидуальный возврат: сумма возврата рассчитывается на основании фактических данных об импорте, экспорте и использовании сырья
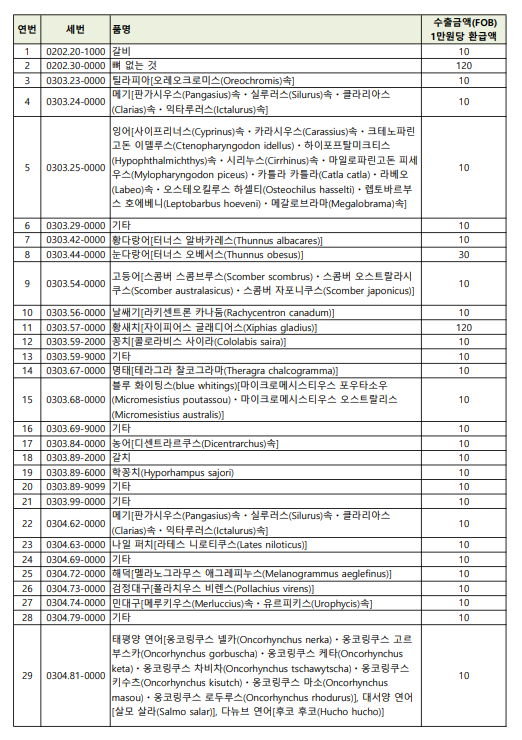
- Упрощенный возврат по фиксированной ставке: сумма рассчитывается путем умножения стоимости экспорта на установленную ставку возврата (преимущественно для малых и средних предприятий)
Порядок индивидуального и упрощенного возврата по фиксированной ставке
При индивидуальном возврате рассчитывается сумма налогов, уплаченных при импорте сырья, использованного для производства экспортных товаров, после чего выплачивается соответствующая сумма возврата.
При экспорте товаров, подпадающих под упрощенный возврат по фиксированной ставке, выплачивается установленная сумма возврата за каждые 10 000 южнокорейских вон стоимости экспорта.
3. Возврат таможенных пошлин | Процедура возврата и порядок проверки
| Импорт сырья (сырье, подлежащее возврату) → производство и обработка → продукция и экспорт (экспорт, подпадающий под возврат) → заявление на возврат таможенных пошлин |
Основная процедура возврата таможенных пошлин состоит из следующих этапов (на примере индивидуального возврата).
Импорт сырья | -Налоги, уплаченные за сырье, импортированное из-за рубежа -При приобретении внутри страны уплата налогов подтверждается свидетельством об уплате налогов за исходное сырье, свидетельством о распределении суммы импортных налогов, свидетельством о средней сумме налогов и другими документами |
Производство экспортных товаров | -Физическое или химическое соединение импортного сырья с экспортными товарами -К сырью, подпадающему под возврат, также относятся материалы, используемые и расходуемые в процессе производства экспортных товаров, а также упаковочные материалы для экспортных товаров |
Расчет расхода сырья | -Расчет расхода сырья для производства экспортных товаров на основании самостоятельно определяемых или стандартных норм расхода и иных методов |
Заявление на возврат | -Подача заявления на возврат в течение 5 лет со дня предоставления товаров для экспорта или иных предусмотренных законом целей |
Выплата суммы возврата | -Проверка обоснованности представленных материалов и определение суммы возврата |
Последующая проверка | -Перечисление средств на указанный заявителем счет -Возможность проверки правильности возврата после выплаты средств |
Метод расчета расхода сырья и система предварительной проверки
Если не применяется метод расчета общего расхода по конкретной операции, расход сырья рассчитывается следующим образом.
Расход сырья = количество экспортных товаров × фактический расход на единицу продукции (расчетная норма расхода на единицу, норма расхода на единицу за определенный период, норма расхода на единицу за 1 финансовый год и т. д.)
До подачи заявления на возврат предприятие может обратиться к начальнику таможни для предварительного подтверждения правильности расчета расхода сырья.
Это позволяет определить, подпадает ли сырье под возврат, устранить сложности при расчете расхода сырья, включая учет побочной продукции, а также предотвратить последующее взыскание излишне возвращенных сумм или возврат в заниженном размере из-за ошибочного расчета.
Срок действия результата предварительной проверки расхода сырья составляет 1 год со дня получения уведомления.
Если сведения и фактические обстоятельства не изменились по сравнению с предыдущим заявлением, заявление о продлении срока действия можно подать не позднее чем за 2 месяца до его истечения.
Можно запросить предварительную проверку расхода сырья, представив описание заявленных товаров, заявленного сырья, производственного процесса и иных обстоятельств. В этом случае необходимо представить следующие документы.
Порядок расчета суммы возврата таможенных пошлин
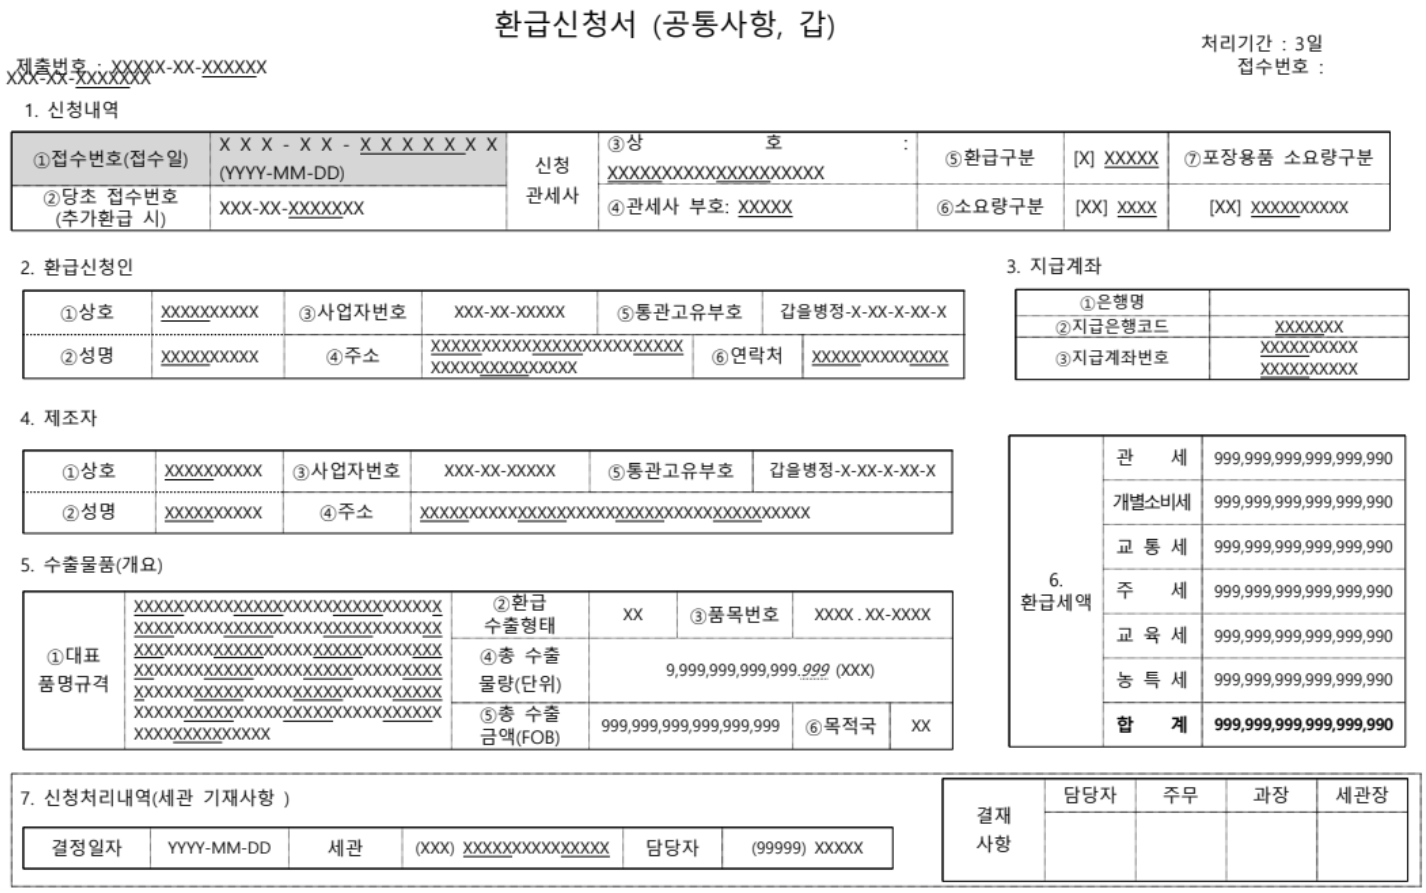
Заявитель составляет документы с расчетом расхода сырья для экспортных товаров, а сумма возврата определяется на основании соответствующего расчета.
Если с использованием сырья для производства экспортных товаров произведено 2 или более видов продукции, таможенные пошлины и иные налоги возвращаются с учетом стоимости произведенной продукции.
Если изменение ставки таможенной пошлины или импортной цены на сырье для производства экспортных товаров, применение 2 или более ставок либо иные обстоятельства могут привести к избыточному или недостаточному возврату, условия возврата корректируются, в частности путем установления сокращенного срока действия или ограничения объема товаров.
Выплата суммы возврата и наказания за таможенные правонарушения
После определения суммы возврата таможенных пошлин и иных налогов начальник таможни возвращает таможенные пошлины и иные налоги, уплаченные за сырье для производства соответствующих экспортных товаров, импортированное в течение предшествующих 2 лет.
Сумма возврата перечисляется на счет, указанный заявителем.
Если налогоплательщик отвечает условиям возврата, но в возврате ему отказано, он вправе потребовать письменное уведомление или оспорить отказ путем подачи возражения либо иным предусмотренным способом.
- Возражение: подается в таможенный орган (в течение 90 дней)
- Заявление о пересмотре (обжалование в досудебном порядке) или заявление о проверке в Управление аудита и инспекций Республики Корея: подается в Национальную налоговую службу Республики Корея или Управление аудита и инспекций Республики Корея (в течение 90 дней)
- Административное судопроизводство: обращение в административный суд (в течение 90 дней)
Если избыточный возврат возник вследствие ложного расчета расхода сырья, повторного возврата, фальсификации свидетельства об уплате налогов за сырье или иных подобных действий, соответствующая сумма взыскивается отдельно, в том числе с начислением дополнительного налогового взыскания.
Если деяние будет квалифицировано как таможенное правонарушение, по результатам расследования и решения должностных лиц таможни возможно назначение следующих уголовных наказаний.
Получение возврата таможенных пошлин путем обмана или иным неправомерным способом | Лишение свободы с привлечением к труду на срок до 3 лет или штраф (уголовное наказание) в размере до 5-кратной суммы возвращенного налога; покушение также наказуемо |
Составление ложного расчета расхода сырья, неправомерная выдача свидетельства об уплате налогов за исходное сырье и другие нарушения | Лишение свободы с привлечением к труду на срок до 3 лет или штраф (уголовное наказание) в размере до 20 миллионов южнокорейских вон |
Ненадлежащее хранение документов о возврате таможенных пошлин (срок хранения — 5 лет) | Штраф (уголовное наказание) в размере до 20 миллионов южнокорейских вон |
Непредставление документов о возврате таможенных пошлин | Штраф (уголовное наказание) в размере до 10 миллионов южнокорейских вон |
4. Возврат таможенных пошлин | Меры предосторожности для предприятий-заявителей
Для возврата таможенных пошлин обязательной проверке подлежат импортные и экспортные декларации, документы о приобретении сырья, сведения об отгрузке продукции, свидетельства об уплате налогов, сведения о выдаче сырья со склада, схемы производственного процесса и другие материалы.
При этом начальник таможни проводит комплексную проверку обоснованности суммы возврата, правильности заявления на упрощенный возврат по фиксированной ставке и достоверности сведений о ранее полученных предприятием возвратах.
Возврат таможенных пошлин является законным правом, гарантированным государством, однако его ненадлежащее использование умышленно или по неосторожности может повлечь существенные правовые риски.
Поэтому необходимо регулярно проверять расчет расхода сырья, использовать систему предварительной проверки и обеспечивать ведение прозрачного электронного учета при подготовке заявления на возврат.
Наша фирма оказывает консультационные услуги по возврату таможенных пошлин силами рабочей группы, в которую входят адвокаты по таможенным вопросам и специалисты по таможенному регулированию.
| ▶ Консультирование по созданию системы автоматического сопоставления данных об импорте, производстве и экспорте |
| ▶ Предварительное выявление ошибок и управление рисками посредством регулярного внутреннего аудита и консультаций специалистов |
| ▶ Выбор надлежащего метода, включая самостоятельно определяемые и стандартные нормы расхода сырья |
▶ Содействие в упрощении процедуры, если возможно применение упрощенного возврата по фиксированной ставке |
Связанная информация
Ознакомьтесь с правовой информацией, связанной с этим делом.
Реагирование на расследования международных организаций, глобальное регулирование и стратегия действий компаний
Условия квалификации мошенничества при валютных операциях и меры наказания
Причины возникновения задолженности по уплате таможенных пошлин и стратегия реагирования на меры по ее взысканию
Ключевые преимущества Daeryun


Судебная стратегия на основе собственных AI- и IT-технологий Daeryun

Более 240 ключевых специалистов

Более 1,200 дел в практике ежемесячно
* 2025년 월평균 기준
Соответствует ст. 4 (1) Правил рекламы Корейской ассоциации адвокатов
больше о преимуществах

Запись на юридическую
консультацию с адвокатом
Все обращения сначала рассматривает профильный адвокат,
поэтому консультации проводятся только по предварительной записи.
Консультация по телефону
1800-7905
Приём обращений круглосуточно, 365 дней в году


Онлайн-консультация
Мы предоставляем юридические услуги,
адаптированные под задачи клиента.

Консультация в чате
Канал KakaoTalk
Адвокаты Daeryun Law LLC
Специалисты по теме
Подробнее
Миа КИМ
T. 070-7510-1044
Имеет квалификацию администратора по переводу на иностранные языки и лицензию юриста в Вашингтоне, округ Колумбия.
Смежные области практики
ПодробнееКонсультация на других языках


Популярные статьи
ПодробнееВиды и объекты налоговых проверок, порядок и сроки их проведения: как действовать при проверке?

Предоставление имени для ведения предпринимательской деятельности и наказание за его предоставление членам семьи
Выставление и получение фиктивных налоговых счетов-фактур: наказание и меры реагирования
Виды деяний, влекущих наказание за уклонение от уплаты налогов, строгость наказания и способы реагирования
Что представляет собой проверка происхождения средств при сделках с недвижимостью и кто подлежит такой проверке?
Связанные рассылки
ПодробнееСвязанный анализ дел / обновления
ПодробнееВ ходе таможенных проверок выявлены нарушения на 2 триллиона 702 миллиарда южнокорейских вон: почему основную часть составили не случаи уклонения от уплаты налогов, а нарушения законодательства
Таможенные пошлины как инструмент переговоров, инвестиции как стратегический инструмент… Как проект США и Японии объемом 52 триллиона изменит промышленность Республики Корея?





