


Дела и кейсы
Нарушение Закона Республики Корея о наказании за налоговые преступления | Дело, завершившееся назначением штрафа
История клиента, которому грозило уголовное наказание за нарушение Закона Республики Корея о наказании за налоговые преступления. Адвокат Дэрюн оказал ему правовую помощь, и дело по обвинению в нарушении указанного закона завершилось назначением штрафа.
1. Клиент, обратившийся за помощью по обвинению в нарушении Закона Республики Корея о наказании за налоговые преступления
История клиента, обратившегося за помощью в связи с обвинениями в нарушении Закона Республики Корея о наказании за налоговые преступления и выставлении фиктивных налоговых счетов-фактур.
Ранее клиент по предложению знакомого был зарегистрирован в качестве руководителя одной дистрибьюторской компании.
Внешне это юридическое лицо выглядело как предприятие, занимавшееся оптовым посредничеством, однако фактически представляло собой номинально существовавшую компанию без персонала и материальной базы.
Знакомый предложил клиенту предоставить свое имя, заявив: «Вам не потребуется участвовать в управлении компанией, и вы сможете ежемесячно получать определенную сумму».
Не испытывая особых подозрений, клиент учредил юридическое лицо, зарегистрировавшись его руководителем, а затем примерно в течение 1 года содействовал обмену с другими хозяйствующими субъектами налоговыми счетами-фактурами на общую сумму 3 миллиарда южнокорейских вон.
Проблема заключалась в том, что все эти налоговые счета-фактуры были выставлены без фактических сделок.
Другие хозяйствующие субъекты использовали их для учета расходов, вычета входного налога и иных целей. Налоговый орган расценил клиента как «лицо, получавшее и выдававшее налоговые счета-фактуры без фактической поставки товаров или оказания услуг», после чего ему было предъявлено уголовное обвинение в выставлении фиктивных налоговых счетов-фактур по Закону Республики Корея о наказании за налоговые преступления.
Понятие выдачи фиктивных налоговых счетов-фактур и нарушения Закона Республики Корея о наказании за налоговые преступления
Система налоговых счетов-фактур предусмотрена Законом Республики Корея о налоге на добавленную стоимость, чтобы хозяйствующие субъекты прозрачно декларировали сведения о сделках при поставке товаров или оказании услуг.
В связи с этим выдача или получение налогового счета-фактуры по сделке, в рамках которой фактическая поставка отсутствовала, является явно противоправным деянием.
🔗Что такое фиктивный налоговый счет-фактура?
Фиктивным налоговым счетом-фактурой считается документ, выставленный так, как будто сделка состоялась, хотя фактически она не совершалась, либо документ, выставленный с указанием иной суммы.
-выставление счета-фактуры по фактически не совершавшейся сделке
-выставление счета-фактуры с указанием суммы больше или меньше фактической
Если стоимость поставок, указанная в выданных фиктивных налоговых счетах-фактурах, превышает установленный порог, деяние может квалифицироваться не как простое нарушение Закона Республики Корея о налоге на добавленную стоимость, а как «отдельное преступление», влекущее более строгую уголовную ответственность.
2. Разработка стратегии защиты от обвинений в нарушении Закона Республики Корея о наказании за налоговые преступления и иных деяниях
Была начата разработка стратегии защиты от обвинений в нарушении Закона Республики Корея о наказании за налоговые преступления, выставлении фиктивных налоговых счетов-фактур и иных деяниях.
Дэрюн сформировала рабочую группу из адвокатов, имевших опыт ведения аналогичных дел, и разработала стратегию, уделив основное внимание анализу обстоятельств выставления налоговых счетов-фактур и положения клиента в соответствующий период.
Довод об отсутствии необходимых правовых знаний
Клиент не обладал специальными знаниями в области бухгалтерского учета и выставлял налоговые счета-фактуры, полагаясь исключительно на слова представителей компании B.
Клиента убедили заявления: «Только выставьте счета-фактуры, а обо всем остальном мы позаботимся сами» и «Ответственность за налоги берем на себя». Имелись также обстоятельства, указывавшие на то, что компания B создавала видимость сделок, перечисляя денежные средства без реальных операций, а затем получая их обратно.
Адвокат по налоговым делам на основании этих обстоятельств последовательно утверждал, что клиент А не намеревался умышленно уклоняться от уплаты налогов.
Систематизация обстоятельств дачи показаний и уточнение фактических обстоятельств
На начальном этапе налоговой проверки клиент поверил представителю компании B, который склонял его к ложным показаниям словами: «Если вы возьмете всю ответственность на себя, я уплачу налоги за вас». В результате клиент дал ложные показания.
Когда впоследствии связь с компанией B прервалась, клиент с опозданием осознал, что его использовали, и в ходе проверки откровенно сообщил обо всех обстоятельствах.
Адвокат по налоговым делам подробно разъяснил, что изменение показаний было не простым отказом от прежних слов, а следствием реального положения клиента в тот период и обмана со стороны третьего лица.
Особое внимание было обращено на сомнения в достоверности и обдуманности первоначальных показаний, а также на то, что впоследствии клиент подробно раскрыл конкретные обстоятельства и активно сотрудничал, добросовестно участвуя в расследовании.
Представление доводов о смягчающих обстоятельствах
Адвокат по налоговым делам указал, что из-за резкого экономического спада хозяйственная деятельность клиента почти полностью прекратилась и он оказался в тяжелом положении, не имея возможности оплатить даже заработную плату работникам и аренду, когда получил привлекательное предложение от компании B.
В частности, адвокат представил материалы и пояснил, что клиент не получил непосредственной налоговой выгоды, а в качестве вознаграждения за выставление налоговых счетов-фактур получил лишь часть комиссии и, согласно имевшимся обстоятельствам, в определенной части сам понес убытки. На этом основании адвокат просил учесть указанные обстоятельства при назначении наказания.
Довод об усилиях по возмещению ущерба
Адвокат по налоговым делам подчеркнул, что клиент уплатил часть налога на добавленную стоимость, начисленного вследствие выставления фиктивных налоговых счетов-фактур, и предпринимал усилия для фактического возмещения причиненного ущерба.
Адвокат также указал, что клиент планировал ежемесячно выплачивать оставшуюся сумму налога на добавленную стоимость частями, и просил учесть это при назначении наказания.
3. Результат оказания помощи клиенту, обвиненному в нарушении Закона Республики Корея о наказании за налоговые преступления и иных деяниях
По результатам защиты клиента, обвиненного в нарушении Закона Республики Корея о наказании за налоговые преступления, суд назначил ему штраф.
Суд учел, что клиент ▲не играл ведущей роли в уклонении от уплаты налогов ▲получил сравнительно незначительную выгоду с учетом содержания и объема фиктивных налоговых счетов-фактур, и вынес соответствующее решение.
Клиент сообщил: «Я очень боялся, что мне назначат строгое наказание. Благодаря защите адвоката дело завершилось назначением штрафа».
Почему по обвинению в нарушении Закона Республики Корея о наказании за налоговые преступления требуется помощь профильного адвоката
Дела, связанные с нарушением Закона Республики Корея о наказании за налоговые преступления, включают сложные правовые нормы и процедуры, которые неспециалисту трудно понять и учитывать при защите.
При решении вопроса о наказании по указанному закону совокупно оцениваются различные факторы, включая цель выдачи налоговых счетов-фактур, фактическое представление налоговой отчетности и состояние уплаты налогов.
Поэтому с начального этапа дела целесообразно разработать надлежащую стратегию реагирования при содействии адвоката, хорошо знакомого с соответствующим законодательством.
Дэрюн формирует по налоговым и уголовным делам, включая дела о нарушении Закона Республики Корея о наказании за налоговые преступления, рабочую группу из имеющих соответствующий опыт адвокатов и штатного налогового консультанта, которая разрабатывает правовую стратегию с учетом обстоятельств конкретного дела.


Ознакомьтесь также с видеоматериалами,
связанными с этим делом.
Встреча с экспертом «Дэрюн» по налоговому администрированию
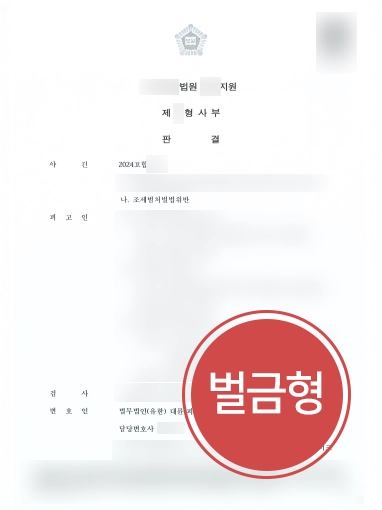
Данный материал подготовлен на основе реальных дел юридической фирмы Daeryun Law LLC с частичной адаптацией; авторские права принадлежат Daeryun Law LLC.
Несанкционированное воспроизведение, копирование и распространение могут повлечь меры, предусмотренные действующим законодательством.

Выдача фиктивных налоговых счетов-фактур и иные деяния: Хотите получить более быструю и подробную консультацию?
Консультацияпрофильного адвоката
Связанная информация
Ознакомьтесь с правовой информацией, связанной с этим делом.
Размер штрафа (уголовного наказания) за предоставление имени и способы реагирования на предоставление имени для регистрации бизнеса
Критерии прекращения взыскания задолженности по общегосударственным налогам и основные положения о сроке давности
Налоговые споры: стратегия реагирования для предотвращения штрафа по результатам налоговой проверки
Ключевые преимущества Daeryun


Судебная стратегия на основе собственных AI- и IT-технологий Daeryun

Более 240 ключевых специалистов

Более 1,200 дел в практике ежемесячно
* 2025년 월평균 기준
Соответствует ст. 4 (1) Правил рекламы Корейской ассоциации адвокатов
больше о преимуществах

Запись на юридическую
консультацию с адвокатом
Все обращения сначала рассматривает профильный адвокат,
поэтому консультации проводятся только по предварительной записи.
Адвокаты Daeryun Law LLCЗапись NaverПростая запись на консультацию через NaverNaver TalkTalkИндивидуальные обращения через Naver TalkTalk
Специалисты по теме
Подробнее


Ключевые дела
Подробнее- Решение полиции о непередаче дела прокурору
клиент по делу о нарушении Закона Республики Корея о наказании за налоговые преступления, решение полиции о непередаче дела прокурору

- Условное осуждение
Клиенту, причастному к выдаче фиктивных налоговых счетов-фактур на сумму 3.5 миллиарда южнокорейских вон, назначено условное осуждение
Смежные области практики
ПодробнееКонсультация на других языках


Популярные статьи
ПодробнееВиды и объекты налоговых проверок, порядок и сроки их проведения: как действовать при проверке?
Предоставление имени для ведения предпринимательской деятельности и наказание за его предоставление членам семьи
Выставление и получение фиктивных налоговых счетов-фактур: наказание и меры реагирования
Виды деяний, влекущих наказание за уклонение от уплаты налогов, строгость наказания и способы реагирования
Что представляет собой проверка происхождения средств при сделках с недвижимостью и кто подлежит такой проверке?

Предыдущая
Случай защиты по заявлению о причинении телесных повреждений | Оправдание доверителя, обвинявшегося в причинении телесных повреждений
Следующая
Практика защиты юридической фирмы по делам о ДТП | Вождение с целью запугивания и мести и Угроза при отягчающих обстоятельствах, Отказ в возбуждении уголовного дела
К списку





