


Анализ дел / Юридические обновления
Верховный суд США признал незаконными масштабные тарифы Трампа, введенные на основании Закона о международных чрезвычайных экономических полномочиях
Верховный суд США вынес решение о том, что тарифы, введенные администрацией США на основании Закона США о международных чрезвычайных экономических полномочиях, являются незаконными и подлежат признанию недействительными. (Решение от 2026. 2. 20.)
1. Обзор дела о признании Верховным судом США тарифов Трампа незаконными и недействительными
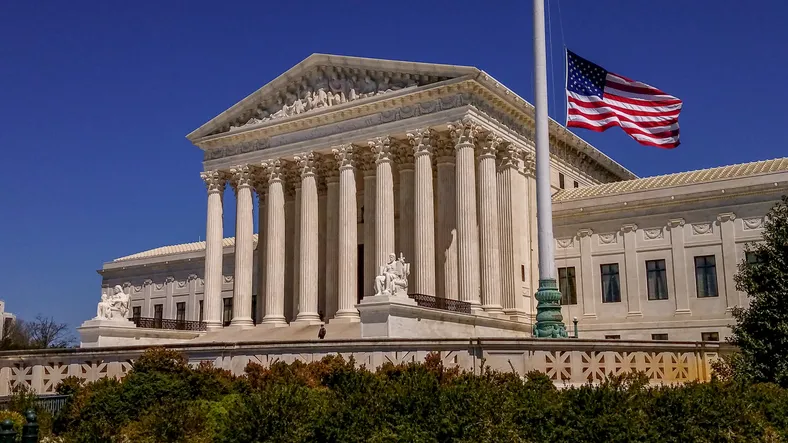
20 февраля 2026 года (по местному времени) Верховный суд США постановил, что масштабные тарифы, введенные администрацией США на основании Закона о международных чрезвычайных экономических полномочиях, являются незаконными и недействительными ввиду отсутствия достаточных конституционных и законодательных оснований.
Решение было вынесено по делу, в котором рассматривалась законность тарифов на импорт из Канады, Мексики и Китая, вводившихся администрацией США с 2025 года, в частности под предлогом противодействия контрабанде фентанила, а также взаимных тарифов, впервые объявленных 3 апреля 2025 года и впоследствии неоднократно измененных.
Мнение большинства подготовил председатель Верховного суда Джон Робертс; его поддержали 6 судей. 3 судьи представили отдельное особое мнение.
Основной спорный вопрос
Основной вопрос по этому делу был прост.
Спор касался того, можно ли на основании того, что Закон о международных чрезвычайных экономических полномочиях «разрешает регулировать импорт», считать, что президент также наделен полномочием вводить тарифы.
2. Позиция Верховного суда США
Основные положения мнения большинства Верховного суда США сводились к следующему.
«Полномочие устанавливать налоги» в принципе принадлежит только Конгрессу
Верховный суд признал, что в соответствии с конституционной системой США полномочие устанавливать налоги в принципе принадлежит исключительно Конгрессу.
Поэтому президент или исполнительная власть могут устанавливать налоги только в том случае, если Конгресс прямо делегировал им такое полномочие законом.
Формулировка «регулировать импорт» сама по себе не предоставляет полномочия вводить тарифы
Спорная норма закона лишь наделяет президента полномочием «регулировать импорт», однако Верховный суд признал невозможным расширительное толкование этой формулировки как охватывающей введение тарифов.
Суд указал, что тариф по существу является налогом на импортные товары, а полномочие устанавливать налоги согласно Конституции принадлежит исключительно Конгрессу. Поскольку Закон о международных чрезвычайных экономических полномочиях не содержит прямой нормы, делегирующей президенту полномочие вводить тарифы, исполнительная власть не вправе устанавливать их на основании этого закона.
Итог: тарифы, введенные на основании Закона о международных чрезвычайных экономических полномочиях, незаконны и недействительны
Верховный суд признал недействительными как тарифы на импорт из Канады, Мексики и Китая, так и взаимные тарифы, распространявшиеся на весь мир, поскольку администрация США ввела их на основании Закона о международных чрезвычайных экономических полномочиях с превышением своих полномочий.
Одно из двух дел было возбуждено в суде, не обладавшем соответствующей юрисдикцией. Поэтому Верховный суд постановил отменить решение нижестоящего суда, а само заявление отклонить без рассмотрения по существу.
Основные доводы особого мнения
Судьи, представившие особое мнение, указали, что правовой подход, ограничивающий свободу усмотрения исполнительной власти, сложно применять без изменений в сфере внешней политики и торговли. По их мнению, если президент наделен «полномочием ограничивать и регулировать импорт», то можно допустить и возможность введения тарифов как менее строгой меры.
Они также выразили опасение, что применение позиции большинства может привести к значительным затруднениям при возврате уже взысканных тарифов.
3. Меры администрации США после признания тарифов незаконными и недействительными
Сразу после вынесения решения президент Трамп провел пресс-конференцию и допустил, что уже взысканные взаимные тарифы могут не возвращаться в добровольном порядке.
Одновременно администрация США объявила о временном введении на основании статьи 122 Закона США о торговле дополнительного тарифа в размере 10% на импорт со всего мира с 0 часов 1 минуты 24 февраля 2026 года по восточному времени США. На следующий день администрация уточнила, что ставка будет повышена до максимально разрешенного законом уровня в 15%.
Администрация также заявила, что после вынесения этого решения тарифная политика будет продолжена на иных правовых основаниях и в течение следующих нескольких месяцев будет введена новая тарифная система, а ранее заключенные торговые соглашения сохранят силу.
Вместе с тем тариф в размере 15%, введенный на основании статьи 122 Закона о торговле, без одобрения Конгресса может действовать только в течение 150 дней с даты вступления в силу. Поэтому существует высокая вероятность продолжения тарифной политики на ином правовом основании до истечения этого срока.
В рамках этих мер администрации США также было поручено Управлению торгового представителя США провести расследование недобросовестной торговой практики.
Значение и пределы действия решения
Значение этого решения состоит в том, что администрации США будет сложно и далее использовать прежним способом тарифы, основанные на Законе о международных чрезвычайных экономических полномочиях, в качестве инструмента торговых переговоров.
При этом предмет решения ограничивается исключительно вопросом: «Можно ли вводить тарифы на основании Закона о международных чрезвычайных экономических полномочиях?»
Недействительными в силу этого решения признаются именно тарифы, основанные на указанном законе. Решение автоматически не распространяется на тарифы, введенные или подлежащие введению на основании других законов.
Основные вопросы, связанные с возвратом тарифов
Верховный суд отдельно не рассматривал порядок возврата уже взысканных тарифов.
Поэтому импортер, уже уплативший тариф, может воспользоваться процедурой последующей корректировки, если оформление импортной декларации еще не завершено, либо подать возражение в течение 180 дней с даты окончательного оформления декларации, если оно уже завершено.
Однако при отсутствии отдельной ускоренной процедуры возврата, установленной властями США, обработка большого количества заявлений, вероятно, займет продолжительное время.
Поэтапные меры реагирования
Принадлежность права на возврат тарифов для компаний, занимающихся экспортом и импортом, может зависеть от условий сделки, в частности от того, кто выступает декларантом, на кого возложена тарифная нагрузка и предусмотрены ли условия о последующих расчетах. В связи с этим целесообразно провести проверку в следующем порядке.
- Для получения возврата от таможенных органов США после 6 февраля 2026 года зарегистрировать электронный счет для возврата средств
- Определить импортные операции, по которым тарифы на основании Закона о международных чрезвычайных экономических полномочиях были фактически начислены и уплачены, и подготовить таможенные документы
- Проверить, завершено ли оформление импортной декларации, и рассмотреть соответствующую процедуру до или после завершения оформления — корректировку либо подачу возражения
- Согласовать сроки и порядок действий с учетом последующих рисков, включая временные тарифы, дополнительные тарифы на отдельные товары и тарифы по результатам расследования недобросовестной торговой практики, а также фактическую целесообразность возврата
Если увеличение тарифов было включено в цену на этапе реализации товаров, потребители и иные лица могут предъявить требования о возврате средств. В таком случае принадлежность выгоды от возврата тарифов и порядок последующих расчетов будут зависеть от договорных отношений.
Поскольку сохраняется значительная неопределенность относительно того, какие тарифы и на каких правовых основаниях могут быть введены в дальнейшем, целесообразно отслеживать развитие ситуации и закреплять в условиях договоров порядок распределения тарифной нагрузки.
Эксперт нашей юридической фирмы по таможенным вопросам, обладающий квалификацией таможенного брокера, совместно с юристами по международной торговле и американской юридической фирмой SJKP консультирует компании-клиентов по соответствующим вопросам.
При необходимости можно воспользоваться 🔗записью на юридическую консультацию с юристом по таможенным вопросам.
Связанная информация
Ознакомьтесь с правовой информацией, связанной с этим делом.
Реагирование на расследования международных организаций, глобальное регулирование и стратегия действий компаний
Причины возникновения задолженности по уплате таможенных пошлин и стратегия реагирования на меры по ее взысканию
Внешняя торговля | Процедура таможенного оформления импорта, исправление декларации и механизм подачи возражений в соответствии с Законом Республики Корея о внешней торговле
Ключевые преимущества Daeryun


Судебная стратегия на основе собственных AI- и IT-технологий Daeryun

Более 240 ключевых специалистов

Более 1,200 дел в практике ежемесячно
* 2025년 월평균 기준
Соответствует ст. 4 (1) Правил рекламы Корейской ассоциации адвокатов
больше о преимуществах

Запись на юридическую
консультацию с адвокатом
Все обращения сначала рассматривает профильный адвокат,
поэтому консультации проводятся только по предварительной записи.
Адвокаты Daeryun Law LLCЗапись NaverПростая запись на консультацию через NaverNaver TalkTalkИндивидуальные обращения через Naver TalkTalk
Специалисты по теме
Подробнее
Кён Вон Юн
T. 070-5117-3709
Опыт работы дипломатическим советником в посольстве Кореи в Китае и сотрудником по политике в области прав человека в Генеральной прокуратуре.

Смежные области практики
ПодробнееКонсультация на других языках


Популярные статьи
ПодробнееСхема «хванчхиги» как нарушение Закона Республики Корея о валютных операциях: какое наказание предусмотрено и как действовать?

Порядок расчета налогов, взимаемых при прямых покупках за рубежом
суммирование стоимости прямых зарубежных покупок и правила возврата таможенной пошлины при возврате товара
Какие платежи третьим лицам при валютных операциях допускаются без уведомления?
Способ и процедура международной регистрации товарного знака, срок действия

Предыдущая
Реабилитация больницы | сокращение на 58% долга больницы в размере 6.2 миллиарда южнокорейских вон и восстановление деятельности
Следующая
Антидемпинговые пошлины | США, Индия, Европейский союз и другие ведущие страны активно используют антидемпинговые расследования... рекордные 13 антидемпинговых расследований в Республике Корея
К списку





