


Анализ дел / Юридические обновления
Раскрытие ESG-информации становится «второй финансовой отчетностью»: требуется комплексная проверка деятельности компании
Раскрытие ESG-информации больше не ограничивается ролью инструмента продвижения деятельности компаний в сфере социальной ответственности или результатов экологически ответственного управления. На фоне продолжающегося обсуждения Комиссией по финансовым услугам Республики Корея дорожной карты раскрытия информации об устойчивом развитии и пересмотра стандартов бухгалтерского учета Корейским институтом стандартов бухгалтерского учета ESG-информация становится ключевой для оценки финансового положения компании, ее стратегии управления и системы управления рисками.
1. Раскрытие ESG-информации | Обсуждение обязательного раскрытия информации об устойчивом развитии и усиление связи с финансовой информацией
Раскрытие ESG-информации в последнее время рассматривается как значимый аспект деятельности компаний.
Ранее отчеты об устойчивом развитии и ESG-отчеты часто использовались как средство представления деятельности компании в сфере социальной ответственности.
Однако теперь инвесторы используют ESG-информацию при принятии инвестиционных решений, а финансовые органы рассматривают возможность введения системы раскрытия информации об устойчивом развитии, что повышает значимость ESG-отчетности.
В частности, в связи с обсуждением в 2026 году Комиссией по финансовым услугам Республики Корея дорожной карты раскрытия информации об устойчивом развитии и рассмотрением Корейским институтом стандартов бухгалтерского учета вопроса о введении примеров применения правил учета климатических факторов ESG-отчетность становится тесно связана не только с раскрытием информации, но и с бухгалтерским учетом и финансами.
Расширяется обсуждение необходимости отражать в финансовой отчетности климатические риски и планы трансформации бизнеса, раскрытые в ESG-отчетности. Поэтому компаниям приходится проверять не только точность раскрываемых сведений, но и их согласованность с финансовой информацией.
2. Раскрытие ESG-информации | Состояние внедрения стандартов раскрытия информации в Республике Корея и за рубежом
На внутренних и международных рынках капитала активно обсуждается институционализация раскрытия ESG-информации.
Ранее отчеты об устойчивом развитии и ESG-отчеты часто использовались как средство информирования общественности о деятельности компаний в сфере социальной ответственности и результатах экологически ответственного управления.
Однако по мере распространения представления о том, что изменение климата, риски в цепочках поставок, вопросы прав человека и корпоративного управления могут влиять на стоимость компании и ее финансовые результаты, ESG-информация также стала рассматриваться как необходимая для принятия решений инвесторами.
На международном уровне разрабатываются соответствующие стандарты раскрытия ESG-информации, а в Республике Корея продолжается нормативное формирование системы раскрытия информации об устойчивом развитии.
В частности, на фоне обсуждения Комиссией по финансовым услугам Республики Корея дорожной карты раскрытия информации об устойчивом развитии и разработки стандартов Корейским советом по стандартам устойчивого развития (KSSB) ESG-отчетность рассматривается как одна из основных обязанностей компаний по раскрытию информации.
Обсуждение внедрения стандартов KSSB по раскрытию информации об устойчивом развитии
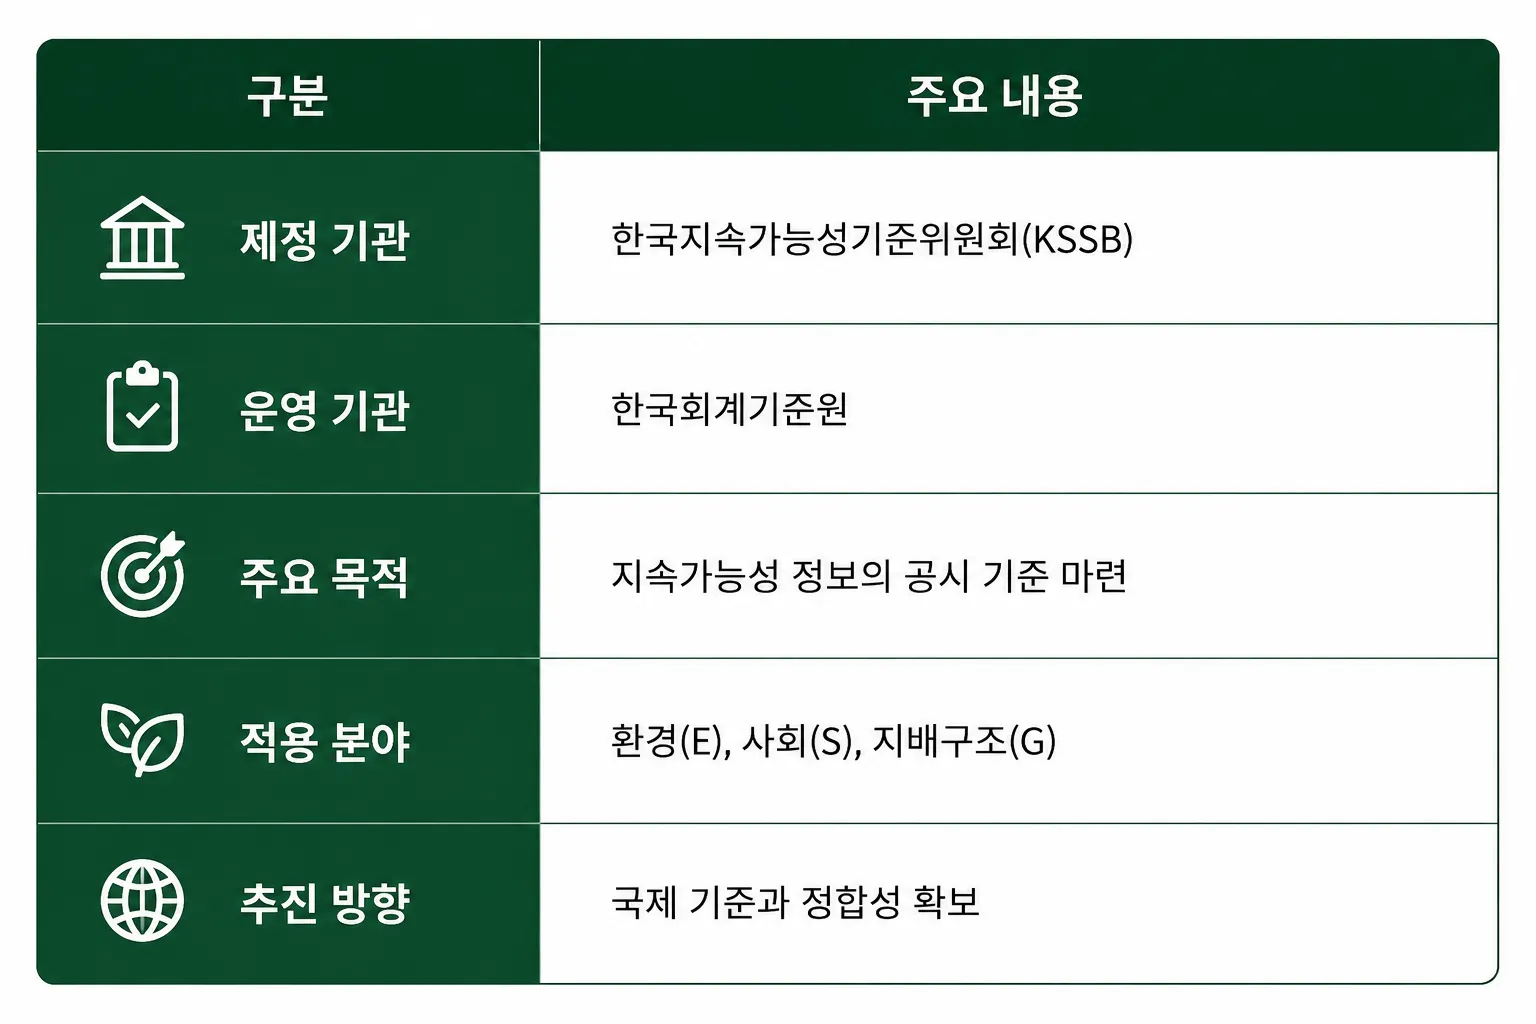
В настоящее время разработка национальных стандартов раскрытия ESG-информации ведется преимущественно Корейским советом по стандартам устойчивого развития (KSSB).
KSSB, действующий при Корейском институте стандартов бухгалтерского учета, разрабатывает стандарты раскрытия информации об устойчивом развитии с учетом особенностей деятельности корейских компаний и необходимости согласования с международными стандартами.
Стандарты KSSB предназначены для предоставления инвесторам информации, необходимой для оценки связанных с устойчивым развитием рисков и возможностей компании. Обсуждается система, охватывающая не только изменение климата, но и социальные факторы и факторы корпоративного управления.
Если ранее отчеты об устойчивом развитии часто составлялись по собственным критериям каждой компании, то в отношении стандартов KSSB рассматривается применение единых требований к объему и содержанию раскрываемой информации для повышения ее сопоставимости и достоверности.
Связь международных стандартов ISSB с национальными стандартами Республики Корея
Раскрытие ESG-информации также тесно связано со стандартами, разработанными Международным советом по стандартам устойчивого развития (ISSB).
В 2023 году ISSB опубликовал международные стандарты раскрытия информации IFRS S1 и IFRS S2.
IFRS S1 устанавливает общие требования к раскрытию финансовой информации, связанной с устойчивым развитием, а IFRS S2 определяет требования к раскрытию климатических рисков и возможностей.
Особенность стандартов ISSB заключается в том, что информация об устойчивом развитии рассматривается не отдельно от финансовых результатов компании, а как фактор, влияющий на ее стоимость.
Их цель состоит в том, чтобы инвесторы могли использовать информацию об устойчивом развитии при оценке будущих денежных потоков и результатов деятельности компании.
В Республике Корея стандарты ISSB используются как важный ориентир при разработке стандартов KSSB. Компаниям с высокой долей иностранных инвесторов и компаниям, участвующим в глобальных цепочках поставок, целесообразно также учитывать тенденции развития международных стандартов.
Дорожная карта Комиссии по финансовым услугам Республики Корея по раскрытию информации об устойчивом развитии
Категория | Основное содержание |
|---|---|
Компетентный орган | Комиссия по финансовым услугам Республики Корея |
Стандарты раскрытия информации | Обсуждение применения стандартов KSSB |
Международные стандарты | IFRS S1, IFRS S2 |
Цель раскрытия информации | Поддержка принятия решений инвесторами |
Порядок применения | Обсуждение поэтапного введения обязательного раскрытия |
Основная раскрываемая информация | Риски и возможности, связанные с устойчивым развитием |
Раскрытие ESG-информации связано с разрабатываемой Комиссией по финансовым услугам Республики Корея дорожной картой раскрытия информации об устойчивом развитии.
Рассматривая вопрос о введении соответствующей системы, Комиссия обсуждает возможность поэтапного установления обязанности по раскрытию информации для листинговых компаний, превышающих определенный размер.
Также проводится анализ стандартов, круга субъектов и способов раскрытия информации, чтобы инвесторы могли точнее оценивать связанные с устойчивым развитием риски и возможности компаний.
Продолжается обсуждение возможного расширения круга субъектов и введения установленной законом системы раскрытия информации.
Значение изменений в системе раскрытия ESG-информации
Обсуждение развития ESG-отчетности предполагает расширение объема информации, которую компании должны будут раскрывать.
Если ранее сведения о компании можно было получить главным образом из финансовой отчетности и отчетов о деятельности, то в дальнейшем объектом анализа могут также стать различные сведения об устойчивом развитии, включая стратегии реагирования на изменение климата, управление выбросами углерода, риски в цепочках поставок, соблюдение прав человека и систему внутреннего контроля.
Инвесторы стремятся анализировать не только текущее финансовое положение компании, но и риски и возможности, которые могут возникнуть в будущем. В этих условиях ESG-отчетность используется как важный инструмент представления внешним заинтересованным сторонам стратегии управления компанией и ее системы управления рисками.
Поэтому компаниям целесообразно рассматривать раскрытие ESG-информации не как отдельную отчетную функцию, а как часть системы управления, связанной с финансами, юридическим обеспечением, комплаенсом и стратегией развития.
3. Раскрытие ESG-информации | Основные вопросы, подлежащие проверке компаниями
Раскрытие ESG-информации рассматривается не только как процедура предоставления внешним заинтересованным сторонам сведений об устойчивом развитии, но и как система управления, связанная с бухгалтерским учетом, финансами, цепочками поставок, внутренним контролем и комплаенсом.
Инвесторы используют ESG-отчетность для анализа долгосрочных рисков и бизнес-стратегии компании, а надзорные органы уделяют особое внимание достоверности и объективности раскрываемой информации.
Поэтому компаниям необходимо проверять различные аспекты — от сбора информации об устойчивом развитии до последующего контроля после ее раскрытия.
Обеспечение согласованности раскрываемых сведений и финансовой информации
Категория | Основные вопросы проверки |
|---|---|
План трансформации бизнеса | Сокращение производственных мощностей, реструктуризация бизнеса |
Стоимость активов | Возможность проведения проверки на обесценение активов |
Оценочные обязательства | Проверка затрат на восстановление объектов |
Финансовые активы | Кредитный риск и вероятность убытков |
Финансовая информация | Согласованность с раскрываемой информацией |
Расхождения между сведениями, указанными в ESG-отчетности, и информацией, отраженной в финансовой отчетности, могут вызвать сомнения в достоверности раскрываемой информации.
Например, если компания раскрыла планы по сокращению производственных мощностей или изменению структуры бизнеса для достижения углеродной нейтральности, необходимо также установить, могут ли эти планы повлиять на стоимость активов, денежные потоки и оценочные обязательства.
Если в процессе соблюдения экологических требований ожидаются расходы на восстановление объектов, может потребоваться оценка соответствующих обязательств. При наличии финансовых активов, подверженных рискам изменения климата, эти факторы могут учитываться при оценке кредитного риска.
Поэтому уже на этапе подготовки ESG-отчетности необходимо проверять согласованность бизнес-планов, инвестиционных планов и подходов к бухгалтерскому учету.
Управление рисками гринвошинга и рисками в цепочках поставок
Поскольку ESG-отчетность является официальной информацией, раскрываемой компанией, она должна составляться на основе объективных подтверждающих материалов.
При указании целей по сокращению выбросов углерода или планов расширения использования возобновляемой энергии необходимо также контролировать методику расчета соответствующих показателей и ход реализации таких планов.
Иностранные контрагенты и инвестиционные организации часто запрашивают сведения об управлении цепочками поставок, политике в области прав человека и системе контроля партнеров, поэтому соответствующую информацию также целесообразно систематизировать.
Создание системы управления ESG-данными и внутреннего контроля
Данные о выбросах парниковых газов, потреблении энергии, показателях промышленной безопасности и цепочках поставок часто распределены между несколькими подразделениями, поэтому важно четко установить критерии их сбора и порядок управления ими.
Также требуется организовать процедуры проверки и утверждения до раскрытия информации и конкретизировать функции каждого ответственного подразделения.
В связи с расширением требований к внешнему подтверждению ESG-информации может рассматриваться создание системы управления с участием не только подразделения по вопросам ESG, но и финансового и юридического подразделений, а также службы комплаенса.
4. Раскрытие ESG-информации | Содействие группы корпоративного права
Раскрытие ESG-информации выходит за рамки процедуры предоставления сведений об устойчивом развитии и охватывает бухгалтерский учет, финансы, внутренний контроль, управление цепочками поставок и всю систему соблюдения нормативных требований компанией.
В частности, компаниям требуется систематически проверять согласованность раскрываемых сведений с финансовой информацией, риски гринвошинга, соблюдение зарубежных требований к цепочкам поставок и создание системы проверки данных.
Дэрюн, занимающая 9-е место среди юридических фирм Республики Корея по данным деклараций по налогу на добавленную стоимость, представленных Национальной налоговой службе в 2025 году, предоставляет консультации по вопросам раскрытия ESG-информации, раскрытия информации об устойчивом развитии, регулирования цепочек поставок и ESG-комплаенса при совместном участии юристов, специализирующихся на корпоративном, экологическом и финансовом праве.
Содействие группы корпоративного права
▶ Проверка согласованности отчетов об устойчивом развитии, ESG-отчетов, отчетов о деятельности и финансовой отчетности для выявления риска расхождений в раскрываемой информации
▶ Проверка правовой обоснованности экологических заявлений, формулировок экологического маркетинга и заявлений об углеродной нейтральности для предотвращения гринвошинга
▶ Консультирование по соблюдению международных требований в сфере ESG, включая комплексную проверку цепочек поставок в ЕС, механизм трансграничного углеродного регулирования (CBAM) и ESG-требования иностранных контрагентов, а также проверка системы комплаенса
▶ Анализ правовых и регуляторных вопросов, возникающих при создании системы управления ESG-данными, процедур внутреннего контроля, проверки и утверждения, а также предложение мер по их совершенствованию
Если требуется правовая проверка или содействие в соблюдении нормативных требований, связанных с раскрытием ESG-информации, можно рассмотреть подходящее для компании направление действий в ходе консультации с 🔗юристом по корпоративному праву.
Связанная информация
Ознакомьтесь с правовой информацией, связанной с этим делом.
Виды и юридическая сила коносамента, а также процедура его выдачи
Способы закупки электроэнергии из возобновляемых источников и вопросы затрат, подлежащие проверке до заключения договора PPA
Нарушение Закона Республики Корея о торговле посредством посещения потребителей: запрещенные действия, которые компании могут не учитывать, и критерии реагирования при проверке
Ключевые преимущества Daeryun


Судебная стратегия на основе собственных AI- и IT-технологий Daeryun

Более 240 ключевых специалистов

Более 1,200 дел в практике ежемесячно
* 2025년 월평균 기준
Соответствует ст. 4 (1) Правил рекламы Корейской ассоциации адвокатов
больше о преимуществах

Запись на юридическую
консультацию с адвокатом
Все обращения сначала рассматривает профильный адвокат,
поэтому консультации проводятся только по предварительной записи.
Адвокаты Daeryun Law LLCЗапись NaverПростая запись на консультацию через NaverNaver TalkTalkИндивидуальные обращения через Naver TalkTalk
Специалисты по теме
Подробнее
Ким Кук Ир
T. 070-5117-2950
Опыт работы в качестве главного прокурора прокуратуры центрального района Сеула и руководителя отделения Коян прокуратуры района Ыйджонбу.

Кён Вон Юн
T. 070-5117-3709
Опыт работы дипломатическим советником в посольстве Кореи в Китае и сотрудником по политике в области прав человека в Генеральной прокуратуре.

Смежные области практики
ПодробнееКонсультация на других языках


Популярные статьи
ПодробнееПорядок регистрации деятельности по предоставлению квази-инвестиционных консультаций и меры предосторожности при предоставлении рекомендаций

Наказание за нарушение авторского права, возмещение вреда и способы реагирования
Процедура реабилитации предприятия: понятие, меры и аспекты, требующие внимания
Юридическая сила обязательства о неразглашении и ответственность за его нарушение: что необходимо знать при составлении?
Преимущества и недостатки создания юридического лица, процедура и порядок подачи уведомления

Предыдущая
Расследование нарушений в бухгалтерском учете | Воспрепятствование аудиту также влечет строгие санкции: меры для компаний в связи с ужесточением критериев Службы финансового надзора
Следующая
Комплаенс в сфере защиты персональных данных | Комиссия по защите персональных данных наложила на Coupang денежное взыскание в размере 624,6 миллиарда южнокорейских вон: расширение сферы управления персональными данными в компаниях
К списку





