CONTENTS
- 1. Расследование нарушений в бухгалтерском учете | Общая характеристика ужесточения санкций за воспрепятствование аудиту и содержание поправок

- - Основные положения поправок, представленных Службой финансового надзора
- 2. Расследование нарушений в бухгалтерском учете | Структура действий по воспрепятствованию аудиту, отмеченных органами финансового надзора
- - Отказ в предоставлении материалов
- - Предоставление ложных материалов
- - Неисполнение требований аудиторского комитета
- 3. Расследование нарушений в бухгалтерском учете | Причины признания воспрепятствования аудиту серьезным нарушением
- - Система надзора за бухгалтерским учетом
- - Процедура выявления нарушений в бухгалтерском учете
- - Нарушение работы системы надзора за бухгалтерским учетом
- 4. Расследование нарушений в бухгалтерском учете | Риски и меры реагирования, требующие проверки со стороны компании
- - Основные риски
- - Стратегия корпоративного юриста

1. Расследование нарушений в бухгалтерском учете | Общая характеристика ужесточения санкций за воспрепятствование аудиту и содержание поправок
В ходе расследования нарушений в бухгалтерском учете основными объектами проверки становятся имеющиеся у компании бухгалтерские документы, внутренние документы, договоры и финансовые материалы.
Поэтому своевременное предоставление материалов, запрошенных надзорным органом или внешним аудитором, является необходимым условием надлежащего функционирования системы надзора за бухгалтерским учетом.
В 2025 году Служба финансового надзора Республики Корея включила в проект поправок к «Правилам применения Положения о внешнем аудите и бухгалтерском учете» не только воспрепятствование надзорной проверке, но и воспрепятствование внешнему и внутреннему аудиту в число действий, подлежащих санкциям.
Эта мера направлена на более строгое регулирование попыток сорвать расследование нарушений в бухгалтерском учете.
Ключевое положение поправок состоит в том, что само воспрепятствование расследованию нарушений в бухгалтерском учете оценивается как самостоятельный фактор риска независимо от того, были ли фактически выявлены такие нарушения.
 Основные положения поправок, представленных Службой финансового надзора
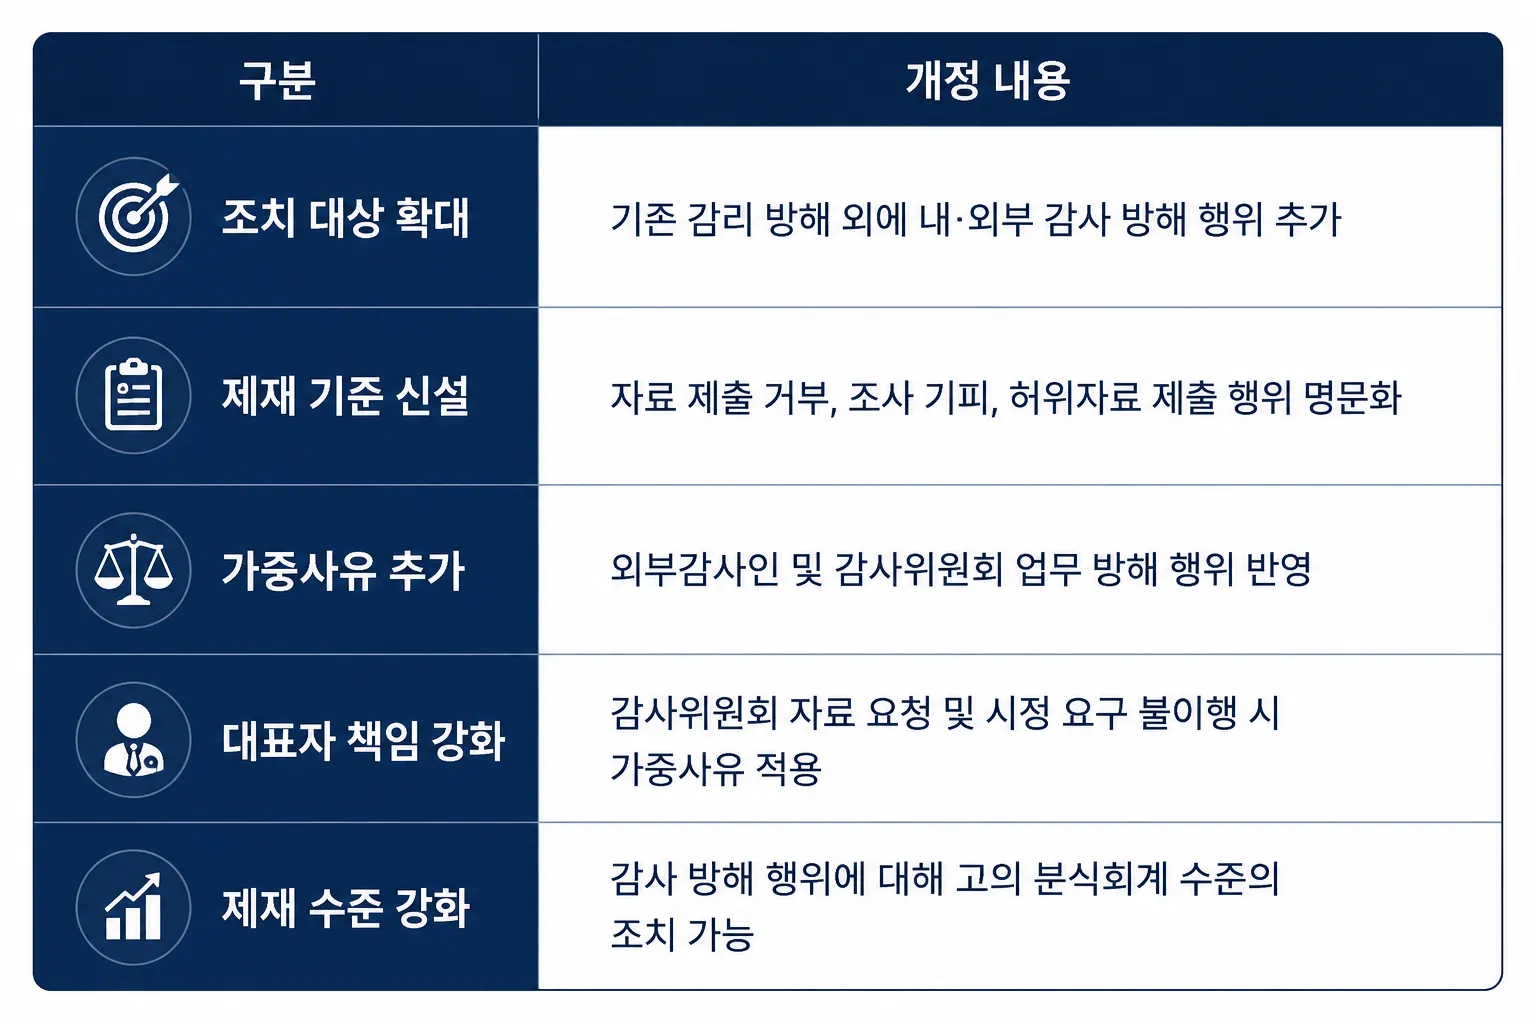
Ранее основное внимание часто уделялось тому, имело ли место фактическое нарушение стандартов бухгалтерского учета или манипулирование бухгалтерской отчетностью.
Однако в поправках учтено, что отказ в предоставлении материалов или предоставление ложных материалов в ходе расследования нарушений в бухгалтерском учете также могут снижать эффективность системы надзора.
Органы финансового надзора исходят из того, что для надлежащего функционирования системы, включающей внутренний аудит, внешний аудит, проверку бухгалтерской отчетности и надзорную проверку, необходимо содействие проверяемой компании.
Если компания неоднократно не предоставляет необходимые для расследования материалы либо предоставляет материалы, не соответствующие действительности, это может быть расценено как воспрепятствование самой надзорной функции независимо от наличия нарушения стандартов бухгалтерского учета.
Поправки направлены не только на применение санкций после выявления нарушений, но и на укрепление превентивной системы, обеспечивающей эффективность расследований. Для компаний это означает повышение значимости обязанности содействовать расследованию и надлежащего функционирования системы внутреннего контроля.
2. Расследование нарушений в бухгалтерском учете | Структура действий по воспрепятствованию аудиту, отмеченных органами финансового надзора
Особенность поправок к правилам расследования нарушений в бухгалтерском учете состоит в том, что они не связаны с конкретным случаем выявленного манипулирования бухгалтерской отчетностью.
Органы финансового надзора пришли к выводу, что воспрепятствование аудиту и расследованию способно подорвать систему надзора за бухгалтерским учетом еще до подтверждения нарушения бухгалтерских стандартов.
Расследование нарушений в бухгалтерском учете представляет собой процедуру проверки того, составлена ли финансовая отчетность компании в соответствии со стандартами бухгалтерского учета.
В ходе этой процедуры Служба финансового надзора, внешний аудитор и аудиторский комитет получают соответствующие материалы и проверяют фактические обстоятельства. Однако при непредоставлении материалов или предоставлении ложных материалов надлежащее проведение расследования затрудняется.
Категория | Содержание |
|---|---|
Отказ в предоставлении материалов | Неоднократный отказ предоставить запрошенные материалы или задержка их предоставления |
Воспрепятствование расследованию или уклонение от него | Воспрепятствование расследованию, ознакомлению с материалами или проверке |
Предоставление ложных материалов | Предоставление материалов, не соответствующих действительности |
Неисполнение требований аудитора | Неисполнение требований аудитора или аудиторского комитета |
Неисполнение требования об устранении нарушения | Неисполнение требования об исправлении бухгалтерского учета |
Органы финансового надзора сочли, что повторение таких ситуаций может фактически лишить систему выявления нарушений в бухгалтерском учете эффективности, и включили воспрепятствование аудиту в перечень оснований для ужесточения санкций.
Отказ в предоставлении материалов
При расследовании нарушений в бухгалтерском учете проверяются различные материалы, включая финансовую отчетность, бухгалтерские книги, договоры, бухгалтерские проводки и налоговые счета-фактуры.
Служба финансового надзора или внешний аудитор на основании этих материалов проверяет экономическое содержание операций и правильность их отражения в бухгалтерском учете.
При непредоставлении материалов установление факта нарушения стандартов бухгалтерского учета может быть затруднено.
Проект поправок относит к действиям, подлежащим санкциям, отказ, воспрепятствование или уклонение без уважительной причины от исполнения требования о предоставлении материалов либо обеспечении доступа к ним 3 и более раз.
Предоставление ложных материалов
Расследование нарушений в бухгалтерском учете представляет собой процедуру установления фактических обстоятельств на основании предоставленных материалов.
При предоставлении ложных материалов надзорный орган рискует принять решение на основании искаженной информации.
Предоставление материалов, в которых несуществующая операция представлена как реальная либо неверно указаны время и сумма операции, может повлиять на результаты расследования.
Органы финансового надзора прямо отнесли предоставление ложных материалов к воспрепятствованию аудиту, поскольку оно может подорвать надежность системы надзора за бухгалтерским учетом.
Неисполнение требований аудиторского комитета
Проект поправок также относит к отягчающим обстоятельствам воспрепятствование выполнению обязанностей не только внешнего аудитора, но и аудитора либо аудиторского комитета.
Аудиторский комитет проверяет правильность бухгалтерского учета компании и функционирование внутреннего контроля.
Поэтому необоснованный отказ генерального директора или руководства исполнить требования о предоставлении материалов и информации либо о выделении необходимых средств может препятствовать надлежащему функционированию внутреннего аудита.
Органы финансового надзора пришли к выводу, что такие действия могут снизить эффективность расследования нарушений в бухгалтерском учете.
3. Расследование нарушений в бухгалтерском учете | Причины признания воспрепятствования аудиту серьезным нарушением
Наиболее существенное положение поправок к правилам расследования нарушений в бухгалтерском учете заключается в возможности применять за воспрепятствование аудиту санкции, сопоставимые с санкциями за умышленное манипулирование бухгалтерской отчетностью.
Для компаний это имеет существенное значение, поскольку само воспрепятствование аудиту оценивается как серьезное нарушение даже при отсутствии подтвержденного нарушения стандартов бухгалтерского учета.
Введение таких мер обусловлено необходимостью обеспечить эффективность системы надзора за бухгалтерским учетом.
Система надзора за бухгалтерским учетом
Для эффективности расследования нарушений в бухгалтерском учете внутренний аудит, внешний аудит, проверка бухгалтерской отчетности и надзорная проверка органов финансового надзора должны функционировать согласованно.
Строгая оценка воспрепятствования аудиту органами финансового надзора связана с особенностями этой системы.
В настоящее время система надзора за бухгалтерским учетом в Республике Корея функционирует следующим образом.
Категория | Функция |
|---|---|
Внутренний аудит | Проверка бухгалтерского учета и внутреннего контроля |
Внешний аудит | Проверка достоверности финансовой отчетности |
Проверка бухгалтерской отчетности и надзорная проверка | Установление наличия нарушений стандартов бухгалтерского учета |
Комиссия по финансовым услугам Республики Корея | Принятие окончательного решения о санкциях и административных мерах |
Поскольку все этапы системы взаимосвязаны, неполучение материалов или воспрепятствование аудиту на одном из них может снизить эффективность всей системы надзора за бухгалтерским учетом.
Процедура выявления нарушений в бухгалтерском учете
Расследование нарушений в бухгалтерском учете часто начинается после выявления признаков нарушений в ходе внешнего аудита или анализа раскрытой информации.
Для проверки правильности бухгалтерского учета органы финансового надзора изучают не только финансовую отчетность, но и договоры, бухгалтерские книги, налоговые счета-фактуры, сведения о движении денежных средств и другие материалы.
Основные проверяемые материалы | Цель проверки |
|---|---|
Финансовая отчетность | Проверка результатов бухгалтерского учета |
Бухгалтерские книги | Проверка записей об операциях |
Договоры | Подтверждение реальности операций |
Налоговые счета-фактуры | Подтверждение фактов реализации и приобретения |
Сведения о движении денежных средств | Анализ движения средств по операциям |
Надлежащее предоставление материалов в ходе этой процедуры позволяет установить экономическое содержание операций и правильность их отражения в бухгалтерском учете.
Нарушение работы системы надзора за бухгалтерским учетом
Органы финансового надзора уделяют внимание воспрепятствованию аудиту, поскольку оно может нарушить работу самого механизма выявления нарушений в бухгалтерском учете.
При отказе предоставить материалы, предоставлении ложных материалов или воспрепятствовании расследованию надзорному органу становится трудно установить необходимые фактические обстоятельства.
Предоставление ложных материалов оценивается как особенно серьезное нарушение, поскольку создает риск принятия решения на основании искаженной информации.
Воспрепятствование аудиту может снижать эффективность всей системы надзора, включающей внутренний аудит, внешний аудит, проверку бухгалтерской отчетности и надзорную проверку, что стало одной из основных причин внесения поправок.
4. Расследование нарушений в бухгалтерском учете | Риски и меры реагирования, требующие проверки со стороны компании
Поправки к правилам расследования нарушений в бухгалтерском учете показывают, что существенным фактором оценки может стать не только наличие нарушения стандартов бухгалтерского учета, но и исполнение обязанности содействовать расследованию.
Органы финансового надзора усовершенствовали систему в направлении ужесточения санкций, исходя из того, что отказ предоставить бухгалтерские документы, предоставление ложных материалов и воспрепятствование аудиту могут снижать эффективность надзора за бухгалтерским учетом.
Особенность этих поправок состоит в том, что само воспрепятствование, допущенное в ходе расследования, может повлечь отдельные правовые риски не только при выявлении нарушений в бухгалтерском учете.
Компаниям необходимо оценивать меры реагирования не только после начала надзорной проверки бухгалтерской отчетности или внешнего аудита, но и регулярно проверять надлежащее функционирование системы управления бухгалтерскими документами и процедур внутреннего контроля.
Основные риски
Категория | Основное содержание |
|---|---|
Назначение аудитора | Возможное проведение аудита назначенным аудитором в течение определенного периода |
Санкции в отношении руководителей | Возможны рекомендация об освобождении от должности генерального директора и ответственных руководителей, а также приостановление исполнения ими обязанностей |
Уголовно-правовые риски | Возможность подачи заявления в прокуратуру в отношении должностных лиц и работников |
Управленческие риски | Снижение доверия инвесторов и контрагентов |
Риски внутреннего контроля | Возможное включение в число объектов дополнительного надзора и проверки |
Особенность поправок состоит в том, что само воспрепятствование аудиту может стать основанием для санкций независимо от фактического выявления нарушений в бухгалтерском учете.
Поэтому компаниям необходимо контролировать не только соблюдение стандартов бухгалтерского учета, но и исполнение обязанности содействовать расследованию.
При установлении фактов отказа предоставить материалы, предоставления ложных материалов или неисполнения требований аудиторского комитета ответственность может быть распространена не только на компанию, но и на генерального директора и ответственных руководителей.
Органы финансового надзора также придают большое значение наличию условий для надлежащего функционирования системы надзора за бухгалтерским учетом.
В связи с этим требуется проверять процедуры хранения бухгалтерских документов, систему внутреннего согласования и порядок реагирования на аудит.
Стратегия корпоративного юриста
▶ Анализ правовых вопросов, возникающих в ходе аудиторских процедур внешнего аудитора, расследования аудиторского комитета и надзорной проверки Службы финансового надзора, а также консультирование по мерам реагирования
▶ Предварительный анализ рисков, связанных с соблюдением стандартов бухгалтерского учета, правильностью составления финансовой отчетности и функционированием системы внутреннего контроля за бухгалтерским учетом
▶ Содействие в рамках процедур применения административных санкций, включая назначение аудитора, наложение денежного взыскания или административного штрафа, рекомендацию об освобождении руководителя от должности и приостановление исполнения обязанностей, а также подготовка письменных заключений
▶ Анализ пределов ответственности генерального директора, финансового директора (CFO) и сотрудников бухгалтерии, а также консультирование по уголовно-правовым и административным рискам
▶ Комплаенс-проверка системы внутреннего контроля, порядка хранения бухгалтерских документов и всего процесса реагирования на аудит, а также разработка мер по их совершенствованию
Дэрюн, занимающая 9-е место среди юридических фирм Республики Корея по данным деклараций по НДС, поданных в Национальную налоговую службу Республики Корея за 2025 год, оказывает компаниям содействие в управлении правовыми рисками, связанными с надзорными проверками бухгалтерской отчетности, внешним аудитом, внутренним контролем и финансовым регулированием, на основе системного взаимодействия специалистов в различных областях, включая бухгалтеров, юристов по финансовому праву и корпоративных юристов.
При необходимости принятия соответствующих мер посредством 🔗записи на юридическую консультацию по корпоративным вопросам можно рассмотреть процедуры и направления реагирования с учетом текущего положения компании.