


Legal Intellectual
ทนายความผู้เชี่ยวชาญของ Daeryun จะตอบคำถามของคุณ
Q
การให้บริการการชำระเงินแบบง่าย ๆ โดยไม่ได้รับอนุญาตแยกต่างหากภายใต้กฎระเบียบของ Fintech เป็นปัญหาหรือไม่?
 จำนวนการเข้าชม2,574
เรากำลังพัฒนาระบบการชำระเงินที่เรียบง่ายเพื่อเพิ่มฟังก์ชันการชำระเงินให้กับแพลตฟอร์มของเราเอง เรากำลังตรวจสอบโครงสร้างที่ประมวลผลกระแสการชำระเงินภายในแทนที่จะใช้บริษัท PG ภายนอก แต่เราไม่แน่ใจว่าวิธีนี้ต้องได้รับใบอนุญาตแยกต่างหากหรือไม่ เนื่องจากมีการใช้งานฟังก์ชันบางอย่างไปแล้ว จึงจำเป็นต้องตรวจสอบว่าฟังก์ชันเหล่านั้นอาจทำให้เกิดปัญหาหรือไม่หากยังคงใช้งานต่อไป ในกรณีนี้อยากทราบว่ามีเกณฑ์อะไรบ้างในการพิจารณาว่ากฎระเบียบด้าน Fintech มีผลบังคับใช้หรือไม่
กฎระเบียบด้านฟินเทค
คำตอบสำหรับคำถามที่เกี่ยวข้อง
ผู้เขียน: คิม กุกอิล
บริการชำระเงินแบบธรรมดาอาจอยู่ภายใต้ธุรกิจการเงินอิเล็กทรอนิกส์ ขึ้นอยู่กับโครงสร้างของบริการ และหากดำเนินการโดยไม่ได้รับอนุญาต พวกเขาอาจถูกลงโทษสำหรับการละเมิดกฎระเบียบของฟินเทค
โดยเฉพาะอย่างยิ่ง หากเป็นรูปแบบหนึ่งของการแทรกแซงกระแสทางการเงินของผู้ใช้ มีความเป็นไปได้สูงที่กฎหมายที่เกี่ยวข้องจะถูกนำมาใช้
ในพระราชบัญญัติธุรกรรมทางการเงินทางอิเล็กทรอนิกส์เมื่อได้รับเงินทุนของผู้ใช้และประมวลผลการชำระเงินหรือออกและจัดการวิธีการชำระเงินถูกกำหนดให้เป็นธุรกิจการเงินอิเล็กทรอนิกส์
ในกรณีนี้ อาจเป็นธุรกิจตัวแทนการชำระเงินทางอิเล็กทรอนิกส์ (ธุรกิจ PG) หรือธุรกิจการออก/การจัดการเครื่องมือการชำระเงินทางอิเล็กทรอนิกส์แบบชำระล่วงหน้า และต้องลงทะเบียนกับ Financial Services Commission
หากคุณใช้บริการโดยไม่ผ่านขั้นตอนนี้ด้วยธุรกิจที่ไม่ได้จดทะเบียนจำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 20 ล้านวอนสิ่งนี้อาจนำไปใช้
นอกจากนี้ หากพบว่ามีการละเมิดกฎระเบียบด้านฟินเทค อาจมีการกำหนดมาตรการทางการบริหาร เช่น คำสั่งระงับการให้บริการและการระงับธุรกิจ รวมถึงการลงโทษทางอาญา ซึ่งอาจส่งผลกระทบต่อการดำเนินธุรกิจได้
โดยเฉพาะอย่างยิ่ง มีหลายกรณีที่แอปพลิเคชันกฎระเบียบเป็นปัญหาเมื่อมีการจัดเก็บเงินไว้ในช่วงระยะเวลาหนึ่ง หรือมีการออกแบบโครงสร้างการชำระเงินโดยตรงในระหว่างกระบวนการชำระเงิน
ในสถานการณ์เช่นนี้ จำเป็นต้องทบทวนวิธีการออกแบบการไหลของเงินทุนตามโครงสร้างบริการ และดูว่าเงินทุนของผู้ใช้ได้รับการจัดการโดยตรงหรือไม่
ดังนั้น คุณสามารถระบุได้ว่าคุณมีสิทธิ์จดทะเบียนเป็นธุรกิจการเงินอิเล็กทรอนิกส์หรือไม่ หรือหากจำเป็น ให้พิจารณาปรับโครงสร้างของคุณผ่านการเป็นหุ้นส่วนกับผู้ประกอบธุรกิจที่จดทะเบียน
โดยสรุป บริการชำระเงินแบบง่ายสามารถจัดเป็นธุรกิจการเงินอิเล็กทรอนิกส์ได้ขึ้นอยู่กับวิธีการดำเนินการ ดังนั้น หากดำเนินการโดยไม่ได้รับอนุญาตก็อาจนำไปสู่การฝ่าฝืนกฎระเบียบของฟินเทค และต้องมีการทบทวนโครงสร้างการบริการก่อน
จุดแข็งหลักของ Daeryun


กลยุทธ์การดำเนินคดีด้วยเทคโนโลยี AI และ IT เฉพาะของ Daeryun

บุคลากรหลัก มากกว่า 240 คน

ประสบการณ์ดำเนินคดีมากกว่า 1,200 เรื่อง ต่อเดือน
* 2025년 월평균 기준
เป็นไปตามข้อบังคับการโฆษณาของสภาทนายความเกาหลี มาตรา 4 (1)
เพิ่มเติม

จองคำปรึกษา
ทางกฎหมายกับทนายความ
คำปรึกษาทั้งหมดจะได้รับการตรวจสอบโดยทนายความผู้เชี่ยวชาญก่อน
จึงดำเนินการแบบนัดหมายล่วงหน้าเท่านั้น
ปรึกษาทางโทรศัพท์
1800-7905
รับเรื่องตลอด 24 ชั่วโมง 365 วัน


ปรึกษาออนไลน์
เราให้บริการทางกฎหมาย
ที่ออกแบบเฉพาะสำหรับลูกค้า

ปรึกษาผ่านแชท
ช่องทาง KakaoTalk
ทนายความ Daeryun Law LLC
บุคลากรที่เกี่ยวข้อง
ดูเพิ่มเติม
คิม กุกอิล
T. 070-5117-2950
ประสบการณ์เป็นหัวหน้าสาขา Goyang สำนักงานอัยการแขวง Uijeongbu, ทนายความผู้เชี่ยวชาญด้านคดีอาญา/ทรัพย์สินทางปัญญา/การเงินดิจิทัล
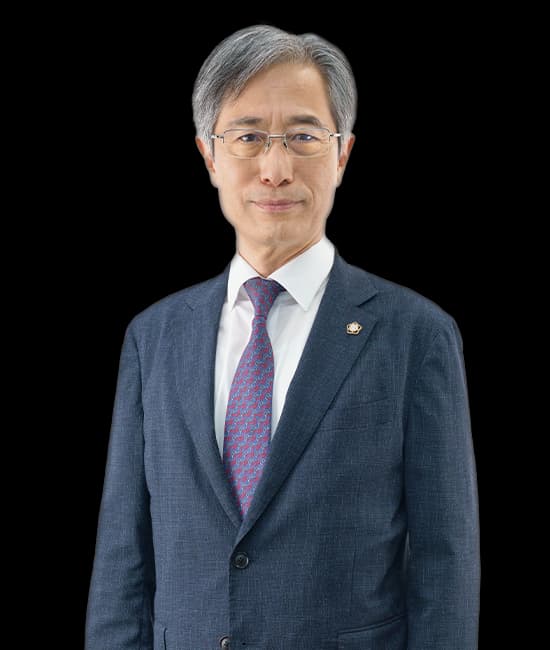
อิม ซ็อกพิล
T. 070-7510-2014
พนักงานอัยการหัวหน้าฝ่าย สำนักงานอัยการเขตตะวันออกกรุงโซล พนักงานอัยการหัวหน้าฝ่าย สำนักงานอัยการสาขาพยองแท็ก สำนักงานอัยการเขตซูวอน

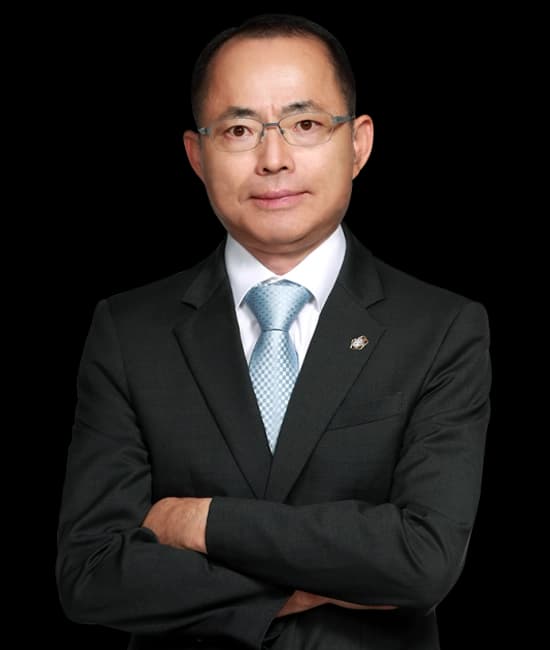
คิม ช็อล
T. 070-5117-3709
ประสบการณ์เป็นหัวหน้าพนักงานอัยการสำนักงานอัยการเขตปูซาน หัวหน้าพนักงานอัยการสำนักงานอัยการเขตควังจู


คดีสำคัญ
ดูเพิ่มเติม- การให้คำปรึกษากฎหมายแก่องค์กรธุรกิจ
คำปรึกษาเกี่ยวกับมาตรการกรณีการกลั่นแกล้งและการคุกคามทางเพศในที่ทำงาน เป็นต้น

- การรับมือการตรวจสอบ
การรับมือการตรวจสอบเฉพาะกิจของบริษัทจัดการสินทรัพย์
- คำสั่งไม่ส่งคดีต่อสำนักงานอัยการของสาธารณรัฐเกาหลี
ทนายความคดีอาญาในอุลซันของ Daeryun ช่วยให้ผู้ขอรับบริการในคดีฝ่าฝืนรัฐบัญญัติธุรกรรมทางการเงินอิเล็กทรอนิกส์ได้รับคำสั่งไม่ส่งคดีต่อสำนักงานอัยการ
ขอบเขตบริการที่เกี่ยวข้อง
ดูเพิ่มเติมปรึกษาในภาษาอื่น


คอลัมน์ยอดนิยม
ดูเพิ่มเติมสาระสำคัญของร่างแก้ไขปี 2026 และการประเมินความเสี่ยงทางกฎหมาย
ระหว่างนวัตกรรมฟินเทคกับการกำกับดูแล หลักเกณฑ์การพิจารณาธุรกิจการเงินและการรับมือความเสี่ยง
วิธียื่นคำขอรับการกำหนดเป็นบริการทางการเงินเชิงนวัตกรรมและข้อควรระวังเกี่ยวกับบริการทางการเงิน
หลักเกณฑ์และกระบวนการพิจารณาการอนุญาตประกอบธุรกิจธนาคารเฉพาะทางอินเทอร์เน็ต
กฎระเบียบด้านการเงินอิเล็กทรอนิกส์และประเด็นทางกฎหมายที่ต้องตรวจสอบเมื่อดำเนินการให้คำปรึกษาด้านไอทีทางการเงิน


คุณมีคำถามเพิ่มเติมหรือไม่?






