สารบัญ
- 1. การแบ่งแยกบริษัท | แนวคิด

- 2. การแบ่งแยกบริษัท | ผลที่เกิดขึ้น
- - การสร้างความเชี่ยวชาญเฉพาะด้านตามประเภทธุรกิจของบริษัท
- - การปรับปรุงโครงสร้างการกำกับดูแลกิจการ
- - การประเมินมูลค่าบริษัทใหม่และการเพิ่มมูลค่าแก่ผู้ถือหุ้น
- - การขายส่วนธุรกิจเฉพาะส่วน
- 3. การแบ่งแยกบริษัท | ประเภท
- - การแบ่งแยกบริษัทแบบที่บริษัทเดิมถือหุ้นทั้งหมดในบริษัทใหม่
- - การแบ่งแยกบริษัทแบบที่ผู้ถือหุ้นเดิมได้รับหุ้นบริษัทใหม่ตามสัดส่วน
- - ข้อดีและข้อเสียของการแบ่งแยกแต่ละรูปแบบ
- 4. การแบ่งแยกบริษัท | ขั้นตอน
- - การจัดทำแผนการแบ่งแยก
- - การเปิดเผยแผนการแบ่งแยกและงบดุล
- - การอนุมัติของที่ประชุมผู้ถือหุ้น
- - กระบวนการคุ้มครองเจ้าหนี้
- - การจัดประชุมจัดตั้งบริษัท (กรณีแบ่งแยกแบบที่ผู้ถือหุ้นเดิมได้รับหุ้นบริษัทใหม่ตามสัดส่วน)
- - ข้อควรระวังในการแบ่งแยกบริษัท
- 5. การแบ่งแยกบริษัท | กลยุทธ์รับมือ
- - กรณีที่จำเป็นต้องได้รับความช่วยเหลือจากผู้เชี่ยวชาญ

1. การแบ่งแยกบริษัท | แนวคิด
การแบ่งแยกบริษัทหมายถึง รูปแบบการโอนกิจการโดยแบ่งบริษัท 1 แห่งออกเป็นนิติบุคคลอิสระตั้งแต่ 2 แห่งขึ้นไป หรือแยกบริษัทย่อยหรือฝ่ายงานออกมาจัดตั้งเป็นบริษัทอิสระ
บริษัทอาจใช้วิธีแบ่งแยกบริษัทเพื่อแยกธุรกิจบางส่วนออกอย่างเป็นอิสระ แบ่งแยกทุนและหนี้สิน ตลอดจนดำเนินการขายบริษัทหรือทำ M&A ซึ่งอาจช่วยเพิ่มความเชี่ยวชาญเฉพาะด้านของบริษัทได้


2. การแบ่งแยกบริษัท | ผลที่เกิดขึ้น
การแบ่งแยกบริษัทเป็นมาตรการเชิงกลยุทธ์ที่สำคัญในการปรับปรุงโครงสร้างและประสิทธิภาพการบริหารงานของบริษัท
ผลสำคัญมีดังต่อไปนี้
 การสร้างความเชี่ยวชาญเฉพาะด้านตามประเภทธุรกิจของบริษัท
การลดขนาดบริษัทและทำให้แต่ละส่วนธุรกิจมีความเชี่ยวชาญเฉพาะด้านผ่านการแบ่งแยกบริษัท อาจช่วยเพิ่มประสิทธิภาพในด้านต่าง ๆ ได้อย่างมาก ไม่ว่าจะเป็นการตัดสินใจ การดำเนินงานและการบริหารจัดการ ตลอดจนการระดมทุน
การปรับปรุงโครงสร้างการกำกับดูแลกิจการ
การแบ่งแยกบริษัทอาจนำมาใช้เพื่อเปลี่ยนโครงสร้างการถือหุ้นไขว้ไปเป็นระบบบริษัทโฮลดิ้ง
โครงสร้างบริษัทโฮลดิ้งช่วยลดความซับซ้อนของความสัมพันธ์ด้านการลงทุน และส่งเสริมความโปร่งใสและความเหมาะสมของโครงสร้างการกำกับดูแลกิจการ
การประเมินมูลค่าบริษัทใหม่และการเพิ่มมูลค่าแก่ผู้ถือหุ้น
หากส่วนธุรกิจหลักและส่วนธุรกิจที่ไม่ใช่ธุรกิจหลักดำเนินงานร่วมกัน อาจเกิดปัญหาที่มูลค่าของแต่ละส่วนธุรกิจไม่สะท้อนอยู่ในราคาหุ้นอย่างเหมาะสม
เมื่อแต่ละส่วนธุรกิจจดทะเบียนเป็นบริษัทอิสระผ่านการแบ่งแยกบริษัท บริษัทเหล่านั้นอาจได้รับการประเมินมูลค่าในตลาดอย่างสมเหตุสมผลยิ่งขึ้นและทำให้มูลค่าบริษัทเพิ่มขึ้นได้
การขายส่วนธุรกิจเฉพาะส่วน
การแบ่งแยกบริษัทอาจเป็นวิธีการที่มีประสิทธิภาพในการแยกและขายส่วนธุรกิจที่ไม่ใช่ธุรกิจหลักหรือส่วนธุรกิจที่มีผลประกอบการไม่ดี
การดำเนินการดังกล่าวช่วยให้บริษัทได้รับเงินสดจากการขายเพื่อนำมาปรับปรุงสถานะทางการเงิน และมุ่งใช้ทรัพยากรด้านการบริหารจัดการกับธุรกิจหลักได้
3. การแบ่งแยกบริษัท | ประเภท
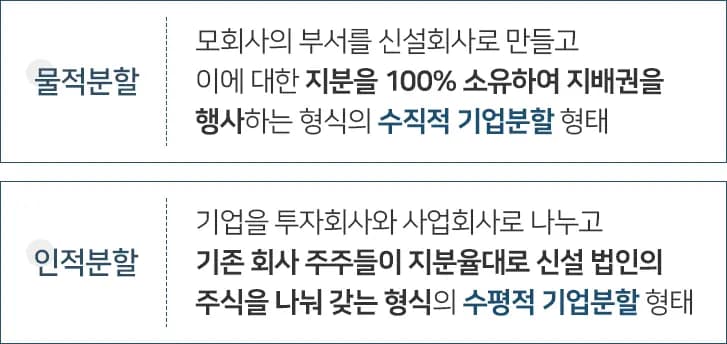
การแบ่งแยกบริษัทมีทั้งแบบที่บริษัทเดิมถือหุ้นทั้งหมดในบริษัทที่จัดตั้งขึ้นใหม่ และแบบที่ผู้ถือหุ้นเดิมได้รับจัดสรรหุ้นของบริษัทที่จัดตั้งขึ้นใหม่ตามสัดส่วน
การแบ่งแยกบริษัทแบบที่บริษัทเดิมถือหุ้นทั้งหมดในบริษัทใหม่
การแบ่งแยกบริษัทแบบที่บริษัทเดิมถือหุ้นทั้งหมดในบริษัทใหม่หมายถึง รูปแบบที่บริษัทแม่ถือหุ้นทั้งหมดของนิติบุคคลที่แยกออกมาและจัดตั้งขึ้นใหม่
ในกรณีนี้ ผู้ถือหุ้นเดิมของบริษัทที่แบ่งแยกจะไม่ได้ถือหุ้นใหม่ของบริษัทที่จัดตั้งขึ้นใหม่หรือบริษัทคู่สัญญาในการควบรวมโดยตรง แต่บริษัทที่แบ่งแยกจะเป็นผู้ถือหุ้นใหม่ดังกล่าว
ด้วยเหตุนี้ บริษัทที่แบ่งแยกจึงมีมูลค่าของส่วนได้เสียในบริษัทที่จัดตั้งขึ้นใหม่หรือบริษัทคู่สัญญาในการควบรวมรวมอยู่ด้วย ส่งผลให้มูลค่าต่อหุ้นเพิ่มขึ้นและผู้ถือหุ้นเดิมสามารถคงมูลค่าส่วนได้เสียก่อนการแบ่งแยกไว้ได้
นอกจากนี้ การแบ่งแยกในรูปแบบนี้ทำให้บริษัทที่แบ่งแยกถือครองส่วนธุรกิจที่แบ่งแยกออกไปในฐานะบริษัทย่อย จึงสามารถรักษาอำนาจควบคุมกิจการเหนือบริษัทย่อยดังกล่าวต่อไปได้
อย่างไรก็ตาม หากวัตถุประสงค์ของการแบ่งแยกบริษัทไม่ใช่เพียงเพื่อเพิ่มจำนวนบริษัท แต่เพื่อยกระดับประสิทธิภาพของแต่ละส่วนธุรกิจ ผลของการแบ่งแยกในรูปแบบนี้อาจมีข้อจำกัด
ดังนั้น ในทางบัญชีหรือภาษี การแบ่งแยกในรูปแบบนี้จึงได้รับการปฏิบัติในลักษณะเดียวกับการนำทรัพย์สินมาลงทุน
การแบ่งแยกบริษัทแบบที่ผู้ถือหุ้นเดิมได้รับหุ้นบริษัทใหม่ตามสัดส่วน
การแบ่งแยกบริษัทแบบที่ผู้ถือหุ้นเดิมได้รับหุ้นบริษัทใหม่ตามสัดส่วนคือ รูปแบบที่ผู้ถือหุ้นของบริษัทที่ยังคงอยู่ได้รับจัดสรรหุ้นของนิติบุคคลที่จัดตั้งขึ้นใหม่ตามสัดส่วนการถือหุ้นของตน
ในระยะแรกของการแบ่งแยก องค์ประกอบผู้ถือหุ้นของบริษัทที่ถูกแบ่งแยกจะเหมือนกับบริษัทที่ยังคงอยู่ แต่ภายหลังองค์ประกอบผู้ถือหุ้นของทั้งสองบริษัทอาจแตกต่างกันผ่านการซื้อขายหุ้นหรือกระบวนการอื่น บริษัทที่แบ่งแยกและบริษัทที่ถูกแบ่งแยกจึงมีโครงสร้างที่เป็นอิสระต่อกันในทางเศรษฐกิจ
ข้อดีและข้อเสียของการแบ่งแยกแต่ละรูปแบบ
รูปแบบการแบ่งแยก | ข้อดี | ข้อเสีย |
การแบ่งแยกแบบที่ผู้ถือหุ้นเดิมได้รับหุ้นบริษัทใหม่ตามสัดส่วน | ① บริษัทมีภาระทางการเงินน้อย | - ราคาหุ้นอาจลดลงอย่างรวดเร็วภายหลังการแบ่งแยก |
การแบ่งแยกแบบที่บริษัทเดิมถือหุ้นทั้งหมดในบริษัทใหม่ | ① เอื้อต่อการลงทุนของผู้ลงทุนที่ประสงค์จะลงทุนเฉพาะในส่วนธุรกิจใดส่วนหนึ่งของนิติบุคคลที่จัดตั้งขึ้นใหม่ | - มูลค่าของผู้ถือหุ้นเดิมอาจเสียหายจากการลดสัดส่วนมูลค่าการถือหุ้น |
4. การแบ่งแยกบริษัท | ขั้นตอน
ขั้นตอนการแบ่งแยกบริษัทมีดังต่อไปนี้
การจัดทำแผนการแบ่งแยก
ขั้นตอนแรกที่ต้องดำเนินการในการแบ่งแยกบริษัทคือการจัดทำแผนการแบ่งแยก
แผนการแบ่งแยกต้องมีรายละเอียดต่อไปนี้
② วิธีจัดสรรหุ้นของบริษัทที่จัดตั้งขึ้นใหม่จากการแบ่งแยกให้แก่ผู้ถือหุ้นของบริษัทที่แบ่งแยก
③ รายละเอียดเกี่ยวกับทุนและทุนสำรองของบริษัทที่จัดตั้งขึ้นใหม่จากการแบ่งแยก
④ประเภทและมูลค่าของทรัพย์สินที่จะโอนไปยังบริษัทที่จัดตั้งขึ้นใหม่จากการแบ่งแยก
การเปิดเผยแผนการแบ่งแยกและงบดุล
ต้องเปิดเผยแผนการแบ่งแยกพร้อมกับงบดุลและเอกสารอื่นของบริษัทที่จะแบ่งแยกก่อนจัดประชุมผู้ถือหุ้น เพื่อให้ข้อมูลอย่างเพียงพอแก่ผู้ถือหุ้นและผู้มีส่วนได้เสีย
การดำเนินการดังกล่าวช่วยให้กระบวนการเป็นไปอย่างโปร่งใส
การอนุมัติของที่ประชุมผู้ถือหุ้น
บริษัทต้องจัดประชุมผู้ถือหุ้นเพื่ออนุมัติแผนการแบ่งแยก และเนื่องจากการแบ่งแยกเป็นเรื่องที่ส่งผลกระทบสำคัญต่อการดำรงอยู่ของบริษัท จึงต้องผ่านมติพิเศษ โดยได้รับความเห็นชอบอย่างน้อย 2 ใน 3 ของผู้ถือหุ้นที่เข้าประชุม และอย่างน้อย 1 ใน 3 ของจำนวนหุ้นที่ออกทั้งหมด
กระบวนการคุ้มครองเจ้าหนี้
เนื่องจากการแบ่งแยกอาจกระทบสิทธิของเจ้าหนี้ บริษัทจึงต้องแจ้งข้อเท็จจริงเกี่ยวกับการแบ่งแยกแก่เจ้าหนี้ด้วยวิธีการต่าง ๆ เช่น การประกาศในหนังสือพิมพ์ และเปิดโอกาสให้เจ้าหนี้ยื่นคัดค้าน
กระบวนการนี้ช่วยคุ้มครองสิทธิและประโยชน์ของเจ้าหนี้ ตลอดจนเสริมสร้างความมั่นคงทางกฎหมายของการแบ่งแยก
การจัดประชุมจัดตั้งบริษัท (กรณีแบ่งแยกแบบที่ผู้ถือหุ้นเดิมได้รับหุ้นบริษัทใหม่ตามสัดส่วน)
ในกรณีแบ่งแยกบริษัทแบบที่ผู้ถือหุ้นเดิมได้รับหุ้นบริษัทใหม่ตามสัดส่วน บริษัทที่จัดตั้งขึ้นใหม่ต้องจัดประชุมจัดตั้งบริษัทเพื่อแต่งตั้งกรรมการและผู้ตรวจสอบบัญชี รวมทั้งรับรองข้อบังคับบริษัท
อย่างไรก็ตาม การแบ่งแยกแบบที่บริษัทเดิมถือหุ้นทั้งหมดในบริษัทใหม่อาจละเว้นการประชุมจัดตั้งบริษัทและใช้การอนุมัติของคณะกรรมการบริษัทแทนได้
ข้อควรระวังในการแบ่งแยกบริษัท
▷ การปฏิบัติตามขั้นตอนทางกฎหมาย
การแบ่งแยกบริษัทต้องดำเนินการตามขั้นตอนที่กำหนดไว้ในรัฐบัญญัติพาณิชย์ของสาธารณรัฐเกาหลีและกฎหมายที่เกี่ยวข้องอย่างเคร่งครัด
ข้อบกพร่องในขั้นตอนอาจนำไปสู่การเพิกถอนการแบ่งแยกหรือข้อพิพาทได้ จึงต้องตรวจสอบแต่ละขั้นตอนอย่างละเอียด
▷ การประเมินมูลค่า
ควรประเมินมูลค่าของธุรกิจที่จะแบ่งแยกอย่างเป็นกลางและเป็นธรรม
การประเมินดังกล่าวต้องดำเนินการล่วงหน้า ไม่เพียงเพื่อคำนวณอัตราส่วนการแบ่งแยก แต่ยังเพื่อสร้างความเชื่อมั่นแก่ผู้ถือหุ้นและผู้มีส่วนได้เสีย
▷ การคุ้มครองผู้ถือหุ้น
ต้องกำหนดมาตรการคุ้มครองสิทธิและประโยชน์ของผู้ถือหุ้นเดิม รวมถึงผู้ถือหุ้นรายย่อย
โดยเฉพาะอย่างยิ่ง ต้องมีมาตรการเชิงระบบและคำอธิบายเพื่อไม่ให้มูลค่าของผู้ถือหุ้นเสียหายภายหลังการแบ่งแยก
▷ การคุ้มครองเจ้าหนี้
เนื่องจากการแบ่งแยกอาจส่งผลต่อความสามารถในการชำระหนี้ บริษัทจึงต้องดำเนินมาตรการคุ้มครองตามกฎหมายที่เกี่ยวข้องอย่างครบถ้วน เช่น กระบวนการให้เจ้าหนี้ยื่นคัดค้าน
การดำเนินการดังกล่าวช่วยเสริมสร้างความมั่นคงทางกฎหมายของการแบ่งแยกได้
▷ การวางแผนด้านภาษี
การแบ่งแยกบริษัทเกี่ยวข้องกับประเด็นภาษีหลายประการ เช่น ภาษีเงินได้นิติบุคคลและภาษีการได้มา
จึงควรตรวจสอบผลกระทบทางภาษีอย่างละเอียดล่วงหน้า และกำหนดรูปแบบกับช่วงเวลาของการแบ่งแยกให้เหมาะสม
5. การแบ่งแยกบริษัท | กลยุทธ์รับมือ
เพื่อดำเนินการแบ่งแยกบริษัทให้บรรลุวัตถุประสงค์ ก่อนอื่นต้อง ระบุวัตถุประสงค์และประเภทของการแบ่งแยกให้ชัดเจน
จากนั้นต้องกำหนดกลยุทธ์รับมืออย่างเป็นระบบสำหรับการปรับโครงสร้างธุรกิจ การปรับปรุงโครงสร้างการกำกับดูแลกิจการ การคุ้มครองมูลค่าของผู้ถือหุ้น ตลอดจนปัญหาด้านบุคลากร แรงงาน การเงิน และกฎหมาย
นอกจากนี้ การสร้างความเชื่อมั่นผ่านการเปิดเผยข้อมูลอย่างโปร่งใส ตลอดจนการสื่อสารและความร่วมมือที่ราบรื่นกับผู้มีส่วนได้เสียตลอดกระบวนการแบ่งแยกเป็นเรื่องสำคัญ
ควรอาศัยความช่วยเหลือจากผู้เชี่ยวชาญในแต่ละด้าน เช่น กฎหมาย บัญชี และภาษี เพื่อดำเนินการแบ่งแยกบริษัทอย่างเป็นระบบและปลอดภัย
กรณีที่จำเป็นต้องได้รับความช่วยเหลือจากผู้เชี่ยวชาญ
สำนักงานแห่งนี้มีทนายความเฉพาะทางจำนวนมากซึ่งมีประสบการณ์โดยเฉลี่ยอย่างน้อย 10 ปี จึงสามารถทำความเข้าใจความต้องการของลูกค้าองค์กรได้อย่างถูกต้องและจัดทำกลยุทธ์รับมือที่เหมาะสมอย่างเป็นระบบ
นอกจากนี้ เพื่อรับมือกับประเด็นทางภาษีที่อาจเกิดขึ้นในกระบวนการแบ่งแยกบริษัท สำนักงานฯ ให้คำปรึกษาอย่างรอบด้านโดยประสานงานกับผู้เชี่ยวชาญที่เกี่ยวข้อง เช่น ทนายความด้านภาษีและนักบัญชีภาษี
หากเป็นกรณีการแบ่งแยกบริษัทที่จำเป็นต้องมีการตรวจสอบทางกฎหมาย สามารถขอความช่วยเหลือจากทนายความด้านการควบรวมและซื้อกิจการของสำนักงานกฎหมาย Daeryun ได้