สารบัญ
- 1. อาชญากรรมทางการเงิน | ความหมาย

- - ผลกระทบของอาชญากรรมทางการเงินต่อสังคมและองค์กรธุรกิจ
- 2. อาชญากรรมทางการเงิน | ประเภท
- - การฟอกเงิน
- - การฉ้อโกงทางการเงิน
- - การซื้อขายหลักทรัพย์โดยบุคคลภายใน
- 3. อาชญากรรมทางการเงิน | การสืบสวน
- - จุดเริ่มต้นของการสืบสวน การตรวจสอบและการติดตามบัญชี
- - การค้นและยึด คำสั่งห้ามเดินทางออกนอกประเทศ และมาตรการอื่น
- - หลักเกณฑ์การกำหนดโทษสำหรับอาชญากรรมทางการเงิน
- 4. อาชญากรรมทางการเงิน | แนวทางรับมือ
- - กรณีเป็นผู้เสียหายจากอาชญากรรมทางการเงิน
- - กรณีเป็นผู้ต้องสงสัยในคดีอาชญากรรมทางการเงิน
- 5. อาชญากรรมทางการเงิน | แนวทางป้องกันและเสริมสร้างระบบควบคุมภายใน
- - การจัดตั้งระบบควบคุมภายในขององค์กรธุรกิจ
- - การดำเนินระบบเจ้าหน้าที่กำกับดูแลการปฏิบัติตามกฎหมายและระบบแจ้งเบาะแสภายใน
- - แนวทางการกำกับการปฏิบัติตามกฎหมายขององค์กรธุรกิจ
- 6. อาชญากรรมทางการเงิน | การรับมือเชิงกลยุทธ์

1. อาชญากรรมทางการเงิน | ความหมาย
อาชญากรรมทางการเงินคือการกระทำที่ผิดกฎหมายซึ่งเกิดขึ้นในตลาดการเงิน โดยใช้ระบบการเงินในทางมิชอบเพื่อสร้างความเสียหายแก่ผู้อื่นหรือได้มาซึ่งทรัพย์สินโดยมิชอบด้วยกฎหมาย
ตัวอย่างอาชญากรรมทางการเงินที่สำคัญ ได้แก่ การฟอกเงิน การซื้อขายหลักทรัพย์โดยบุคคลภายใน การฉ้อโกงทางการเงิน และการให้กู้ยืมโดยผิดกฎหมาย
การกระทำเหล่านี้อาจเป็นภัยต่อเสถียรภาพทางเศรษฐกิจของประเทศและความเชื่อมั่นในตลาดการเงิน จึงมีการกำหนดบทลงโทษอย่างเคร่งครัด
ดังนั้น การรับมือทางกฎหมายและการป้องกันอย่างเหมาะสมจึงมีความสำคัญ
 ผลกระทบของอาชญากรรมทางการเงินต่อสังคมและองค์กรธุรกิจ
อาชญากรรมทางการเงินไม่ได้ก่อให้เกิดความเสียหายเฉพาะแก่บุคคลเท่านั้น แต่ยังเป็นภัยร้ายแรงต่อความเชื่อมั่นและเสถียรภาพของตลาดการเงินโดยรวม
สำหรับองค์กรธุรกิจ อาชญากรรมทางการเงินที่กระทำโดยผู้บริหารหรือพนักงานอาจส่งผลกระทบร้ายแรงต่อความน่าเชื่อถือ ราคาหุ้น และความต่อเนื่องในการดำเนินธุรกิจ ทั้งยังอาจนำไปสู่มาตรการลงโทษจากหน่วยงานกำกับดูแลทางการเงินและการลงโทษทางอาญาเนื่องจากระบบควบคุมภายในบกพร่อง
นอกจากนี้ หากเข้าไปเกี่ยวข้องกับอาชญากรรมทางการเงิน การขาดระบบรับมือทางกฎหมายที่เหมาะสมตั้งแต่ระยะแรกของการสืบสวนไปจนถึงการตรวจสอบภายในและการบริหารความเสี่ยงจากมาตรการลงโทษ อาจก่อให้เกิดความเสียหายร้ายแรงได้


2. อาชญากรรมทางการเงิน | ประเภท
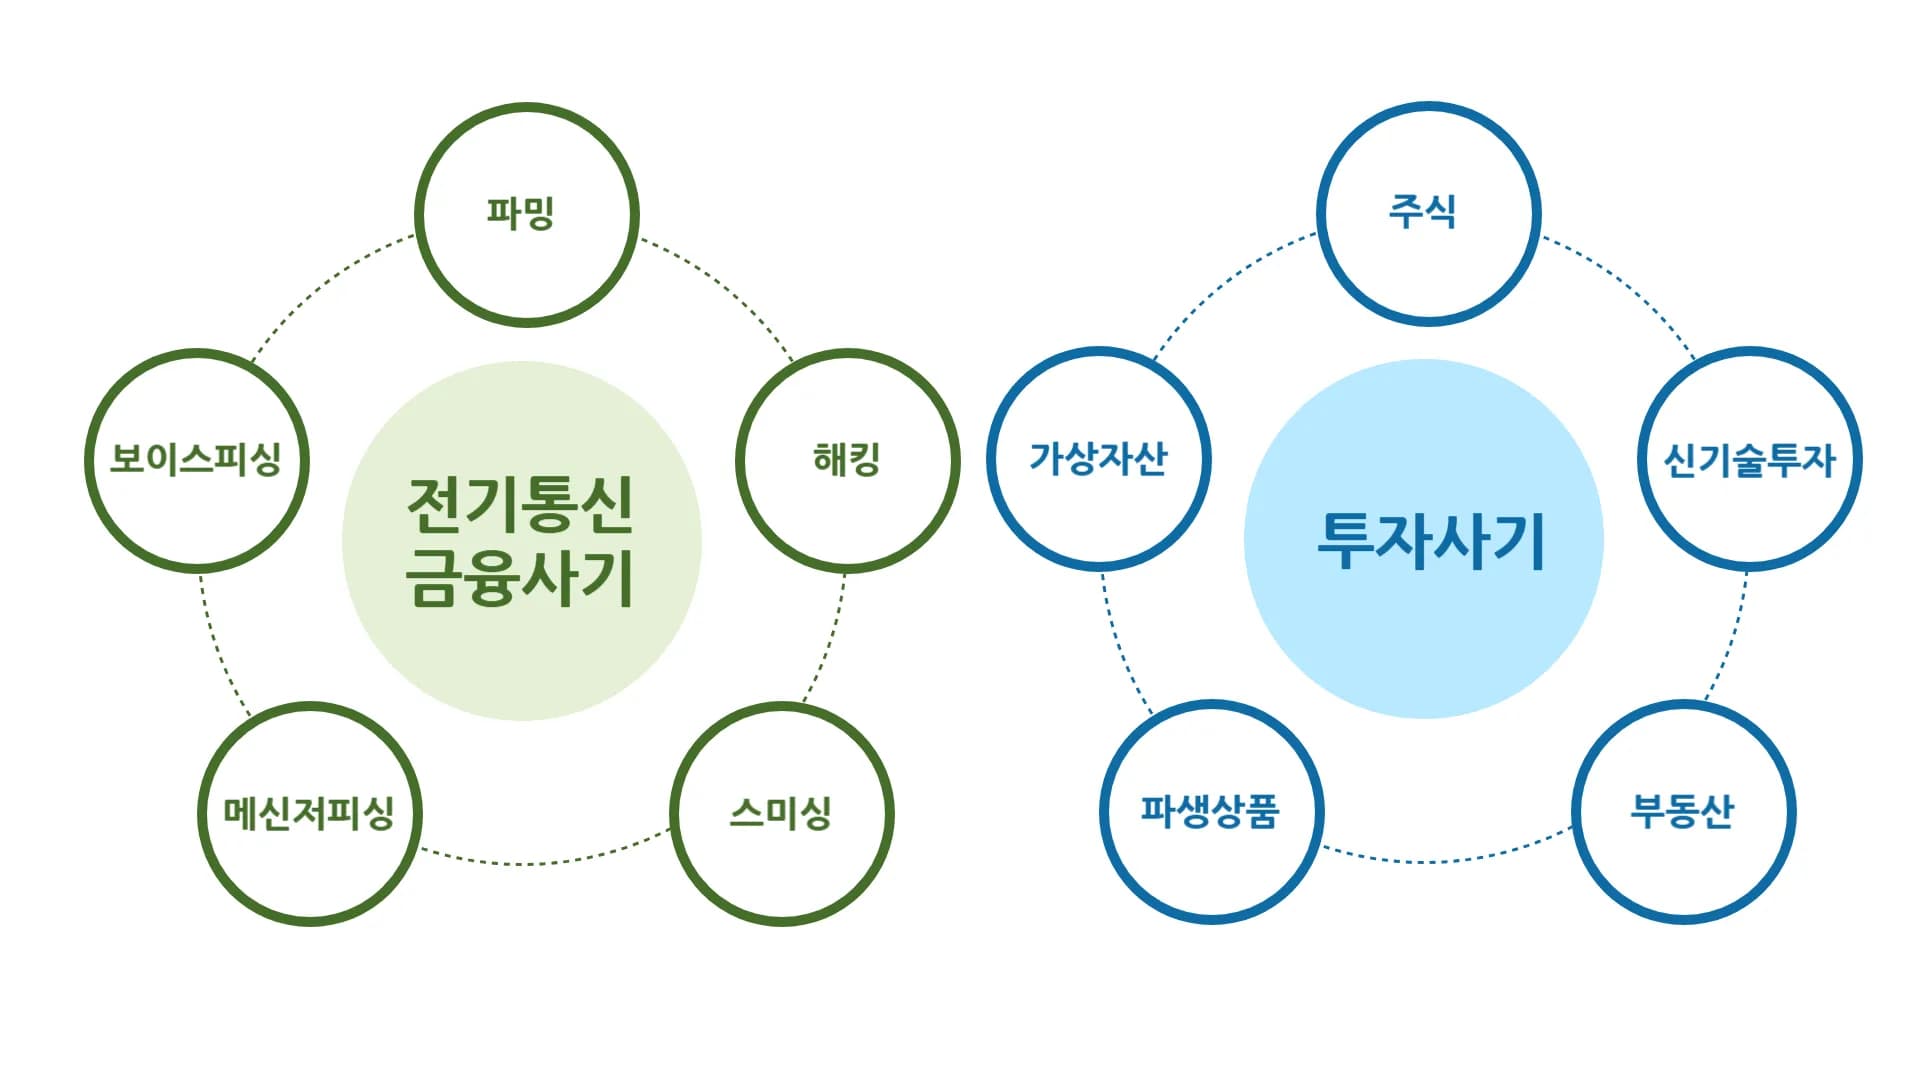
อาชญากรรมทางการเงินมีรูปแบบและวิธีการหลากหลาย โดยบทลงโทษทางกฎหมายจะแตกต่างกันตามประเภทของความผิด
เนื้อหาต่อไปนี้อธิบายประเภทและลักษณะสำคัญของอาชญากรรมทางการเงินที่พบบ่อย
การฟอกเงิน
การฟอกเงินหมายถึงกระบวนการทำให้เงินที่ได้มาโดยผิดกฎหมายดูเสมือนเป็นทรัพย์สินที่ได้มาโดยชอบด้วยกฎหมาย
การอำพรางข้อเท็จจริงเกี่ยวกับการได้มาหรือการจำหน่ายทรัพย์สินที่ผิดกฎหมาย หรือการปกปิดทรัพย์สินดังกล่าว รวมทั้งการอำพรางข้อเท็จจริงเกี่ยวกับการได้มาหรือการจำหน่ายทรัพย์สิน หรือการปกปิดทรัพย์สินดังกล่าวเพื่อหลีกเลี่ยงภาษี
เนื่องจากการฟอกเงินเป็นการทำให้ทรัพย์สินที่ผิดกฎหมายซึ่งได้มาจากอาชญากรรมมูลฐานอื่นดูเสมือนเป็นทรัพย์สินที่ชอบด้วยกฎหมาย จึงถูกกำหนดเป็นความผิดแยกต่างหากและมีบทลงโทษอย่างเคร่งครัด
ความผิดที่เป็นที่มาของการฟอกเงินและเกิดขึ้นก่อนการฟอกเงิน
หากกระทำการฟอกเงินโดยฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมและลงโทษการปกปิดรายได้จากอาชญากรรม จะได้รับโทษดังต่อไปนี้
การกระทำ | ระดับโทษ |
ผู้ที่อำพรางข้อเท็จจริงเกี่ยวกับการได้มาหรือการจำหน่ายรายได้จากอาชญากรรมและทรัพย์สินอื่นที่เกี่ยวข้อง | โทษจำคุกพร้อมการใช้แรงงานตามกฎหมายของสาธารณรัฐเกาหลีไม่เกิน 5 ปี หรือโทษปรับทางอาญาไม่เกิน 3,000 หมื่นวอนเกาหลีใต้ |
ผู้ที่อำพรางข้อเท็จจริงเกี่ยวกับสาเหตุที่ทำให้เกิดรายได้จากอาชญากรรม | |
ผู้ที่ปกปิดรายได้จากอาชญากรรมและทรัพย์สินอื่นที่เกี่ยวข้องเพื่อส่งเสริมความผิดเฉพาะหรือทำให้ดูเสมือนเป็นทรัพย์สินที่ได้มาโดยชอบด้วยกฎหมาย | |
ผู้ที่ตระเตรียมหรือสมคบกันเพื่อกระทำความผิดดังกล่าว | โทษจำคุกพร้อมการใช้แรงงานตามกฎหมายของสาธารณรัฐเกาหลีไม่เกิน 2 ปี หรือโทษปรับทางอาญาไม่เกิน 1,000 หมื่นวอนเกาหลีใต้ |
การฉ้อโกงทางการเงิน
การฉ้อโกงทางการเงินหมายถึงการหลอกลวงหรือทำให้บุคคลอื่นสำคัญผิดในการทำธุรกรรมทางการเงินเพื่อให้ได้มาซึ่งประโยชน์โดยมิชอบ
การฉ้อโกงทางการเงินมีประเภทและวิธีการหลากหลาย เช่น การฉ้อโกงทางการเงินผ่านโทรคมนาคมและการฉ้อโกงด้านการลงทุน โดยมีกรณีความเสียหายเกิดขึ้นอย่างต่อเนื่อง
ผู้ที่กระทำการฉ้อโกงทางการเงินอาจได้รับโทษทางอาญาและอาจถูกผู้เสียหายฟ้องเรียกร้องค่าเสียหายทางแพ่ง
การซื้อขายหลักทรัพย์โดยบุคคลภายใน
การซื้อขายหลักทรัพย์โดยบุคคลภายในหมายถึงการที่บุคคลภายใน เช่น ผู้บริหาร พนักงาน หรือผู้ถือหุ้นรายใหญ่ของบริษัท ใช้ข้อมูลที่ยังไม่ได้เปิดเผยเพื่อแสวงหาลาภมิควรได้
ผู้ที่กระทำการซื้อขายหลักทรัพย์โดยบุคคลภายในจะได้รับ โทษจำคุกแบบมีกำหนดเวลาไม่น้อยกว่า 1 ปี หรือโทษปรับทางอาญาเป็นจำนวนตั้งแต่ 4 เท่าถึง 6 เท่าของผลประโยชน์ที่ได้รับหรือมูลค่าความเสียหายที่หลีกเลี่ยงได้จากการฝ่าฝืนดังกล่าว(รัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยตลาดทุนและธุรกิจการลงทุนทางการเงิน มาตรา 443 วรรค 1 อนุ 1)
หากผลประโยชน์ที่ได้รับหรือมูลค่าความเสียหายที่หลีกเลี่ยงได้จากการซื้อขายหลักทรัพย์โดยบุคคลภายในมีมูลค่าตั้งแต่ 5 ร้อยล้านวอนเกาหลีใต้ขึ้นไป จะได้รับโทษที่เพิ่มขึ้น
จำนวนเงิน | ระดับโทษ |
กรณีที่ผลประโยชน์หรือมูลค่าความเสียหายที่หลีกเลี่ยงได้มีจำนวนตั้งแต่ 50 ร้อยล้านวอนเกาหลีใต้ขึ้นไป | โทษจำคุกตลอดชีวิตหรือโทษจำคุกพร้อมการใช้แรงงานตามกฎหมายของสาธารณรัฐเกาหลีไม่น้อยกว่า 5 ปี |
กรณีที่ผลประโยชน์หรือมูลค่าความเสียหายที่หลีกเลี่ยงได้มีจำนวนตั้งแต่ 5 ร้อยล้านวอนเกาหลีใต้ขึ้นไป แต่ไม่ถึง 50 ร้อยล้านวอนเกาหลีใต้ | โทษจำคุกแบบมีกำหนดเวลาไม่น้อยกว่า 3 ปี |
3. อาชญากรรมทางการเงิน | การสืบสวน
การสืบสวนอาชญากรรมทางการเงินมีความซับซ้อนกว่าคดีอาญาทั่วไป เนื่องจากต้องติดตามกระแสเงินที่ซับซ้อนและวิเคราะห์พยานหลักฐานดิจิทัล
การสืบสวนเริ่มต้นจากการวิเคราะห์ข้อมูลของหน่วยงานกำกับดูแลทางการเงิน และอาจตามมาด้วยกระบวนการสืบสวนโดยใช้มาตรการบังคับ เช่น การค้นและยึด การติดตามบัญชี และนิติวิทยาศาสตร์ดิจิทัล (digital forensics)
จุดเริ่มต้นของการสืบสวน การตรวจสอบและการติดตามบัญชี
โดยทั่วไป การสืบสวนอาชญากรรมทางการเงินเริ่มต้นจากการตรวจสอบของหน่วยงานกำกับดูแลทางการเงิน หรือการตรวจพบธุรกรรมผิดปกติโดยหน่วยข่าวกรองทางการเงินของสาธารณรัฐเกาหลี (FIU)
หน่วยข่าวกรองทางการเงินของสาธารณรัฐเกาหลี (FIU) จะแจ้งข้อมูลเกี่ยวกับกระแสเงินที่ผิดปกติ ธุรกรรมเงินสดมูลค่าสูง และรายงานธุรกรรมต้องสงสัยแก่สถาบันการเงินหรือหน่วยงานสืบสวน จากนั้นจึงเริ่มติดตามบัญชีที่เกี่ยวข้องและวิเคราะห์ประวัติธุรกรรมอย่างเต็มรูปแบบ
ในกระบวนการนี้ อาจพบวิธีการต่าง ๆ เช่น การให้ผู้อื่นใช้สมุดบัญชีธนาคาร การใช้บัญชีของนิติบุคคลในทางมิชอบ และธุรกรรมผ่านกระเป๋าสินทรัพย์เสมือน โดยหน่วยงานสืบสวนจะพยายามตรวจสอบแหล่งที่มาและวัตถุประสงค์ของกระแสเงินโดยเร็ว
การค้นและยึด คำสั่งห้ามเดินทางออกนอกประเทศ และมาตรการอื่น
เมื่อข้อสงสัยเกี่ยวกับการกระทำความผิดมีความชัดเจนขึ้น หน่วยงานสืบสวนจะดำเนินการค้นและยึด ติดตามบัญชี และตรวจสอบทางนิติวิทยาศาสตร์ตามหมายศาล
เนื่องจากการวิเคราะห์ร่องรอยดิจิทัลและกระแสเงินเป็นประเด็นสำคัญในคดีอาชญากรรมทางการเงิน เซิร์ฟเวอร์ อีเมล และประวัติการสนทนาผ่านโปรแกรมรับส่งข้อความของผู้ต้องสงสัยหรือองค์กรธุรกิจจึงอาจถูกตรวจสอบด้วย
นอกจากนี้ หากมีการพิจารณาว่าอาจหลบหนีหรือทำลายพยานหลักฐาน อาจมีการใช้มาตรการบังคับกับผู้ต้องสงสัย เช่น คำสั่งห้ามเดินทางออกนอกประเทศ การขอข้อมูลยืนยันข้อเท็จจริงเกี่ยวกับการใช้บริการโทรคมนาคม และการยื่นคำร้องขอหมายขัง
หลักเกณฑ์การกำหนดโทษสำหรับอาชญากรรมทางการเงิน
คณะกรรมการกำหนดโทษของสาธารณรัฐเกาหลีกำหนดหลักเกณฑ์การกำหนดโทษสำหรับอาชญากรรมทางการเงินไว้ดังต่อไปนี้
▶ ปัจจัยบรรเทาโทษ
• ไม่มีประวัติเคยได้รับโทษทางอาญา
• กรณีที่มีเพียงการเรียกร้องหรือให้คำมั่น
• การมอบตัวหรือเปิดเผยการทุจริตภายในองค์กร
• กรณีที่ระดับการมีส่วนร่วมหรือผลประโยชน์ที่ได้รับจริงมีเพียงเล็กน้อย
▶ ปัจจัยเพิ่มโทษ
• การลงมือกระทำอย่างแข็งขัน
• การใช้ให้ผู้ใต้บังคับบัญชากระทำความผิด
• กรณีที่มีความเกี่ยวข้องกับหน้าที่การงานในระดับสูง
• กรณีที่วิธีการกระทำความผิดมีลักษณะร้ายแรงอย่างยิ่ง
• การกระทำผิดซ้ำต่างประเภท หรือมีประวัติกระทำความผิดประเภทเดียวกันซึ่งไม่เข้าหลักเกณฑ์การกระทำผิดซ้ำ
4. อาชญากรรมทางการเงิน | แนวทางรับมือ
เมื่อเกิดอาชญากรรมทางการเงิน แม้ผู้เสียหายและผู้ต้องสงสัยจะอยู่ในสถานะแตกต่างกันโดยสิ้นเชิง แต่สิ่งที่มีความสำคัญร่วมกันคือ ‘การรับมือในระยะแรก’
สำหรับผู้เสียหาย ประเด็นสำคัญคือการบรรเทาความเสียหายและได้รับความคุ้มครองทางกฎหมายโดยเร็ว ส่วนผู้ต้องสงสัยจำเป็นต้องวางแนวทางการให้ถ้อยคำและรวบรวมพยานหลักฐานอย่างเหมาะสมเพื่อลดผลเสียที่อาจเกิดขึ้น
กรณีเป็นผู้เสียหายจากอาชญากรรมทางการเงิน
เมื่อได้รับความเสียหายจากอาชญากรรมทางการเงิน ควรแจ้งเหตุและยื่นคำร้องทุกข์ต่อหน่วยงานที่เกี่ยวข้อง
นอกจากการร้องทุกข์ทางอาญาผ่านสถานีตำรวจหรือสำนักงานอัยการของสาธารณรัฐเกาหลีแล้ว ยังสามารถยื่นเรื่องร้องเรียนหรือแจ้งความเสียหายตามประเภทของคดีต่อสำนักงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีหรือหน่วยข่าวกรองทางการเงินของสาธารณรัฐเกาหลี (FIU) ได้
นอกเหนือจากการขอให้ดำเนินโทษทางอาญาแก่ผู้ต้องสงสัยแล้ว ผู้เสียหายยังอาจเรียกคืนความเสียหายทางการเงินที่เกิดขึ้นจริงด้วยการฟ้องเรียกร้องค่าเสียหายทางแพ่ง
โดยเฉพาะเมื่อมีเงินที่ถูกปกปิดไว้ในรูปสินทรัพย์เสมือนหรือบัญชีที่ใช้ชื่อบุคคลอื่น มาตรการทางกฎหมาย เช่น การยื่นคำร้องขอยึดทรัพย์ชั่วคราว อาจมีความสำคัญต่อการเรียกคืนความเสียหาย
※ การรวบรวมพยานหลักฐานมีความสำคัญ บันทึกเสียงการสนทนา ข้อความ ประวัติการสนทนาผ่านโปรแกรมรับส่งข้อความ หลักฐานการโอนเงิน และใบแจ้งรายการธุรกรรม เป็นข้อมูลสำคัญในการพิสูจน์ความรับผิดตามกฎหมาย
กรณีเป็นผู้ต้องสงสัยในคดีอาชญากรรมทางการเงิน
หากถูกสอบสวนในฐานะผู้ต้องสงสัยเกี่ยวกับอาชญากรรมทางการเงิน แนวทางรับมือในระยะแรกอาจส่งผลต่อผลของคดี
เมื่อต้องไปพบหน่วยงานสืบสวนตามหมายเรียก ควรตรวจสอบข้อกล่าวหา ขอบเขตการสอบสวน และพยานหลักฐานที่เกี่ยวข้องกับตนให้เพียงพอก่อน และควรปรึกษาทนายความที่มีความเชี่ยวชาญล่วงหน้าแทนการรับมือเพียงลำพัง
โดยเฉพาะในคดีที่กระแสเงินหรือโครงสร้างสัญญามีความซับซ้อน การชี้แจงเพียงอย่างเดียวอาจไม่ทำให้ข้อสงสัยหมดไป จึงควรจัดเตรียมคำอธิบายที่มีเหตุผลและมีมูลทางกฎหมายรองรับ
นอกจากนี้ ถ้อยคำที่ไม่จำเป็นอาจถูกนำไปใช้เป็นปัจจัยที่ไม่เป็นคุณแก่ผู้ให้ถ้อยคำ จึงควรกำหนดแนวทางการให้ถ้อยคำอย่างรอบคอบ
※ ความเข้าใจในระหว่างการสอบสวนว่า 'หากยอมรับข้อกล่าวหา โทษจะเบาลง' อาจก่อให้เกิดความเสี่ยง จึงควรตัดสินใจเกี่ยวกับการให้ถ้อยคำหลังจากได้รับคำแนะนำทางกฎหมายแล้ว
5. อาชญากรรมทางการเงิน | แนวทางป้องกันและเสริมสร้างระบบควบคุมภายใน
การป้องกันอาชญากรรมทางการเงินล่วงหน้ามีความสำคัญกว่าการรับมือภายหลังเกิดเหตุ โดยเฉพาะการจัดตั้งระบบบริหารจัดการอย่างเป็นระบบในระดับองค์กร
นอกเหนือจากการจัดทำข้อกำหนด องค์กรจำเป็นต้องมีโครงสร้างที่สามารถตรวจพบและระงับความเสี่ยงได้ตั้งแต่ระยะแรกผ่านกลไกควบคุมภายในและระบบกำกับการปฏิบัติตามกฎหมายที่ใช้งานได้จริง
การจัดตั้งระบบควบคุมภายในขององค์กรธุรกิจ
องค์กรธุรกิจควรจัดตั้งระบบควบคุมภายในอย่างเป็นระบบเพื่อป้องกันความเสี่ยงที่อาจเกิดขึ้นภายในองค์กร เช่น การนำเงินไปใช้ผิดวัตถุประสงค์ การเปิดเผยข้อมูล และการรายงานข้อมูลอันเป็นเท็จ
โดยเฉพาะอย่างยิ่ง ควรกำหนดขั้นตอนการชำระและอนุมัติเงิน การจำกัดสิทธิในการเข้าถึงข้อมูลลูกค้า และการตรวจสอบรายการบัญชีซ้ำโดยบุคคลอีกฝ่ายไว้ในระบบ
ระบบควบคุมภายในไม่ควรจำกัดอยู่เพียงการจัดทำเอกสาร แต่ควรประกอบด้วยขั้นตอนที่สามารถนำไปใช้กับการปฏิบัติงานจริง และควรรักษาโครงสร้างที่ปรับปรุงจุดอ่อนอย่างต่อเนื่องผ่านการตรวจสอบความเสี่ยงและการตรวจสอบภายในเป็นประจำ
การดำเนินระบบเจ้าหน้าที่กำกับดูแลการปฏิบัติตามกฎหมายและระบบแจ้งเบาะแสภายใน
อาชญากรรมทางการเงินภายในองค์กรธุรกิจจำนวนมากเกิดจากการกระทำโดยเจตนาหรือความประมาทเลินเล่อของบุคคลภายใน
เพื่อป้องกันเหตุการณ์ดังกล่าว ควรมีระบบเจ้าหน้าที่กำกับดูแลการปฏิบัติตามกฎหมายที่เป็นอิสระ และจัดให้มีระบบติดตามความเสี่ยงด้านการปฏิบัติตามกฎหมายของแต่ละฝ่ายอย่างต่อเนื่อง
นอกจากนี้ ระบบแจ้งเบาะแสภายในยังเป็นเครื่องมือสำคัญในการตรวจพบและรับมือกับการกระทำที่ผิดกฎหมายหรือการทุจริตภายในองค์กรตั้งแต่ระยะแรก
องค์กรควรรับรองการไม่เปิดเผยตัวตนและมาตรการคุ้มครองผู้แจ้งเบาะแสอย่างเคร่งครัด พร้อมจัดทำระบบให้ฝ่ายกฎหมาย ฝ่ายตรวจสอบ หรือฝ่ายอื่นที่เกี่ยวข้องสามารถดำเนินการกับเรื่องที่ได้รับแจ้งอย่างเป็นกลาง
แนวทางการกำกับการปฏิบัติตามกฎหมายขององค์กรธุรกิจ
องค์กรธุรกิจควรจัดทำและดำเนินแนวทางการกำกับการปฏิบัติตามกฎหมายอย่างเป็นระบบเพื่อป้องกันอาชญากรรมทางการเงินและปฏิบัติตามกฎหมายที่เกี่ยวข้อง
แนวทางดังกล่าวควรครอบคลุมการป้องกันการฟอกเงิน (AML) การคุ้มครองข้อมูลส่วนบุคคล และขั้นตอนควบคุมภายใน พร้อมจัดให้มีการฝึกอบรมและตรวจสอบเป็นประจำเพื่อให้บุคลากรเข้าใจและนำไปใช้ในการปฏิบัติงานได้
6. อาชญากรรมทางการเงิน | การรับมือเชิงกลยุทธ์
โดยลักษณะของอาชญากรรมทางการเงินแล้ว มิได้ก่อให้เกิดเพียงการฝ่าฝืนข้อกำหนดเท่านั้น แต่ยังเป็นความเสี่ยงร้ายแรงที่อาจทำให้ความน่าเชื่อถือขององค์กรธุรกิจลดลง ภาพลักษณ์ภายนอกเสียหาย และผู้บริหารต้องรับผิดตามกฎหมาย
โดยเฉพาะการฟอกเงิน การซื้อขายหลักทรัพย์โดยบุคคลภายใน การยักยอกทรัพย์ และการฝ่าฝืนหน้าที่ในการจัดการกิจการของผู้อื่นจนก่อให้เกิดความเสียหายต่อทรัพย์สินตามกฎหมายของสาธารณรัฐเกาหลี ล้วนเป็นเรื่องที่หน่วยงานกำกับดูแลด้านการเงินเฝ้าติดตามอย่างใกล้ชิด โดยแนวทางการรับมือในระยะแรกอาจส่งผลกระทบถึงความอยู่รอดขององค์กรธุรกิจ
อย่างไรก็ตาม ในทางปฏิบัติ องค์กรธุรกิจย่อมประสบความยากลำบากในการคาดการณ์และจัดการความเสี่ยงทางกฎหมายทั้งหมดด้วยตนเอง ความช่วยเหลือจากทนายความที่มีความเชี่ยวชาญด้านการเงินจึงอาจมีความจำเป็น
สำนักงานกฎหมาย Daeryun ซึ่งอยู่ในอันดับ 9 ของสาธารณรัฐเกาหลี (ตามเกณฑ์การยื่นแบบภาษีมูลค่าเพิ่มต่อสำนักงานภาษีแห่งชาติของสาธารณรัฐเกาหลีประจำปี 25) ให้คำปรึกษาที่มุ่งเน้นการปฏิบัติงานจริง ทั้งด้านการรับมืออาชญากรรมทางการเงิน การจัดตั้งระบบกำกับการปฏิบัติตามกฎหมาย การวิเคราะห์กฎระเบียบทางการเงิน และการดำเนินการเกี่ยวกับหน่วยงานกำกับดูแลด้านการเงิน พร้อมให้การสนับสนุนอย่างต่อเนื่องเพื่อช่วยวางรากฐานการบริหารธุรกิจที่มั่นคง
หากประสงค์จะพิจารณาแนวทางรับมือที่เหมาะสมในสถานการณ์วิกฤตจากอาชญากรรมทางการเงิน สามารถใช้ความช่วยเหลือและคำปรึกษาเชิงกลยุทธ์จาก 🔗ทนายความที่เชี่ยวชาญด้านการเงินเพื่อค้นหาแนวทางที่ปลอดภัยและมีประสิทธิภาพ
Related News