สารบัญ
- 1. การประกันภัย | คำนิยาม

- - บริษัทประกันภัย
- - บุคคลทั่วไป
- 2. การประกันภัย | ข้อควรระวังในการทำสัญญา
- - หน้าที่เปิดเผยข้อมูล
- - การบอกเลิกสัญญาเมื่อฝ่าฝืนหน้าที่
- - การแจ้งการฝ่าฝืนหน้าที่และการจ่ายเงินประกันภัย
- 3. การประกันภัย | วิธีรับมือเมื่อถูกปฏิเสธการจ่ายเงิน
- - การไกล่เกลี่ยข้อพิพาทผ่านสำนักงานกำกับดูแลทางการเงินแห่งสาธารณรัฐเกาหลี
- - การไกล่เกลี่ยข้อพิพาทผ่านสำนักงานผู้บริโภคเกาหลีและหน่วยงานอื่น
- - การไกล่เกลี่ยข้อพิพาทด้านเงินฝากและการประกันภัยของที่ทำการไปรษณีย์
- - การเยียวยาสิทธิด้วยการดำเนินคดี
- 4. การประกันภัย | ความสำคัญของการรับมือข้อพิพาท

1. การประกันภัย | คำนิยาม
การประกันภัยเป็นระบบทางเศรษฐกิจที่สำคัญซึ่งช่วยบรรเทาภาระทางเศรษฐกิจที่อาจเกิดจากอุบัติเหตุหรือสถานการณ์ที่ไม่คาดคิด
โครงสร้างพื้นฐานของการประกันภัยคือ คู่สัญญาฝ่ายหนึ่งชำระเบี้ยประกันภัยตามที่ตกลงไว้ และเมื่อเกิดเหตุเกี่ยวกับชีวิต ร่างกาย หรือทรัพย์สิน คู่สัญญาอีกฝ่ายจะจ่ายเงินประกันภัยตามที่ตกลงไว้
การประกันภัยมีหลายประเภท เช่น การประกันชีวิต การประกันวินาศภัย และการประกันภัยประเภทที่ 3 กฎหมายและข้อบังคับที่เกี่ยวข้องจึงมีความซับซ้อนและครอบคลุมเนื้อหาจำนวนมาก ทำให้ยากต่อการทำความเข้าใจอย่างถูกต้อง
 บริษัทประกันภัย
บริษัทหรือหน่วยงานที่ประกอบธุรกิจประกันภัยอาจจำเป็นต้องตรวจสอบข้อกำหนดกรมธรรม์ ผลิตภัณฑ์ประกันภัย และสัญญาประกันภัยในด้านกฎหมาย
โดยเฉพาะบริษัทประกันภัยอาจเผชิญประเด็นทางกฎหมายหลายประการในระหว่างการพัฒนาและเสนอผลิตภัณฑ์แก่ผู้บริโภค เช่น ข้อกำหนดกรมธรรม์ที่ไม่เป็นธรรม
เพื่อป้องกันปัญหาดังกล่าว ควรจัดทำข้อกำหนดที่เป็นไปตามข้อกำหนดทางกฎหมายและกำหนดแนวทางสำหรับกระบวนการตลาดหรือการขาย
การดำเนินการเช่นนี้อาจช่วยให้บริษัทประกันภัยลดข้อพิพาททางกฎหมายและดำเนินธุรกิจโดยปฏิบัติตามกฎระเบียบได้
บุคคลทั่วไป
การประกันภัยมีบทบาทในการคุ้มครองชีวิต ร่างกาย และทรัพย์สินของบุคคล
เมื่อบุคคลทำสัญญาประกันภัย จำเป็นต้องทำความเข้าใจข้อกำหนดกรมธรรม์อย่างถูกต้องและเลือกผลิตภัณฑ์ประกันภัยให้เหมาะกับสถานการณ์ของตน
ในขั้นตอนนี้ควรตรวจสอบขอบเขตและเงื่อนไขความคุ้มครองของผลิตภัณฑ์ประกันภัยแต่ละประเภทอย่างละเอียด รวมทั้งประเมินความต้องการและความเสี่ยงของตนเพื่อประกอบการตัดสินใจอย่างเหมาะสม
เนื่องจากสิทธิประโยชน์และรายละเอียดความคุ้มครองแตกต่างกันไปตามผลิตภัณฑ์ประกันภัย จึงควรเลือกผลิตภัณฑ์ที่เหมาะกับตน


2. การประกันภัย | ข้อควรระวังในการทำสัญญา
การประกันภัยเป็นกลไกสำคัญสำหรับรับมืออุบัติเหตุหรือโรคภัยที่ไม่คาดคิด แต่การทำประกันเพียงอย่างเดียวไม่ได้หมายความว่าจะได้รับความคุ้มครองเสมอไป
การประกันภัยเป็นความสัมพันธ์ตามสัญญา โดยมีการกำหนดขั้นตอนและหน้าที่ที่ต้องปฏิบัติเมื่อทำสัญญาไว้อย่างชัดเจน
ก่อนทำสัญญาประกันภัย ผู้ขอเอาประกันภัยมีหน้าที่ตามกฎหมายต้องแจ้งข้อเท็จจริงเกี่ยวกับภาวะสุขภาพ ประวัติการเจ็บป่วย หรือสภาพทรัพย์สินของตนแก่บริษัทประกันภัย
หน้าที่ดังกล่าวเรียกว่า “หน้าที่เปิดเผยข้อมูล (หน้าที่แจ้งข้อเท็จจริง)” ซึ่งมีผลอย่างมีนัยสำคัญต่อการเกิดและผลบังคับของสัญญาประกันภัย
หน้าที่เปิดเผยข้อมูล
เมื่อทำสัญญาประกันภัย ผู้ถือกรมธรรม์หรือผู้เอาประกันภัยต้องแจ้งข้อเท็จจริงที่สำคัญแก่บริษัทประกันภัย
หน้าที่ดังกล่าวเรียกว่าหน้าที่เปิดเผยข้อมูล
ข้อเท็จจริงที่สำคัญในที่นี้หมายถึงข้อเท็จจริงที่บริษัทประกันภัยใช้เป็นเกณฑ์ในการประเมินโอกาสเกิดเหตุที่เอาประกันภัยและความเป็นไปได้ที่จะต้องรับผิด เพื่อพิจารณาว่าจะทำสัญญาประกันภัยหรือไม่ รวมทั้งใช้กำหนดเบี้ยประกันภัยและข้อยกเว้นความรับผิด
การบอกเลิกสัญญาเมื่อฝ่าฝืนหน้าที่
เมื่อทำสัญญาประกันภัย หากผู้ถือกรมธรรม์หรือผู้เอาประกันภัยจงใจหรือประมาทเลินเล่ออย่างร้ายแรงโดยปกปิดข้อเท็จจริงสำคัญหรือแจ้งข้อเท็จจริงดังกล่าวไม่ถูกต้อง บริษัทประกันภัยอาจบอกเลิกสัญญาได้ภายในระยะเวลา 1 เดือนนับจากวันที่ทราบข้อเท็จจริงนั้น และภายในระยะเวลา 3 ปีนับจากวันที่ทำสัญญา
อย่างไรก็ตาม หากบริษัทประกันภัยทราบข้อเท็จจริงนั้นอยู่แล้วขณะทำสัญญา หรือไม่ทราบเพราะประมาทเลินเล่ออย่างร้ายแรงทั้งที่สามารถทราบได้ บริษัทประกันภัยจะบอกเลิกสัญญาไม่ได้
การแจ้งการฝ่าฝืนหน้าที่และการจ่ายเงินประกันภัย
หากบริษัทประกันภัยประสงค์จะบอกเลิกสัญญาหรือจำกัดความคุ้มครอง ต้องแจ้งข้อมูลต่อไปนี้เป็นหนังสือหรือเอกสารอิเล็กทรอนิกส์
• เหตุผลที่ถือว่าเป็นข้อเท็จจริงสำคัญ
• ผลการดำเนินการเกี่ยวกับสัญญา
• ข้อความว่า “หากมีพยานหลักฐานโต้แย้ง สามารถยื่นคัดค้านได้”
เมื่อบอกเลิกสัญญาแล้ว บริษัทประกันภัยจะจ่ายมูลค่าเวนคืนกรมธรรม์ให้แก่ผู้ถือกรมธรรม์
3. การประกันภัย | วิธีรับมือเมื่อถูกปฏิเสธการจ่ายเงิน
เมื่อบริษัทประกันภัยปฏิเสธการจ่ายเงินประกันภัย ผู้เอาประกันภัยอาจรู้สึกไม่รู้ว่าจะดำเนินการอย่างไรและรู้สึกว่าไม่ได้รับความเป็นธรรม
อย่างไรก็ตาม ข้อพิพาทเกี่ยวกับเงินประกันภัยเกิดขึ้นค่อนข้างบ่อย และบุคคลทั่วไปสามารถรับมือได้อย่างเหมาะสมหากเข้าใจขั้นตอนและแนวทางดำเนินการที่เกี่ยวข้อง
การไกล่เกลี่ยข้อพิพาทผ่านสำนักงานกำกับดูแลทางการเงินแห่งสาธารณรัฐเกาหลี
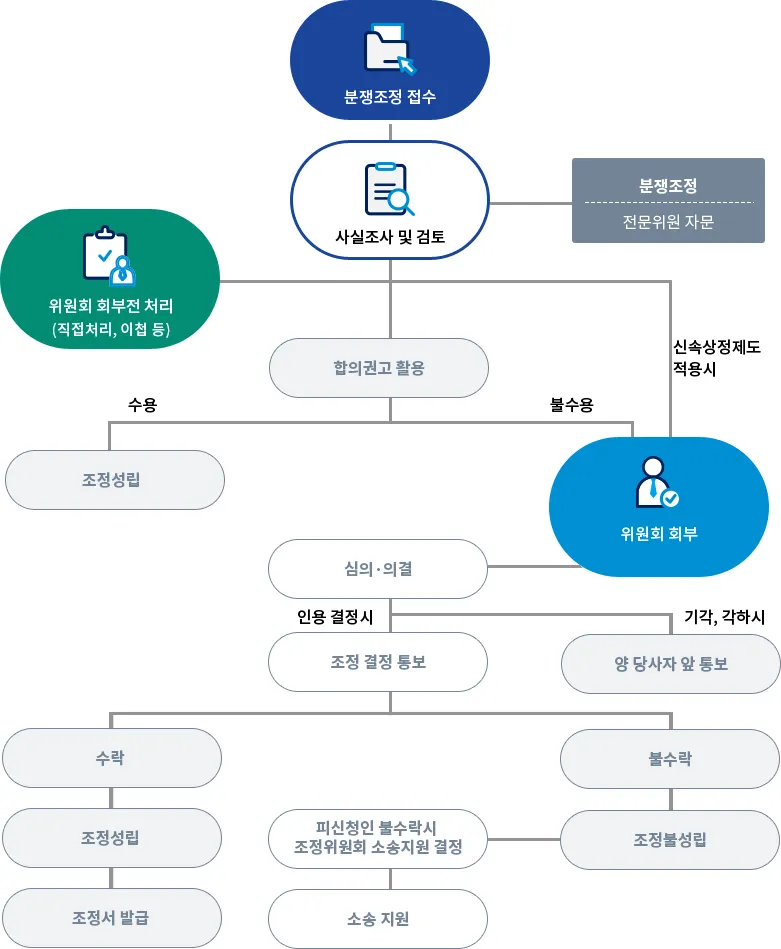
หากบริษัทประกันภัยปฏิเสธการจ่ายเงินประกันภัย อาจระงับข้อพิพาทได้โดยกระบวนการที่ค่อนข้างไม่ซับซ้อนผ่านระบบไกล่เกลี่ยข้อพิพาทของสำนักงานกำกับดูแลทางการเงินแห่งสาธารณรัฐเกาหลี
ระบบนี้เป็นกระบวนการที่สำนักงานกำกับดูแลทางการเงินแห่งสาธารณรัฐเกาหลีพยายามไกล่เกลี่ยจากจุดยืนที่เป็นกลาง เมื่อเกิดข้อพิพาทระหว่างผู้บริโภคทางการเงิน เช่น ผู้ถือกรมธรรม์ กับบริษัทประกันภัย
▶ วิธีและขั้นตอนการยื่นคำร้อง
1. การรับเรื่องร้องเรียน
ขณะยื่นเรื่องต้องส่งคำร้องซึ่งระบุข้อมูลส่วนบุคคลของผู้ยื่นคำร้อง ชื่อบริษัทประกันภัย และสาระสำคัญของคำร้องที่บรรยายข้อเท็จจริงอย่างเป็นรูปธรรมตามหลัก 6 ประการ ได้แก่ ใคร ทำอะไร ที่ไหน เมื่อใด เพราะเหตุใด และอย่างไร
2. การตรวจสอบและคำแนะนำให้ประนีประนอม
3. การส่งเรื่องให้คณะกรรมการไกล่เกลี่ย
โดยหลัก เรื่องจะถูกส่งให้คณะกรรมการภายในระยะเวลา 30 วันนับจากวันยื่นคำร้อง และคณะกรรมการไกล่เกลี่ยจะจัดทำข้อเสนอการไกล่เกลี่ยภายในระยะเวลาไม่เกิน 60 วันนับจากวันที่ได้รับเรื่อง
4. การยอมรับข้อเสนอการไกล่เกลี่ยและผลทางกฎหมาย
แต่หากไม่ยอมรับ ข้อเสนอนั้นจะไม่มีผล และข้อพิพาทอาจเข้าสู่กระบวนการพิจารณาคดีแพ่ง
▶ ข้อควรทราบ
สำหรับข้อพิพาทมูลค่าเล็กน้อยไม่เกิน 20,000,000 วอนเกาหลีใต้ กระบวนการไกล่เกลี่ยข้อพิพาทจะดำเนินการก่อน และหากเป็นไปตามเงื่อนไขที่กำหนด การยื่นฟ้องจะถูกจำกัดจนกว่าจะได้รับข้อเสนอการไกล่เกลี่ย
การไกล่เกลี่ยข้อพิพาทผ่านสำนักงานผู้บริโภคเกาหลีและหน่วยงานอื่น
เมื่อเกิดข้อพิพาทเกี่ยวกับการจ่ายเงินประกันภัย อาจระงับข้อพิพาทได้อย่างรวดเร็วและเป็นธรรมผ่านคณะกรรมการไกล่เกลี่ยข้อพิพาทผู้บริโภคของสำนักงานผู้บริโภคเกาหลี
ในกระบวนการนี้ คณะกรรมการที่จัดตั้งขึ้นเพื่อไกล่เกลี่ยข้อพิพาทระหว่างผู้บริโภคกับผู้ประกอบธุรกิจจะดำเนินการไกล่เกลี่ยอย่างเป็นกลาง
▶ ขั้นตอนการยื่นคำร้อง
1. การยื่นเรื่องร้องเรียน
2. คำแนะนำให้ประนีประนอม
3. การขอไกล่เกลี่ยข้อพิพาทและการขยายระยะเวลาดำเนินการ
4. ระยะเวลาการไกล่เกลี่ย
ในกรณีดังกล่าว ต้องแจ้งเหตุผลและกำหนดเวลาที่ขยายให้คู่กรณีทราบ
5. การยอมรับข้อเสนอการไกล่เกลี่ยและผลทางกฎหมาย
หากไม่แสดงเจตนา ให้ถือว่ายอมรับ และข้อเสนอการไกล่เกลี่ยที่ได้รับการยอมรับจะมีผลทางกฎหมายเช่นเดียวกับการประนีประนอมยอมความในศาล
การไกล่เกลี่ยข้อพิพาทด้านเงินฝากและการประกันภัยของที่ทำการไปรษณีย์
เมื่อเกิดข้อพิพาทเกี่ยวกับเงินฝากและการประกันภัยของที่ทำการไปรษณีย์ คณะกรรมการไกล่เกลี่ยข้อพิพาทด้านเงินฝากและการประกันภัยของที่ทำการไปรษณีย์ซึ่งจัดตั้งขึ้นภายใต้กระทรวงวิทยาศาสตร์และเทคโนโลยีสารสนเทศและการสื่อสารของสาธารณรัฐเกาหลี จะให้ความช่วยเหลือในการระงับข้อพิพาทอย่างเป็นกลาง
คณะกรรมการนี้มีหน้าที่ไกล่เกลี่ยข้อพิพาทเกี่ยวกับงานด้านเงินฝากและการประกันภัยของที่ทำการไปรษณีย์โดยรวม รวมถึงสัญญาฝากเงิน การเสนอขายและการทำสัญญาประกันภัย ตลอดจนการจ่ายเงินประกันภัย
▶ ขั้นตอนการไกล่เกลี่ยข้อพิพาท
1. การขอไกล่เกลี่ยและการส่งเรื่องเข้าสู่ที่ประชุม
อย่างไรก็ตาม หากมีการยื่นฟ้องแล้ว หากกฎหมายหรือแนวคำพิพากษาทำให้การไกล่เกลี่ยไม่เกิดประโยชน์ หรือหากเรื่องนั้นไม่เหมาะแก่การไกล่เกลี่ย อาจไม่นำเรื่องเข้าสู่ที่ประชุมก็ได้
2. การขอให้ส่งหรือเพิ่มเติมเอกสาร
3. การพิจารณาและมีมติเกี่ยวกับการไกล่เกลี่ย
การประชุมดำเนินการเป็นการลับ แต่คู่กรณีหรือบุคคลอื่นอาจเข้าฟังได้หากจำเป็น
4. การแจ้งผลการไกล่เกลี่ย
การเยียวยาสิทธิด้วยการดำเนินคดี
หากไม่สามารถระงับข้อพิพาทผ่านกระบวนการไกล่เกลี่ยของสำนักงานกำกับดูแลทางการเงินแห่งสาธารณรัฐเกาหลีหรือสำนักงานผู้บริโภคเกาหลีได้ อาจขอรับการเยียวยาสิทธิด้วยการยื่นคดีแพ่งต่อศาลของสาธารณรัฐเกาหลี
▶ ภาพรวมขั้นตอนคดีแพ่ง
1. การยื่นฟ้อง
2. คำสั่งแนะนำให้ประนีประนอม
3. กระบวนการไกล่เกลี่ยคดีแพ่ง
คู่กรณีอาจยื่นคำร้องขอไกล่เกลี่ย หรือศาลอาจส่งเรื่องเข้าสู่การไกล่เกลี่ยโดยใช้อำนาจของศาล และเมื่อคู่กรณีตกลงกันได้ จะมีการจัดทำบันทึกการไกล่เกลี่ยและถือว่าการไกล่เกลี่ยสำเร็จ
※ การดำเนินการเมื่อไกล่เกลี่ยไม่สำเร็จ
หากคู่กรณีไม่สามารถตกลงกันได้ เนื้อหาการไกล่เกลี่ยไม่เหมาะสม หรือผู้ถูกร้องไม่เข้าร่วมในวันนัดไกล่เกลี่ย ศาลอาจมีคำสั่งแทนการไกล่เกลี่ยโดยใช้อำนาจของศาล
4. การประกันภัย | ความสำคัญของการรับมือข้อพิพาท
การประกันภัยมีหลายประเภท และจำนวนเงินประกันภัยกับขอบเขตความคุ้มครองแตกต่างกันตามเนื้อหาของสัญญา การได้รับความช่วยเหลือจากทนายความที่มีความเข้าใจเกี่ยวกับผลิตภัณฑ์ประกันภัยแต่ละประเภทจึงอาจมีความสำคัญ
โดยเฉพาะข้อกำหนดกรมธรรม์มักประกอบด้วยข้อกำหนดที่ซับซ้อนและมีรายละเอียด จึงอาจเกิดข้อพิพาทหลายลักษณะในขั้นตอนการตีความ
บริษัทประกันภัยมีความรับผิดทางกฎหมายตามข้อกำหนดและเงื่อนไขที่ระบุไว้ในสัญญากับลูกค้า เมื่อเกิดข้อพิพาทจึงจำเป็นต้องดำเนินการทางกฎหมายอย่างถูกต้องและเหมาะสมกับสถานการณ์
ดังนั้น เมื่อเกิดข้อพิพาทด้านการประกันภัย การขอความช่วยเหลือจากทนายความที่มีความรู้และประสบการณ์ปฏิบัติงานในด้านนี้อาจช่วยให้ดำเนินการได้อย่างเหมาะสม
สำนักงานกฎหมายแห่งนี้มีทนายความที่ปฏิบัติงานด้านการเงิน คดีแพ่ง และการประกันภัย และให้บริการทางกฎหมายเกี่ยวกับข้อพิพาทระหว่างบริษัทประกันภัยกับผู้เอาประกันภัย ตลอดจนให้คำปรึกษาทางกฎหมายเกี่ยวกับการดำเนินงานของบริษัทประกันภัย
หากต้องการความช่วยเหลือทางกฎหมายเกี่ยวกับการประกันภัย สามารถใช้ 🔗การนัดหมายปรึกษากฎหมายกับทนายความด้านการเงินเพื่อขอรับข้อมูลและความช่วยเหลือทางกฎหมายได้
See More