


ข้อตกลงและคดี
การฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร | กรณีที่คดีในข้อหาดังกล่าวสิ้นสุดลงด้วยโทษปรับ
กรณีของลูกความที่เสี่ยงต่อการถูกลงโทษทางอาญาฐานฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร ทนายความของ Daeryun ได้ให้ความช่วยเหลือ และคดีในข้อหาดังกล่าวสิ้นสุดลงด้วยโทษปรับ
1. ลูกความที่ขอความช่วยเหลือเนื่องจากถูกกล่าวหาว่าฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร
กรณีของลูกความที่ขอความช่วยเหลือเนื่องจากถูกกล่าวหาว่าฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากรและออกใบกำกับภาษีอันเป็นเท็จ
ก่อนหน้านี้ลูกความได้จดทะเบียนเป็นผู้แทนของบริษัทจัดจำหน่ายแห่งหนึ่งตามคำแนะนำของคนรู้จัก
นิติบุคคลดังกล่าวภายนอกดูเหมือนประกอบธุรกิจค้าส่งในฐานะคนกลาง แต่ในความเป็นจริงเป็นบริษัทที่มีอยู่เพียงในนามโดยไม่มีบุคลากรหรืออุปกรณ์ประกอบธุรกิจ
คนรู้จักเสนอให้ลูกความยืมชื่อโดยกล่าวว่า “ไม่จำเป็นต้องมีส่วนร่วมในการบริหารบริษัท และจะได้รับเงินจำนวนหนึ่งทุกเดือน”
ลูกความจึงจัดตั้งนิติบุคคลโดยใช้ชื่อตนเป็นผู้แทนโดยมิได้สงสัยเป็นพิเศษ และต่อมาได้ให้ความร่วมมือในการรับและส่งใบกำกับภาษีกับผู้ประกอบการภายนอกเป็นเวลาประมาณ 1 ปี รวมมูลค่า 3 พันล้านวอนเกาหลีใต้
ปัญหาคือใบกำกับภาษีเหล่านี้ทั้งหมดออกขึ้นโดยไม่มีธุรกรรมจริง
ผู้ประกอบการรายอื่นนำใบกำกับภาษีดังกล่าวไปใช้เพื่อบันทึกเป็นค่าใช้จ่ายหรือหักเครดิตภาษีซื้อ เป็นต้น หน่วยงานจัดเก็บภาษีเห็นว่าลูกความเป็น “ผู้รับหรือส่งใบกำกับภาษีโดยไม่มีการจัดหาสินค้าหรือบริการจริง” ส่งผลให้ลูกความถูกฟ้องคดีอาญาในข้อหาออกใบกำกับภาษีอันเป็นเท็จตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร
แนวคิดเกี่ยวกับการออกใบกำกับภาษีอันเป็นเท็จและการฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร
ระบบใบกำกับภาษีเป็นระบบที่จัดทำขึ้นตามรัฐบัญญัติภาษีมูลค่าเพิ่มของสาธารณรัฐเกาหลี เพื่อให้ผู้ประกอบการรายงานรายละเอียดธุรกรรมอย่างโปร่งใสเมื่อมีการจัดหาสินค้าหรือบริการ
ดังนั้น การออกหรือรับใบกำกับภาษีสำหรับธุรกรรมที่ไม่มีการจัดหาจริงจึงเป็นการกระทำที่ขัดต่อกฎหมายอย่างชัดเจน
🔗ใบกำกับภาษีอันเป็นเท็จคืออะไร
ใบกำกับภาษีอันเป็นเท็จหมายถึงใบกำกับภาษีที่ออกขึ้นเสมือนว่ามีธุรกรรมเกิดขึ้นทั้งที่ไม่มีธุรกรรมจริง หรือใบกำกับภาษีที่ออกโดยระบุจำนวนเงินแตกต่างจากความเป็นจริง
-ออกใบกำกับภาษีเสมือนว่ามีธุรกรรมทั้งที่มิได้เกิดขึ้นจริง
-ออกใบกำกับภาษีโดยระบุจำนวนเงินมากกว่าหรือน้อยกว่าจำนวนเงินจริง
หากมูลค่าการจัดหาตามใบกำกับภาษีอันเป็นเท็จเกินเกณฑ์ที่กำหนด การกระทำดังกล่าวอาจมิได้ถือเป็นเพียงการฝ่าฝืนรัฐบัญญัติภาษีมูลค่าเพิ่มของสาธารณรัฐเกาหลี แต่อาจถือเป็น “ความผิดบางประเภท” ตามกฎหมายของสาธารณรัฐเกาหลีและทำให้ต้องรับผิดทางอาญาหนักขึ้น
2. การกำหนดแนวทางต่อสู้คดีในข้อหาฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากรและข้อหาอื่น
ได้เริ่มกำหนดแนวทางต่อสู้คดีในข้อหาฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากรและออกใบกำกับภาษีอันเป็นเท็จ เป็นต้น
สำนักงานกฎหมาย Daeryun จัดตั้งทีมเฉพาะกิจซึ่งประกอบด้วยทนายความที่มีประสบการณ์ในคดีที่เกี่ยวข้องหลายคดี โดยมุ่งวิเคราะห์ที่มาของการออกใบกำกับภาษีและสถานการณ์ของลูกความในขณะนั้นเพื่อกำหนดแนวทางต่อสู้คดี
การยืนยันว่าลูกความไม่มีความรู้ทางกฎหมาย
ลูกความไม่มีความรู้เฉพาะทางด้านบัญชีและออกใบกำกับภาษีโดยเชื่อเพียงคำกล่าวของผู้เกี่ยวข้องกับบริษัท B
ลูกความเชื่อมั่นจากคำกล่าวที่ว่า “เพียงออกใบกำกับภาษี ส่วนที่เหลือเราจะจัดการเอง” และ “เราจะรับผิดชอบเรื่องภาษี” อีกทั้งยังมีพฤติการณ์ที่บริษัท B โอนเงินโดยไม่มีธุรกรรมจริงแล้วรับเงินคืนเพื่อจัดฉากให้เสมือนมีธุรกรรม
ทนายความด้านภาษีจึงยืนยันว่า นาย A มิได้มีเจตนาหลีกเลี่ยงภาษี
การเรียบเรียงที่มาของคำให้การและการชี้แจงข้อเท็จจริง
ในช่วงเริ่มต้นของการตรวจสอบภาษี ลูกความเชื่อคำเกลี้ยกล่อมของตัวแทนบริษัท B ที่ว่า “หากลูกความยอมรับผิดทั้งหมดไว้แต่เพียงผู้เดียว ตนจะชำระภาษีแทน” จึงให้ถ้อยคำอันเป็นเท็จ
ต่อมา เมื่อไม่สามารถติดต่อบริษัท B ได้ ลูกความจึงตระหนักในภายหลังว่าตนถูกหลอกใช้ และได้เปิดเผยข้อเท็จจริงทั้งหมดโดยสุจริตในระหว่างการตรวจสอบ
ทนายความด้านภาษีชี้แจงโดยละเอียดว่า การเปลี่ยนแปลงเกี่ยวกับที่มาของคำให้การดังกล่าวมิใช่เพียงการกลับคำให้การ แต่เป็นผลจากสถานการณ์จริงที่ลูกความเผชิญในขณะนั้นและการหลอกลวงของบุคคลที่ 3
โดยเฉพาะอย่างยิ่ง ทนายความเน้นย้ำว่า มีข้อควรสงสัยเกี่ยวกับความน่าเชื่อถือและความรอบคอบของคำให้การในช่วงแรก และในคำให้การภายหลัง ลูกความได้เปิดเผยข้อเท็จจริงทุกประการโดยละเอียดและให้ความร่วมมืออย่างเต็มที่ ซึ่งแสดงให้เห็นว่าลูกความเข้าร่วมกระบวนการสอบสวนอย่างสุจริต
การนำเสนอเหตุอันควรบรรเทาโทษ
ทนายความด้านภาษียืนยันว่า ภาวะเศรษฐกิจตกต่ำอย่างที่ไม่เคยเกิดขึ้นมาก่อนทำให้กิจการของลูกความเกือบต้องหยุดดำเนินงาน และลูกความได้รับข้อเสนอที่จูงใจจากบริษัท B ในสถานการณ์ที่คับขันจนไม่สามารถจัดหาเงินสำหรับค่าจ้างพนักงานและค่าเช่าได้
โดยเฉพาะอย่างยิ่ง ได้ชี้แจงพร้อมเอกสารประกอบว่า ลูกความมิได้รับประโยชน์ทางภาษีโดยตรง ได้รับเพียงค่าตอบแทนบางส่วนจากการออกใบกำกับภาษี และยังมีพฤติการณ์ที่ลูกความกลับเป็นฝ่ายขาดทุนในบางส่วน พร้อมขอให้ศาลพิจารณาเหตุอันควรลงโทษสถานเบา
การยืนยันถึงความพยายามเยียวยาความเสียหาย
ทนายความด้านภาษีเน้นว่า ลูกความได้ชำระภาษีมูลค่าเพิ่มบางส่วนที่เรียกเก็บจากการออกใบกำกับภาษีอันเป็นเท็จและกำลังพยายามเยียวยาความเสียหายที่เกิดขึ้นจริง
นอกจากนี้ ยังชี้แจงว่าลูกความวางแผนชำระภาษีมูลค่าเพิ่มส่วนที่เหลือเป็นรายเดือน พร้อมขอให้ศาลพิจารณาเหตุอันควรลงโทษสถานเบา
3. ผลจากการให้ความช่วยเหลือลูกความที่ถูกกล่าวหาว่าฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากรและข้อหาอื่น
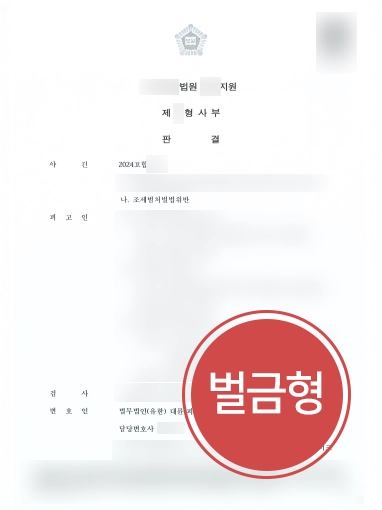
จากการต่อสู้คดีให้แก่ลูกความที่ถูกกล่าวหาว่าฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร ศาลได้พิพากษาลงโทษปรับ
ศาลมีคำตัดสินดังกล่าวโดยพิจารณาว่า ▲ลูกความมิได้มีส่วนร่วมในการหลีกเลี่ยงภาษีในฐานะผู้ริเริ่ม ▲เมื่อพิจารณาเนื้อหาและขนาดของใบกำกับภาษีอันเป็นเท็จแล้ว ผลประโยชน์ที่ลูกความได้รับมีจำนวนค่อนข้างน้อย
ลูกความกล่าวว่า “รู้สึกกลัวมากว่าจะต้องรับโทษร้ายแรง ด้วยการต่อสู้คดีของทนายความผู้เชี่ยวชาญ คดีจึงสิ้นสุดลงด้วยโทษปรับ”
เหตุผลที่ข้อหาฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากรควรได้รับความช่วยเหลือจากทนายความผู้เชี่ยวชาญ
คดีที่เกี่ยวข้องกับการฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากรมีหลักกฎหมายและกระบวนการที่ซับซ้อน ซึ่งบุคคลทั่วไปอาจทำความเข้าใจหรือรับมือได้ยาก
การพิจารณาว่าจะลงโทษหรือไม่ตามรัฐบัญญัติดังกล่าวต้องประเมินปัจจัยหลายประการโดยรวม เช่น วัตถุประสงค์ของการออกใบกำกับภาษี มีการยื่นแบบภาษีจริงหรือไม่ และสถานะการชำระภาษี
ดังนั้น การกำหนดแนวทางรับมือที่เหมาะสมโดยได้รับความช่วยเหลือจากทนายความที่มีความรู้เกี่ยวกับกฎหมายที่เกี่ยวข้องตั้งแต่ช่วงเริ่มต้นของคดีจึงมีความสำคัญ
สำนักงานกฎหมาย Daeryun จัดตั้งทีมร่วมกันระหว่างทนายความที่มีประสบการณ์ในคดีภาษีและคดีอาญา รวมถึงคดีฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร กับผู้เชี่ยวชาญด้านภาษีประจำสำนักงาน เพื่อกำหนดแนวทางทางกฎหมายให้เหมาะสมกับแต่ละคดี


ชมเนื้อหาวิดีโอ
ที่เกี่ยวข้องกับคดีนี้ได้เช่นกัน

พบกับผู้เชี่ยวชาญด้านภาษีและการปกครองของ Daeryun
เนื้อหานี้จัดทำขึ้นจากคดีจริงที่สำนักงานกฎหมาย Daeryun Law LLC ดำเนินการ โดยมีการดัดแปลงบางส่วน ลิขสิทธิ์เป็นของ Daeryun Law LLC
การทำซ้ำ คัดลอก หรือเผยแพร่โดยไม่ได้รับอนุญาตอาจถูกดำเนินการตามกฎหมายที่เกี่ยวข้อง


การออกใบกำกับภาษีอันเป็นเท็จและอื่น ๆ : ต้องการคำปรึกษาที่รวดเร็วและละเอียดยิ่งขึ้นหรือไม่
ปรึกษาทนายความผู้เชี่ยวชาญ
ข้อมูลที่เกี่ยวข้อง
ดูข้อมูลกฎหมายที่เกี่ยวข้องกับคดีนี้
ระดับโทษปรับทางอาญากรณีให้ยืมชื่อและแนวทางดำเนินการเกี่ยวกับการให้ยืมชื่อเพื่อจดทะเบียนผู้ประกอบธุรกิจ
หลักเกณฑ์การสิ้นสิทธิเรียกเก็บภาษีแห่งชาติที่ค้างชำระและสาระสำคัญของอายุความสิทธิในการเรียกเก็บภาษีแห่งชาติ
คดีภาษี, กลยุทธ์รับมือเพื่อหลีกเลี่ยงโทษปรับจากการตรวจสอบภาษี
จุดแข็งหลักของ Daeryun


กลยุทธ์การดำเนินคดีด้วยเทคโนโลยี AI และ IT เฉพาะของ Daeryun

บุคลากรหลัก มากกว่า 240 คน

ประสบการณ์ดำเนินคดีมากกว่า 1,200 เรื่อง ต่อเดือน
* 2025년 월평균 기준
เป็นไปตามข้อบังคับการโฆษณาของสภาทนายความเกาหลี มาตรา 4 (1)
เพิ่มเติม

จองคำปรึกษา
ทางกฎหมายกับทนายความ
คำปรึกษาทั้งหมดจะได้รับการตรวจสอบโดยทนายความผู้เชี่ยวชาญก่อน
จึงดำเนินการแบบนัดหมายล่วงหน้าเท่านั้น
ปรึกษาทางโทรศัพท์
1800-7905
รับเรื่องตลอด 24 ชั่วโมง 365 วัน


ปรึกษาออนไลน์
เราให้บริการทางกฎหมาย
ที่ออกแบบเฉพาะสำหรับลูกค้า

ปรึกษาผ่านแชท
ช่องทาง KakaoTalk
ทนายความ Daeryun Law LLC
บุคลากรที่เกี่ยวข้อง
ดูเพิ่มเติม


คดีสำคัญ
ดูเพิ่มเติม- คำสั่งไม่ส่งคดีต่อสำนักงานอัยการของสาธารณรัฐเกาหลี
ผู้ว่าจ้างในคดีฝ่าฝืนรัฐบัญญัติว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร ได้รับคำสั่งไม่ส่งคดีต่อสำนักงานอัยการ

- การรอการลงโทษตามกฎหมายของสาธารณรัฐเกาหลี
ลูกความมีส่วนเกี่ยวข้องกับใบกำกับภาษีอันเป็นเท็จมูลค่า 35 ร้อยล้านวอนเกาหลีใต้ ศาลพิพากษาให้รอการลงโทษ
ขอบเขตบริการที่เกี่ยวข้อง
ดูเพิ่มเติมปรึกษาในภาษาอื่น


คอลัมน์ยอดนิยม
ดูเพิ่มเติมประเภท ผู้ถูกตรวจสอบ ขั้นตอนและระยะเวลาของการตรวจสอบภาษี รวมถึงการรับมือมีอะไรบ้าง?
ทำความเข้าใจการให้ผู้อื่นใช้ชื่อในการประกอบธุรกิจและระดับโทษกรณีให้ยืมชื่อภายในครอบครัว
การออกและรับใบกำกับภาษีอันเป็นเท็จ บทลงโทษและแนวทางรับมือ
ประเภทและระดับโทษของการกระทำที่เข้าข่ายหลีกเลี่ยงภาษี และแนวทางรับมือ
การตรวจสอบแหล่งที่มาของเงินทุนในธุรกรรมอสังหาริมทรัพย์คืออะไร และใครบ้างที่อยู่ในขอบเขตการตรวจสอบ?

ก่อนหน้า
กรณีต่อสู้คดีจากการร้องทุกข์ฐานทำร้ายร่างกายจนได้รับบาดเจ็บ | ผู้รับบริการพ้นผิดจากข้อกล่าวหา
ถัดไป
กรณีการต่อสู้คดีของสำนักงานกฎหมายด้านคดีอุบัติเหตุจราจร | การขับรถแก้แค้นข่มขู่และความผิดฐานข่มขู่ที่มีเหตุฉกรรจ์, คำสั่งไม่ฟ้อง
ดูรายการ
คุณมีคำถามเพิ่มเติมหรือไม่?






