




CONTENTS
- 1. 税务不服诉讼,导致关税品目变更的案件概要

- - 关税品目变更案件的争议焦点
- - 税务不服诉讼中原告/被告的立场
- 2. 税务不服诉讼,关于违法性的法理审查
- - 1. 韩国关税法规定的品目分类标准与方法
- - 2. HSK的相关规定与解释
- - 3. 本案物品能否归入HSK第2103.90-9040
- 3. 税务不服诉讼,法院如何判断?
- 4. 税务不服诉讼,大倫的策略是?

1. 税务不服诉讼,导致关税品目变更的案件概要
下面来了解本次税务不服诉讼案件的概要。
原告(A股份有限公司)是一家经营农产品流通、加工、销售及进出口业务的公司,于2021年从中国进口了发酵大豆(以下称本案物品)。
进口申报时,原告将该物品归类为适用8%关税税率的Meju(韩国用于制作大酱的发酵豆饼,HSK第2103.90-9040号)进行申报。
但被告(平泽海关关长)以关税评价分类院的答复为依据,将本案物品重新归类为适用45%关税税率的其他食用适宜植物部分(HSK第2008.19-9000号),并据此通知原告修正申报关税。
原告对此不服,就关税、增值税、加算税合计234,719,750韩元提出更正请求,但遭到驳回;向关税厅提出审查请求,亦被驳回,遂提起本诉讼。
 关税品目变更案件的争议焦点
-本案物品能否被认定为Meju(HSK第2103.90-9040号)
-海关关长变更品目分类是否妥当
-本案驳回处分(驳回更正请求)是否合法
税务不服诉讼中原告/被告的立场
原告(A股份有限公司)的主张
-本案物品用于制作大酱,与传统方式的Meju仅制作方法不同,本质上相同。
-符合Meju的定义,应适用8%的关税税率。
-被告适用高税率关税(45%)不当。
被告(平泽海关关长)的主张
-本案物品并非“Meju”,而是属于“其他调制·保存食品”。
-品目分类应以制作方式、成分、用途等为标准判断,依照既有关税评价分类院的判断适用45%关税税率是妥当的。


2. 税务不服诉讼,关于违法性的法理审查
这是法院就税务不服诉讼的违法性所作的法理审查。
1. 韩国关税法规定的品目分类标准与方法
根据韩国《关税法》第50条及其施行令,品目分类依据“关税税率表通则”和“HS协约(HS公约)”确定。
根据关税税率表通则,应依据物品的主要特性、功能、成分、加工程度等予以客观分类,而不考虑进口方的主观用途或进口后的实际使用用途。(韩国大法院2022.4.14.宣告2017두53767判决)
2. HSK的相关规定与解释
这是因为Meju是常见使用的固有传统食材,即使Meju并非必须以传统方式制作,也可归入HSK第2013.90-9040号。
只是在以大豆类等谷物为原料、经加热制成、制成块状晾干、用于制作大酱等属性之外,再增加了在食品工程学上经过发酵这一属性而已。
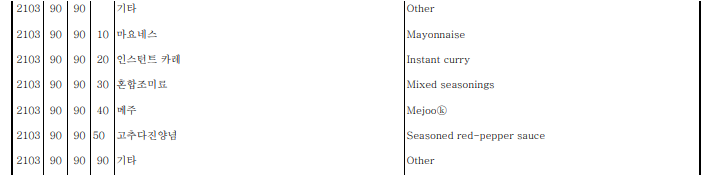
目前Meju(HSK第2103.90-9040)与蛋黄酱、速食咖喱、混合调味料一同,登载于“各类调制食料品”所属的第21类中,对酱汁及酱汁用调制品、混合调味料、芥末的细粉及粗粉和调制芥末进行分类的“其他”子目下的“其他”品目(90)。
同一“其他”子目中,还一并归入了大酱、春酱、辣椒酱等酱类。
HS解说书并未包含Meju的定义及相关内容,归类于第2103号的物品共同适用8%的基本税率。
3. 本案物品能否归入HSK第2103.90-9040
然而,关税评价分类院之所以认定本案物品属于关税税率45%的HSK第2008.19-9000号(以其他方法调制或保存处理的水果·坚果及其他适于食用的植物部分),主要理由是其收到了韩国食品医药品安全处处长的答复,即将煮熟的大豆用枯草杆菌发酵而成者为“清麹酱(清麴酱)”。
但并不能认为只要将大豆用枯草杆菌发酵就都成为清麹酱,还须具备其他属性。
关于清麹酱的定义写明为“膏状、丸状、粉末”。
这与本案物品进口申报时作为标准的大豆颗粒形状干燥状态并不相符。
此外,还须确认其相较于清麹酱的质量标准,更符合Meju的质量标准。
3. 税务不服诉讼,法院如何判断?
对于本案税务不服诉讼,法院认定本案物品属于Meju。
其理由为,被告所主张的是否使用黄曲霉菌并非决定性因素,综合考虑营养成分与使用用途,认定其属于Meju是妥当的。
因此本案物品应适用8%关税税率,海关关长驳回更正请求的处分属于违法。
之所以将Meju的关税税率与各类酱类等一同定为8%,是因为其属于与国民日常饮食生活密切相关的物品。
法院判示:“将Meju的关税税率评定得较低,是考虑到因关税转嫁而产生的最终消费者负担能够维持在适当水平;而将本来用途为制作大酱的本案物品视为Meju以外的其他物品,在公益上并无必要。”















