


案例分析 / 法律动向
重整程序 | 关于重整程序中收入遗漏与诈骗罪成立标准的判决
本案涉及在重整程序进行过程中,重整计划草案与月度报告中遗漏加班津贴时是否成立诈骗罪的问题。韩国最高法院推翻了原审判断,认为难以认定诈骗罪成立。
1. 重整程序中与收入遗漏相关、是否成立诈骗罪存在争议的案件
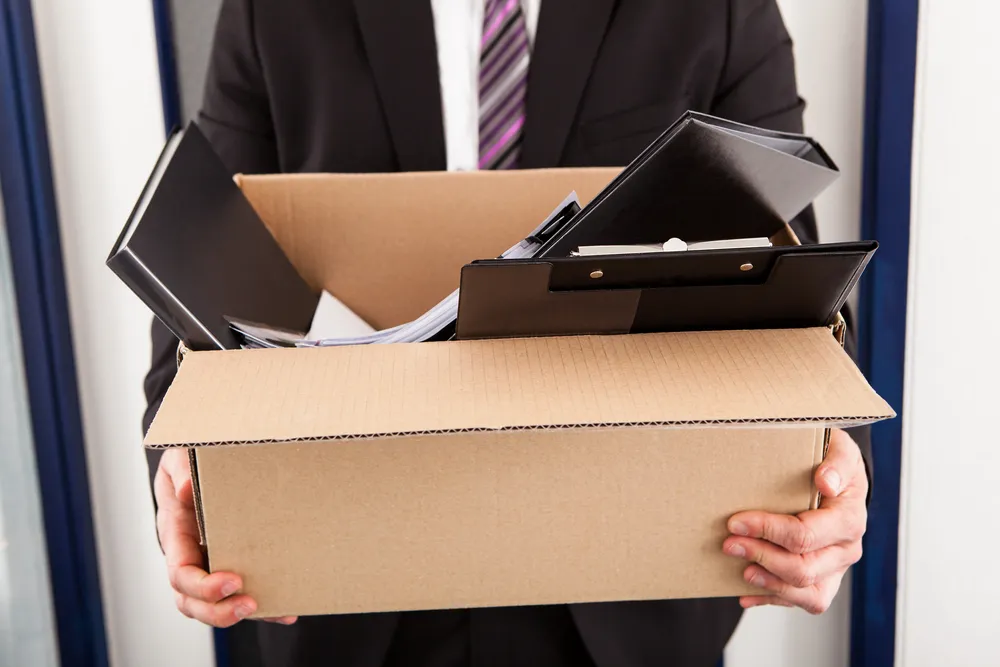
本案是重整程序中与收入遗漏相关、是否成立诈骗罪存在争议的案件。
被告人是一名兽医,在动物医院工作,每月领取440万韩元的薪资。
然而,尽管其在从事加班工作的同时,每月还通过妻子名下的账户领取加班津贴,但在重整程序中向法院提交的重整计划草案摘要表和月度报告中,却并未记载这笔加班津贴。
其结果是,法院仅将被告人的收入认定为440万韩元并批准了重整计划草案,被告人由此获得了数亿韩元债务的减免。
检方就此认为该行为属于“欺骗法院从而免除债务的行为”,并以诈骗罪提起公诉。
▶重整程序的进行过程
-2017. 10:重整程序启动
-调查委员首次报告:以每月440万韩元为基础推算未来收入
-2018. 2:提交重整计划草案摘要表(修正案)与月度报告时未反映加班津贴
-2018. 2:重整计划获批,作出终结决定
争议点:在重整程序文件中遗漏加班津贴是否构成对法院的欺骗→是否属于诈骗罪?
原审对重整程序中诈骗罪是否成立的判断
原审认定被告人构成诈骗罪。
原审认为,被告人明明领取了加班津贴,却仅报告了每月440万韩元,这属于欺骗法院的欺诈行为。
重整计划是以债务人的收入为基础计算的,若将加班津贴计入,总收入与可清偿金额将出现较大差异。
因此,原审法院认为被告人“基于虚假陈述获得了重整计划批准决定”,判定诈骗罪成立。
▶与原审判断相关的法理
-根据韩国《刑法》,诈骗罪须以欺骗他人并取得财产性利益为要件方能成立
-根据韩国《债务人重整及破产法》,重整计划批准决定具有免除债务的效果,因此通过欺骗获得批准的,可能构成诈骗罪
2. 韩国最高法院对重整程序中诈骗罪是否成立的判断
韩国最高法院对重整程序中诈骗罪是否成立的判断与原审不同。
最高法院推翻了原审判断,认为难以认定诈骗罪成立,并将案件发回重审。
最高法院提出了如下标准。
▶仅仅因为收入报告与事实不符,并不当然构成诈骗罪。
▶只有当该虚假报告对重整计划能否获批或清偿率的计算产生直接且实质性的影响时,诈骗罪才成立。
也就是说,欺诈行为与重整计划批准决定之间必须存在明确的因果关系。
最高法院列举了以下几点作为依据。
-被告人可能认为加班津贴是临时性或不规律的,难以断定其属于故意隐瞒。
-虽然未反映加班津贴,但并未另行提交虚假材料。
-即便反映了加班津贴,重整计划的清偿率仍满足法定标准(清算价值保障原则),因此难以认为批准决定会因此改变。
(实际上,重整计划中的清偿率(32.24%)高于清算价值分配率(29.9%),即便加上约340万韩元的加班津贴,也不会产生较大差异。)
-批准后产生的加班津贴,反而只不过是重整程序终结之后的情形。
因此,最高法院认为难以认定“被告人的行为欺骗了法院并左右了重整计划批准决定”。
▶最高法院判断的相关法理
重整程序中诈骗罪的成立要件:
① 债务人实施虚假报告等欺诈行为
② 由此对重整计划能否获批或清偿率计算产生实质性、重大的影响
仅有一般性的收入遗漏尚不充分,必须证明其对批准决定产生了影响。
3. 大倫在重整程序中的策略是什么?
本次判决是就重整程序中债务人的收入遗漏或错误在何种情况下可能导致诈骗罪提出了标准的重要判例。
仅凭一般性的记载遗漏或错误并不构成诈骗罪,这一点得到了确认。
此外,本案还提醒人们:该虚假记载是否对重整计划批准决定产生了本质性影响,才是核心的判断要素。
因此,本案明确了这样一点:在重整程序中,即便债务人的陈述不准确,只要其未对批准决定带来实质性变化,也难以进而导向刑事处罚。
可以认为,本案展示了破产程序中刑事责任的界限,同时提示了企业或个人在进行重整程序时财务信息报告的重要性以及在法理上进行抗辩的可能性。
重整程序伴随着提交收入与财产资料、制作重整计划草案、应对债权人会议、管理月度报告、计算清偿率与清算价值等一系列复杂的程序。
在此过程中,即使存在细小的记载遗漏或错误,也可能引发债权人的反对或法院的补正命令,某些情况下还可能像本案一样发展为刑事问题。
因此,重整程序从一开始就需要专业的法律审查与管理。
大倫律師事務所以拥有法院破产管财人经历的律师、在大韩律师协会登记的破产领域专业律师,以及曾办理法人代表个人重整案件的律师为核心,全面统筹案件。
此外,还与所属的注册会计师、税务师、劳务师实时协作,综合解决企业结构调整过程中可能出现的所有法律、税务、劳务问题。
围绕重整程序,提供如下量身定制的法律服务。
-个人、法人重整程序咨询:从申请准备到法院批准的全过程支持
-重整计划草案的制作及修改:审查是否满足清偿率、清算价值保障原则
-财务信息管理与风险排查:预防收入、资产报告过程中可能产生的刑事风险
-债权人协商及会议应对:制定确保债权人同意的策略
-后续管理:预防重整计划履行过程中的纠纷及法律抗辩
正如本判例所示,在重整程序中,准确的法理判断与实务性应对同样重要。
大倫凭借丰富的破产案件经验,为债务人设计量身定制的方案,并帮助其预防不必要的法律风险。
相关信息
查看与本案例相关的法律信息。
了解更多法律信息大伦的核心优势



律师
法律咨询预约
所有咨询均由专业律师审核后
以专业方式进行,因此采取预约制。
电话咨询
1800-7905
全年365天24小时受理咨询


在线咨询
为委托人提供
量身定制的法律服务。

聊天咨询
KakaoTalk频道
大伦律师事务所 律师




上一篇
儿童性剥削物 | 将裸体照片合成到儿童∙青少年面部的图像,并非儿童青少年性剥削物""
下一篇
登记许可税 | 韩国大法院判决认定债转股增加资本属于征税对象
查看列表






