CONTENTS
- 1. الجرائم المالية | التعريف

- - آثار الجرائم المالية في المجتمع والشركات
- 2. الجرائم المالية | الأنواع
- - غسل الأموال
- - الاحتيال المالي
- - التداول بناء على معلومات داخلية
- 3. الجرائم المالية | التحقيق
- - بدء التحقيق، والفحص وتتبع الحسابات
- - التفتيش والضبط وحظر مغادرة البلاد وغير ذلك
- - معايير تقدير العقوبة في الجرائم المالية
- 4. الجرائم المالية | استراتيجيات الاستجابة
- - إذا كنت من المجني عليهم في جريمة مالية
- - إذا كنت مشتبها فيه في جريمة مالية
- 5. الجرائم المالية | سبل الوقاية وتعزيز الرقابة الداخلية
- - إنشاء نظام للرقابة الداخلية في الشركات
- - تشغيل نظام مسؤول مراقبة الامتثال والإبلاغ الداخلي
- - إرشادات الامتثال في الشركات
- 6. الجرائم المالية | الاستجابة الاستراتيجية

1. الجرائم المالية | التعريف
الجرائم المالية هي أفعال غير مشروعة تقع في السوق المالية، وتنطوي على استغلال النظام المالي للإضرار بالآخرين أو الاستيلاء على الأموال بصورة غير مشروعة.
ومن أبرز الجرائم المالية غسل الأموال، والتداول بناء على معلومات داخلية، والاحتيال المالي والإقراض غير المشروع.
قد تهدد هذه الجرائم الاستقرار الاقتصادي للدولة والثقة في السوق المالية، ولذلك تخضع لعقوبات مشددة.
وبناء على ذلك، تكتسب الاستجابة القانونية المناسبة والوقاية أهمية كبيرة.
 آثار الجرائم المالية في المجتمع والشركات
لا تقتصر آثار الجرائم المالية على الأضرار الفردية، بل تمثل تهديدا جسيما للثقة في السوق المالية واستقرارها بأكملها.
وبالنسبة إلى الشركات، قد تؤثر الجرائم المالية التي يرتكبها المديرون أو الموظفون تأثيرا خطيرا في موثوقية الشركة وسعر أسهمها واستمرارية إدارتها، وقد تؤدي أوجه القصور في الرقابة الداخلية إلى جزاءات رقابية مالية وعقوبات جنائية.
كذلك، قد يؤدي التورط في جريمة مالية إلى خسائر جسيمة في غياب منظومة قانونية متخصصة تشمل الاستجابة في المرحلة الأولى من التحقيق، والتحقيق الداخلي وإدارة مخاطر الجزاءات.


2. الجرائم المالية | الأنواع
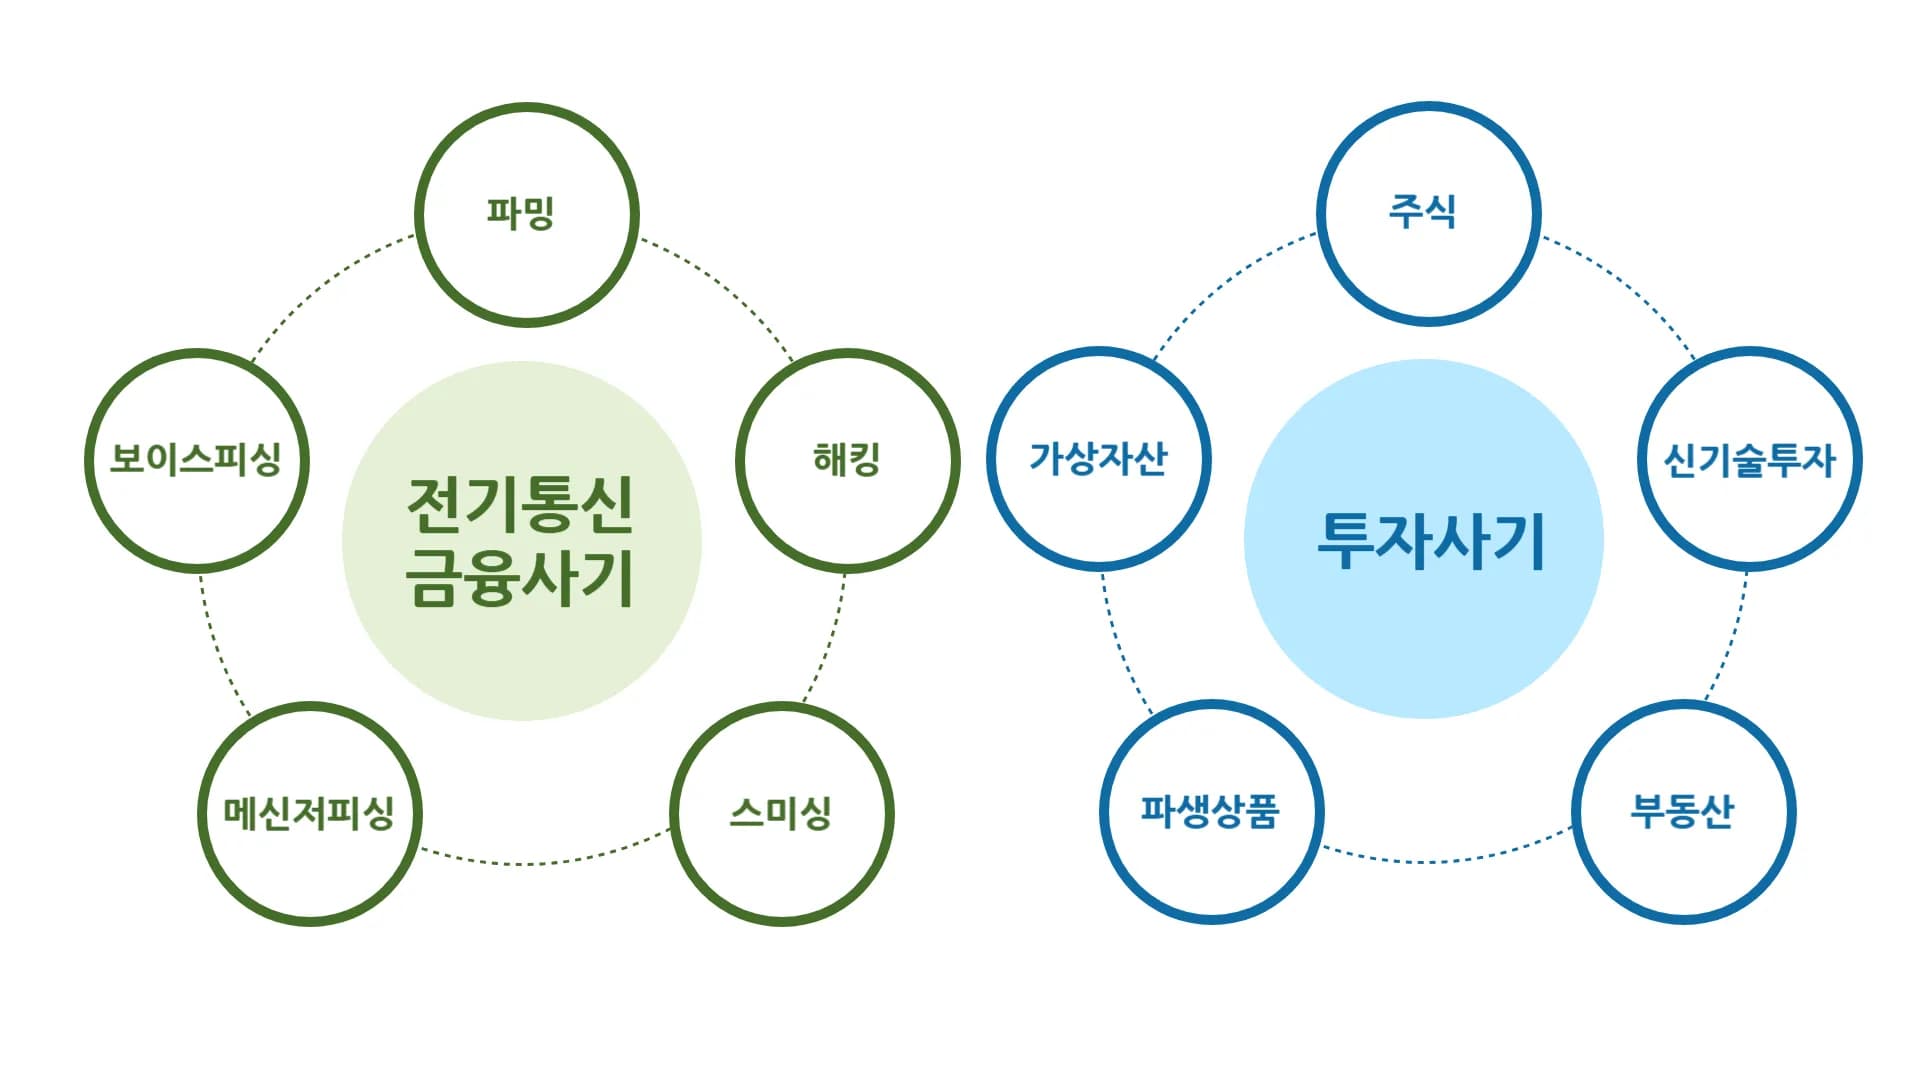
ترتكب الجرائم المالية بأشكال وأساليب متنوعة، وتختلف العقوبات القانونية باختلاف نوع كل جريمة.
وفيما يلي شرح لأبرز أنواع الجرائم المالية وخصائصها.
غسل الأموال
غسل الأموال هو عملية إظهار الأموال المكتسبة بصورة غير مشروعة كما لو كانت أصولا مشروعة.
يشمل ذلك تمويه حقيقة اكتساب الأموال غير المشروعة أو التصرف فيها، أو إخفاء تلك الأموال، وكذلك تمويه حقيقة اكتساب الأموال أو التصرف فيها أو إخفائها بقصد التهرب الضريبي
ولأن غسل الأموال يهدف إلى إظهار الأصول غير المشروعة الناتجة عن جرائم أصلية أخرى كما لو كانت أصولا مشروعة، فقد نص القانون عليه بوصفه جريمة مستقلة تخضع لعقوبات مشددة.
هي الجريمة التي تشكل أساس غسل الأموال وتقع قبل ارتكابه
إذا ارتكب شخص غسل الأموال بالمخالفة لـ«قانون تنظيم إخفاء عائدات الجريمة والمعاقبة عليه»، فإنه يخضع للعقوبات التالية.
الفعل | مقدار العقوبة |
من موه الحقائق المتعلقة باكتساب عائدات الجريمة أو التصرف فيها | الحبس لمدة لا تزيد على 5 سنوات أو غرامة جنائية لا تتجاوز 30 مليون وون كوري جنوبي |
من موه الحقائق المتعلقة بمصدر عائدات الجريمة | |
من أخفى عائدات الجريمة بقصد تشجيع جريمة محددة أو إظهارها كما لو كانت أموالا مكتسبة بصورة مشروعة | |
من أعد أو تآمر بقصد ارتكاب أي من الجرائم المذكورة أعلاه | الحبس لمدة لا تزيد على سنتين أو غرامة جنائية لا تتجاوز 10 ملايين وون كوري جنوبي |
الاحتيال المالي
يقصد بالاحتيال المالي خداع شخص أو إيقاعه في الغلط أثناء معاملة مالية بقصد تحقيق مكاسب غير مشروعة.
تتنوع أنواع الاحتيال المالي وأساليبه تنوعا كبيرا، وتشمل الاحتيال المالي عبر الاتصالات والاحتيال الاستثماري، كما تستمر حالات الضرر الفعلية في الازدياد.
وقد يتعرض مرتكب الاحتيال المالي للعقاب الجنائي، كما قد يواجه دعوى يرفعها المجني عليه للمطالبة بالتعويض عن الضرر.
التداول بناء على معلومات داخلية
يقصد بالتداول بناء على معلومات داخلية أن يستخدم من يسمون بالمطلعين، مثل مديري الشركة وموظفيها وكبار مساهميها، معلومات غير معلنة لتحقيق مكاسب غير مشروعة.
يعاقب من يرتكب التداول بناء على معلومات داخلية بالحبس المؤقت لمدة محددة لا تقل عن سنة واحدة أو بغرامة جنائية تعادل ما بين 4 و6 أمثال الربح المحقق من المخالفة أو الخسارة التي جرى تفاديها.(المادة 443، الفقرة 1، البند 1 من «قانون خدمات الاستثمار المالي وأسواق رأس المال»)
إذا بلغ الربح المحقق من التداول بناء على معلومات داخلية أو الخسارة التي جرى تفاديها 500 مليون وون كوري جنوبي أو أكثر، فتفرض عقوبة مشددة.
المبلغ | مقدار العقوبة |
إذا بلغ الربح أو الخسارة التي جرى تفاديها 5 مليارات وون كوري جنوبي أو أكثر | الحبس المؤبد أو الحبس لمدة 5 سنوات على الأقل |
إذا بلغ الربح أو الخسارة التي جرى تفاديها 500 مليون وون كوري جنوبي أو أكثر، وكان أقل من 5 مليارات وون كوري جنوبي | الحبس المؤقت لمدة محددة لا تقل عن 3 سنوات |
3. الجرائم المالية | التحقيق
خلافا للقضايا الجنائية العادية، تعد الجرائم المالية من موضوعات التحقيق المعقدة التي تتطلب تتبع تدفقات مالية متشابكة وتحليل الأدلة الرقمية.
يبدأ التحقيق استنادا إلى تحليل المعلومات الذي تجريه السلطات المالية، ثم تتبعه إجراءات تحقيق جبرية مثل التفتيش والضبط، وتتبع الحسابات والتحليل الجنائي الرقمي.
بدء التحقيق، والفحص وتتبع الحسابات
تبدأ التحقيقات في الجرائم المالية عادة بتحقيق تجريه جهة للرقابة المالية أو باكتشاف وحدة الاستخبارات المالية (FIU) لمعاملة غير اعتيادية.
استنادا إلى معلومات مثل التدفقات المالية غير الاعتيادية، والمعاملات النقدية الكبيرة وتقارير المعاملات المشبوهة، تخطر وحدة الاستخبارات المالية (FIU) المؤسسة المالية أو جهة التحقيق، ثم يبدأ تتبع الحسابات ذات الصلة وتحليل سجل معاملاتها بصورة موسعة.
وخلال هذه العملية، قد تنكشف أساليب متنوعة مثل إعارة الحسابات المصرفية، وإساءة استخدام حسابات الشركات والمعاملات عبر محافظ الأصول الافتراضية، وتسعى جهة التحقيق إلى تحديد مصدر تدفق الأموال والغرض منه بسرعة.
التفتيش والضبط وحظر مغادرة البلاد وغير ذلك
عندما تتبلور الشبهة، تجري جهة التحقيق التفتيش والضبط، وتتبع الحسابات وفحص الأدلة الجنائية الرقمية بموجب أمر قضائي صادر عن المحكمة.
ونظرا إلى أن تحليل الآثار الرقمية وتدفقات الأموال يمثل عنصرا أساسيا في قضايا الجرائم المالية، فقد يشمل الفحص خوادم المشتبه فيه أو الشركة ورسائل البريد الإلكتروني وسجلات تطبيقات المراسلة.
كذلك، إذا رأت جهة التحقيق وجود خشية من الهرب أو احتمال إتلاف الأدلة، فقد تتخذ تدابير جبرية بحق المشتبه فيه، مثل حظر مغادرة البلاد، وطلب بيانات الاتصالات والتقدم بطلب لإصدار أمر بالحبس الاحتياطي.
معايير تقدير العقوبة في الجرائم المالية
وضعت لجنة تحديد العقوبات معايير تقدير العقوبة التالية للجرائم المالية.
▶ عوامل التخفيف
• عدم وجود سوابق في العقاب الجنائي
• اقتصار الفعل على الطلب أو الوعد
• تسليم النفس أو الإبلاغ عن فساد داخلي
• محدودية درجة المشاركة أو مقدار المكاسب الفعلية
▶ عوامل التشديد
• ارتكاب فعل إيجابي
• تحريض شخص خاضع للإشراف
• الارتباط الوثيق بالعمل
• جسامة سوء أسلوب ارتكاب الجريمة
• العود في جريمة من نوع آخر، أو وجود سابقة من النوع نفسه لا ينطبق عليها وصف العود
4. الجرائم المالية | استراتيجيات الاستجابة
عند وقوع جريمة مالية، يختلف موقف المجني عليه اختلافا تاما عن موقف المشتبه فيه، إلا أن الاستجابة الأولية مهمة لكليهما.
يتمثل العامل الحاسم للمجني عليه في سرعة تدارك الضرر والحصول على الحماية القانونية، بينما يحتاج المشتبه فيه إلى استراتيجية متخصصة للإدلاء بأقواله وتأمين الأدلة بهدف الحد من الآثار السلبية.
إذا كنت من المجني عليهم في جريمة مالية
عند التعرض لضرر ناجم عن جريمة مالية، تتمثل الخطوة الأولى في الإبلاغ عنها وتقديم شكوى جنائية بصورة فعالة.
إضافة إلى تقديم شكوى جنائية لدى الشرطة أو النيابة العامة، يمكن تقديم شكوى إدارية أو بلاغ عن الضرر، بحسب نوع القضية، إلى هيئة الرقابة المالية أو وحدة الاستخبارات المالية (FIU) وغيرهما.
وبصورة منفصلة عن طلب العقاب الجنائي للمشتبه فيه، يمكن تدارك الخسارة المالية الفعلية من خلال المطالبة المدنية بالتعويض عن الضرر.
وفي حال وجود أموال مخفية في أصول افتراضية أو حسابات بأسماء مستعارة، تكتسب الإجراءات القانونية السريعة، مثل طلب الحجز التحفظي، أهمية أساسية في تدارك الضرر.
※ يعد جمع الأدلة أمرا مهما. فتسجيلات المكالمات، وسجلات الرسائل النصية وتطبيقات المراسلة، وسجلات التحويل وكشوف المعاملات من الأدلة الأساسية لإثبات المسؤولية القانونية.
إذا كنت مشتبها فيه في جريمة مالية
إذا خضع شخص للتحقيق بوصفه مشتبها فيه في جريمة مالية، فقد يؤثر اتجاه استجابته الأولية في نتيجة القضية.
عند تلبية طلب الحضور الصادر عن جهة التحقيق، ينبغي أولا الإحاطة الكافية بالوقائع محل الشبهة ونطاق التحقيق والأدلة ذات الصلة، ويستحسن التشاور مسبقا مع محام متخصص بدلا من التعامل مع الأمر منفردا.
وفي القضايا التي تتسم بتعقيد تدفقات الأموال أو هيكل العقود، قد لا يكون التفسير البسيط كافيا لنفي الشبهة؛ بل تتمثل المسألة الأساسية في ضمان اتساق التفسير وسلامة أساسه القانوني.
كذلك، قد تستخدم الأقوال غير الضرورية ضده، ولذلك يلزم تحديد اتجاه مدروس للإدلاء بالأقوال.
※ من الخطر الاعتقاد أثناء التحقيق بأن «الإقرار بالشبهة يؤدي بالضرورة إلى تخفيف العقوبة». وينبغي تحديد مضمون الأقوال بعد الحصول على مشورة قانونية.
5. الجرائم المالية | سبل الوقاية وتعزيز الرقابة الداخلية
تكتسب الوقاية المسبقة من الجرائم المالية أهمية أكبر بكثير من الاستجابة اللاحقة، ويعد إنشاء نظام إدارة مؤسسي على مستوى الشركة عنصرا أساسيا في ذلك.
ولا يكفي وضع القواعد فحسب، بل يلزم إنشاء هيكل يتيح اكتشاف المخاطر مبكرا ومنعها من خلال آليات رقابة داخلية فعالة ومنظومة للامتثال.
إنشاء نظام للرقابة الداخلية في الشركات
يجب على الشركات إنشاء نظام متكامل للرقابة الداخلية من أجل الوقاية مسبقا من مخاطر قد تقع داخل المؤسسة، مثل اختلاس الأموال وتسريب المعلومات وتقديم التقارير الكاذبة.
وعلى وجه الخصوص، يجب أن يتضمن هذا النظام إجراءات سداد الأموال والموافقة عليها، وتقييد الوصول إلى معلومات العملاء والمراجعة المزدوجة للمعالجة المحاسبية.
يجب ألا يقتصر نظام الرقابة الداخلية على التوثيق، بل ينبغي أن يتكون من إجراءات قابلة للتطبيق في العمل الفعلي، وأن يحافظ على هيكل يتيح معالجة أوجه الضعف وتحسينها باستمرار من خلال فحص المخاطر والتدقيق الداخلي بصورة دورية.
تشغيل نظام مسؤول مراقبة الامتثال والإبلاغ الداخلي
تقع نسبة كبيرة من الجرائم المالية داخل الشركات بسبب تعمد أشخاص من داخلها أو إهمالهم.
ولمنع ذلك، يجب تشغيل نظام مستقل لمسؤول مراقبة الامتثال، وإنشاء منظومة تتيح المراقبة المستمرة لمخاطر الامتثال في كل إدارة.
كذلك، يمثل نظام الإبلاغ الداخلي وسيلة مهمة لاكتشاف الأفعال غير القانونية أو المخالفات داخل الشركة والاستجابة لها في مرحلة مبكرة.
وينبغي ضمان سرية هوية المبلغ وتدابير حمايته بصورة كاملة، وإنشاء نظام يتيح للإدارة القانونية أو إدارة التدقيق وغيرهما معالجة البلاغات المستلمة بموضوعية.
إرشادات الامتثال في الشركات
يجب على الشركات وضع إرشادات منهجية للامتثال وتشغيلها بهدف الوقاية من الجرائم المالية والامتثال للقوانين واللوائح.
ينبغي أن تتضمن هذه الإرشادات مكافحة غسل الأموال (AML)، وحماية البيانات الشخصية وإجراءات الرقابة الداخلية، كما يجب إجراء التدريب والفحص بصورة دورية لضمان استيعابها وتطبيقها في العمل.
6. الجرائم المالية | الاستجابة الاستراتيجية
بحكم طبيعة الجرائم المالية، لا تقتصر مخاطرها على مجرد مخالفة القواعد، بل قد تؤدي إلى تراجع الثقة في الشركة والإضرار بصورتها الخارجية وقيام المسؤولية القانونية للإدارة.
ويخضع غسل الأموال، والتداول بناء على معلومات داخلية، والاختلاس وإساءة الائتمان بوجه خاص لرقابة مكثفة من سلطات الرقابة المالية، وقد يؤثر اتجاه الاستجابة الأولية حتى في استمرار الشركة.
ولما كان من الصعب عمليا على الشركات توقع جميع المخاطر القانونية وإدارتها ذاتيا، فقد تكتسب الاستعانة بمحام ذي خبرة في الشؤون المالية أهمية كبيرة.
تقدم دايريون، المصنفة في المرتبة 9 بين مكاتب المحاماة في جمهورية كوريا استنادا إلى إقرارات ضريبة القيمة المضافة لعام 25، استشارات عملية تشمل الاستجابة للجرائم المالية، وإنشاء منظومات الامتثال، وتحليل اللوائح المالية والتعامل مع السلطات المالية، كما تقدم دعما مستمرا لإرساء أساس مستقر للإدارة.
عند بحث سبل الاستجابة الفعالة لأزمة ناجمة عن جريمة مالية، يمكن الاستعانة بـ🔗محام متخصص في الشؤون المالية والحصول على مشورة استراتيجية لاختيار مسار آمن وفعال.