


Casos y Resultados
Caso de asesoramiento sobre aduanas | Anulación de derechos aduaneros por clasificación arancelaria
Este asunto, tramitado mediante asesoramiento sobre aduanas, constituye un caso en el que se verificaron el uso real y la utilización exclusiva de los componentes y se obtuvo la anulación del acto de liquidación de derechos aduaneros mediante una asistencia estratégica basada en los criterios de clasificación arancelaria.
1. Cliente que solicitó asesoramiento sobre aduanas
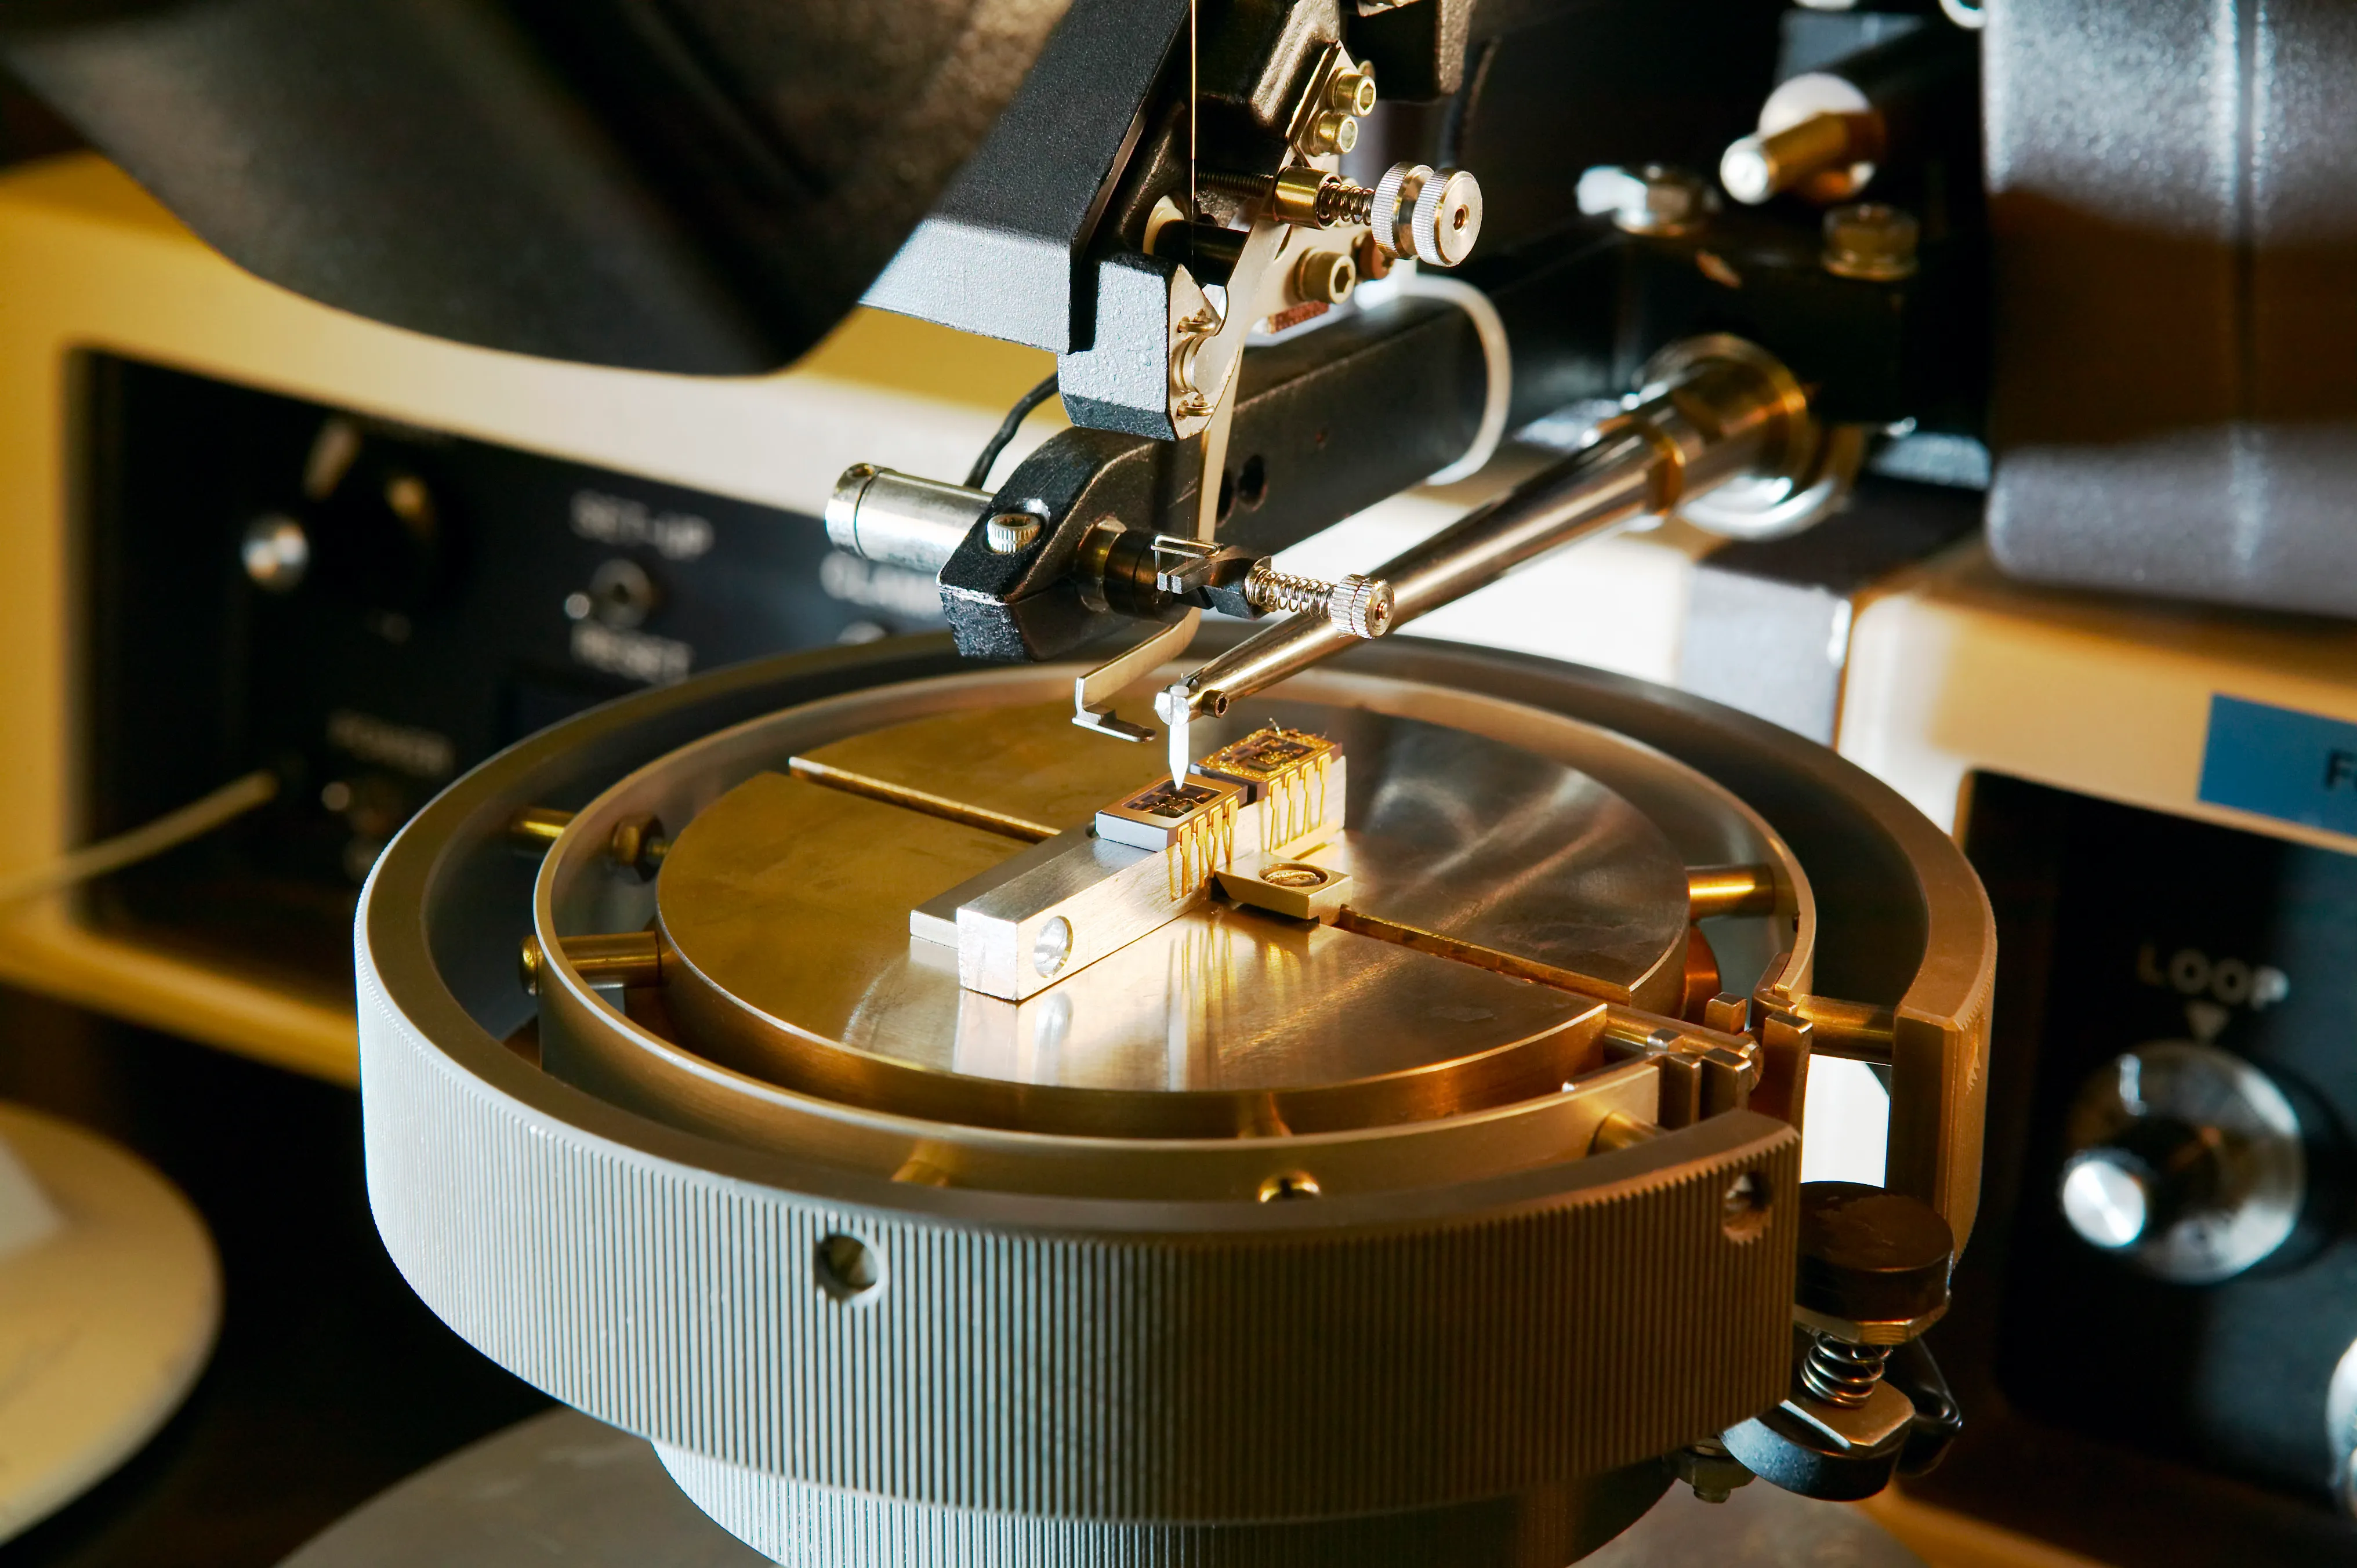
El cliente solicitó la asistencia de un abogado especializado en derecho aduanero para examinar la legalidad de los derechos impuestos por la autoridad aduanera coreana sin que se hubiera reflejado debidamente el uso real de los componentes importados empleados en equipos electrónicos.
Antecedentes detallados del asunto
El cliente era una empresa que importaba del extranjero determinados componentes utilizados en la fabricación de equipos electrónicos avanzados y los empleaba en la producción nacional de dichos equipos.
Sin embargo, la autoridad aduanera interpretó de otro modo el uso de las mercancías, aplicó una partida arancelaria distinta de la anterior e impuso derechos aduaneros adicionales.
El cliente consideró que la decisión administrativa se había adoptado sin reflejar debidamente la finalidad real de los componentes importados ni la estructura de las operaciones.
Por ello, solicitó la asistencia de un abogado especializado en derecho aduanero para que se examinara la legalidad del acto de liquidación conforme a los criterios correctos de clasificación arancelaria y reducir cargas innecesarias.
2. Cuestiones examinadas y asistencia prestada mediante el asesoramiento sobre aduanas
Las cuestiones controvertidas en este asunto eran las siguientes
ㆍ La legalidad de la aplicación de los criterios de clasificación arancelaria por la autoridad aduanera
ㆍ La procedencia de los derechos aduaneros impuestos
El abogado especializado en derecho aduanero centró su actuación en el examen preciso de los criterios de clasificación arancelaria y en la verificación técnica de cada cuestión. Asimismo, desarrolló una estrategia para demostrar de forma convincente ante el tribunal de la República de Corea la improcedencia del acto de liquidación.
Verificación de las características y el uso de los componentes importados
Para demostrar que los componentes importados por el cliente eran esenciales para el funcionamiento de los equipos, el abogado especializado en derecho aduanero examinó junto con el personal técnico del cliente el proceso real de funcionamiento y reprodujo distintos escenarios operativos.
De este modo, se constató claramente que, sin esos componentes, las funciones de los equipos quedaban limitadas o resultaba imposible realizar las pruebas.
Además, los resultados de la verificación se recogieron en informes detallados y materiales gráficos que se presentaron al tribunal para demostrar de forma convincente la utilización exclusiva y el carácter esencial de los componentes.
Examen de los criterios de clasificación arancelaria y elaboración de materiales de refutación
Se analizaron minuciosamente la clasificación arancelaria efectuada por la autoridad aduanera y las normas y criterios aplicables. Asimismo, se compararon sus diferencias con los criterios de clasificación anteriores para exponer de forma lógica la improcedencia del acto de liquidación.
En particular, se examinaron resoluciones judiciales similares y criterios internacionales pertinentes para reforzar los argumentos de refutación de la defensa.
Sobre esta base, se elaboraron materiales detallados de refutación y un escrito de alegaciones que se presentaron al tribunal, a fin de que este pudiera comprender y resolver de manera sistemática la cuestión relativa a la clasificación arancelaria.
Exposición ante el tribunal y utilización de materiales visuales
Para facilitar la exposición ante el tribunal, el complejo contenido técnico se presentó mediante gráficos de fácil comprensión, y el proceso de funcionamiento de los equipos y los ejemplos de utilización de los componentes se organizaron en vídeos e imágenes.
La presentación visual de las condiciones reales de funcionamiento de los equipos facilitó su comprensión. De este modo, se combinaron eficazmente las cuestiones técnicas y los argumentos jurídicos, lo que contribuyó a que la sentencia adoptara una decisión favorable para el cliente.
3. Resultado del asesoramiento sobre aduanas y del litigio
El tribunal estimó los argumentos del abogado especializado en derecho aduanero y dictó una sentencia por la que anuló íntegramente los derechos aduaneros.
Como resultado, el cliente pudo eliminar una carga económica innecesaria y continuar de forma estable con la gestión de los componentes importados y sus planes empresariales.
4. La clasificación arancelaria mediante el asesoramiento sobre aduanas
La clasificación arancelaria es un sistema que clasifica de manera ordenada las mercancías de importación y exportación a efectos aduaneros y estadísticos.
Cada mercancía de importación o exportación se clasifica conforme a una partida arancelaria (código HS) establecida sobre la base del Convenio del Sistema Armonizado. Esta determina el tipo arancelario, los requisitos de importación y exportación, la aplicación de reducciones o exenciones y la verificación del origen, entre otros aspectos.
Por tanto, la clasificación arancelaria constituye una base esencial de la administración aduanera y las estadísticas comerciales.
▶ Fundamento internacional de la clasificación arancelaria
Además, cada Estado puede establecer subdivisiones adicionales basadas en 6 dígitos, según sus necesidades, para gestionar sus estadísticas de importación y exportación.
La nomenclatura arancelaria se revisa aproximadamente cada 5 años y los Estados participantes aplican los criterios más recientes para mantener su uniformidad.
▶ Importancia de la clasificación arancelaria
Una clasificación errónea puede dar lugar a derechos aduaneros excesivos y afectar a los procedimientos de importación, exportación y despacho aduanero.
Por ello, el asesoramiento sobre aduanas permite obtener un examen profesional y reducir riesgos jurídicos y económicos innecesarios.
Medidas de actuación para las empresas
Cuando una empresa recibe de la autoridad aduanera una notificación de liquidación de derechos, como ocurrió en este asunto, es importante preparar previamente un examen sistemático y una estrategia de actuación.
Esto permite reducir cargas económicas innecesarias y garantizar la estabilidad en la gestión de las mercancías importadas y en el proceso de despacho aduanero.
1. Utilización del examen previo de clasificación arancelaria
Esto permite reducir con antelación el riesgo de que se impongan derechos aduaneros excesivos debido a una clasificación incorrecta y facilita el proceso de despacho aduanero.
2. Revisión de la notificación de liquidación
Si existen dudas sobre su claridad o proporcionalidad, conviene consultar a un abogado especializado.
3. Verificación de la clasificación arancelaria y del uso
Cuando sea necesario, pueden prepararse pruebas objetivas, como documentación técnica y ejemplos de funcionamiento, para demostrar que la clasificación es adecuada.
4. Seguimiento posterior y conservación de registros
Estos elementos pueden utilizarse como materiales que permitan responder con rapidez y claridad durante una inspección aduanera o un examen de clasificación arancelaria.
Preguntas frecuentes sobre clasificación arancelaria
P. ¿Debo interponer un recurso inmediatamente después de recibir la notificación de liquidación de derechos aduaneros?
R. Recibir una notificación de liquidación de derechos aduaneros no significa que sea obligatorio interponer inmediatamente un recurso.
Primero conviene examinar los motivos de la notificación y comprobar si el importe liquidado y la clasificación arancelaria son adecuados. Después, cuando sea necesario, puede solicitarse el asesoramiento de un abogado especializado para decidir si procede recurrir y determinar la estrategia correspondiente.
P. ¿Cuánto tarda el resultado del examen previo de clasificación arancelaria?
R. Cuando se solicita un examen previo de clasificación arancelaria, el resultado se notifica generalmente en un plazo aproximado de 30 días desde la recepción de la solicitud.
No obstante, cuando concurren motivos urgentes, como la verificación del origen conforme a un TLC, la proximidad de la declaración de importación o exportación, el riesgo de perjuicio económico o una solicitud de clasificación detallada de 6 dígitos, la tramitación puede completarse en un plazo de 15 días.
Sin embargo, cuando se requieren procedimientos adicionales, como la deliberación de un comité, la subsanación de documentación, ensayos, análisis o asesoramiento técnico, esos periodos pueden excluirse del cómputo del plazo de tramitación.
5. ¿Necesita asesoramiento sobre aduanas?
Cuando se recibe de la autoridad aduanera una notificación de imposición de derechos o recargos aduaneros, limitarse a seguir el procedimiento puede no bastar para prevenir costes innecesarios o retrasos en la actividad empresarial.
En particular, cuando existen cuestiones técnicas y jurídicas relativas a la clasificación arancelaria o a la utilización exclusiva de las mercancías, la falta de un análisis preciso y una actuación estratégica puede aumentar la carga económica de la empresa.
En estas situaciones resulta importante contar con asistencia que permita examinar la legalidad del acto de liquidación y preparar la estrategia de actuación necesaria sobre la base de conocimientos y experiencia profesionales.
Daeryun verifica las características y el uso de las mercancías importadas, analiza la normativa y las resoluciones judiciales pertinentes y prepara de forma sistemática materiales para su presentación ante el tribunal durante el juicio o en un procedimiento de impugnación.
Asimismo, cuenta con varios especialistas en aduanas que colaboran para elaborar una estrategia integral orientada a reducir cargas económicas innecesarias para la empresa y mantener la estabilidad de sus importaciones, despachos aduaneros y operaciones comerciales.
Si se encuentra en una situación similar a la de este asunto y necesita asesoramiento sobre aduanas, puede solicitar asistencia jurídica.
Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.


Anulación del acto de liquidación de derechos aduaneros: ¿Desea una consulta más rápida y detallada?
Consultar a unabogado especializado
Información relacionada
Consulte la información legal relacionada con este caso.
Respuesta a investigaciones de organismos internacionales, regulación global y estrategias de respuesta empresarial
Resumen de los requisitos y el nivel de las sanciones por estafa en operaciones de divisas
Causas del impago de derechos arancelarios y estrategias de respuesta ante las medidas administrativas de recaudación
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más


Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver másCómo registrar una actividad cuasi de asesoramiento en inversiones y precauciones al ofrecer recomendaciones

Sanciones por infracción de los derechos de autor, indemnización por daños y perjuicios y medidas para afrontarla
Significado, medidas y aspectos que deben tenerse en cuenta en el procedimiento de reorganización empresarial
Eficacia y responsabilidad por incumplimiento del compromiso de confidencialidad: ¿qué debe saber al redactarlo?
Constitución de sociedades: ventajas e inconvenientes, procedimiento y forma de declaración

Anterior
Infracción de la Ley de Propiedad Intelectual (derechos de autor) | Decisión fiscal de no ejercer la acción penal por «inexistencia de indicios de delito» ante la sospecha de uso no autorizado de software
Siguiente
Caso de defensa frente a una demanda de reclamación del precio de las mercancías | Desestimación íntegra de la reclamación mediante una excepción de prescripción extintiva
Ver lista
¿Tiene más preguntas?






