CONTENTS
- 1. Loi sur l’impôt sur les sociétés | Assujettissement et revenus imposables

- - Contribuables assujettis
- - Revenus imposables
- 2. Loi sur l’impôt sur les sociétés | Barème des taux
- - Taux applicables aux revenus de chaque exercice
- - Taux distincts applicables aux plus-values résultant de la cession de terrains et d’autres biens
- - Imposition des bénéfices non réinvestis
- 3. Loi sur l’impôt sur les sociétés | Délai et documents de déclaration
- - Délais de déclaration et de paiement
- - Documents à déposer
- 4. Loi sur l’impôt sur les sociétés | Procédure de déclaration
- - Notion d’ajustement fiscal
- - Éléments d’ajustement
- - Catégories d’ajustements fiscaux
- - Dispositif de déclaration avec ajustement fiscal externe
- - Déclaration électronique de l’impôt sur les sociétés
- 5. Loi sur l’impôt sur les sociétés | Principaux crédits et allègements fiscaux
- - Dispositifs de crédits et d’allègements applicables aux petites et moyennes entreprises
- - Dispositifs de crédits et d’allègements applicables à toutes les entreprises
- 6. Loi sur l’impôt sur les sociétés | Liste de contrôle
- - Dispositif d’assistance des avocats spécialisés en droit fiscal

1. Loi sur l’impôt sur les sociétés | Assujettissement et revenus imposables
En vertu de la Loi sur l’impôt sur les sociétés, toute personne morale exerçant une activité en République de Corée est assujettie à l’impôt sur les sociétés sur certains revenus, qu’elle soit coréenne ou étrangère.
 Contribuables assujettis
En vertu de la Loi sur l’impôt sur les sociétés, les personnes morales suivantes sont assujetties à cet impôt.
Type de personne morale | Étendue de l’assujettissement à l’impôt sur les sociétés |
Personne morale coréenne | Tous les revenus de source coréenne et étrangère |
Personne morale étrangère | Uniquement les revenus de source coréenne |
Une personne morale coréenne désigne ici une personne morale dont le siège social, l’établissement principal ou le lieu de direction effective se trouve en République de Corée.
À l’inverse, une personne morale étrangère est une personne morale dont le siège social ou l’établissement principal se trouve à l’étranger et qui relève de l’une des catégories suivantes (article 2, paragraphe 2, du décret d’application de la Loi sur l’impôt sur les sociétés).
2. Entité composée exclusivement de membres à responsabilité limitée
3. Supprimé
4. Entité étrangère lorsqu’une entité coréenne de même nature ou présentant les caractéristiques les plus proches constituerait une personne morale en vertu de la Loi commerciale de la République de Corée ou d’une autre loi coréenne
→ Applicable aux exercices ouverts à compter du 1er janvier 2013
* Le directeur de l’Administration fiscale nationale coréenne peut publier une liste des différents types de personnes morales étrangères relevant des critères de classification ci-dessus (article 2, paragraphe 3, du décret d’application de la Loi sur l’impôt sur les sociétés). À ce jour, aucune publication de ce type n’a été adoptée.
Revenus imposables
: revenus provenant notamment des activités commerciales ordinaires ou de la cession d’actifs
∙ Revenus de liquidation
: revenus provenant de l’actif résiduel lors de la dissolution et de la liquidation d’une personne morale
∙ Plus-values résultant de la cession de terrains et d’autres biens
: imposition distincte en cas de cession notamment d’un logement, du terrain qui lui est rattaché ou d’un terrain non affecté à une activité professionnelle
∙ Bénéfices non réinvestis
: bénéfices non réinvestis par une personne morale dépassant un certain seuil de taille, à savoir plus de 50 milliards de wons sud-coréens de capitaux propres


2. Loi sur l’impôt sur les sociétés | Barème des taux
En vertu de la Loi sur l’impôt sur les sociétés, des taux différenciés s’appliquent selon les tranches de la base imposable.
Les taux applicables varient notamment selon la nature de la personne morale, à but lucratif, sans but lucratif ou de type coopératif, ainsi que selon la catégorie de revenus, notamment les revenus de chaque exercice ou les revenus de liquidation.
Taux applicables aux revenus de chaque exercice
Personnes morales à but lucratif
Toutes les personnes morales coréennes ou étrangères poursuivant habituellement un but lucratif relèvent du barème suivant.
Tranche de la base imposable | Taux d’imposition | Déduction liée à la progressivité |
Jusqu’à 200 millions de wons sud-coréens | 9 % | - |
Plus de 200 millions et jusqu’à 20 milliards de wons sud-coréens | 19 % | 20 millions de wons sud-coréens |
Plus de 20 milliards et jusqu’à 300 milliards de wons sud-coréens | 21 % | 420 millions de wons sud-coréens |
Plus de 300 milliards de wons sud-coréens | 24 % | 9,42 milliards de wons sud-coréens |
Les revenus de liquidation des personnes morales à but lucratif sont également imposables.
Personnes morales sans but lucratif
Même pour une personne morale sans but lucratif, les revenus tirés d’activités lucratives sont soumis aux mêmes taux.
En revanche, contrairement à ceux des personnes morales à but lucratif, les revenus de liquidation des personnes morales sans but lucratif ne sont pas imposables.
Tranche de la base imposable | Taux d’imposition | Déduction liée à la progressivité |
Jusqu’à 200 millions de wons sud-coréens | 9 % | - |
Plus de 200 millions et jusqu’à 20 milliards de wons sud-coréens | 19 % | 20 millions de wons sud-coréens |
Plus de 20 milliards et jusqu’à 300 milliards de wons sud-coréens | 21 % | 420 millions de wons sud-coréens |
Plus de 300 milliards de wons sud-coréens | 24 % | 9,42 milliards de wons sud-coréens |
Personnes morales de type coopératif
En vertu de l’article 72 de la Loi sur les restrictions aux régimes fiscaux spéciaux de la République de Corée, les personnes morales de type coopératif bénéficient de taux spéciaux.
Leurs revenus de liquidation ne sont pas non plus imposables.
Tranche de la base imposable | Taux d’imposition | Déduction liée à la progressivité |
Jusqu’à 2 milliards de wons sud-coréens | 9 % | Aucune |
Plus de 2 milliards de wons sud-coréens | 12 % | 60 millions de wons sud-coréens |
Taux distincts applicables aux plus-values résultant de la cession de terrains et d’autres biens
Contrairement aux revenus ordinaires, les revenus provenant de la cession de terrains, de logements ou de droits d’occupation sont imposés séparément. Un taux majoré s’applique selon que le bien ou le droit est enregistré ou non.
Catégorie | Enregistré | Non enregistré |
Cession d’un logement défini par décret présidentiel coréen, y compris le terrain qui lui est rattaché | 20 % | 40 % |
Droits d’occupation détenus par les membres d’une coopérative et droits d’acquisition d’un logement | 20 % | |
Cession d’un terrain non affecté à une activité professionnelle | 10 % | 40 % |
Imposition des bénéfices non réinvestis
Lorsqu’une entreprise dont les capitaux propres dépassent 50 milliards de wons sud-coréens conserve en interne, sans le réinvestir, un bénéfice supérieur à un certain montant, ce revenu fait l’objet d’une imposition distincte.
Catégorie | Taux d’imposition |
〔Revenu de l’entreprise × taux de référence (70 %) - (investissements + augmentation des salaires + dépenses de coopération mutuellement bénéfique)〕 | 20 % |
〔Revenu de l’entreprise × taux de référence (15 %) - (augmentation des salaires + dépenses de coopération mutuellement bénéfique)〕 | 20 % |
3. Loi sur l’impôt sur les sociétés | Délai et documents de déclaration
En vertu de la Loi sur l’impôt sur les sociétés, la base imposable et le montant de l’impôt doivent être déterminés, déclarés et acquittés dans les 3 mois suivant la date de clôture de l’exercice.
Le délai de déclaration varie selon la date de clôture comptable. Lorsqu’il expire un jour férié ou un samedi, il est reporté au jour ouvrable suivant.
Délais de déclaration et de paiement
Catégorie | Délai légal de déclaration |
Personne morale clôturant ses comptes en décembre | 31 mars |
Personne morale clôturant ses comptes en mars | 30 juin |
Personne morale clôturant ses comptes en juin | 30 septembre |
Personne morale clôturant ses comptes en septembre | 31 décembre |
L’absence de déclaration dans le délai imparti ou une déclaration inexacte peut notamment entraîner une majoration pour défaut de déclaration, sous-déclaration ou manquement au paiement. Le respect du délai est donc essentiel.
Documents à déposer
Lors de la déclaration de l’impôt sur les sociétés, il convient de déposer non seulement la déclaration de la base imposable, mais également différents documents tels que les états financiers et le détail des ajustements fiscaux.
2. État de la situation financière
3. État du résultat global
4. État d’affectation des bénéfices non distribués ou état d’apurement des pertes
5. État des ajustements fiscaux
6. Annexes de l’état des ajustements fiscaux et tableau des flux de trésorerie
Articles connexes
4. Loi sur l’impôt sur les sociétés | Procédure de déclaration
En vertu de la Loi sur l’impôt sur les sociétés, les entreprises doivent ajuster avec précision les différences entre la comptabilité d’entreprise et les règles fiscales, puis déposer l’ensemble des documents requis.
L’ajustement fiscal constitue l’élément central de cette procédure.
Notion d’ajustement fiscal
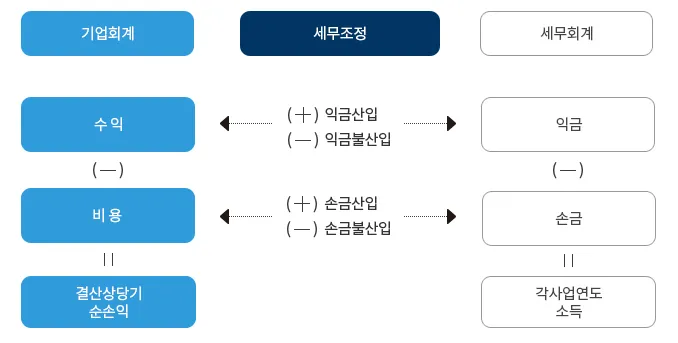
L’ajustement fiscal est la procédure consistant, à partir du résultat net de l’exercice figurant dans les états financiers établis conformément aux normes comptables ordinaires, telles que les normes comptables des entreprises ou les normes internationales d’information financière adoptées par la Corée, à ajuster les produits et les charges afin de calculer le revenu imposable reconnu par le droit fiscal coréen.
Cet ajustement vise à corriger les écarts entre la comptabilité et le droit fiscal : la comptabilité d’entreprise met l’accent sur la « rationalité comptable », notamment la rentabilité et la solidité financière, tandis que la comptabilité fiscale repose sur l’« équité fiscale » et l’« exactitude de l’imposition ».
Éléments d’ajustement
Les principaux éléments d’ajustement fiscal sont les suivants.
Élément d’ajustement | Description |
Inclusion dans les produits imposables | Élément qui ne constitue pas un produit comptable, mais qui est considéré comme un revenu en droit fiscal |
Exclusion des produits imposables | Élément qui constitue un produit comptable, mais qui n’est pas considéré comme un revenu imposable en droit fiscal |
Déduction des charges | Élément qui ne constitue pas une charge comptable, mais qui est admis en déduction en droit fiscal |
Non-déduction des charges | Élément qui constitue une charge comptable, mais qui n’est pas admis en déduction en droit fiscal |
Catégories d’ajustements fiscaux
Les ajustements fiscaux se répartissent en deux catégories.
Éléments d’ajustement à comptabiliser lors de la clôture
Ces éléments ne sont reconnus en droit fiscal que s’ils sont comptabilisés dans le résultat lors de la clôture des comptes. Ils comprennent notamment les éléments suivants.
- Réserve destinée aux activités conformes à l’objet propre de la personne morale
- Provision pour indemnités de départ à la retraite
- Provision pour créances douteuses et créances irrécouvrables
- Moins-values d’évaluation des immobilisations corporelles ou des stocks, notamment
Éléments d’ajustement lors de la déclaration
Ces éléments sont reconnus en droit fiscal dès lors qu’ils figurent dans l’état des ajustements fiscaux, sans qu’il soit nécessaire de les comptabiliser dans le résultat des comptes de clôture.
∙ Déduction des cotisations d’assurance-retraite
∙ Déduction des actifs liés à des subventions publiques
∙ Non-déduction de la fraction excédentaire des dotations aux amortissements, notamment
Dispositif de déclaration avec ajustement fiscal externe
Les personnes morales remplissant certaines conditions doivent faire procéder à leurs ajustements fiscaux par un professionnel externe, notamment un conseiller fiscal (article 97-2, paragraphe 1, du décret d’application de la Loi sur l’impôt sur les sociétés).
Ce dispositif vise à assurer la fiabilité des déclarations fiscales et à améliorer l’exactitude du calcul du revenu imposable.
- Personnes morales dont le chiffre d’affaires atteint au moins 300 millions de wons sud-coréens et qui bénéficient de réserves, de provisions ou d’allègements fiscaux
- Personnes morales constituées au cours des 2 dernières années et dont le chiffre d’affaires atteint au moins 300 millions de wons sud-coréens
- Personnes morales possédant notamment un établissement à l’étranger ou une filiale étrangère
Déclaration électronique de l’impôt sur les sociétés
L’impôt sur les sociétés peut être déclaré en ligne au moyen du service Hometax de l’Administration fiscale nationale coréenne.
Les personnes morales soumises à un audit externe et celles dont les actifs ou le chiffre d’affaires dépassent certains seuils sont notamment tenues de transmettre leurs documents par voie électronique ou postale.
Pour la déclaration électronique, il convient de tenir compte des éléments suivants.
▷ Certaines annexes peuvent être dispensées de dépôt, mais doivent néanmoins être conservées
▷ Un crédit d’impôt pour déclaration électronique peut être accordé en vertu de la Loi sur les restrictions aux régimes fiscaux spéciaux
(sans cumul avec celui du mandataire fiscal)
5. Loi sur l’impôt sur les sociétés | Principaux crédits et allègements fiscaux
La Loi sur l’impôt sur les sociétés et la Loi sur les restrictions aux régimes fiscaux spéciaux prévoient divers dispositifs de crédits et d’allègements fiscaux, principalement en faveur des petites et moyennes entreprises. Certains dispositifs sont également accessibles aux entreprises ordinaires.
Dispositifs de crédits et d’allègements applicables aux petites et moyennes entreprises
Les dispositifs de crédits et d’allègements applicables aux petites, moyennes et moyennes-grandes entreprises sont les suivants.
Nom du dispositif | Avantage accordé et fondement juridique |
Réduction d’impôt pour les petites et moyennes entreprises nouvellement créées | Réduction d’impôt de 50 à 100 % pendant 4 ans à compter de l’exercice au cours duquel les premiers revenus sont réalisés |
| (article 6 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Réduction spéciale d’impôt pour les petites et moyennes entreprises | Réduction d’impôt de 5 à 30 % selon le secteur d’activité et la région |
| (article 7 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Réduction d’impôt au titre du transfert ou de la concession de technologies | Régime fiscal spécial applicable notamment au transfert ou à la concession de technologies |
| (article 12 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour les paiements mutuellement bénéfiques | Crédit de 0,15 à 0,5 % en cas de paiement au moyen du système de règlement mutuellement bénéfique |
| (article 7-4 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour les entreprises augmentant les revenus du travail | Crédit égal à 10 % de l’augmentation des salaires, porté à 20 % pour les petites et moyennes entreprises |
| (article 29-4 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour les primes liées aux résultats de l’entreprise | Crédit égal à 15 % des primes de résultat versées aux salariés permanents, puis à 10 % à compter de 2025 |
| (article 19 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour les entreprises maintenant l’emploi | Crédit pouvant atteindre 15 % du montant de la compensation salariale |
| (article 30-3 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour les cotisations de sécurité sociale | Crédit égal à 50 à 100 % des cotisations d’assurance afférentes à l’augmentation des effectifs |
| (article 30-4 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Régime préférentiel d’impôt minimum | Application d’un taux préférentiel de 3 à 10 % par rapport aux personnes morales ordinaires |
Dispositifs de crédits et d’allègements applicables à toutes les entreprises
Nom du dispositif | Avantage accordé et fondement juridique |
Crédit d’impôt pour la coopération mutuellement bénéfique | Crédit égal à 10 % des contributions et à 3 % des mises à disposition gratuites |
(article 8-3 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour les dépenses de recherche et de développement des ressources humaines | Crédit pouvant atteindre 25 % selon le régime général et 40 à 50 % pour les technologies stratégiques |
(article 10 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Exclusion des subventions de recherche et développement des produits imposables | Report de l’imposition des subventions R&D |
(article 10-2 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Allègement pour l’implantation dans une zone spéciale de recherche et développement | Allègement de 100 % pendant 3 ans, puis de 50 % pendant 2 ans |
(article 12-2 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt sur la valeur technologique lors d’une opération de M&A | Crédit égal à 10 % du prix d’acquisition de la valeur technologique |
(articles 12-3 et 12-4 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour les investissements en équipements | Crédit de base de 1 à 10 %, auquel s’ajoutent 3 % de la fraction des investissements excédentaires |
(article 24 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Réduction d’impôt pour le transfert vers les régions | Réduction de 100 % pendant 49 ans, puis de 50 % pendant 23 ans |
(article 63 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Allègement pour les personnes morales constituées sous forme de groupement agricole | Allègement de 100 % sur les revenus agricoles et, pour les autres revenus, dans la limite de 12 millions de wons sud-coréens par personne |
(articles 63 à 68 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Allègement pour l’implantation dans une zone industrielle rurale | Allègement de 50 % pendant 4 ans à compter de l’exercice au cours duquel les premiers revenus sont réalisés |
(article 64 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Allègement pour les entreprises sociales | Allègement de 100 % pendant 3 ans, puis de 50 % pendant 2 ans, hors impôt minimum |
(article 85-6 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Allègement applicable dans la région de Jeju | Allègement de 100 % pendant 3 ans, puis de 50 % pendant 2 ans, notamment pour les entreprises implantées dans le parc scientifique et technologique avancé de Jeju |
(articles 121-8 et 121-9 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Allègement pour les entreprises nouvellement créées dans une ville d’entreprise | Allègement de 100 % (50 %) pendant 3 ans, puis de 50 % (25 %) pendant 2 ans |
(article 121-17 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour déclaration électronique | Crédit d’impôt de 20 000 wons sud-coréens en cas de déclaration électronique |
(article 104-8 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour les coûts logistiques confiés à un tiers | Crédit égal à 3 % de l’augmentation des coûts logistiques externalisés, porté à 5 % pour les petites et moyennes entreprises |
(article 104-14 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Crédit d’impôt pour pertes dues à une catastrophe | En cas de perte d’au moins 20 % des actifs, crédit proportionnel au taux de perte |
(article 58 de la Loi sur l’impôt sur les sociétés) | |
Crédit d’impôt étranger | Crédit visant à éviter la double imposition au titre de l’impôt étranger sur les sociétés |
(article 57 de la Loi sur l’impôt sur les sociétés) | |
Crédit d’impôt pour la réduction du loyer des locaux commerciaux | Crédit égal à 70 % (50 %) du montant de la réduction, jusqu’au 31 décembre 2025 |
(article 96-3 de la Loi sur les restrictions aux régimes fiscaux spéciaux) | |
Allègement pour la création d’une entreprise dans une zone en crise | Allègement de 100 % pendant 5 ans après la création, puis de 50 % pendant 2 ans |
| (article 99-9 de la Loi sur les restrictions aux régimes fiscaux spéciaux) |
6. Loi sur l’impôt sur les sociétés | Liste de contrôle
Conformément à la Loi sur l’impôt sur les sociétés de la République de Corée et aux lois connexes, les principaux points que les praticiens doivent impérativement examiner lors de la déclaration de l’impôt sur les sociétés sont récapitulés ci-dessous.
Afin d’éviter tout préjudice résultant d’une omission ou d’une erreur, il est recommandé d’utiliser la liste de contrôle ci-dessous pour procéder à une vérification préalable.
Points à contrôler | Principaux éléments à vérifier |
Date de clôture de l’exercice et délai de déclaration | Vérifier que la déclaration de l’impôt sur les sociétés est déposée dans un délai maximal de 3 mois |
Service des impôts compétent et recours à la déclaration électronique | Vérifier le service des impôts compétent et la possibilité d’effectuer la déclaration sur Hometax |
Déclaration de l’impôt sur les sociétés et états financiers | Déposer la déclaration, le bilan et le compte de résultat |
Tableau des ajustements fiscaux et pièces annexes | Vérifier qu’ils ont été établis et déposés sans omission |
Prise en compte des ajustements de clôture et de déclaration | Vérifier le caractère approprié des ajustements relatifs aux amortissements, aux provisions, etc. |
Inclusion ou exclusion des produits imposables et des charges déductibles | Vérifier leur classification exacte et leur prise en compte |
Réduction fiscale spéciale pour les petites et moyennes entreprises et crédit d’impôt pour les dépenses de recherche et développement | Vérifier l’éligibilité et les plafonds de crédit |
Allègement pour les petites et moyennes entreprises nouvellement créées et crédit d’impôt pour déclaration électronique | Vérifier la période d’allègement et l’applicabilité du crédit |
Crédit d’impôt étranger | Vérifier l’applicabilité du crédit visant à éviter la double imposition |
Montant des recettes et assujettissement à un audit externe | Vérifier si les seuils sont dépassés et contrôler les documents à déposer |
Constitution récente ou fusion | Vérifier si la personne morale relève notamment d’un ajustement fiscal externe |
Utilisation des déficits reportés | Vérifier leur application appropriée dans la limite du plafond de déduction |
Application de l’impôt minimum | Vérifier le calcul de l’impôt minimum après application des allègements |
Possibilité de proroger le délai de déclaration | Vérifier, si nécessaire, si une demande de prorogation a été présentée |
Dispositif d’assistance des avocats spécialisés en droit fiscal
Le cabinet compte notamment des avocats spécialisés en droit fiscal inscrits en cette qualité auprès de l’Association du barreau coréen, ainsi que de nombreux avocats spécialisés disposant d’une expérience moyenne d’au moins 10 ans.
Il peut ainsi fournir une assistance pratique et spécialisée pour l’ensemble des démarches, depuis le calcul de l’impôt sur les sociétés et la procédure de paiement jusqu’aux crédits et allègements fiscaux ainsi qu’à l’utilisation des dispositifs d’aide fiscale.
La collaboration avec des professionnels tels que des conseillers fiscaux et des experts-comptables permet également d’accompagner l’établissement de déclarations fiscales exactes et l’élaboration de stratégies d’optimisation fiscale.
Si vous avez besoin d’assistance concernant l’impôt sur les sociétés dans son ensemble, vous pouvez solliciter l’aide d’un avocat spécialisé en droit fiscal.


Découvrez aussi les contenus vidéo
associés à ce cas.

Rencontrez les experts en droit des entreprises et en administration fiscale de Cabinet d'avocats Daeryun !