


Affaires et dossiers
Loi spéciale sur la prévention de la fraude à l'assurance | un client échappant au risque de sanction pour fraude à l'assurance : « absence d'ouverture formelle de l'affaire »
Soupçonné d'infraction à la Loi spéciale sur la prévention de la fraude à l'assurance de la République de Corée, le client ayant fait appel à un avocat spécialisé en fraude à l'assurance a pu obtenir, grâce à une assistance spécialisée dès le début de l'enquête, une décision d'absence d'ouverture formelle de l'affaire.
1. Loi spéciale sur la prévention de la fraude à l'assurance | l'affaire du client
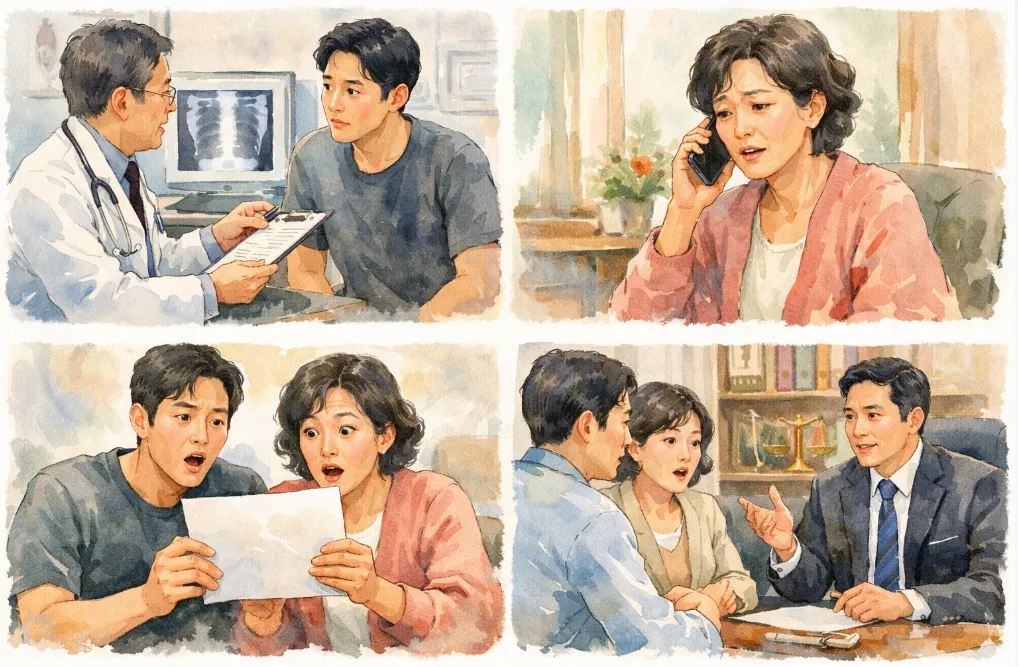
Le client qui nous a interrogés au sujet de la Loi spéciale sur la prévention de la fraude à l'assurance, atteint de la maladie de Parkinson et éprouvant des difficultés à communiquer directement, s'est présenté à notre cabinet accompagné de sa mère pour solliciter une consultation.
Le client avait reçu un diagnostic de maladie de Parkinson à l'hôpital il y a une quinzaine d'années et avait souscrit, l'année suivant ce diagnostic, une assurance contre les accidents corporels et la maladie.
À l'époque, le conseiller en assurance avait procédé rapidement à la souscription en indiquant en substance qu'« il n'y avait aucun problème », et le contrat avait effectivement été conclu normalement.
Toutefois, la compagnie d'assurance a récemment, de manière soudaine, invoqué un manquement à l'obligation de déclaration précontractuelle et dénoncé le client pour infraction à la Loi spéciale sur la prévention de la fraude à l'assurance.
La Loi spéciale sur la prévention de la fraude à l'assurance expliquée par un avocat
La Loi spéciale sur la prévention de la fraude à l'assurance est une loi spéciale de la République de Corée adoptée pour prévenir et encadrer les actes de perception frauduleuse d'indemnités d'assurance.
L'infraction peut être retenue lorsque l'assuré réclame une indemnité sur la base d'informations fausses ou exagérées, perçoit indûment une indemnité en provoquant intentionnellement ou en simulant un sinistre, ou réclame une indemnité excessive en exagérant le préjudice résultant d'un sinistre.
En cas de reconnaissance de la fraude à l'assurance, la peine encourue est d'un emprisonnement pouvant aller jusqu'à dix ans ou d'une amende pouvant atteindre 50 millions de wons.
En cas de fraude à l'assurance commise de manière habituelle, la peine peut être aggravée de moitié.
Par ailleurs, comme indiqué ci-dessous, lorsque le montant du profit tiré de la fraude à l'assurance atteint 500 millions de wons ou plus, l'auteur fait l'objet d'une aggravation de peine en application de l'article 11 de la Loi spéciale sur la prévention de la fraude à l'assurance, de la manière suivante.
Catégorie | Critère d'application | Niveau de sanction |
Sanction de base | Lorsque l'auteur obtient frauduleusement une indemnité d'assurance ou la fait obtenir par un tiers par un acte de fraude à l'assurance | Emprisonnement de dix ans au plus ou amende de 50 millions de wons au plus |
Peine aggravée | Lorsque le montant total des indemnités frauduleusement obtenues (profit de la fraude à l'assurance) est compris entre 500 millions et moins de 5 milliards de wons | Emprisonnement d'au moins trois ans |
| Lorsque le profit de la fraude à l'assurance atteint 5 milliards de wons ou plus | Emprisonnement d'au moins cinq ans ou réclusion à perpétuité |
En cas d'aggravation de peine, la Loi sur la répression aggravée de certaines infractions économiques de la République de Corée s'applique en vertu de l'article 16 de la Loi spéciale sur la prévention de la fraude à l'assurance, ce qui peut également restreindre l'accès à un emploi de dirigeant ou de salarié dans une compagnie d'assurance ou un établissement financier.
2. Loi spéciale sur la prévention de la fraude à l'assurance | l'assistance et l'argumentation de l'avocat
Après avoir écouté le récit du client et de sa mère, l'avocat, gardant à l'esprit que l'appréciation de la fraude à l'assurance repose principalement sur le point de savoir « s'il existait dès le départ une intention frauduleuse », a mis l'accent sur les premières déclarations faites à ce sujet en début d'enquête.
L'avocat a élaboré sa stratégie de défense en insistant sur l'absence d'intention frauduleuse de la part du client.
Il a notamment souligné, en organisant de manière globale les circonstances de la souscription, l'état de santé de l'époque et le contenu des explications du conseiller, que le client ne pouvait pas être passible de sanction au titre de la Loi spéciale sur la prévention de la fraude à l'assurance.
Faire valoir l'absence d'intention frauduleuse dès le départ
L'avocat a fait valoir avec force que le client était jeune au moment de la souscription et que, même après le diagnostic de la maladie de Parkinson, son état lui permettait de mener de front sa vie quotidienne et des activités au sein d'un club de sport.
Il a expliqué en détail que l'aggravation véritable des symptômes était survenue plusieurs années après la souscription et que, à l'époque, le client n'avait pas conscience de la gravité de la maladie.
Demander la clémence en s'appuyant sur la position de la mère du client
L'avocat a en particulier relevé l'importance du rôle de la mère du client dans cette affaire.
Il a souligné que le contrat d'assurance avait été principalement conclu par la mère à la place du client, alors étudiant d'une vingtaine d'années, et que, lors de la consultation de l'époque, les explications du conseiller avaient été rapides et insuffisantes.
Il a plaidé que la mère avait répondu de bonne foi lors de la consultation téléphonique et que, le contrat ayant ainsi été maintenu pendant quinze ans, il n'y avait aucune intention de commettre délibérément une fraude à l'assurance.
3. Loi spéciale sur la prévention de la fraude à l'assurance | le résultat : absence d'ouverture formelle de l'affaire
Après examen du mémoire et des pièces de l'avocat, les autorités d'enquête ont estimé qu'il était difficile de retenir l'infraction à la Loi spéciale sur la prévention de la fraude à l'assurance et ont classé l'affaire en « absence d'ouverture formelle » pour absence d'indices d'infraction.
L'absence d'ouverture formelle de l'affaire désigne la décision par laquelle la police clôt un dossier, après sa réception, au stade précédant l'ouverture formelle d'une enquête.
Contrairement à la décision de non-transmission du dossier au parquet, par laquelle la police, après avoir ouvert une enquête et mené des investigations à l'encontre d'une personne ayant le statut de suspect, conclut à l'absence d'infraction et ne transmet pas le dossier au parquet, l'absence d'ouverture formelle implique qu'aucune investigation n'est menée à l'égard d'un suspect et que l'affaire n'est pas officiellement enregistrée comme affaire pénale.
La procédure pénale n'ayant elle-même pas été engagée, l'affaire s'est conclue par un classement rapide.
Il a également été tenu compte du fait que le client, aujourd'hui reconnu en situation de handicap et hospitalisé dans un établissement de soins de longue durée, n'avait ni la capacité ni l'intention d'escroquer une indemnité d'assurance.
L'affaire s'étant achevée par une absence d'ouverture formelle, le client a pu échapper au risque d'une sanction pénale.
4. Loi spéciale sur la prévention de la fraude à l'assurance | points de vigilance
Dans les affaires de fraude à l'assurance, la seule contestation par la compagnie d'assurance peut, faute d'une réponse suffisante, conduire à une procédure pénale, ce qui appelle une vigilance particulière.
Le contenu des déclarations faites lors de la souscription, le déroulement de la consultation et l'existence ou non d'explications du conseiller constituent tous des éléments d'appréciation importants.
Dans une situation où une sanction pour fraude à l'assurance est à craindre, il est avant tout important de réagir de manière stratégique en bénéficiant de l'assistance d'un avocat dès le début, plutôt que de faire face seul.
Le Cabinet d'avocats Daeryun (9e cabinet d'avocats de la République de Corée selon les déclarations de TVA auprès de l'administration fiscale nationale en 2025) propose, sur la base de son expérience de nombreuses affaires liées à la fraude à l'assurance, des solutions adaptées à la situation de chaque client.
Si, comme dans le cas de ce client, vous êtes impliqué dans une affaire liée à la fraude à l'assurance, nous vous invitons à consulter un expert via 🔗la prise de rendez-vous pour une consultation juridique.


Ce contenu a été rédigé à partir d'affaires réelles traitées par Daeryun Law LLC, avec quelques adaptations, et les droits d'auteur appartiennent à Daeryun Law LLC.
Toute reproduction, copie ou diffusion non autorisée peut faire l'objet de poursuites conformément à la législation applicable.


Infraction à la Loi spéciale sur la prévention de la fraude à l'assurance de la République de Corée : Vous souhaitez une consultation plus rapide et plus détaillée ?
Consulter unavocat spécialisé
Informations connexes
Consultez les informations juridiques liées à cette affaire.
Guide des principaux modes opératoires de l’escroquerie au faux avocat et des démarches juridiques en vue de la réparation du préjudice
Procédure juridique visant à obtenir réparation après une escroquerie liée à des actions non cotées et à recouvrer rapidement les fonds
Quelles sont les conditions de constitution d’une tentative d’escroquerie et les stratégies de défense face au risque de sanction pénale ?
Les principaux atouts de Daeryun


Stratégie contentieuse fondée sur les technologies IA et IT propres à Daeryun

Plus de 240 membres clés

Plus de 1,200 dossiers traités par mois
* 2025년 월평균 기준
Conforme à l'article 4 (1) du règlement sur la publicité du Barreau coréen
plus d'atouts

Réservez une consultation
juridique avec un avocat
Toutes les consultations sont d'abord examinées par un avocat spécialisé,
elles se déroulent donc uniquement sur rendez-vous.
Consultation téléphonique
1800-7905
Disponible 24h/24, 365 jours par an


Consultation en ligne
Nous proposons des services juridiques
sur mesure pour nos clients.

Consultation par chat
Canal KakaoTalk
Avocats de Daeryun Law LLC
Membres concernés
Voir plus
Affaires marquantes
Voir plus- décision de la police de ne pas transmettre le dossier au parquet
Décision de non-transmission pour le client soupçonné

- Décision du parquet coréen de classer l’affaire sans suite
Classement sans suite pour un client estimant être injustement soupçonné de fraude à l’assurance
- Décision déclarant la personne non coupable
Client poursuivi pour trois chefs d’accusation, dont fraude à l’assurance, déclaré non coupable
Domaines de pratique associés
Voir plusConsulter dans d'autres langues


Chroniques populaires
Voir plusQue signifie la décision de la police de ne pas transmettre le dossier au parquet et quelles sont les différences selon le type de décision ?
Appréciation des conditions de constitution de l'infraction d'escroquerie, analyse de la jurisprudence et lignes directrices de détermination de la peine
Consultation et suppression des antécédents judiciaires : comment éviter un préjudice
déroulement de l’audition, méthodes de préparation et conseils relatifs aux déclarations
Procédure judiciaire en matière pénale, types de décisions et conduite à adopter

Précédent
Indemnisation du préjudice moral lié à l’adultère | Adultère prolongé et victimisation secondaire reconnus, jugement accordant 30 000 000 de wons sud-coréens
Suivant
Contenus d’exploitation sexuelle impliquant des enfants | Placement sous la garde du représentant légal pour un client mineur soupçonné de détention
Voir la liste
D’autres questions ?






