


Analyses de cas / Actualités juridiques
Publication d’informations ESG, vers de « deuxièmes états financiers »… Nécessité d’examiner l’ensemble de la gestion d’entreprise
La publication d’informations ESG ne se limite plus à un moyen de promouvoir les activités de responsabilité sociale ou les résultats d’une gestion respectueuse de l’environnement. Avec les récentes discussions de la Commission des services financiers de la République de Corée sur la feuille de route relative à la publication d’informations en matière de durabilité et les initiatives de l’Institut coréen des normes comptables visant à réviser les normes comptables, la publication d’informations ESG s’impose comme une source essentielle pour évaluer la situation financière, la stratégie de gestion et le dispositif de gestion des risques des entreprises.
1. Publication d’informations ESG | Discussions sur l’obligation de publier des informations en matière de durabilité et tendance au renforcement de leur articulation avec les informations financières
La publication d’informations ESG fait désormais partie des questions importantes examinées dans l’environnement de gestion des entreprises.
Par le passé, les rapports de durabilité ou les rapports ESG servaient souvent à présenter les activités de responsabilité sociale des entreprises.
Toutefois, les investisseurs utilisent aujourd’hui les informations ESG dans leur processus de décision d’investissement, tandis que les autorités financières envisagent également l’instauration d’un régime de publication d’informations en matière de durabilité, ce qui accroît l’importance de la publication d’informations ESG.
En particulier, les discussions menées en 2026 par la Commission des services financiers de la République de Corée sur la feuille de route relative à la publication d’informations en matière de durabilité et l’examen, par l’Institut coréen des normes comptables, de l’introduction d’exemples d’application comptable liés au climat établissent un lien de plus en plus étroit entre la publication d’informations ESG et les domaines comptable et financier.
Les discussions se multiplient récemment sur la nécessité de refléter également dans les états financiers les risques climatiques et les plans de transition des activités publiés au titre des informations ESG. Les entreprises doivent donc examiner non seulement l’exactitude des informations publiées, mais aussi leur cohérence avec les informations financières.
2. Publication d’informations ESG | État de l’adoption des normes de publication en République de Corée et à l’étranger
L’institutionnalisation de la publication d’informations ESG fait actuellement l’objet de discussions approfondies sur les marchés de capitaux coréens et étrangers.
Par le passé, les rapports de durabilité ou les rapports ESG servaient souvent à faire connaître au public les activités de responsabilité sociale et les résultats des entreprises en matière de gestion respectueuse de l’environnement.
Toutefois, la prise de conscience croissante que le changement climatique, les risques liés à la chaîne d’approvisionnement, les questions relatives aux droits humains et les problèmes de gouvernance peuvent influer sur la valeur et les performances financières des entreprises conduit également à considérer les informations ESG comme nécessaires aux décisions des investisseurs.
Des normes de publication d’informations ESG sont ainsi élaborées à l’échelle internationale, tandis que la République de Corée poursuit également l’adaptation de son cadre réglementaire afin de mettre en place un système de publication d’informations en matière de durabilité.
En particulier, avec les discussions récentes de la Commission des services financiers de la République de Corée sur la feuille de route relative à la publication d’informations en matière de durabilité et les travaux d’élaboration de normes du Comité coréen des normes de durabilité (KSSB), la publication d’informations ESG est désormais envisagée comme l’une des principales obligations d’information des entreprises.
Discussions sur l’adoption des normes KSSB de publication d’informations en matière de durabilité
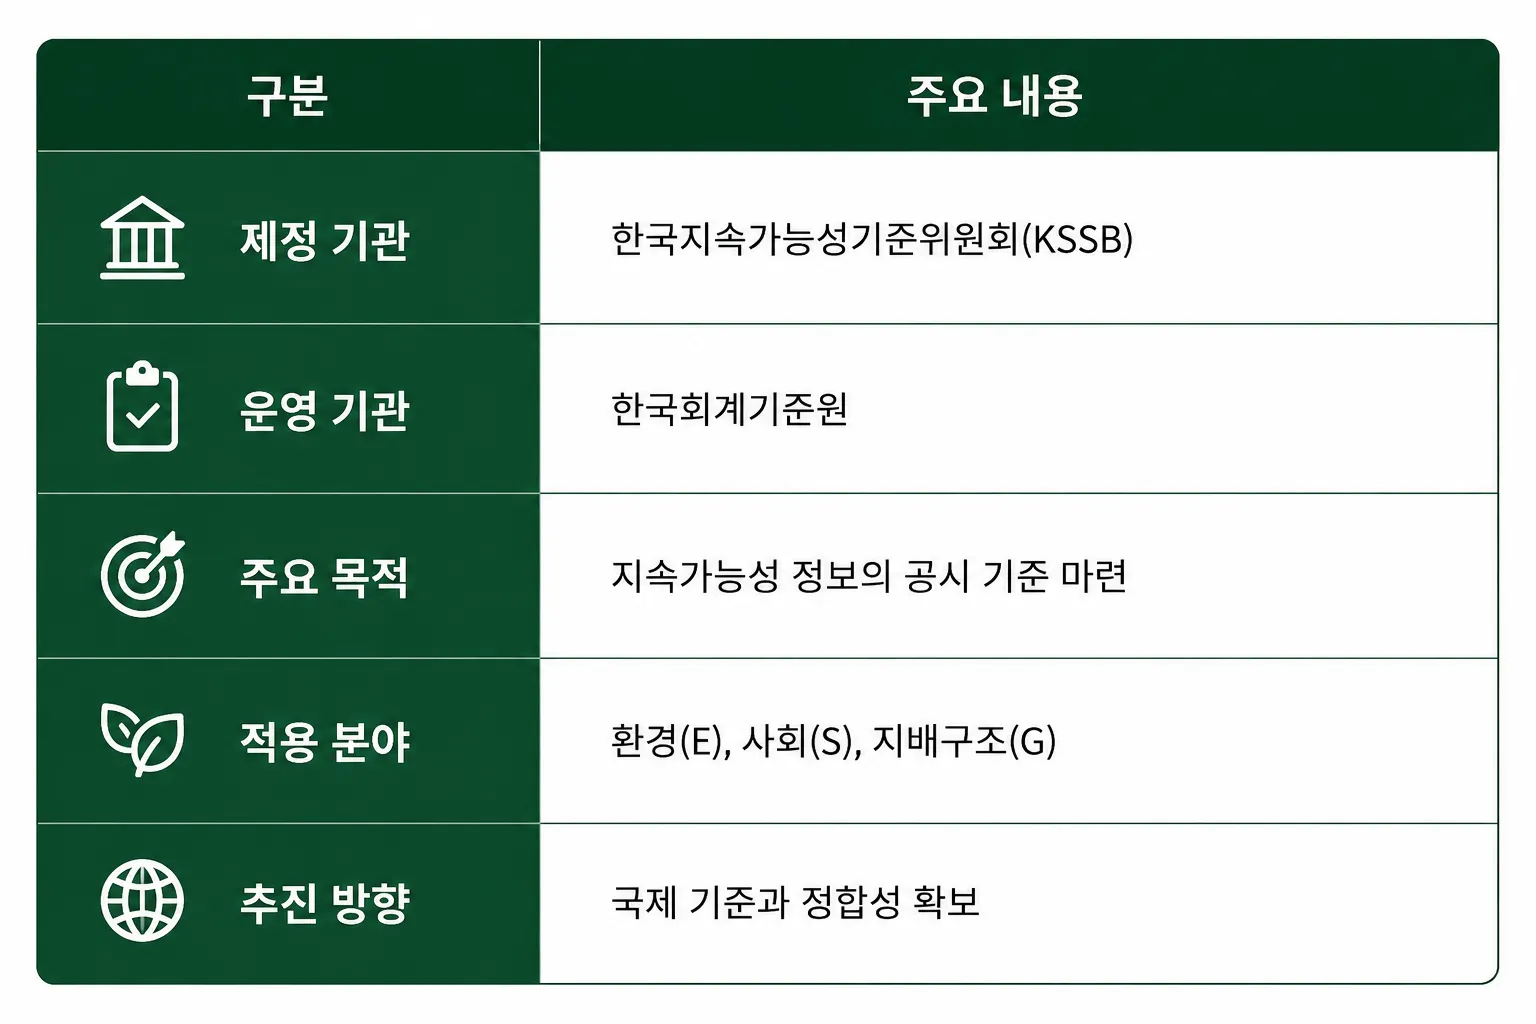
En République de Corée, l’élaboration des normes relatives à la publication d’informations ESG est actuellement menée principalement par le Comité coréen des normes de durabilité (KSSB).
Rattaché à l’Institut coréen des normes comptables, le KSSB élabore des normes de publication d’informations en matière de durabilité qui visent à assurer leur cohérence avec les normes internationales tout en tenant compte de l’environnement des entreprises coréennes.
Les normes du KSSB ont pour objectif de fournir aux investisseurs les informations nécessaires pour évaluer les risques et les opportunités des entreprises en matière de durabilité. Il est envisagé qu’elles couvrent non seulement le changement climatique, mais aussi les facteurs sociaux et de gouvernance.
Alors que les rapports de durabilité existants étaient souvent établis selon des critères définis de manière autonome par chaque entreprise, il est envisagé que les normes du KSSB appliquent des critères déterminés au périmètre et au contenu des informations publiées afin d’en améliorer la comparabilité et la fiabilité.
Articulation entre les normes internationales de l’ISSB et les normes coréennes
La publication d’informations ESG est également étroitement liée aux normes élaborées par le Conseil international des normes de durabilité (ISSB).
En 2023, l’ISSB a publié les normes internationales IFRS S1 et IFRS S2.
IFRS S1 définit les exigences générales relatives à la publication d’informations financières liées à la durabilité, tandis qu’IFRS S2 établit les normes de publication concernant les risques et les opportunités liés au climat.
Les normes de l’ISSB se caractérisent par le fait qu’elles considèrent les informations en matière de durabilité non comme une notion distincte des performances financières de l’entreprise, mais comme un facteur susceptible d’influer sur sa valeur.
Elles visent ainsi à permettre aux investisseurs d’utiliser les informations liées à la durabilité lorsqu’ils évaluent les flux de trésorerie futurs et les performances de gestion d’une entreprise.
En République de Corée, les normes de l’ISSB servent donc de référence importante dans le processus d’élaboration des normes du KSSB. Les entreprises comptant une forte proportion d’investisseurs étrangers ou participant à des chaînes d’approvisionnement mondiales doivent également examiner l’évolution des normes internationales.
Feuille de route de la Commission des services financiers relative à la publication d’informations en matière de durabilité
Catégorie | Principaux éléments |
|---|---|
Institution concernée | Commission des services financiers de la République de Corée |
Normes de publication | Discussion sur l’utilisation des normes du KSSB |
Normes internationales | IFRS S1, IFRS S2 |
Objectif de la publication | Aide à la prise de décision des investisseurs |
Modalités d’application | Discussion sur une mise en œuvre obligatoire progressive |
Principales informations publiées | Risques et opportunités liés à la durabilité |
La publication d’informations ESG est également liée à la feuille de route relative à la publication d’informations en matière de durabilité élaborée par la Commission des services financiers de la République de Corée.
Dans le cadre de l’examen de l’instauration d’un régime de publication d’informations en matière de durabilité, la Commission a envisagé une obligation progressive visant les sociétés cotées dépassant une certaine taille.
Elle examine également les normes, les entités concernées et les modalités de publication afin de permettre aux investisseurs d’appréhender plus précisément les risques et les opportunités des entreprises en matière de durabilité.
Les discussions se poursuivent récemment sur une éventuelle extension du périmètre des entités concernées et sur la possibilité d’instaurer un régime légal de publication.
Portée de l’évolution du régime de publication d’informations ESG
Les discussions relatives à la publication d’informations ESG tendent à élargir le périmètre des informations que les entreprises devront rendre publiques.
Alors que les informations sur les entreprises étaient jusqu’à présent principalement accessibles dans les états financiers et les rapports d’activité, les stratégies de réponse au changement climatique, la gestion des émissions de carbone, les risques liés à la chaîne d’approvisionnement, la gestion des droits humains et les dispositifs de contrôle interne pourraient également faire l’objet d’un examen.
Les investisseurs tendent notamment à analyser non seulement la situation financière actuelle des entreprises, mais aussi les risques et les opportunités susceptibles de se présenter à l’avenir. Dans ce contexte, la publication d’informations ESG constitue un moyen important d’expliquer au public la stratégie de gestion et le dispositif de gestion des risques d’une entreprise.
Les entreprises doivent donc envisager la publication d’informations ESG non comme une tâche de reporting distincte, mais comme une composante d’un dispositif de gestion articulé avec les finances, les affaires juridiques, la conformité et la stratégie d’entreprise.
3. Publication d’informations ESG | Principaux éléments à examiner par les entreprises
Au-delà d’une procédure permettant aux entreprises de communiquer au public des informations liées à la durabilité, la publication d’informations ESG est désormais envisagée comme un dispositif de gestion lié à la comptabilité, aux finances, à la chaîne d’approvisionnement, au contrôle interne et à la conformité.
Les investisseurs utilisent récemment les informations ESG pour appréhender les facteurs de risque à long terme et la stratégie commerciale des entreprises, tandis que les autorités de contrôle examinent également avec attention la fiabilité et l’objectivité des informations publiées.
Les entreprises doivent donc examiner différents éléments, depuis la collecte des informations en matière de durabilité jusqu’à leur suivi après publication.
Assurer la cohérence entre les informations publiées et les informations financières
Catégorie | Principaux éléments à examiner |
|---|---|
Plan de transition des activités | Réduction des installations de production, restructuration des activités |
Valeur des actifs | Éventualité d’un examen de la dépréciation des actifs |
Provisions | Examen des coûts de remise en état des installations |
Actifs financiers | Risque de crédit et éventualité de pertes |
Informations financières | Cohérence avec les informations publiées |
Des questions relatives à la fiabilité des informations publiées peuvent être soulevées en cas de divergence entre le contenu des informations ESG et les informations reflétées dans les états financiers.
Par exemple, lorsqu’une entreprise publie un projet de réduction de ses installations de production ou de transformation de sa structure d’activité afin d’atteindre son objectif de neutralité carbone, elle doit également déterminer si ce projet est susceptible d’influer sur la valeur de ses actifs, ses flux de trésorerie ou ses provisions.
Si des coûts de remise en état des installations sont prévus dans le cadre de la réponse aux réglementations environnementales, un examen des provisions peut être nécessaire. Si l’entreprise détient des actifs financiers exposés aux risques liés au changement climatique, ces facteurs peuvent également être pris en compte dans l’évaluation du risque de crédit.
Il est donc important de vérifier, dès la préparation des informations ESG, la cohérence entre le plan d’activité, le plan d’investissement et les orientations en matière de traitement comptable.
Gestion des risques liés à l’écoblanchiment et à la chaîne d’approvisionnement
En tant qu’informations officielles communiquées au public par une entreprise, les informations ESG doivent être préparées sur la base d’éléments justificatifs objectifs.
Lorsque des objectifs de réduction des émissions de carbone ou des projets d’accroissement de l’utilisation des énergies renouvelables sont indiqués, il convient également de gérer les méthodes de calcul des données concernées et l’état d’avancement de leur mise en œuvre.
En outre, les partenaires commerciaux étrangers et les organismes d’investissement demandent souvent des documents relatifs à la gestion de la chaîne d’approvisionnement, aux politiques concernant les droits humains et au dispositif de gestion des partenaires. Il est donc souhaitable de gérer également ces informations de manière systématique.
Mise en place d’un dispositif de gestion des données ESG et de contrôle interne
Les données relatives aux émissions de gaz à effet de serre, à la consommation d’énergie, aux indicateurs de sécurité industrielle ou à la chaîne d’approvisionnement étant souvent réparties entre plusieurs services, il est important de définir clairement les critères de collecte et les procédures de gestion.
Il est également nécessaire de mettre en place des procédures de vérification et d’approbation avant la publication et de préciser le rôle de chaque service responsable.
Les demandes d’assurance externe portant sur les informations ESG ayant récemment tendance à augmenter, il peut aussi être envisagé de mettre en place un dispositif de gestion auquel participent non seulement le service chargé des questions ESG, mais également les services financiers et juridiques ainsi que les fonctions chargées de la conformité.
4. Publication d’informations ESG | Assistance du groupe de droit des affaires
La publication d’informations ESG dépasse désormais la simple communication d’informations en matière de durabilité et s’étend à un domaine lié à l’ensemble des dispositifs comptables et financiers, du contrôle interne, de la gestion de la chaîne d’approvisionnement et de la réponse réglementaire des entreprises.
La cohérence entre les informations publiées et les informations financières, les risques d’écoblanchiment, la réponse aux réglementations étrangères relatives aux chaînes d’approvisionnement et la mise en place d’un dispositif de vérification des données comptent notamment parmi les questions que les entreprises doivent examiner de manière continue.
Le Cabinet d’avocats Daeryun, classé au 9e rang en République de Corée selon les déclarations de taxe sur la valeur ajoutée déposées en 2025 auprès du Service national des impôts coréen, fournit des conseils relatifs à la publication d’informations ESG, à la publication d’informations en matière de durabilité, aux réglementations sur les chaînes d’approvisionnement et à la conformité ESG grâce à la collaboration d’avocats spécialisés en droit des affaires, en droit de l’environnement et en droit financier.
Recourir à l’assistance du groupe de droit des affaires
▶ Examen des risques de divergence entre les informations publiées au moyen d’une vérification de la cohérence entre les rapports de durabilité, les rapports ESG, les rapports d’activité et les états financiers
▶ Examen de la validité juridique des allégations environnementales, des formulations de marketing écologique et des déclarations de neutralité carbone afin de prévenir les problèmes d’écoblanchiment
▶ Conseil relatif à la réponse aux réglementations ESG internationales, notamment le devoir de vigilance de l’UE concernant les chaînes d’approvisionnement, le mécanisme d’ajustement carbone aux frontières (CBAM) et les exigences ESG des partenaires commerciaux étrangers, ainsi qu’examen du dispositif de conformité
▶ Examen des questions juridiques et réglementaires soulevées lors de la mise en place du système de gestion des données ESG, des procédures de contrôle interne et des processus de vérification et d’approbation, ainsi que présentation de mesures d’amélioration
Si un examen juridique ou une réponse réglementaire concernant la publication d’informations ESG est nécessaire, il convient d’envisager, dans le cadre d’une consultation avec un 🔗avocat en droit des affaires, les orientations adaptées à la situation de l’entreprise.
Informations connexes
Consultez les informations juridiques liées à cette affaire.
Le connaissement : catégories, effets et procédure d’émission
Modes d’approvisionnement en électricité renouvelable et enjeux de coûts à examiner avant de conclure un contrat PPA
Infraction à la Loi coréenne sur la vente à domicile, actes interdits souvent négligés par les entreprises et principes de réponse aux enquêtes
Les principaux atouts de Daeryun


Stratégie contentieuse fondée sur les technologies IA et IT propres à Daeryun

Plus de 240 membres clés

Plus de 1,200 dossiers traités par mois
* 2025년 월평균 기준
Conforme à l'article 4 (1) du règlement sur la publicité du Barreau coréen
plus d'atouts

Réservez une consultation
juridique avec un avocat
Toutes les consultations sont d'abord examinées par un avocat spécialisé,
elles se déroulent donc uniquement sur rendez-vous.
Consultation téléphonique
1800-7905
Disponible 24h/24, 365 jours par an


Consultation en ligne
Nous proposons des services juridiques
sur mesure pour nos clients.

Consultation par chat
Canal KakaoTalk
Avocats de Daeryun Law LLC
Membres concernés
Voir plus
Kim Kuk-il
T. 070-5117-2950
Expérience en tant que procureur en chef du bureau du procureur du district central de Séoul et chef de la branche de Goyang du bureau du procureur du district d'Uijeongbu

Parc Dong-il
T. 070-5221-3616
De nombreux conseillers juridiques auprès des sociétés de capital-risque


Kyeong-won Yoon
T. 070-5117-3709
Expérience en tant que conseiller diplomatique à l'ambassade de Corée en Chine et en tant que responsable de la politique des droits de l'homme au bureau du procureur suprême

Domaines de pratique associés
Voir plusConsulter dans d'autres langues


Chroniques populaires
Voir plusModalités d’enregistrement d’une activité de conseil assimilé en investissement et précautions à observer lors des recommandations

Sanctions encourues, dommages-intérêts et moyens de réaction en cas d’atteinte au droit d’auteur
Procédure de redressement de l’entreprise : définition, mesures et points d’attention
Effets juridiques et responsabilité en cas de violation d’un engagement de confidentialité : que faut-il impérativement savoir lors de sa rédaction ?
Constitution d’une société : avantages et inconvénients, procédure et modalités de déclaration

Précédent
Enquête sur les irrégularités comptables | L’entrave à l’audit également passible de sanctions sévères : mesures à prendre par les entreprises face au renforcement des critères de sanction du Service de surveillance financière
Suivant
Conformité en matière de protection des données personnelles | La Commission de protection des données personnelles de la République de Corée impose à Coupang une sanction de 624,6 milliards de wons sud-coréens… Élargissement du périmètre de gestion des données personnelles par les entreprises
Voir la liste
D’autres questions ?






