




CONTENTS
- 1. Enquête sur les irrégularités comptables | Présentation générale du renforcement des sanctions pour entrave à l’audit et contenu de la modification

- - Principales modifications annoncées par le Service de surveillance financière
- 2. Enquête sur les irrégularités comptables | Structure des actes d’entrave à l’audit visés par les autorités financières
- - Refus de communiquer des documents
- - Communication de documents inexacts
- - Non-respect des demandes du comité d’audit
- 3. Enquête sur les irrégularités comptables | Raisons pour lesquelles l’entrave à l’audit est considérée comme un manquement grave
- - Système de supervision comptable
- - Processus de détection des irrégularités comptables
- - Neutralisation de la fonction de supervision comptable
- 4. Enquête sur les irrégularités comptables | Risques et stratégies de réponse à examiner par les entreprises
- - Principaux risques
- - Stratégie d’un avocat en droit des affaires

1. Enquête sur les irrégularités comptables | Présentation générale du renforcement des sanctions pour entrave à l’audit et contenu de la modification
Dans le cadre d’une enquête sur les irrégularités comptables, les documents comptables, les documents internes, les contrats et les données financières détenus par l’entreprise figurent parmi les principaux éléments examinés.
La communication en temps utile des documents demandés par l’autorité de supervision ou l’auditeur externe constitue donc une condition préalable au bon fonctionnement du système de supervision comptable.
En 2025, par son projet de modification des « Règles d’application du Règlement relatif à l’audit externe et à la comptabilité », le Service de surveillance financière de la République de Corée a ajouté aux comportements passibles de sanctions l’entrave à l’audit externe et à l’audit interne, en plus de l’entrave aux inspections comptables déjà visée.
Cette mesure peut être comprise comme visant à encadrer plus strictement les tentatives destinées à neutraliser l’enquête elle-même au cours d’investigations sur des irrégularités comptables.
Le point essentiel de cette modification réside dans l’évaluation de l’entrave à une enquête sur les irrégularités comptables comme un facteur de risque autonome, indépendamment de la découverte effective d’une irrégularité comptable.
 Principales modifications annoncées par le Service de surveillance financière
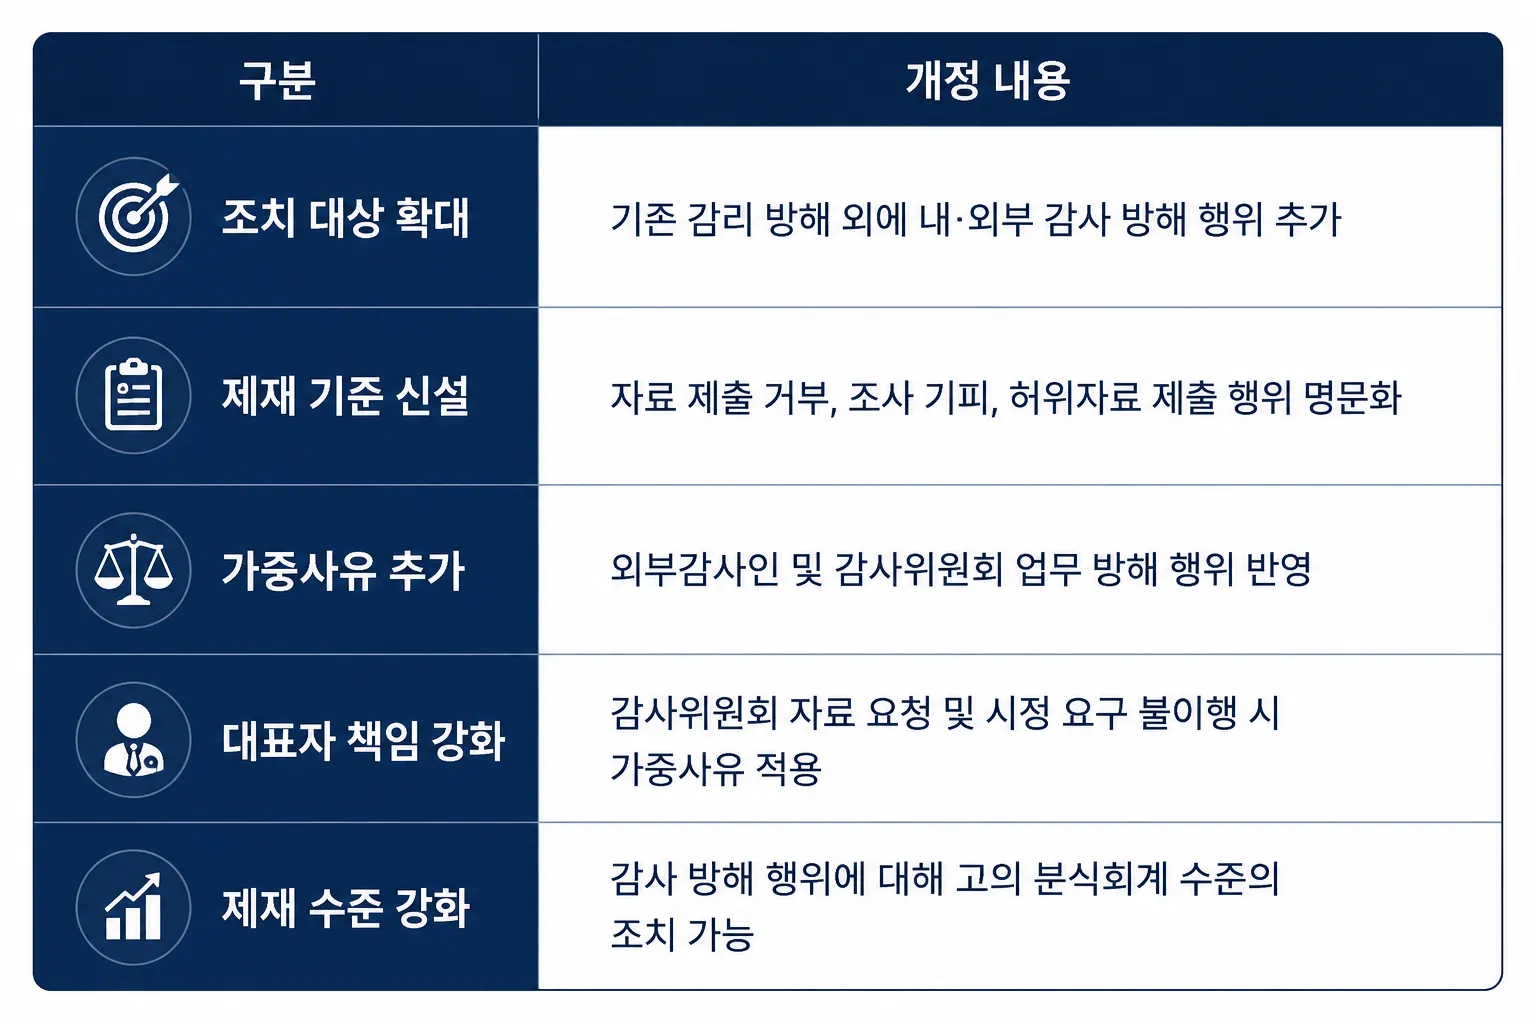
Auparavant, l’attention portait souvent sur l’existence effective d’un manquement aux normes comptables ou d’une manipulation comptable.
Cette modification souligne toutefois que le refus de communiquer des documents ou la communication de documents inexacts au cours d’une enquête sur les irrégularités comptables peut également nuire à l’efficacité du système de supervision comptable.
Les autorités financières estiment notamment que la coopération de l’entreprise faisant l’objet de l’enquête est indispensable au bon fonctionnement du système de supervision comptable, qui comprend l’audit interne, l’audit externe ainsi que l’examen et l’inspection comptables.
Par conséquent, le défaut répété de communication des documents nécessaires à l’enquête ou la communication de documents contraires aux faits peuvent être considérés comme une entrave à la fonction de supervision elle-même, indépendamment de l’existence d’un manquement aux normes comptables.
Cette modification vise à renforcer non seulement les sanctions consécutives à la découverte d’irrégularités comptables, mais aussi le dispositif préventif destiné à garantir l’efficacité des enquêtes. Elle illustre également l’importance accrue, pour les entreprises, de leur obligation de coopération et du fonctionnement de leur système de contrôle interne.
2. Enquête sur les irrégularités comptables | Structure des actes d’entrave à l’audit visés par les autorités financières
Un aspect important de la modification des règles relatives aux enquêtes sur les irrégularités comptables tient au fait qu’elle ne concerne pas une affaire dans laquelle une manipulation comptable a effectivement été découverte.
Les autorités financières ont estimé que l’entrave à un audit ou à une enquête pouvait, en elle-même, porter atteinte au système de supervision comptable, même avant la constatation d’un manquement aux normes comptables.
Une enquête sur les irrégularités comptables est une procédure visant à vérifier si les états financiers d’une entreprise ont été établis conformément aux normes comptables.
Dans ce cadre, le Service de surveillance financière, l’auditeur externe et le comité d’audit réunissent les documents pertinents afin de vérifier les faits. Toutefois, l’enquête peut difficilement se dérouler normalement si les documents ne sont pas communiqués ou si des documents inexacts sont fournis.
Catégorie | Contenu |
|---|---|
Refus de communiquer des documents | Refus répété ou retard dans la communication des documents demandés |
Entrave ou soustraction à l’enquête | Entrave aux procédures d’enquête, de consultation ou de vérification |
Communication de documents inexacts | Communication de documents contraires aux faits |
Non-respect des demandes d’audit | Non-respect des demandes formulées par l’auditeur interne ou le comité d’audit |
Non-exécution des mesures correctrices demandées | Non-exécution d’une demande de correction du traitement comptable |
Estimant que la répétition de telles situations pouvait neutraliser, dans les faits, la fonction de détection des irrégularités comptables, les autorités financières ont ajouté par cette modification l’entrave à l’audit parmi les circonstances justifiant une aggravation des sanctions.
Refus de communiquer des documents
Dans une enquête sur les irrégularités comptables, de nombreux documents peuvent être examinés, notamment les états financiers, les livres comptables, les contrats, les pièces comptables et les factures fiscales.
Le Service de surveillance financière ou l’auditeur externe examine, sur le fondement de ces documents, la substance des opérations et la régularité de leur traitement comptable.
À défaut de communication des documents, il peut devenir difficile de déterminer si les normes comptables ont été enfreintes.
Le projet de modification inclut parmi les comportements susceptibles de faire l’objet de mesures le fait de refuser, d’entraver ou d’éviter sans motif légitime, à au moins 3 reprises, une demande de communication ou de consultation de documents.
Communication de documents inexacts
Une enquête sur les irrégularités comptables est une procédure qui vérifie les faits à partir des documents communiqués.
La communication de documents inexacts expose donc l’autorité de supervision au risque de procéder à son appréciation sur le fondement d’informations déformées.
La communication de documents présentant une opération inexistante comme une opération normale ou indiquant une date et un montant différents peut influer sur le résultat même de l’enquête.
Si les autorités financières ont expressément qualifié la communication de documents inexacts d’entrave à l’audit, c’est parce qu’elle peut porter atteinte à la fiabilité du système de supervision comptable.
Non-respect des demandes du comité d’audit
Le projet de modification inclut également parmi les circonstances aggravantes les actes entravant l’exercice des fonctions de l’auditeur interne ou du comité d’audit, et non seulement celles de l’auditeur externe.
Le comité d’audit est chargé de contrôler la régularité du traitement comptable de l’entreprise et le fonctionnement du contrôle interne.
Par conséquent, le refus sans motif légitime, par le représentant légal ou la direction, d’une demande de communication de documents ou d’informations, ou encore d’un soutien financier, peut compromettre le fonctionnement normal de l’audit interne.
Les autorités financières ont estimé que de tels actes pouvaient, en définitive, nuire à l’efficacité de l’enquête sur les irrégularités comptables.
3. Enquête sur les irrégularités comptables | Raisons pour lesquelles l’entrave à l’audit est considérée comme un manquement grave
L’aspect le plus notable de la modification des règles relatives aux enquêtes sur les irrégularités comptables est qu’elle permet d’appliquer à l’entrave à l’audit des sanctions d’un niveau comparable à celles prévues en cas de manipulation comptable intentionnelle.
Pour les entreprises, il convient d’en mesurer la portée, puisque l’entrave à l’audit est considérée comme un manquement grave même lorsqu’aucune violation des normes comptables n’a été constatée.
L’introduction de cette mesure par les autorités financières repose sur la nécessité de garantir l’efficacité du système de supervision comptable.
Système de supervision comptable
Pour qu’une enquête sur les irrégularités comptables soit efficace, l’audit interne, l’audit externe ainsi que l’examen et l’inspection comptables menés par les autorités financières doivent fonctionner de manière coordonnée.
L’importance accordée par les autorités financières à l’entrave à l’audit tient également aux caractéristiques de ce système de supervision comptable.
Le système coréen de supervision comptable fonctionne actuellement comme suit.
Catégorie | Rôle |
|---|---|
Audit interne | Contrôle du traitement comptable et du contrôle interne |
Audit externe | Vérification de la régularité des états financiers |
Examen et inspection comptables | Enquête sur l’existence d’un manquement aux normes comptables |
Commission des services financiers | Décision définitive sur les sanctions et les mesures administratives |
Ces différentes étapes étant interdépendantes, l’impossibilité d’obtenir les documents à un stade donné ou l’entrave à la procédure d’audit peut réduire l’efficacité de l’ensemble du système de supervision comptable.
Processus de détection des irrégularités comptables
Une enquête sur les irrégularités comptables débute souvent lorsque des anomalies sont détectées lors d’un audit externe ou de l’analyse d’informations publiées.
Pour vérifier la régularité du traitement comptable, les autorités financières examinent non seulement les états financiers, mais aussi différents documents tels que les contrats, les livres comptables, les factures fiscales et les données relatives aux flux financiers.
Principaux documents vérifiés | Objet de l’examen |
|---|---|
États financiers | Vérification des résultats du traitement comptable |
Livres comptables | Vérification des écritures relatives aux opérations |
Contrats | Vérification de la réalité des opérations |
Factures fiscales | Vérification des ventes et des achats |
Données financières | Analyse des flux liés aux opérations |
La communication régulière des documents au cours de cette procédure est nécessaire pour vérifier la substance des opérations et la régularité de leur traitement comptable.
Neutralisation de la fonction de supervision comptable
Si les autorités financières accordent une importance particulière à l’entrave à l’audit, c’est parce qu’elle peut empêcher le bon fonctionnement de la détection des irrégularités comptables.
Le refus de communiquer des documents, la communication de documents inexacts ou l’entrave à l’enquête compliquent la vérification des faits nécessaires par l’autorité de supervision.
La communication de documents inexacts est considérée comme particulièrement grave en raison du risque qu’une appréciation soit portée sur le fondement d’informations déformées.
L’entrave à l’audit peut ainsi nuire à l’efficacité du système de supervision comptable comprenant l’audit interne, l’audit externe ainsi que l’examen et l’inspection comptables, ce qui constitue l’un des principaux motifs de cette modification réglementaire.


4. Enquête sur les irrégularités comptables | Risques et stratégies de réponse à examiner par les entreprises
La modification des règles relatives aux enquêtes sur les irrégularités comptables montre que l’existence effective d’un manquement aux normes comptables, mais aussi le respect de l’obligation de coopération au cours de l’enquête, peuvent constituer des éléments d’appréciation importants.
Considérant que le refus de communiquer des documents comptables, la communication de documents inexacts et l’entrave à l’audit pouvaient nuire à l’efficacité du système de supervision comptable, les autorités financières ont révisé le dispositif afin de renforcer les sanctions correspondantes.
Cette modification est notamment significative en ce que non seulement la découverte d’une irrégularité comptable, mais aussi les actes d’entrave commis au cours de l’enquête peuvent entraîner des risques juridiques distincts.
Les entreprises doivent donc examiner les mesures à prendre après l’ouverture d’une inspection ou d’un audit externe, mais aussi vérifier au préalable que leur système de gestion des documents comptables et leurs procédures de contrôle interne fonctionnent de manière appropriée.
Principaux risques
Catégorie | Principaux éléments |
|---|---|
Désignation d’un auditeur | Possibilité d’un audit par un auditeur désigné pendant une période déterminée |
Sanctions visant les dirigeants | Possibilité d’une recommandation de révocation du représentant légal et des dirigeants responsables, ainsi que d’une suspension de leurs fonctions |
Risque pénal | Possibilité d’une dénonciation au parquet des dirigeants et des salariés |
Risque de gestion | Perte de confiance des investisseurs et des partenaires commerciaux |
Risque lié au contrôle interne | Possibilité de faire l’objet d’une supervision et de contrôles supplémentaires |
Cette modification se caractérise par le fait que l’entrave à l’audit peut constituer en elle-même un motif de sanction, indépendamment de la découverte effective d’une irrégularité comptable.
Les entreprises doivent donc gérer à la fois le risque de manquement aux normes comptables et le respect de leur obligation de coopération au cours de l’enquête.
En particulier, si un refus de communiquer des documents, la communication de documents inexacts ou le non-respect des demandes du comité d’audit sont constatés, la responsabilité peut être étendue non seulement à l’entreprise, mais aussi à son représentant légal et aux dirigeants responsables.
Les autorités financières accordent également une importance particulière à l’existence d’un environnement permettant au système de supervision comptable de fonctionner normalement.
Il convient dès lors de contrôler les procédures de conservation des documents comptables, le système interne d’approbation et le processus de réponse aux audits.
Stratégie d’un avocat en droit des affaires
▶ Examen des questions juridiques soulevées au cours des procédures d’audit externe, des enquêtes du comité d’audit et des inspections du Service de surveillance financière, et conseil sur les mesures à prendre
▶ Analyse préalable des risques liés au respect des normes comptables, à la régularité de l’établissement des états financiers et au fonctionnement du système de contrôle comptable interne
▶ Assistance dans les procédures de sanctions administratives, notamment la désignation d’un auditeur, l’imposition d’une sanction pécuniaire administrative de type gwajinggeum ou d’une amende administrative, la recommandation de révocation d’un dirigeant et la suspension de fonctions, ainsi que dans la rédaction d’observations écrites
▶ Examen de l’étendue de la responsabilité du représentant légal, du directeur financier (CFO) et des responsables comptables, et conseil relatif aux risques pénaux et administratifs
▶ Contrôle de conformité portant sur l’ensemble du système de contrôle interne, du dispositif de conservation des documents comptables et du processus de réponse aux audits, et proposition de mesures d’amélioration
Daeryun, classé 9e parmi les cabinets d’avocats en République de Corée sur la base des déclarations de taxe sur la valeur ajoutée déposées auprès du Service national des impôts en 2025, accompagne les entreprises dans la gestion des risques juridiques liés aux inspections comptables, aux audits externes, au contrôle interne et à la réglementation financière. Cet accompagnement repose sur une collaboration structurée entre des professionnels de plusieurs domaines, notamment des experts-comptables et des avocats spécialisés en droit financier et en conseil juridique aux entreprises.
Si une réponse dans ces domaines est nécessaire, la 🔗prise de rendez-vous pour une consultation juridique avec un avocat en droit des affaires permet d’examiner les procédures et les orientations adaptées à la situation actuelle de l’entreprise.

















