




CONTENTS
- 1. Contentieux fiscal : faits ayant conduit à la modification de la classification douanière

- - Questions en litige relatives à la modification de la classification douanière
- - Contentieux fiscal : positions du demandeur et du défendeur
- 2. Contentieux fiscal : analyse juridique de l’illégalité contestée
- - 1. Critères et méthode de classification tarifaire prévus par la Loi sur les douanes
- - 2. Dispositions pertinentes du HSK et leur interprétation
- - 3. Possibilité de classer les marchandises en cause sous le HSK 제2103.90-9040
- 3. Contentieux fiscal : quelle a été la décision de la juridiction ?
- 4. Contentieux fiscal : quelle est l’approche de Daeryun ?

1. Contentieux fiscal : faits ayant conduit à la modification de la classification douanière
Examinons les faits à l’origine de ce contentieux fiscal.
Le demandeur, la société par actions A, exerce des activités de distribution, de transformation, de vente, d’importation et d’exportation de produits agricoles. En 2021, il a importé de Chine du soja fermenté (ci-après les « marchandises en cause »).
Lors de la déclaration d’importation, le demandeur a déclaré ces marchandises sous la désignation de meju soumise à un taux de droits de douane de 8 % (HSK 제2103.90-9040호).
Toutefois, le défendeur, à savoir le directeur du bureau des douanes de Pyeongtaek, s’est fondé sur la réponse de l’Institut coréen d’évaluation et de classification douanières pour reclasser les marchandises en cause parmi les autres parties comestibles de plantes, soumises à un taux de droits de douane de 45 % (HSK 제2008.19-9000호), et a demandé le dépôt d’une déclaration rectificative en conséquence.
Le demandeur a contesté cette décision et présenté une demande de rectification portant sur un montant total de 234 719 750 wons sud-coréens au titre des droits de douane, de la taxe sur la valeur ajoutée et des pénalités fiscales. Après le rejet de cette demande, puis de sa demande de réexamen auprès du Service coréen des douanes, il a engagé le présent contentieux.
 Questions en litige relatives à la modification de la classification douanière
-Les marchandises en cause peuvent-elles être reconnues comme du meju (HSK 제2103.90-9040호) ?
-La modification de leur classification par le directeur du bureau des douanes était-elle justifiée ?
-La décision en cause rejetant la demande de rectification était-elle légale ?
Contentieux fiscal : positions du demandeur et du défendeur
Arguments du demandeur, la société par actions A
-Les marchandises en cause sont utilisées pour fabriquer du doenjang, une pâte coréenne de soja fermenté. Bien que leur méthode de fabrication diffère de celle du meju traditionnel, elles sont fondamentalement identiques à celui-ci.
-Elles répondent à la définition du meju et doivent être soumises au taux de droits de douane de 8 %.
-L’application par le défendeur du taux élevé de 45 % est injustifiée.
Arguments du défendeur, le directeur du bureau des douanes de Pyeongtaek
-Les marchandises en cause ne constituent pas du « meju », mais relèvent de la catégorie des « autres aliments préparés ou conservés ».
-La classification tarifaire doit être déterminée selon le procédé de fabrication, les composants et l’usage des marchandises. Conformément à l’appréciation antérieure de l’Institut coréen d’évaluation et de classification douanières, l’application du taux de 45 % est justifiée.


2. Contentieux fiscal : analyse juridique de l’illégalité contestée
Il s’agit de l’analyse juridique menée par la juridiction sur l’illégalité contestée dans le cadre du contentieux fiscal.
1. Critères et méthode de classification tarifaire prévus par la Loi sur les douanes
Selon l’article 50 de la Loi sur les douanes de la République de Corée et son décret d’application, la classification tarifaire est déterminée conformément aux « Règles générales pour l’interprétation du tarif douanier » et à la « Convention sur le SH ».
Aux termes de ces règles générales, les marchandises doivent faire l’objet d’une classification objective fondée notamment sur leurs caractéristiques essentielles, leur fonction, leurs composants et leur degré de transformation. Il n’est pas tenu compte de l’usage subjectivement envisagé par l’importateur ni de l’utilisation effective des marchandises après leur importation. (arrêt 2017두53767 rendu le 14 avril 2022 par la Cour suprême de la République de Corée)
2. Dispositions pertinentes du HSK et leur interprétation
Le meju est un ingrédient alimentaire traditionnel propre à la Corée et couramment utilisé. Même s’il n’est pas nécessairement fabriqué selon la méthode traditionnelle, il peut relever du HSK 제2013.90-9040호.
Il est fabriqué à partir de céréales telles que le soja, soumises à la chaleur, puis façonnées en blocs et séchées, et sert notamment à la fabrication du doenjang. La fermentation obtenue selon un procédé relevant des sciences alimentaires constitue seulement une caractéristique supplémentaire.
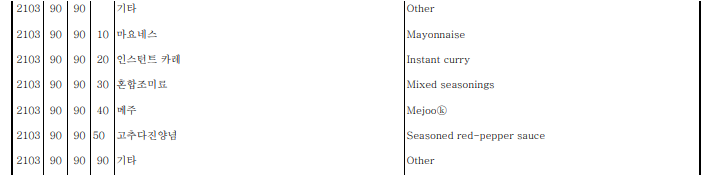
Le meju (HSK 제2103.90-9040) est actuellement inscrit, aux côtés de la mayonnaise, du curry instantané et des assaisonnements composés, parmi les « autres » produits (90) de la sous-position « autres », qui regroupe les sauces et préparations pour sauces, les condiments et assaisonnements composés, ainsi que la farine et la poudre de moutarde et la moutarde préparée, au sein du chapitre 21 relatif aux « préparations alimentaires diverses ».
La même sous-position « autres » comprend également plusieurs pâtes et sauces fermentées coréennes, notamment le doenjang, le chunjang et le gochujang.
Les notes explicatives du SH ne donnent aucune définition du meju ni aucune indication à son sujet. Les marchandises classées sous le numéro 2103 sont toutes soumises à un taux de base de 8 %.
3. Possibilité de classer les marchandises en cause sous le HSK 제2103.90-9040
L’Institut coréen d’évaluation et de classification douanières avait toutefois principalement classé les marchandises en cause sous le HSK 제2008.19-9000호, soumis à un taux de 45 % et visant les fruits, fruits à coque et autres parties comestibles de plantes préparés ou conservés autrement, parce qu’il avait reçu du responsable du ministère coréen de la Sécurité des aliments et des médicaments une réponse indiquant que le soja bouilli fermenté au moyen de Bacillus subtilis constituait du « cheonggukjang ».
Cependant, la simple fermentation du soja au moyen de Bacillus subtilis ne suffit pas à qualifier tout produit de cheonggukjang ; d’autres caractéristiques doivent également être réunies.
Selon sa définition, le cheonggukjang se présente sous forme de « pâte, boulettes ou poudre ».
Cette définition ne correspond pas à l’état des marchandises en cause lors de leur déclaration d’importation, à savoir des grains de soja séchés.
Il convenait également de vérifier que ces marchandises correspondaient davantage aux normes de qualité du meju qu’à celles du cheonggukjang.
3. Contentieux fiscal : quelle a été la décision de la juridiction ?
Dans ce contentieux fiscal, la juridiction a estimé que les marchandises en cause constituaient du meju.
Elle a considéré que l’utilisation ou non d’Aspergillus oryzae, invoquée par le défendeur, n’était pas un élément déterminant et que, compte tenu de leur composition nutritionnelle et de leur usage, les marchandises devaient être qualifiées de meju.
Elle a donc décidé que les marchandises en cause devaient être soumises au taux de droits de douane de 8 % et que la décision du directeur du bureau des douanes rejetant la demande de rectification était illégale.
Le taux applicable au meju a été fixé à 8 %, comme pour diverses pâtes et sauces fermentées coréennes, parce que ces produits sont étroitement liés à l’alimentation quotidienne de la population.
La juridiction a jugé que « le faible taux de droits de douane appliqué au meju vise à maintenir à un niveau approprié la charge supportée par le consommateur final du fait de la répercussion de ces droits ; aucune nécessité d’intérêt général ne justifie de classer parmi les autres produits les marchandises en cause, dont l’usage intrinsèque est la fabrication du doenjang, plutôt que de les considérer comme du meju ».
4. Contentieux fiscal : quelle est l’approche de Daeryun ?
Dans ce contentieux fiscal, la classification des composants des marchandises en cause constituait la question centrale.
Lorsqu’une entreprise importe ou exporte des marchandises et que l’administration retient une classification différente de leurs composants, entraînant l’application de droits de douane élevés comme dans cette affaire, elle peut se trouver confrontée à une difficulté importante.
Pour une entreprise susceptible d’être confrontée à un tel contentieux douanier, il importe avant tout d’analyser précisément le code et la classification tarifaire des marchandises en cause, puis d’examiner la légalité de la décision d’imposition prise par les services douaniers.
Le Cabinet d'avocats Daeryun constitue une équipe réunissant des 🔗avocats spécialisés en droit fiscal, des 🔗avocats spécialisés en droit douanier et un conseiller spécialisé disposant d’une expérience en qualité de déclarant en douane. Cette équipe représente les entreprises dans les demandes de rectification et de réexamen portant sur des décisions d’imposition contestées.
Des conseils relatifs à la procédure de demande peuvent également être fournis lorsqu’un examen préalable est nécessaire concernant la classification de produits alimentaires, de dispositifs médicaux, de matériels de transport, d’équipements électriques ou d’autres catégories de marchandises.















