




CONTENTS
- 1. Судебное обжалование налогового решения: обстоятельства дела об изменении таможенной классификации товара

- - Спорные вопросы дела об изменении таможенной классификации товара
- - Позиции истца и ответчика по делу о судебном обжаловании налогового решения
- 2. Судебное обжалование налогового решения: правовой анализ противоправности акта
- - 1. Критерии и порядок классификации товаров согласно Таможенному закону Республики Корея
- - 2. Соответствующие положения HSK и их толкование
- - 3. Возможность классификации спорного товара по коду HSK 2103.90-9040
- 3. Судебное обжалование налогового решения: позиция суда
- 4. Судебное обжалование налогового решения: стратегия Дэрюн

1. Судебное обжалование налогового решения: обстоятельства дела об изменении таможенной классификации товара
Рассмотрим обстоятельства дела о судебном обжаловании налогового решения.
Истец (компания A) занимается дистрибуцией, переработкой, продажей, экспортом и импортом сельскохозяйственной продукции. В 2021 году компания импортировала из Китая ферментированные соевые бобы (далее — спорный товар).
При подаче импортной декларации истец классифицировал товар как меджу (код HSK 2103.90-9040), к которому применяется ставка пошлины 8%.
Однако ответчик (начальник таможни Пхентхэка), руководствуясь ответом Института таможенной оценки и классификации, переклассифицировал спорный товар как прочие части растений, пригодные для употребления в пищу (код HSK 2008.19-9000), к которым применяется ставка пошлины 45%, и уведомил истца о необходимости подать исправленную таможенную декларацию.
Истец оспорил это решение и подал заявление о корректировке таможенной пошлины, налога на добавленную стоимость и дополнительного налога на общую сумму 234 719 750 южнокорейских вон, однако получил отказ. После отклонения Заявления о пересмотре (обжалование в досудебном порядке), поданного в Таможенную службу Республики Корея, истец обратился с настоящим иском.
 Спорные вопросы дела об изменении таможенной классификации товара
-Можно ли признать спорный товар меджу (код HSK 2103.90-9040)
-Является ли обоснованным изменение начальником таможни классификации товара
-Является ли законным оспариваемый отказ в удовлетворении заявления о корректировке
Позиции истца и ответчика по делу о судебном обжаловании налогового решения
Позиция истца (компании A)
-Спорный товар используется для производства твенджана и отличается от традиционного меджу лишь способом изготовления, оставаясь по существу идентичным ему.
-Товар соответствует определению меджу, поэтому к нему должна применяться ставка пошлины 8%.
-Применение ответчиком высокой ставки пошлины (45%) необоснованно.
Позиция ответчика (начальника таможни Пхентхэка)
-Спорный товар является не меджу, а «прочим готовым или консервированным пищевым продуктом».
-Товар классифицируется с учетом способа изготовления, состава и назначения, поэтому в соответствии с ранее сформулированным заключением Института таможенной оценки и классификации обоснованно применяется ставка пошлины 45%.


2. Судебное обжалование налогового решения: правовой анализ противоправности акта
Ниже представлен правовой анализ суда относительно противоправности акта, оспариваемого в рамках судебного обжалования налогового решения.
1. Критерии и порядок классификации товаров согласно Таможенному закону Республики Корея
Согласно статье 50 Таможенного закона Республики Корея и указу о его применении, классификация товаров определяется в соответствии с «Основными правилами интерпретации Таможенного тарифа» и «Конвенцией о Гармонизированной системе».
В соответствии с Основными правилами интерпретации Таможенного тарифа товары должны классифицироваться объективно с учетом их основных характеристик, функций, состава и степени переработки; при этом субъективная цель импортера и фактическое использование после импорта не учитываются. (постановление Верховного суда Республики Корея от 2022.4.14. по делу 2017두53767)
2. Соответствующие положения HSK и их толкование
Меджу является широко используемым традиционным пищевым продуктом, поэтому его можно классифицировать по коду HSK 2013.90-9040, даже если он изготовлен не традиционным способом.
Этот продукт изготавливается из соевых бобов и других зерновых культур путем тепловой обработки, формирования комков и сушки и используется для производства твенджана и других паст. К этим свойствам лишь добавляется ферментация с применением пищевых технологий.
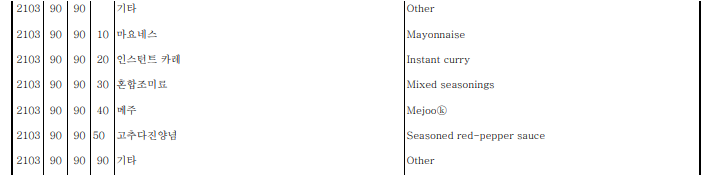
В настоящее время меджу (код HSK 2103.90-9040) включен вместе с майонезом, быстрорастворимой смесью для карри и смешанными приправами в категорию «прочие» (90) субпозиции «прочие», охватывающей соусы и готовые продукты для приготовления соусов, смешанные приправы, горчичный порошок грубого и тонкого помола и готовую горчицу, в группе 21 «Разные пищевые продукты».
В ту же субпозицию «прочие» входят пасты твенджан, чхунджан и кочхуджан.
В Пояснениях к Гармонизированной системе не содержатся определение меджу и связанные с ним положения, а ко всем товарам, классифицированным в товарной позиции 2103, применяется основная ставка пошлины 8%.
3. Возможность классификации спорного товара по коду HSK 2103.90-9040
Однако основная причина, по которой Институт таможенной оценки и классификации отнес спорный товар к коду HSK 2008.19-9000 со ставкой пошлины 45% (фрукты, орехи и прочие части растений, пригодные для употребления в пищу, приготовленные или консервированные иным способом), состояла в полученном от руководителя Министерства безопасности пищевых продуктов и лекарственных средств Республики Корея ответе на запрос, согласно которому вареные соевые бобы, ферментированные сенной палочкой, являются «чхонгукчаном».
Однако одного лишь ферментирования соевых бобов сенной палочкой недостаточно для признания продукта чхонгукчаном: он должен обладать и другими свойствами.
Согласно определению чхонгукчана, этот продукт имеет форму «пасты, гранул или порошка».
Это не соответствует состоянию спорного товара на момент подачи импортной декларации: товар был высушен и сохранял форму отдельных соевых бобов.
Также требовалось установить, что товар в большей степени соответствует стандартам качества меджу, чем стандартам качества чхонгукчана.
3. Судебное обжалование налогового решения: позиция суда
Рассмотрев дело о судебном обжаловании налогового решения, суд признал спорный товар меджу.
Суд указал, что заявленное ответчиком использование плесневого гриба Aspergillus oryzae не является определяющим фактором и с учетом питательного состава и назначения товар обоснованно следует отнести к меджу.
Следовательно, к спорному товару должна применяться ставка пошлины 8%, а отказ начальника таможни в удовлетворении заявления о корректировке является противоправным.
Ставка пошлины на меджу установлена на уровне 8%, как и для различных видов паст, поскольку этот товар тесно связан с повседневным питанием населения.
Суд постановил: «Пониженная ставка пошлины на меджу установлена с учетом необходимости удерживать на разумном уровне нагрузку на конечного потребителя, возникающую вследствие переложения таможенной пошлины. Признание спорного товара, основным назначением которого является производство твенджана, не меджу, а иным товаром не обусловлено необходимостью защиты публичных интересов».
4. Судебное обжалование налогового решения: стратегия Дэрюн
В этом деле о судебном обжаловании налогового решения спор возник в связи с классификацией состава товара.
Предприятие, осуществляющее экспорт или импорт товаров, может столкнуться с существенными затруднениями, если из-за иного толкования классификации состава товара к нему применяется высокая ставка пошлины, как в рассмотренном деле.
При подготовке к подобному таможенному спору первостепенное значение имеют анализ точного кода и классификации спорного товара, а также проверка законности решения таможенного органа о начислении платежей.
В Дэрюн специалисты, имеющие опыт работы в налоговых органах, 🔗адвокаты по налоговым вопросам, 🔗адвокаты по таможенным вопросам и эксперты по таможенному праву с опытом работы таможенными брокерами формируют рабочую группу (TF) и представляют доверителей при подаче заявлений о корректировке и Заявлений о пересмотре (обжалование в досудебном порядке) в отношении необоснованных решений о начислении платежей.
По вопросам предварительного решения о классификации пищевых продуктов, медицинских изделий, транспортного оборудования, электротехнического оборудования и иных товаров можно получить консультацию по процедуре подачи соответствующего заявления.















