


ขอบเขตการให้บริการ
ภาษีระหว่างประเทศ
ภาษีระหว่างประเทศเป็นสาขาที่บริษัทข้ามชาติหรือบริษัทที่กำลังจะขยายกิจการไปต่างประเทศจำเป็นต้องขอคำปรึกษา สำนักงานกฎหมาย Daeryun ให้บริการทางกฎหมายแบบครบวงจรเกี่ยวกับภาษีระหว่างประเทศ
1. ภาษีระหว่างประเทศ | การทำสนธิสัญญาภาษีระหว่างประเทศ

สภาพแวดล้อมภาษีระหว่างประเทศมีปัญหาการขัดกันของอำนาจในการจัดเก็บภาษีและปัญหาการหลีกเลี่ยงภาษีเกิดขึ้นบ่อยครั้งในการทำธุรกรรมของบริษัทข้ามชาติ
เพื่อแก้ไขปัญหานี้ จึงมีการปรับปรุงสนธิสัญญาภาษีระหว่างประเทศและกฎหมายภายในประเทศ โดยกฎหมายภายในประเทศที่เป็นตัวแทนคือ 『รัฐบัญญัติว่าด้วยการปรับปรุงภาษีระหว่างประเทศของสาธารณรัฐเกาหลี』
กฎหมายดังกล่าวกำหนดเรื่องต่างๆ เกี่ยวกับการปรับปรุงภาษีในการทำธุรกรรมระหว่างประเทศ การประสานงานด้านการบริหารภาษีระหว่างประเทศ การแจ้งทรัพย์สินในต่างประเทศ และการจัดเก็บภาษีขั้นต่ำระดับโลก เป็นต้น
ในการทำธุรกรรมระหว่างประเทศ หากมีผู้รับผลประโยชน์จากเงินได้และรายได้ที่เป็นเป้าหมายในการเสียภาษีต่างหาก จะถือว่าผู้นั้นเป็นผู้มีหน้าที่เสียภาษีและใช้สนธิสัญญาภาษี
โดยเฉพาะอย่างยิ่ง รัฐบัญญัติว่าด้วยการปรับปรุงภาษีระหว่างประเทศของสาธารณรัฐเกาหลีใช้บังคับก่อนภาษีของรัฐและภาษีท้องถิ่น และไม่นำการคำนวณการกระทำที่ไม่เป็นธรรมตามรัฐบัญญัติภาษีเงินได้และรัฐบัญญัติภาษีเงินได้นิติบุคคลมาใช้
สถานะของความตกลงที่ได้ทำและประเทศคู่สัญญา
ตามอนุสัญญาพหุภาคี BEPS (อนุสัญญาพหุภาคีเพื่อดำเนินมาตรการเกี่ยวกับอนุสัญญาภาษีในการป้องกันการกัดกร่อนฐานภาษีและการโยกย้ายกำไร) มาตรการรับมือ BEPS ถูกสะท้อนโดยอัตโนมัติในอนุสัญญาภาษีที่ใช้บังคับอยู่ในปัจจุบัน โดยไม่ต้องมีการเจรจาทวิภาคีแยกต่างหากระหว่างประเทศสมาชิก
สาธารณรัฐเกาหลี ในฐานะประเทศสมาชิก OECD, G20 กำลังเข้าร่วมอนุสัญญาพหุภาคี BEPS เพื่อเข้าร่วมความร่วมมือระหว่างประเทศ
ในกรณีที่ผู้เสียภาษีเห็นว่าการจัดเก็บภาษีบางกรณีขัดต่ออนุสัญญาภาษี สามารถยื่นคัดค้านต่อประเทศคู่สัญญาประเทศใดก็ได้ ภายใน 3 ปี
นอกจากนี้ สถานะของประเทศที่ได้ทำความตกลงอื่น ๆ มีดังนี้
- การทำความตกลงป้องกันการเก็บภาษีซ้อน : 96 ประเทศ
- การทำความตกลงแลกเปลี่ยนข้อมูลภาษี : 12 ประเทศ
- อนุสัญญาพหุภาคีว่าด้วยความร่วมมือทางการบริหารภาษี : อนุสัญญา 144 ประเทศ
2. ภาษีระหว่างประเทศ | การปรับปรุงภาษีในการทำธุรกรรมระหว่างประเทศ

สำหรับภาษีระหว่างประเทศ ในการทำธุรกรรมระหว่างประเทศกับบุคคลที่มีความสัมพันธ์พิเศษในต่างประเทศ หากราคาของธุรกรรมนั้นต่ำหรือสูงกว่าราคาปกติ (ราคาที่ใช้ในการทำธุรกรรมของผู้มีถิ่นที่อยู่, นิติบุคคลในประเทศ, หรือสถานประกอบการในประเทศ กับผู้ที่ไม่ใช่บุคคลที่มีความสัมพันธ์พิเศษในต่างประเทศ) ก็สามารถยื่นแบบแสดงรายการและยื่นคำขอแก้ไขฐานภาษีและจำนวนภาษีที่ปรับปรุงตามราคาปกติได้
(1) การยื่นแบบแสดงราคาปกติและการยื่นคำขอแก้ไข (มาตรา 6)
-กรณีทำธุรกรรมกับบุคคลที่มีความสัมพันธ์พิเศษในต่างประเทศ สามารถยื่นแบบแสดงฐานภาษีตามราคาปกติหรือยื่นคำขอแก้ไขได้
-เมื่อยื่นแบบ ต้องยื่นเอกสารเช่น ‘แบบแจ้งการปรับปรุงราคาธุรกรรม’, ‘เอกสารพิสูจน์วิธีการคำนวณราคาปกติ’ เป็นต้น
(2) อำนาจในการแก้ไขของหัวหน้าสำนักงานสรรพากร
-หน่วยงานจัดเก็บภาษีสามารถกำหนดหรือแก้ไขจำนวนภาษีตามราคาปกติได้
-กรณีใช้วิธีการคำนวณเดียวกันในหลายปีภาษี, ต้องใช้เกณฑ์นั้นอย่างต่อเนื่อง
คำนิยามของความสัมพันธ์พิเศษ
การจัดเก็บภาษีตามเนื้อแท้สำหรับธุรกรรมอ้อม
สำหรับโครงสร้างการหลีกเลี่ยงภาษีที่ใช้บุคคลที่สามหรือธุรกรรมหลายรายการ (ธุรกรรมอ้อม) จะถือว่าเป็นการทำธุรกรรมโดยตรงตามเนื้อแท้ของธุรกรรม และมีการจำกัดการบังคับใช้อนุสัญญาภาษี
ในกรณีนี้ ผู้เสียภาษีต้องพิสูจน์ด้วยตนเองว่าธุรกรรมดังกล่าวมีวัตถุประสงค์ทางธุรกิจที่ชอบธรรม จึงจะสามารถหลีกเลี่ยงผลเสียได้
วิธีการคำนวณราคาปกติ
วิธีการคำนวณราคาปกติตามรัฐบัญญัติว่าด้วยการปรับปรุงภาษีระหว่างประเทศของสาธารณรัฐเกาหลี ใช้ราคาที่คำนวณโดยวิธีที่สมเหตุสมผลจาก 6 วิธีดังต่อไปนี้
ในกรณีนี้ หากธุรกรรมไม่สมเหตุสมผลหรือยากที่จะเข้าใจเนื้อแท้ อาจถือเป็นธุรกรรมที่ถูกจัดโครงสร้างใหม่ได้
หากองค์กรต้องการใช้วิธีการคำนวณเดียวกันในช่วงระยะเวลาหนึ่ง สามารถยื่นคำขออนุมัติล่วงหน้าต่อกรมสรรพากรได้ และต้องผ่านกระบวนการความตกลงร่วมกันระหว่างสองประเทศ
อย่างไรก็ตาม การอนุมัติล่วงหน้าอาจถูกเพิกถอนได้ในกรณีที่ไม่ปฏิบัติตามเงื่อนไขอย่างถูกต้อง หรือเนื้อหาการอนุมัติล่วงหน้าไม่เหมาะสมเนื่องจากอนุสัญญาภาษีมีการเปลี่ยนแปลง เป็นต้น
เมื่อพิสูจน์วิธีการคำนวณที่สมเหตุสมผลได้ สามารถได้รับการยกเว้นเบี้ยปรับกรณีแจ้งจำนวนภาษีต่ำกว่าความเป็นจริงได้
ธุรกรรมที่มีบุคคลที่สามเข้ามาเกี่ยวข้องและธุรกรรมหักกลบลบหนี้
- แม้ในกรณีที่ทำธุรกรรมโดยอ้อมผ่านผู้มีความสัมพันธ์พิเศษ หากยอมรับเนื้อแท้ ก็จะบังคับใช้ข้อกำหนดราคาโอน
- สำหรับธุรกรรมหักกลบลบหนี้ที่ตกลงกันไว้ล่วงหน้า สามารถปรับปรุงได้โดยถือเป็นธุรกรรมเดียว
การปรับปรุงกับราคาศุลกากรเพื่อการจัดเก็บอากร
- สามารถปรับปรุงล่วงหน้าระหว่างการตรวจสอบราคาศุลกากรเพื่อการจัดเก็บอากรและการคำนวณราคาปกติของภาษีอากรได้
- บังคับใช้หลังจากกรมสรรพากรและกรมศุลกากรหารือกัน
- ในกรณีที่เกิดความแตกต่างระหว่างจำนวนภาษีอากรและอากรศุลกากรอันเนื่องมาจากการปรับปรุงราคาสินค้านำเข้า สามารถยื่นคำขอแก้ไขภาษีเงินได้บุคคลธรรมดา/ภาษีเงินได้นิติบุคคลได้
3. ภาษีระหว่างประเทศ | การยื่นเอกสารการทำธุรกรรมระหว่างประเทศ
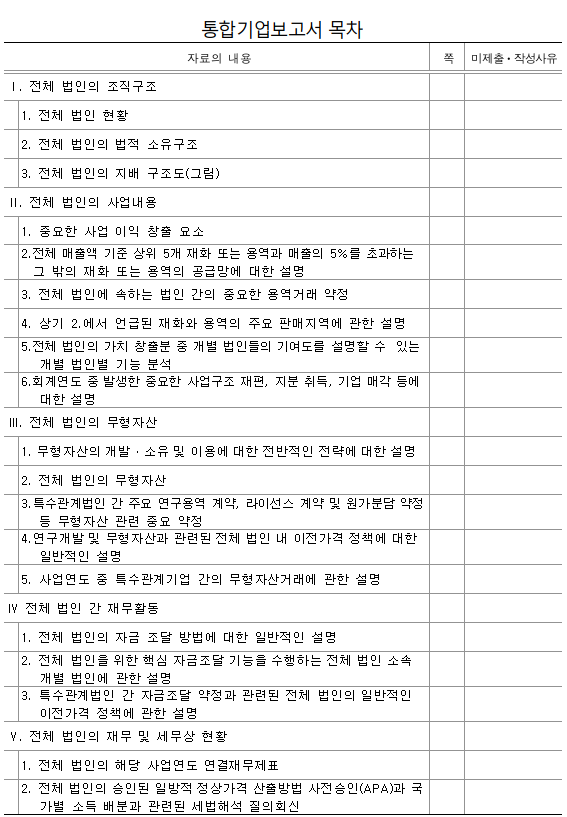
ผู้มีหน้าที่เสียภาษีที่มีหน้าที่เสียภาษีอันเกิดจากการทำธุรกรรมระหว่างประเทศ ต้องยื่นรายงานรวมของกลุ่มบริษัท, รายงานของบริษัทแต่ละแห่ง และรายงานแยกตามประเทศ เป็นต้น ต่อหัวหน้าสำนักงานสรรพากรภายใน 12 เดือนนับจากวันสิ้นเดือนที่วันสิ้นสุดรอบปีบัญชีตั้งอยู่
อย่างไรก็ตาม กรณีที่บริษัทแม่ขั้นสุดท้ายเป็นนิติบุคคลต่างประเทศหรือผู้ไม่มีถิ่นที่อยู่, บริษัทในเครือภายในประเทศของกลุ่มบริษัทข้ามชาติที่มียอดขายตามงบการเงินรวมของปีก่อนหน้าเกิน 7 ร้อยล้าน 5 สิบล้านยูโร (เทียบเท่า) ก็ต้องยื่นรายงานแยกตามประเทศเช่นกัน
กรณีที่ไม่ปฏิบัติตามกำหนดเวลาการยื่น หน่วยงานจัดเก็บภาษีสามารถจัดเก็บภาษีโดยใช้ข้อมูลของบริษัทที่คล้ายคลึงกันได้
ข้อผิดพลาดในการจัดทำรายงานจำแนกตามประเทศ
รายงานจำแนกตามประเทศประกอบด้วยข้อมูลสำคัญเกี่ยวกับรายละเอียดการจัดสรรรายได้และจำนวนภาษีที่ชำระจำแนกตามเขตอำนาจการจัดเก็บภาษีที่กลุ่มบริษัทข้ามชาติตั้งอยู่ ตลอดจนกิจกรรมทางเศรษฐกิจหลักของบริษัทในเครือ
ควรระมัดระวังเนื่องจากอาจเกิดข้อผิดพลาดดังต่อไปนี้
- ต้องระบุหมายเลขผู้เสียภาษีท้องถิ่นเสมอเมื่อจัดทำรายชื่อบริษัทในเครือ
- รายละเอียดการจัดสรรต้องแปลงเป็นสกุลเงินที่ใช้ในการดำเนินงานเดียวกัน (ต้องจัดทำในหน่วยเงินตราเดียวเท่านั้น)
- ระบุจำนวนเงินทั้งหมดโดยไม่รวมทศนิยมในรายละเอียดการจัดสรร (ห้ามย่อหน่วยจำนวนเงิน)
- เขตอำนาจการจัดเก็บภาษีในรายละเอียดการจัดสรรและรายชื่อบริษัทในเครือต้องตรงกันอย่างถูกต้อง
4. ภาษีระหว่างประเทศ | ความร่วมมือด้านภาษีระหว่างประเทศ
หน่วยงานผู้มีอำนาจของสาธารณรัฐเกาหลีสามารถแลกเปลี่ยนข้อมูลภาษีเพื่อการกำหนดภาษี การจัดเก็บ การพิจารณาการอุทธรณ์ภาษี และการดำเนินคดีอาญากับประเทศคู่สัญญาได้
กระบวนการตกลงร่วมกันและการอนุญาโตตุลาการ
ในกรณีที่มีความจำเป็นต้องหารือกับประเทศคู่สัญญาเกี่ยวกับการใช้บังคับหรือการตีความอนุสัญญาภาษี สามารถยื่นคำขอเริ่มกระบวนการตกลงร่วมกันต่อรัฐมนตรีว่าการกระทรวงเศรษฐกิจและการคลัง อธิบดีกรมสรรพากรของสาธารณรัฐเกาหลี เป็นต้นได้
อย่างไรก็ตาม กระบวนการจะไม่เริ่มขึ้นในกรณีที่มีคำพิพากษาถึงที่สุดของศาลทั้งในและต่างประเทศอยู่แล้ว กรณีที่ผู้ไม่มีคุณสมบัติในการยื่นคำขอตามอนุสัญญาภาษีเป็นผู้ยื่น หรือกรณีที่ผู้เสียภาษีประสงค์จะใช้กระบวนการตกลงร่วมกันโดยมีวัตถุประสงค์เพื่อหลีกเลี่ยงภาษี
โดยเฉพาะอย่างยิ่ง ต้องพึงระวังว่า ในกรณีที่พ้นกำหนด 3 ปีนับแต่วันที่ทราบข้อเท็จจริงเกี่ยวกับการกำหนดภาษี จะไม่สามารถยื่นคำขอเริ่มกระบวนการตกลงร่วมกันได้เลย
หากการตกลงร่วมกันเสร็จสิ้นแล้ว จะมีผลเหนือกว่าการใช้บังคับกฎหมายภายในประเทศ และระยะเวลาการยื่นอุทธรณ์และระยะเวลาการกำหนดภาษีก็จะขยายออกไปด้วย
5. ภาษีระหว่างประเทศ | ระบบการแจ้งบัญชีการเงินต่างประเทศ
เป็นระบบที่กำหนดว่า ในกรณีที่ผลรวมของยอดคงเหลือในบัญชีการเงินต่างประเทศที่ผู้มีถิ่นที่อยู่หรือนิติบุคคลในประเทศถือครอง เกิน 500 ล้านวอนเกาหลีใต้ในวันใดวันหนึ่งของวันสิ้นเดือนแต่ละเดือนในปีนั้น จะต้องยื่นแจ้งข้อมูลบัญชีดังกล่าวต่อสำนักงานสรรพากรที่มีเขตอำนาจภายในเดือน 6 ของปีถัดไป
ผู้มีหน้าที่แจ้ง : ผู้มีถิ่นที่อยู่หรือนิติบุคคลในประเทศ ซึ่งถือครองบัญชีที่เปิดไว้กับบริษัทหรือผู้ประกอบธุรกิจสินทรัพย์เสมือน และมียอดคงเหลือเกินเงื่อนไขที่กำหนด (บางส่วนได้รับการยกเว้น เช่น ผู้มีถิ่นที่อยู่ที่เป็นชาวต่างชาติ คนเกาหลีที่พำนักในต่างประเทศ ผู้ปฏิบัติงานในองค์การระหว่างประเทศ เป็นต้น)
กำหนดเวลาแจ้ง : ตั้งแต่วันที่ 1 ถึงวันที่ 30 เดือน 6
วิธีการแจ้ง : สามารถดำเนินการผ่านโฮมแท็กซ์ (Hometax) หรือสำนักงานสรรพากร (รวมถึงชื่อ-สกุล ที่อยู่ หมายเลขบัญชี ยอดคงเหลือสูงสุด และข้อมูลผู้เกี่ยวข้อง)
การไม่ปฏิบัติหน้าที่แจ้ง : กรณีไม่แจ้งหรือแจ้งต่ำกว่าความจริง มีค่าปรับทางปกครอง 10% ของจำนวนเงิน (วงเงินสูงสุด 1 พันล้านวอนเกาหลีใต้)
ไม่แจ้งเกิน 5 พันล้านวอน : สามารถเปิดเผยข้อมูลส่วนบุคคลของผู้กระทำผิด เช่น ชื่อ-สกุล ชื่อนิติบุคคล อายุ อาชีพ ที่อยู่ เป็นต้น รวมทั้งมีคำสั่งแจ้งเปรียบเทียบปรับ และอาจได้รับการลงโทษทางอาญา (จำคุกไม่เกิน 2 ปี หรือโทษปรับทางอาญาไม่เกิน 13%~20% ของจำนวนเงินที่ไม่แจ้งหรือแจ้งต่ำกว่าความจริง)
6. ภาษีระหว่างประเทศ | การจัดเก็บภาษีขั้นต่ำระดับโลก
มีวัตถุประสงค์เพื่อรับมือกับการหลีกเลี่ยงภาษีผ่านการโอนเงินได้ของกลุ่มบริษัทข้ามชาติ การกัดกร่อนฐานภาษี เป็นต้น โดยให้มีการจัดเก็บภาษีในอัตราไม่ต่ำกว่าอัตราภาษีขั้นต่ำ (15%) ตามกฎภาษีขั้นต่ำระดับโลกที่ตกลงร่วมกันในระดับสากล
เป็นระบบที่ เมื่ออัตราภาษีที่ประเทศใดประเทศหนึ่งใช้บังคับกับบริษัทข้ามชาติจริงต่ำกว่า 15% ประเทศอื่น ๆ จะจัดเก็บส่วนต่างดังกล่าวเพิ่มเติม
ผู้อยู่ในข่ายใช้บังคับหลักคือ กลุ่มบริษัทข้ามชาติที่มียอดขายเกิน 750 ล้านยูโรในรอบปีบัญชีตั้งแต่ 2 ปีขึ้นไปจากทั้งหมด 4 ปี และรวมถึงกรณีที่มีสถานประกอบการถาวรหรือบริษัทลูกอยู่ในต่างประเทศ
อย่างไรก็ตาม รัฐวิสาหกิจ องค์การระหว่างประเทศ กองทุนบำเหน็จบำนาญ องค์กรไม่แสวงหากำไร เป็นต้น ได้รับการยกเว้นจากการใช้บังคับ
7. ภาษีระหว่างประเทศ | ค่าปรับทางปกครองตามรัฐบัญญัติว่าด้วยการปรับปรุงภาษีระหว่างประเทศของสาธารณรัฐเกาหลี
หากไม่ปฏิบัติตามหน้าที่ตามรัฐบัญญัติว่าด้วยการปรับปรุงภาษีระหว่างประเทศของสาธารณรัฐเกาหลี กฎหมายของเรากำหนดให้มีมาตรการทางปกครอง เช่น ค่าปรับทางปกครอง
การไม่ยื่นเอกสาร เช่น รายละเอียดธุรกรรมระหว่างประเทศ แบบแจ้งข้อมูลภาษีขั้นต่ำระดับโลก หรือการยื่นเอกสารเท็จ | ค่าปรับทางปกครองไม่เกิน 100 ล้านวอนเกาหลีใต้ |
การไม่ปฏิบัติตามคำเรียกให้แก้ไขการยื่นเอกสารภายใน 30 วัน | ค่าปรับทางปกครองไม่เกิน 200 ล้านวอนเกาหลีใต้ |
การที่นิติบุคคลในประเทศซึ่งมีหน้าที่ยื่นเอกสารเกี่ยวกับธุรกรรมผลิตภัณฑ์การเงินแบบผสมไม่ยื่นเอกสารหรือยื่นเอกสารเท็จ | ค่าปรับทางปกครองไม่เกิน 30 ล้านวอนเกาหลีใต้ |
การไม่ปฏิบัติหน้าที่ให้ข้อมูลทางการเงิน | |
การไม่แจ้งหรือแจ้งต่ำกว่าความเป็นจริงซึ่งบัญชีการเงินในต่างประเทศ | ค่าปรับทางปกครองไม่เกิน 20% ของส่วนต่างที่ไม่ได้แจ้งหรือแจ้งต่ำกว่าความเป็นจริง |
การไม่ปฏิบัติหน้าที่ยื่นเอกสารของนิติบุคคลท้องถิ่นในต่างประเทศ เช่น ผู้มีถิ่นที่อยู่ที่ลงทุนโดยตรงในต่างประเทศ | ค่าปรับทางปกครองไม่เกิน 50 ล้านวอนเกาหลีใต้ |
แนวทางรับมือสำหรับองค์กรที่เกี่ยวข้อง
- การใช้การอนุมัติล่วงหน้า (APAs) เกี่ยวกับราคาโอน ธุรกรรมอ้อม ฯลฯ อย่างจริงจัง
- การสร้างระบบการรายงานแบบบูรณาการเพื่อบริหารความเสี่ยงในการยื่นเอกสาร
- จำเป็นต้องออกแบบโครงสร้างธุรกรรมโดยอิงจากวัตถุประสงค์ทางธุรกิจที่แท้จริง
- ระวังการไม่นับดอกเบี้ยส่วนเกินเป็นค่าใช้จ่ายและเงินได้ที่ถือเป็นเงินปันผล
- การจัดการข้อมูลผู้เป็นเจ้าของที่แท้จริง การจัดเตรียมระบบรับมือข้อมูลทางการเงิน
- จำเป็นต้องเตรียมนโยบายรับมือ BEPS และการตรวจสอบภาษีระหว่างประเทศ
ทนายความผู้เชี่ยวชาญด้านภาษีระหว่างประเทศสามารถให้คำปรึกษาเกี่ยวกับปัญหาภาษีโดยรวมที่เกี่ยวข้องกับการเข้ามาดำเนินธุรกิจในประเทศของบริษัทต่างชาติและการลงทุนในต่างประเทศของบริษัทในประเทศ
เราสนับสนุนการดำเนินธุรกิจระดับโลกของลูกความที่เป็นองค์กรผ่านการให้คำปรึกษาด้านภาษี เช่น การวิเคราะห์ความเสี่ยงทางภาษีเชิงโครงสร้างของบริษัทข้ามชาติ การรับมือปัญหาราคาปกติและราคาโอน การตีความอนุสัญญาภาษี และการรับมือข้อพิพาทกับหน่วยงานจัดเก็บภาษี
หากท่านต้องการการตีความและการวางกลยุทธ์ที่ครอบคลุมกฎหมายภาษีและแนวปฏิบัติทั้งในและต่างประเทศ โปรดติดต่อสอบถามมายังสำนักงานของเรา
เราจะจัดตั้งทีมเฉพาะกิจของผู้เชี่ยวชาญ เช่น ทนายความผู้เชี่ยวชาญด้านภาษีระหว่างประเทศและด้านภาษี ผู้สอบบัญชีและที่ปรึกษาภาษี ทนายความต่างชาติที่ปรึกษากฎหมายสหรัฐฯ (สหรัฐอเมริกา) เพื่อให้บริการโซลูชันแบบบูรณาการ
ข้อมูลที่เกี่ยวข้อง
ดูข้อมูลกฎหมายที่เกี่ยวข้องกับคดีนี้
การอนุญาโตตุลาการระหว่างผู้ลงทุนกับรัฐ | แนวทางดำเนินการและขั้นตอนสำหรับข้อพิพาทการลงทุนระหว่างประเทศ
การรับมือการสอบสวนขององค์การระหว่างประเทศ, กฎระเบียบระดับโลกและกลยุทธ์การรับมือขององค์กรธุรกิจ
ภาพรวมขั้นตอนและความเสี่ยงทางกฎหมายในการจัดตั้งนิติบุคคลในอินโดนีเซีย
จุดแข็งหลักของ Daeryun


กลยุทธ์การดำเนินคดีด้วยเทคโนโลยี AI และ IT เฉพาะของ Daeryun

บุคลากรหลัก มากกว่า 240 คน

ประสบการณ์ดำเนินคดีมากกว่า 1,200 เรื่อง ต่อเดือน
* 2025년 월평균 기준
เป็นไปตามข้อบังคับการโฆษณาของสภาทนายความเกาหลี มาตรา 4 (1)
เพิ่มเติม

จองคำปรึกษา
ทางกฎหมายกับทนายความ
คำปรึกษาทั้งหมดจะได้รับการตรวจสอบโดยทนายความผู้เชี่ยวชาญก่อน
จึงดำเนินการแบบนัดหมายล่วงหน้าเท่านั้น
ปรึกษาทางโทรศัพท์
1800-7905
รับเรื่องตลอด 24 ชั่วโมง 365 วัน


ปรึกษาออนไลน์
เราให้บริการทางกฎหมาย
ที่ออกแบบเฉพาะสำหรับลูกค้า

ปรึกษาผ่านแชท
ช่องทาง KakaoTalk
ทนายความ Daeryun Law LLC
บุคลากรที่เกี่ยวข้อง
ดูเพิ่มเติม

ขอบเขตบริการที่เกี่ยวข้อง
ดูเพิ่มเติมปรึกษาในภาษาอื่น


คอลัมน์ยอดนิยม
ดูเพิ่มเติมวิธีการทำธุรกรรมแบบฮวันชีกีที่เข้าข่ายการฝ่าฝืนรัฐบัญญัติธุรกรรมเงินตราต่างประเทศของสาธารณรัฐเกาหลี ระดับโทษและแนวทางรับมือเป็นอย่างไร?

วิธีคำนวณภาษีที่เรียกเก็บจากการสั่งซื้อสินค้าโดยตรงจากต่างประเทศ
หลักเกณฑ์การรวมยอดเพื่อประเมินภาษีสำหรับการซื้อสินค้าโดยตรงจากต่างประเทศและการคืนอากรเมื่อส่งคืนสินค้า
ธุรกรรมการชำระเงินโดยบุคคลที่ 3 ใดสามารถทำได้โดยไม่ต้องรายงาน?
วิธีการ ขั้นตอน และระยะเวลาที่การจดทะเบียนเครื่องหมายการค้าระหว่างประเทศมีผล
คุณมีคำถามเพิ่มเติมหรือไม่?






