สารบัญ
- 1. การจัดตั้งนิติบุคคลโดยชาวต่างชาติ | ภาพรวมการจัดตั้งบริษัทท้องถิ่น

- - รูปแบบการเข้าสู่ตลาดธุรกิจในสาธารณรัฐเกาหลี
- - ผลของการจัดตั้งนิติบุคคล
- 2. การจัดตั้งนิติบุคคลโดยชาวต่างชาติ | เงื่อนไขการจัดตั้งบริษัทท้องถิ่น
- - ความแตกต่างจากสาขาในสาธารณรัฐเกาหลีของบริษัทต่างชาติ
- 3. การจัดตั้งนิติบุคคลโดยชาวต่างชาติ | ขั้นตอนการจัดตั้งบริษัทท้องถิ่น
- - การจดทะเบียนธุรกิจและนิติบุคคลที่มีการลงทุนจากต่างประเทศ
- - ขั้นตอนการจัดตั้งสำนักงานในสาธารณรัฐเกาหลี
- 4. การจัดตั้งนิติบุคคลโดยชาวต่างชาติ | รายการตรวจสอบก่อนจัดตั้งนิติบุคคล

1. การจัดตั้งนิติบุคคลโดยชาวต่างชาติ | ภาพรวมการจัดตั้งบริษัทท้องถิ่น
ต่อไปนี้เป็นสรุปขั้นตอนการจัดตั้งนิติบุคคลโดยชาวต่างชาติ
การจัดตั้งบริษัทท้องถิ่นในสาธารณรัฐเกาหลีเป็นวิธีหนึ่งในการวางรากฐานสำหรับนักลงทุนและบริษัทต่างชาติที่ประสงค์จะเข้าสู่ตลาดเกาหลี
เมื่อมีการขยายตัวของตลาดโลก บริษัทต่างชาติเข้าสู่ตลาดเกาหลีเพิ่มขึ้นอย่างต่อเนื่อง พร้อมกับความต้องการของชาวต่างชาติที่ประสงค์จะจัดตั้งนิติบุคคลในเกาหลีซึ่งมีแนวโน้มเพิ่มขึ้นเช่นกัน
เนื้อหาต่อไปนี้อธิบายขั้นตอน รูปแบบทางกฎหมาย และข้อควรระวังในการจัดตั้งบริษัทท้องถิ่นในสาธารณรัฐเกาหลีโดยชาวต่างชาติ
 รูปแบบการเข้าสู่ตลาดธุรกิจในสาธารณรัฐเกาหลี
บริษัทท้องถิ่นหมายถึงรูปแบบที่ชาวต่างชาติหรือนิติบุคคลต่างประเทศสร้างฐานธุรกิจในสาธารณรัฐเกาหลีด้วยการจัดตั้งนิติบุคคลโดยตรงหรือได้มาซึ่งหุ้นในนิติบุคคลที่มีอยู่เดิม
นอกจากการจัดตั้งนิติบุคคลโดยชาวต่างชาติแล้ว ยังสามารถลงทุนในนิติบุคคลที่จัดตั้งไว้แล้ว เข้าสู่ตลาดผ่านกิจการเจ้าของคนเดียว จัดตั้งสาขาตามขั้นตอนของรัฐบัญญัติธุรกรรมเงินตราต่างประเทศของสาธารณรัฐเกาหลี หรือจัดตั้งสำนักงานติดต่อซึ่งไม่มีรายได้เกิดขึ้นในสาธารณรัฐเกาหลี
อย่างไรก็ตาม นิติบุคคลต่างประเทศไม่สามารถจดทะเบียนเป็นกิจการเจ้าของคนเดียวในสาธารณรัฐเกาหลีได้
กิจการดังกล่าวจะถูกจัดประเภทเป็น “ผู้ทำธุรกรรมเงินตราต่างประเทศ” ตามรัฐบัญญัติธุรกรรมเงินตราต่างประเทศของสาธารณรัฐเกาหลี และหากมีคุณสมบัติครบถ้วนก็สามารถจดทะเบียนเป็น “นิติบุคคลที่มีการลงทุนจากต่างประเทศ” ตามรัฐบัญญัติส่งเสริมการลงทุนจากต่างประเทศของสาธารณรัฐเกาหลีได้


ผลของการจัดตั้งนิติบุคคล
ผลทางกฎหมายของนิติบุคคลที่มีการลงทุนจากต่างประเทศมีดังนี้
1) สถานะเทียบเท่านิติบุคคลในประเทศ
บริษัทท้องถิ่นที่จัดตั้งโดยชาวต่างชาติมีสถานะทางกฎหมายเทียบเท่านิติบุคคลในประเทศเกาหลี
ได้รับการปฏิบัติอย่างเท่าเทียมกันตามกฎหมายภาษี รัฐบัญญัติพาณิชย์ของสาธารณรัฐเกาหลี ประมวลกฎหมายแพ่งของสาธารณรัฐเกาหลี และกฎหมายภายในประเทศอื่นทั้งหมด
สามารถดำเนินธุรกิจที่มีการลงทุนจากต่างประเทศในสาธารณรัฐเกาหลีได้โดยเสรีหากไม่มีบทบัญญัติพิเศษกำหนดไว้
2) การใช้ระบบภาษี
ภาษีเงินได้ ภาษีนิติบุคคล ภาษีมูลค่าเพิ่ม และภาษีอื่นทั้งหมดใช้บังคับเช่นเดียวกับนิติบุคคลทั่วไป
หากมิได้จัดตั้งในรูปแบบสาขาจะถูกจัดประเภทเป็นสถานประกอบการถาวร
3) สถานะของนิติบุคคลที่มีการลงทุนจากต่างประเทศ
เมื่อจดทะเบียนตามรัฐบัญญัติส่งเสริมการลงทุนจากต่างประเทศของสาธารณรัฐเกาหลีเรียบร้อยแล้ว การนำเงินลงทุนกลับคืนและการโอนเงินปันผลจะมีความคล่องตัวมากขึ้น
อาจได้รับสิทธิประโยชน์ด้านการบริหารหลายประการ เช่น สถานะการพำนักระยะยาว (วีซ่า D-8)
2. การจัดตั้งนิติบุคคลโดยชาวต่างชาติ | เงื่อนไขการจัดตั้งบริษัทท้องถิ่น
ชาวต่างชาติที่ประสงค์จะลงทุนในสาธารณรัฐเกาหลีผ่านบริษัทท้องถิ่นต้องปฏิบัติตามเงื่อนไขต่อไปนี้
เกณฑ์จำนวนเงินลงทุน
- การได้รับการรับรองเป็นนิติบุคคลที่มีการลงทุนจากต่างประเทศตามรัฐบัญญัติส่งเสริมการลงทุนจากต่างประเทศของสาธารณรัฐเกาหลีและรัฐบัญญัติพาณิชย์ของสาธารณรัฐเกาหลีต้องมีทุนจดทะเบียนอย่างน้อย 100 ล้านวอนเกาหลีใต้
- กรณีลงทุนในนิติบุคคลเกาหลีที่มีอยู่เดิม ต้องเป็นการได้มาซึ่งหุ้นที่มีสิทธิออกเสียงอย่างน้อย 10% ของหุ้นทั้งหมด
- หากลงทุนต่ำกว่า 100 ล้านวอนเกาหลีใต้หรือได้มาซึ่งหุ้นต่ำกว่า 10% ให้ใช้รัฐบัญญัติธุรกรรมเงินตราต่างประเทศของสาธารณรัฐเกาหลี
วิธีการลงทุน
- วิธีการลงทุนแบ่งเป็นการลงทุนด้วยเงินสดและการลงทุนด้วยทรัพย์สิน
- ต้องมีหลักฐานเงินตราต่างประเทศที่นำเข้ามาโดยการโอนเงินตราต่างประเทศหรือการนำเงินผ่านศุลกากร
รูปแบบของนิติบุคคล
- รูปแบบนิติบุคคลที่จัดตั้งได้ตามรัฐบัญญัติพาณิชย์ของสาธารณรัฐเกาหลี ได้แก่ บริษัทจำกัดโดยหุ้น บริษัทจำกัด ห้างหุ้นส่วนสามัญนิติบุคคล ห้างหุ้นส่วนจำกัด และบริษัทจำกัดความรับผิด
ความแตกต่างจากสาขาในสาธารณรัฐเกาหลีของบริษัทต่างชาติ
นิติบุคคลที่มีการลงทุนจากต่างประเทศ | มีสถานะเป็นนิติบุคคลในประเทศ นักลงทุนต่างชาติและนิติบุคคลที่มีการลงทุนจากต่างประเทศมีสภาพบุคคลแยกจากกัน เงินลงทุนขั้นต่ำต่อรายการ 100 ล้านวอนเกาหลีใต้ มีหน้าที่เสียภาษีจากรายได้ทั้งหมดทั้งในและนอกประเทศ (9~21%) |
สาขาในสาธารณรัฐเกาหลีของบริษัทต่างชาติ | มีสถานะเป็นนิติบุคคลต่างประเทศ สำนักงานใหญ่และสาขามีสภาพบุคคลเดียวกัน ไม่มีข้อจำกัดด้านจำนวนเงินลงทุน มีหน้าที่เสียภาษีจากรายได้ที่มีแหล่งที่มาในสาธารณรัฐเกาหลี (10~22%) |
3. การจัดตั้งนิติบุคคลโดยชาวต่างชาติ | ขั้นตอนการจัดตั้งบริษัทท้องถิ่น
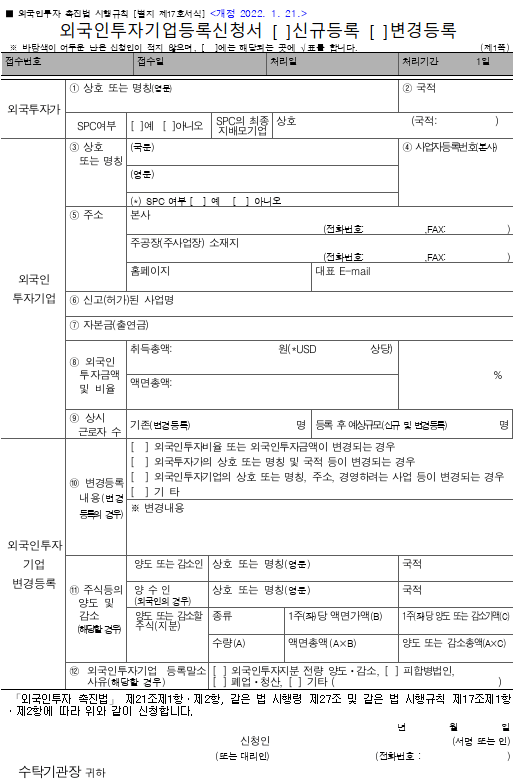
ขั้นตอนการจัดตั้งบริษัทท้องถิ่นสรุปได้ดังนี้
1) การแจ้งการลงทุนจากต่างประเทศ
นักลงทุนต่างชาติหรือตัวแทนต้องยื่นแบบแจ้งการลงทุนจากต่างประเทศต่อ KOTRA ธนาคารเงินตราต่างประเทศในสาธารณรัฐเกาหลี หรือสำนักงานการค้า
2) การโอนและฝากเงินลงทุน
นักลงทุนต่างชาติต้องโอนเงินไปยังบัญชีเงินตราต่างประเทศของธนาคารเงินตราต่างประเทศที่กำหนด หรือนำเงินติดตัวเข้าประเทศและแจ้งต่อศุลกากรเพื่อรับหนังสือรับรองการแจ้งเงินตราต่างประเทศ
เงินดังกล่าวต้องฝากไว้ในบัญชีรับฝากเงินค่าหุ้นที่ชำระแล้วและต้องมีหนังสือรับรองการฝากเงิน
3) การจดทะเบียนจัดตั้งบริษัท
กรณีบริษัทจำกัดโดยหุ้นสามารถเลือกจัดตั้งโดยผู้เริ่มก่อการหรือโดยเปิดรับจองหุ้น และต้องมีผู้เริ่มก่อการอย่างน้อย 1 คน
เอกสารที่นักลงทุนต่างชาติต้องจัดเตรียม
เอกสารที่ออกโดยหน่วยงานปกครองต่างประเทศต้องผ่านการรับรองอาโพสทิลหรือการรับรองจากกงสุล
- หนังสือยินยอมรับตำแหน่ง
- หนังสือเดินทางหรือเอกสารประจำตัวที่ออกโดยหน่วยงานที่เกี่ยวข้อง
- หนังสือมอบอำนาจยื่นคำขอจดทะเบียน
- แบบแจ้งตราประทับ
- หนังสือรับรองนิติบุคคล
การจดทะเบียนธุรกิจและนิติบุคคลที่มีการลงทุนจากต่างประเทศ
หลังจากจดทะเบียนจัดตั้งบริษัทในการจัดตั้งนิติบุคคลโดยชาวต่างชาติแล้ว ต้องดำเนินการจดทะเบียนธุรกิจ
ต้องขอรับเลขทะเบียนนิติบุคคลและยื่นขอใบทะเบียนธุรกิจต่อสำนักงานสรรพากรที่มีเขตอำนาจ
เอกสารที่ต้องยื่นประกอบด้วยสำเนาทะเบียนนิติบุคคล ข้อบังคับบริษัท บัญชีรายชื่อผู้ถือหุ้น และสัญญาเช่า
หลังจากนั้นต้องยื่นคำขอจดทะเบียนต่อหน่วยงานที่รับแจ้งการลงทุนจากต่างประเทศภายใน 60 วันนับจากวันที่ชำระเงินลงทุนครบถ้วน
เมื่อจดทะเบียนแล้วจะได้รับใบทะเบียนนิติบุคคลที่มีการลงทุนจากต่างประเทศ ซึ่งสามารถใช้ในการโอนเงินปันผลหรือการยื่นขอวีซ่า D-8 ได้
ขั้นตอนการจัดตั้งสำนักงานในสาธารณรัฐเกาหลี
สำนักงานของบริษัทต่างชาติแบ่งได้ดังนี้
- สาขา : ดำเนินกิจกรรมทางธุรกิจที่ก่อให้เกิดรายได้ในสาธารณรัฐเกาหลี
- สำนักงาน : ปฏิบัติหน้าที่ที่มิใช่เชิงพาณิชย์ เช่น การติดต่อประสานงาน การวิจัยตลาด และการวิจัยและพัฒนา โดยไม่ดำเนินกิจกรรมทางธุรกิจ
บริษัทต่างชาติที่ประสงค์จะจัดตั้งสำนักงานในสาธารณรัฐเกาหลีต้องยื่นแจ้งต่อธนาคารเงินตราต่างประเทศและกระทรวงเศรษฐกิจและการคลังของสาธารณรัฐเกาหลี รวมทั้งผ่านการพิจารณาของหน่วยงานที่เกี่ยวข้อง
เมื่อดำเนินการแจ้งจัดตั้งสำนักงานเรียบร้อยแล้ว ให้ดำเนินการจดทะเบียนพาณิชย์และจดทะเบียนธุรกิจ
หากประสงค์จะปิดสำนักงาน ต้องยื่นแจ้งการปิดต่อผู้บริหารธนาคารเงินตราต่างประเทศที่กำหนดให้ทำธุรกรรม
หากจะโอนเงินที่ได้จากการจำหน่ายทรัพย์สินซึ่งถือครองในสาธารณรัฐเกาหลีไปยังต่างประเทศ ต้องยื่นเอกสารดังต่อไปนี้
[เอกสารแนบสำหรับการโอนเงินชำระบัญชีกลับคืน]
- แบบแจ้งปิดสำนักงานในสาธารณรัฐเกาหลีของบริษัทต่างชาติ
- รายงานการชำระบัญชีที่ผ่านการตรวจสอบโดยผู้สอบบัญชีรับอนุญาต
- หนังสือรับรองการชำระภาษี
- จำนวนเงินทุนดำเนินงานที่นำเข้ามา กำไรสะสม และรายการอื่นที่เกี่ยวข้อง
- หนังสือรับรองยอดเงินฝากคงเหลือ
4. การจัดตั้งนิติบุคคลโดยชาวต่างชาติ | รายการตรวจสอบก่อนจัดตั้งนิติบุคคล
รับรองการโอนไปต่างประเทศซึ่งผลประโยชน์จากหุ้นที่นักลงทุนต่างชาติได้มา เงินที่ได้รับจากการขายหุ้น เงินต้น ดอกเบี้ย และค่าธรรมเนียมที่ต้องชำระตามสัญญากู้ยืม
ข้อกำหนดเกี่ยวกับการรับรองโดยโนตารี การรับรองอาโพสทิล และการรับรองจากกงสุลแตกต่างกันในแต่ละประเทศ จึงทำให้ขั้นตอนการแปลและการพิสูจน์เอกสารมีความซับซ้อน
ผู้แทนนิติบุคคลที่จัดตั้งโดยชาวต่างชาติสามารถยื่นขอสถานะการพำนักในสาธารณรัฐเกาหลี (D-8) ซึ่งอาจช่วยให้บริหารกิจการได้อย่างต่อเนื่อง
เอกสารที่ต้องยื่นแตกต่างกันตามสัญชาติของผู้จัดตั้งและวิธีรับรองเอกสาร จึงอาจสอบถามข้อมูลจาก KOTRA หรือธนาคารเงินตราต่างประเทศก่อนดำเนินการจัดตั้ง
ขั้นตอนการจดทะเบียนและการขึ้นทะเบียนนิติบุคคลโดยชาวต่างชาติมีความซับซ้อนและกำหนดเอกสารหลายรายการ อีกทั้งมิได้เกี่ยวข้องเพียงการเปิดสถานประกอบการในสาธารณรัฐเกาหลี แต่ยังเชื่อมโยงกับการโอนเงินตราต่างประเทศ การออกวีซ่า การยื่นแบบภาษี และการนำเงินลงทุนกลับคืน
การดำเนินการโดยชอบด้วยกฎหมายจำเป็นต้องเข้าใจรัฐบัญญัติส่งเสริมการลงทุนจากต่างประเทศของสาธารณรัฐเกาหลีและรัฐบัญญัติพาณิชย์ของสาธารณรัฐเกาหลี รวมทั้งปฏิบัติตามเงื่อนไขด้านเงินลงทุนและขั้นตอนอย่างถูกต้อง โดยอาจขอความช่วยเหลือจากทนายความ ผู้สอบบัญชีรับอนุญาตหรือผู้เชี่ยวชาญด้านภาษีของสำนักงานกฎหมาย ตลอดจนผู้ดำเนินงานด้านทะเบียนตามกฎหมายของสาธารณรัฐเกาหลี