




สารบัญ
- 1. การตรวจสอบทางศุลกากร | ความสำคัญของการรับมือการตรวจสอบ

- 2. การตรวจสอบทางศุลกากร | ภาพรวมและประเภทของการตรวจสอบ
- - หลักเกณฑ์การคัดเลือกผู้รับการตรวจสอบ
- - ประเด็นหลักในการตรวจสอบ
- 3. การตรวจสอบทางศุลกากร | ขั้นตอนและวิธีการตรวจสอบ
- - ระยะเวลาสูงสุดของการตรวจสอบทางศุลกากร
- - วิธีการหลักของการตรวจสอบทางศุลกากร
- - รายการเอกสารที่ต้องจัดเตรียมตามการตรวจสอบ
- - การสิ้นสุดการตรวจสอบและกระบวนการคัดค้าน
- - คำสั่งให้ชำระตามหนังสือแจ้ง
- 4. การตรวจสอบทางศุลกากร | การคุ้มครองสิทธิของผู้เสียภาษีและมาตรการบังคับ
- - เรื่องที่สามารถยื่นคำขอคุ้มครองสิทธิได้
- - ความเป็นไปได้ที่จะใช้มาตรการบังคับ
- 5. การตรวจสอบทางศุลกากร | แนวทางปฏิบัติสำหรับผู้ประกอบการที่ถูกตรวจสอบ

1. การตรวจสอบทางศุลกากร | ความสำคัญของการรับมือการตรวจสอบ
การตรวจสอบทางศุลกากรเป็นกระบวนการตรวจสอบสมุดบัญชี เอกสาร และสิ่งของของผู้เสียภาษี เพื่อกำหนดหรือแก้ไขฐานภาษีศุลกากรและจำนวนภาษีอากร
สำนักงานศุลกากรตรวจสอบงานทั้งหมดของผู้เสียภาษีที่เกี่ยวข้องกับศุลกากร ตรวจพบการกระทำที่ผิดกฎหมาย และให้แก้ไขการตกหล่นทางภาษี การสำแดงอันเป็นเท็จ เป็นต้น
การตรวจสอบดำเนินการโดยการเข้าตรวจ ณ สถานที่หรือโดยเอกสาร และ เจ้าหน้าที่ศุลกากรที่สามารถใช้อำนาจตำรวจฝ่ายตุลาการจะดำเนินการสืบสวนโดยไม่ใช้มาตรการบังคับ และการสืบสวนโดยใช้มาตรการบังคับ เช่น การยื่นคำร้องขอหมายขัง การค้นและยึด และการจับกุมผู้กระทำความผิดซึ่งหน้าได้ด้วย
กิจกรรมการส่งออกและนำเข้าเป็นเสาหลักสำคัญของเศรษฐกิจประเทศ และกิจกรรมเหล่านี้ย่อมมีกฎหมายและขั้นตอนต่าง ๆ ที่เกี่ยวข้องกับศุลกากรควบคู่กัน
เนื่องจากเป็นเครื่องมือในการรักษาระเบียบการค้าระหว่างประเทศและคุ้มครองอุตสาหกรรมภายในประเทศ อีกทั้งเป็นขั้นตอนที่ส่งผลอย่างมากต่อการคลังของรัฐ ผู้ประกอบการส่งออกและนำเข้าจึงควรปฏิบัติตามกฎหมายศุลกากรของสาธารณรัฐเกาหลีอย่างถูกต้องและปฏิบัติตามหน้าที่ในการสำแดงรายการต่าง ๆ อย่างครบถ้วน


2. การตรวจสอบทางศุลกากร | ภาพรวมและประเภทของการตรวจสอบ
ตามรัฐบัญญัติศุลกากรของสาธารณรัฐเกาหลี การตรวจสอบทางศุลกากรเป็นกระบวนการทางปกครองที่เจ้าหน้าที่ศุลกากรสังกัดกรมศุลกากรของสาธารณรัฐเกาหลีตรวจสอบโดยตรงซึ่งสมุดบัญชี ใบกำกับภาษี เอกสารหลักฐานถิ่นกำเนิดสินค้า รายละเอียดธุรกรรมเงินตราต่างประเทศ และเอกสารหรือสิ่งของประเภทต่าง ๆ ของผู้ส่งออก ผู้นำเข้า หรือผู้เสียภาษี เพื่อยืนยันว่าได้สำแดงฐานภาษีและจำนวนภาษีอากรอย่างถูกต้องเหมาะสมหรือไม่
กระบวนการนี้แตกต่างจากการตรวจสอบภายหลังทั่วไป และอาจดำเนินการได้หลายรูปแบบ เช่น การเข้าตรวจ ณ สถานที่ การตรวจสอบเอกสาร และการตรวจสอบอย่างย่อ ซึ่งมากกว่าการทบทวนเอกสารตามปกติ
โดยเฉพาะอย่างยิ่ง ตั้งแต่ปี 2024 มีการนำระบบการตรวจสอบอย่างย่อมาใช้เพื่อลดภาระของสำนักงานศุลกากรและของผู้ประกอบการที่ปฏิบัติตามกฎหมายโดยสุจริตแล้ว
ระบบนี้แตกต่างจากการตรวจสอบตามกำหนดและการตรวจสอบนอกกำหนดเดิม โดยมุ่งตรวจผู้ประกอบการที่อยู่ในระดับจำเป็นต้องตรวจสอบแต่มีความเสี่ยงค่อนข้างต่ำ และเป็นกระบวนการที่ขอคำชี้แจงที่จำเป็นผ่านการตรวจเอกสารเป็นหลักหรือการเข้าตรวจระยะสั้นก่อนยุติการตรวจ
การจัดตั้งระบบการตรวจสอบอย่างย่อมีข้อดีคือ ระยะเวลาการตรวจสอบทางศุลกากรและขอบเขตเอกสารที่ต้องยื่นสำหรับผู้ประกอบการความเสี่ยงต่ำลดลงอย่างมาก
 หลักเกณฑ์การคัดเลือกผู้รับการตรวจสอบ
ผู้ถูกตรวจสอบได้รับการคัดเลือกโดยพิจารณาหลักเกณฑ์ต่อไปนี้โดยรวม
การตรวจสอบตามกำหนด
- พบข้อสงสัยว่าไม่ปฏิบัติตามโดยสุจริตจากผลการวิเคราะห์ระดับการปฏิบัติตามตามรอบ
- ไม่ได้รับการตรวจสอบมาเป็นเวลาอย่างน้อย 4 ปีและจำเป็นต้องได้รับการตรวจยืนยัน
- การตรวจสอบกลุ่มตัวอย่างด้วยวิธีสุ่ม
การตรวจสอบนอกกำหนด
- ไม่ปฏิบัติหน้าที่ให้ความร่วมมือทางภาษี เช่น การสำแดง การยื่นคำขอ หรือการยื่นข้อมูลเพื่อกำหนดราคาศุลกากร
- มีเบาะแสเฉพาะเจาะจงเกี่ยวกับการหลีกเลี่ยงภาษีของผู้ประกอบการส่งออกหรือนำเข้า
- พบข้อมูลที่ทำให้เห็นได้ว่ารายการที่สำแดงอาจมีการหลีกเลี่ยงภาษีหรือข้อผิดพลาด
- ผู้เสียภาษีมอบหรือเป็นธุระจัดหาทรัพย์สินหรือเงินให้เจ้าหน้าที่ศุลกากร
ประเภท | รายละเอียด |
การตรวจสอบทางศุลกากร (เดิมเรียกว่า การตรวจสอบกิจการ) | การตรวจสอบสมุดบัญชี เอกสาร และสิ่งของของผู้เสียภาษี ณ สถานที่หรือโดยเอกสาร เพื่อกำหนดหรือแก้ไขฐานภาษีศุลกากรและจำนวนภาษีอากร |
การตรวจสอบทางศุลกากรตามกำหนด (เดิมเรียกว่า การตรวจสอบนิติบุคคล) | การตรวจสอบความชอบด้วยกฎหมายของพิธีการศุลกากรสำหรับผู้ประกอบการที่ได้รับเลือกให้รับการตรวจสอบทางศุลกากรด้วยวิธีคัดเลือกตามกำหนด |
การตรวจสอบทางศุลกากรนอกกำหนด (เดิมเรียกว่า การตรวจสอบตามแผนงาน) | การตรวจสอบความชอบด้วยกฎหมายของพิธีการศุลกากรสำหรับผู้ประกอบการที่ได้รับเลือกให้รับการตรวจสอบทางศุลกากรด้วยวิธีอื่นนอกเหนือจากการคัดเลือกตามกำหนด |
การตรวจสอบอย่างย่อ (จัดตั้งใหม่) | การตรวจสอบทางศุลกากรที่ดำเนินการกับผู้ประกอบการความเสี่ยงต่ำ โดยพิจารณาจากระดับความร่วมมือกับงานศุลกากร ระดับการปฏิบัติตามโดยสุจริต ประวัติการตรวจสอบทางศุลกากรในอดีต เป็นต้น ในบรรดาผู้ประกอบการที่ได้รับเลือกให้ตรวจสอบ โดยขอเอกสารชี้แจงและตรวจยืนยัน ลดระยะเวลาการเข้าตรวจ ณ สถานที่ลงเหลือไม่เกิน 10 วัน และแจ้งข้อควรระวังพร้อมให้คำปรึกษา |
※ คำสั่งว่าด้วยการดำเนินการตรวจสอบกิจการ ซึ่งเดิมใช้บังคับ ได้รับการแก้ไขเป็น คำสั่งว่าด้วยการดำเนินการตรวจสอบทางศุลกากร (2024.01.01)
ประเด็นหลักในการตรวจสอบ
- ความเหมาะสมของราคาศุลกากร: การใช้ราคาซื้อขายตามปกติ การมีความสัมพันธ์พิเศษ เป็นต้น
- การจำแนกประเภทสินค้าและการใช้อัตราภาษี: ข้อผิดพลาดของรหัส HS การตกหล่นของสินค้าที่มีอัตราภาษีสูง
- การมีข้อกำหนดด้านใบอนุญาต การอนุมัติ หรือเงื่อนไข: ตรวจสอบสินค้าห้ามนำเข้าหรือสินค้าจำกัดการนำเข้า
- ความถูกต้องเหมาะสมของปริมาณ น้ำหนัก และข้อกำหนดสินค้า
- ความชอบด้วยกฎหมายของคำขอลดหรือยกเว้นอากรศุลกากร
- การมีหนังสือรับรองถิ่นกำเนิดสินค้าตาม FTA และการรับมือการตรวจสอบภายหลัง
- ความถูกต้องเหมาะสมของการชำระบัญชีภาษีภายในประเทศ เช่น ภาษีมูลค่าเพิ่ม
- สภาพการดำเนินงานของพื้นที่ภายใต้การควบคุมทางศุลกากร
- การปฏิบัติตามกฎหมายที่เกี่ยวข้องกับธุรกรรมเงินตราต่างประเทศ
- ความเป็นไปได้ในการละเมิดทรัพย์สินทางปัญญา
- การรับเงินคืนโดยมิชอบ
3. การตรวจสอบทางศุลกากร | ขั้นตอนและวิธีการตรวจสอบ
การตรวจสอบทางศุลกากรดำเนินการบนพื้นฐานของความชอบธรรมตามขั้นตอนอย่างเคร่งครัด
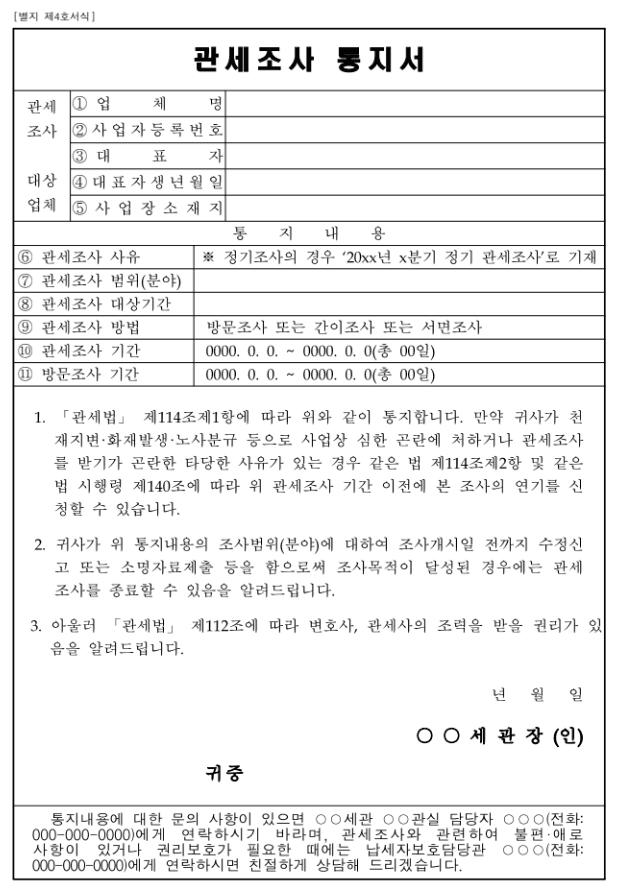
ขั้นแรก สำนักงานศุลกากร ต้องส่งหนังสือแจ้งล่วงหน้าการตรวจสอบทางศุลกากรให้ผู้เสียภาษีไม่ช้ากว่า 20 วันก่อนเริ่มการตรวจสอบโดยหนังสือแจ้งดังกล่าวต้องมีข้อมูลที่จำเป็น เช่น ช่วงเวลาที่จะตรวจสอบ ขอบเขตการตรวจสอบ รายการเอกสารที่ต้องยื่น ระยะเวลาการตรวจสอบ และข้อตกลงด้านความสุจริต
ข้อกำหนดนี้ใช้เช่นเดียวกันในการตรวจสอบซ้ำ
ระยะเวลาสูงสุดของการตรวจสอบทางศุลกากร
ระยะเวลาสูงสุดของการตรวจสอบกำหนดไว้ตามกฎหมาย
- ระยะเวลาตรวจสอบทั่วไป: 90 วัน
- ระยะเวลาการตรวจสอบอย่างย่อ: 10 วัน
- ระยะเวลาการตรวจสอบซ้ำ: 60 วัน
- การขยายเวลาเมื่อจำเป็น: 120-180 วัน
- การขยายระยะเวลาตรวจสอบ: 20 วัน
กรณีเข้าตรวจ ณ สถานที่ ระยะเวลาที่เข้าตรวจจริงต้องไม่เกิน 20 วันและสำหรับวิสาหกิจขนาดกลางและขนาดย่อม สามารถปรับให้ไม่เกิน 10 วันได้
[เหตุผลสำคัญในการขยายระยะเวลาการตรวจสอบ]
วิธีการหลักของการตรวจสอบทางศุลกากร
โดยทั่วไป การตรวจสอบทางศุลกากรแบ่งเป็นการเข้าตรวจ ณ สถานที่และการตรวจสอบเอกสาร
โดยหลักให้เข้าตรวจ ณ สถานที่ แต่วิธีการจะกำหนดตามระดับความเสี่ยงของผู้ประกอบการและความซับซ้อนของกรณี
- การตรวจสอบเอกสาร: ตรวจทบทวนเอกสารและสมุดบัญชี ณ สำนักงานศุลกากร
- การเข้าตรวจ ณ สถานที่: เจ้าหน้าที่ศุลกากรเข้าตรวจสถานประกอบการโดยตรง
-ตรวจทบทวนสมุดบัญชีและข้อมูลอิเล็กทรอนิกส์
-สัมภาษณ์ผู้รับผิดชอบ
การตรวจสอบเอกสารใช้ในกรณีที่สามารถชี้แจงได้เพียงพอด้วยเอกสารที่ยื่น และการตรวจสอบไม่มีความซับซ้อนมาก
อย่างไรก็ดี หากพบประเด็นที่ไม่อาจชี้แจงได้ด้วยการตรวจสอบเอกสาร อาจเปลี่ยนเป็นการเข้าตรวจ ณ สถานที่หรือการตรวจสอบแบบบูรณาการ
พึงตระหนักว่าความเข้มข้นของการตรวจสอบอาจแตกต่างกันตามความน่าเชื่อถือและความครบถ้วนของเอกสารและความถูกต้องของคำตอบ
รายการเอกสารที่ต้องจัดเตรียมตามการตรวจสอบ
ผู้ประกอบการที่ได้รับหนังสือแจ้งการตรวจสอบทางศุลกากรดังกล่าวต้อง จัดเตรียมเอกสารและยื่นต่อผู้อำนวยการสำนักงานศุลกากรภายใน 10 วันนับแต่วันที่ได้รับแจ้ง
เอกสารเกี่ยวกับข้อมูลบริษัท | เอกสารแนะนำบริษัท แผนผังองค์กรบริหาร รายการสินค้าที่ทำธุรกรรมส่งออกและนำเข้า เอกสารการซื้อและการขายภายในประเทศ เป็นต้น |
เอกสารเกี่ยวกับขั้นตอนการค้า | ขั้นตอนการดำเนินงานการค้า เอกสารอธิบายสินค้าที่ผ่านพิธีการศุลกากรแบบบัญชีรายการ เป็นต้น |
เอกสารการสำแดงและธุรกรรมส่งออกและนำเข้า | ใบรับรองการสำแดงส่งออกและนำเข้า ใบกำกับสินค้า ใบกำกับสินค้าชั่วคราว และรายการสัญญาธุรกรรมส่งออกและนำเข้า |
เอกสารธุรกรรมเงินตราต่างประเทศ | รายละเอียดธุรกรรมเงินตราต่างประเทศ แบบสำแดงธุรกรรมทุน แบบสำแดงการลงทุนโดยตรงในต่างประเทศ เป็นต้น |
เอกสารบัญชีและภาษี | แผนภาพการไหลของข้อมูล ERP รายงานการสอบบัญชี รายงานปิดบัญชี รายงานการดำเนินธุรกิจ บัญชีแยกประเภททั่วไป สมุดซื้อ และบัญชีรับจ่ายสินค้าคงคลัง เป็นต้น |
เอกสารเกี่ยวกับราคาศุลกากร | สัญญาซื้อขายสินค้านำเข้า ข้อมูลราคา รายละเอียดการชำระค่าใช้จ่าย ค่าสิทธิและค่าธรรมเนียม และสัญญาเกี่ยวกับการสนับสนุนการผลิต เป็นต้น |
เอกสารเกี่ยวกับธุรกรรมระหว่างบุคคลที่มีความสัมพันธ์พิเศษ | สถานะการถือหุ้นไขว้ระหว่างบุคคลที่มีความสัมพันธ์พิเศษ รายละเอียดการคำนวณราคาสินค้านำเข้า รายงานวิเคราะห์ราคาโอน และแบบยื่นต่อกรมสรรพากรของสาธารณรัฐเกาหลี เป็นต้น |
เอกสารการลดหรือยกเว้นอากรศุลกากร | แค็ตตาล็อกและเอกสารอธิบายสินค้าที่ขอลดหรือยกเว้นอากร และทะเบียนติดตามภายหลังการยื่นคำขอลดหรือยกเว้นอากร |
เอกสารเกี่ยวกับเงื่อนไขพิธีการศุลกากรและการคืนอากร | ประกาศการส่งออกและนำเข้า แผนการผลิตสินค้าและใบสั่งงาน แบบคำขอคืนอากร เป็นต้น |
เอกสารเกี่ยวกับถิ่นกำเนิดสินค้า | เอกสารเกี่ยวกับการใช้อัตราภาษีตามความตกลงถิ่นกำเนิดสินค้า |
เอกสารเกี่ยวกับการจำแนกประเภทสินค้า | รายละเอียดผลยืนยันการพิจารณาล่วงหน้าเรื่องการจำแนกประเภทสินค้า เอกสารอธิบายสินค้าที่ดำเนินการ และเอกสารประกอบการจำแนกประเภทสินค้า เป็นต้น |
See More
การสิ้นสุดการตรวจสอบและกระบวนการคัดค้าน
ภายหลังสิ้นสุดการตรวจสอบทางศุลกากร จะมีการประชุมประเมินผล รับฟังความเห็นของผู้เสียภาษี แจ้งผล และเรียกเก็บภาษีอากรที่ขาดหรือดำเนินการกับผู้กระทำความผิดทางศุลกากร
ในขั้นตอนนี้ ผู้เสียภาษีสามารถ ใช้กระบวนการคัดค้านตามลำดับ เช่น การตรวจสอบความถูกต้องก่อนการประเมินภาษี การยื่นคัดค้าน การยื่นคำร้องขอทบทวน และการยื่นคำร้องขอวินิจฉัยได้
หากยังคัดค้านภายหลังการยื่นคำร้องขอวินิจฉัย สามารถยื่นคดีปกครองต่อศาลปกครองภายใน 90 วัน
เพื่อดำเนินกระบวนการคัดค้าน จำเป็นต้องจัดเตรียมเอกสารรับมือเกี่ยวกับการละเมิดสิทธิ ตลอดจนการประเมินและเรียกเก็บภาษีที่ไม่เป็นธรรม
คำสั่งให้ชำระตามหนังสือแจ้ง
คำสั่งให้ชำระตามหนังสือแจ้งของสำนักงานศุลกากรเป็นการกระทำทางปกครองสำหรับกรณีฝ่าฝืนรัฐบัญญัติศุลกากรของสาธารณรัฐเกาหลีซึ่งเห็นว่าค่อนข้าง เล็กน้อย โดยแจ้งให้ผู้เกี่ยวข้องชำระเงินจำนวนเทียบเท่าโทษปรับ มอบทรัพย์สินที่จะถูกริบ หรือชำระเงินจำนวนเทียบเท่าเงินเรียกเก็บแทนการริบ
กรณีนี้ไม่ถือเป็นประวัติอาชญากรรม (ประวัติการต้องโทษ)
เมื่อชำระเงินหรือปฏิบัติตามคำสั่งดังกล่าวแล้ว จะมีผลเช่นเดียวกับคำพิพากษาถึงที่สุดของศาล แต่หากไม่ปฏิบัติตาม จะเข้าสู่กระบวนการคดีอาญา เช่น การกล่าวโทษต่อสำนักงานอัยการของสาธารณรัฐเกาหลี
4. การตรวจสอบทางศุลกากร | การคุ้มครองสิทธิของผู้เสียภาษีและมาตรการบังคับ
สิทธิของผู้เสียภาษีในการตรวจสอบทางศุลกากรได้รับการรับรองตามกฎหมาย
ก่อนเริ่มการตรวจสอบ สำนักงานศุลกากรต้องอธิบายและมอบกฎบัตรสิทธิของผู้เสียภาษี และผู้เสียภาษีมีสิทธิขอจำกัดการขยายขอบเขตการตรวจสอบ ขอระงับการตรวจสอบ และให้ผู้แทนเข้าร่วม เป็นต้น
นอกจากนี้ หากจำเป็นต้องขยายช่วงเวลา ขอบเขต หรือรายการสินค้าที่ตรวจสอบ ต้องได้รับอนุมัติล่วงหน้าจากเจ้าหน้าที่คุ้มครองผู้เสียภาษีไม่ช้ากว่า 3 วันก่อนสิ้นสุดระยะเวลาการตรวจสอบ
เรื่องที่สามารถยื่นคำขอคุ้มครองสิทธิได้
ในเรื่องที่ยังไม่เสร็จสิ้นการดำเนินการโดยผู้อำนวยการสำนักงานศุลกากร หากระหว่างการบังคับใช้หรือเตรียมบังคับใช้งานบริหารศุลกากร เจ้าหน้าที่ศุลกากรใช้อำนาจดุลพินิจโดยมิชอบหรือละเมิดสิทธิโดยไม่เป็นธรรมผู้เสียภาษีสามารถยื่นคำขอคุ้มครองสิทธิต่อเจ้าหน้าที่คุ้มครองผู้เสียภาษีได้
- การอนุมัติขยายขอบเขตการตรวจสอบทางศุลกากร
- การขยายระยะเวลาการตรวจสอบทางศุลกากรและคำขอระงับการตรวจสอบชั่วคราว
- การขยายระยะเวลาเก็บรักษาสมุดบัญชีและเอกสารอื่นไว้ชั่วคราว
- การพิจารณาว่าจะออกคำวินิจฉัยไม่ออกใบกำกับภาษีนำเข้าฉบับแก้ไขหรือไม่ เป็นต้น
อย่างไรก็ดี คำขอคุ้มครองเกี่ยวกับการสอบสวนความผิด การตรวจสอบธุรกรรมเงินตราต่างประเทศ หรือการตรวจตราด้านเงินตราต่างประเทศ ไม่อยู่ในหน้าที่ของเจ้าหน้าที่คุ้มครองผู้เสียภาษี
ความเป็นไปได้ที่จะใช้มาตรการบังคับ
การตรวจสอบทางศุลกากรเป็นการตรวจสอบในลักษณะกึ่งตุลาการที่อาจไม่สิ้นสุดเพียงขั้นตอนทางปกครองและอาจมีมาตรการบังคับ
หากปฏิเสธการยื่นเอกสารโดยไม่มีเหตุอันสมควร อาจถูกกำหนดค่าปรับทางปกครองและยึดทรัพย์ และหากเห็นได้ชัดว่าฝ่าฝืนรัฐบัญญัติศุลกากรของสาธารณรัฐเกาหลีหรือกฎหมายอื่น หรือให้ถ้อยคำอันเป็นเท็จต่อคำถามของเจ้าหน้าที่ศุลกากร อาจเปลี่ยนเป็นการสอบสวนเบื้องต้นเกี่ยวกับความผิดและอาจมีการกล่าวโทษทางอาญาหรือกำหนดโทษปรับ
นอกจากนี้ เมื่อจำเป็น อาจใช้มาตรการบังคับ เช่น เรียกข้อมูลบัญชีการเงิน สั่งห้ามนำสินค้าออกจากคลังสินค้าทัณฑ์บน และเรียกข้อมูลจากบุคคลที่สามเพื่อตรวจสอบธุรกรรมเงินตราต่างประเทศ
ผู้ประกอบการจึงต้องระมัดระวังและเตรียมการป้องกันในประเด็นเหล่านี้
[ตัวอย่างการกระทำที่ฝ่าฝืนกฎหมาย]
5. การตรวจสอบทางศุลกากร | แนวทางปฏิบัติสำหรับผู้ประกอบการที่ถูกตรวจสอบ
ก่อนเริ่มการตรวจสอบทางศุลกากร ฝ่ายผู้เสียภาษีควรจัดตั้งทีมรับมือภายในเพื่อรองรับการตรวจสอบ
ควรกำหนดแนวทางรับมือร่วมกับทนายความด้านศุลกากรหรือผู้เชี่ยวชาญด้านพิธีการศุลกากรที่ได้รับใบอนุญาตของสาธารณรัฐเกาหลี
ในวันเริ่มตรวจสอบ คณะผู้ตรวจจะเข้าตรวจสถานประกอบการของผู้เสียภาษีหรือรับเอกสาร แล้วดำเนินการตรวจสถานที่หรือวิเคราะห์ตามขอบเขตการตรวจสอบ ดังนั้น หากมีเหตุอันสมควร ผู้เสียภาษีสามารถขอระงับหรือเลื่อนการตรวจสอบได้
อาจขอขยายกำหนดเวลายื่นเอกสารได้ในบางกรณี อย่างไรก็ดี การชะลอหรือปฏิเสธยื่นเอกสารโดยไม่มีเหตุอันสมควรอาจทำให้ได้รับผลเสีย เช่น ค่าปรับทางปกครองหรือการขยายระยะเวลาการตรวจสอบ จึงแนะนำให้รับมือภายใต้คำปรึกษาของผู้เชี่ยวชาญ
สำหรับการตรวจสอบทางศุลกากร การบริหารความเสี่ยงเพื่อเตรียมการล่วงหน้าสำคัญยิ่งกว่าการรับมือเมื่อเจ้าหน้าที่ศุลกากรเข้าตรวจ
คณะทำงาน (TF) ซึ่งประกอบด้วยทนายความด้านศุลกากรและผู้เชี่ยวชาญด้านศุลกากรของสำนักงานกฎหมายแห่งนี้ สามารถวางกลยุทธ์ดังต่อไปนี้เพื่อรับมือ
• ตรวจทบทวนเอกสารการสำแดงสินค้านำเข้า หนังสือรับรองถิ่นกำเนิดสินค้าตาม FTA และประวัติการลดหรือยกเว้นอากรย้อนหลัง 5 ปี
• ให้ความช่วยเหลือในการจัดตั้งคณะทำงานภายใน (TF) จากฝ่ายบัญชี พิธีการศุลกากร ถิ่นกำเนิดสินค้า เป็นต้น
• ให้ทนายความด้านศุลกากรและผู้เชี่ยวชาญด้านศุลกากรเข้าร่วมระหว่างการตรวจสอบทางศุลกากร
• พิจารณาคำสั่งให้ชำระตามหนังสือแจ้งที่อาจทำให้การตรวจสอบทางศุลกากรสิ้นสุดลงก่อนกำหนด
• ดำเนินกระบวนการคัดค้านการเรียกเก็บอากรศุลกากรเพิ่มเติมโดยสำนักงานศุลกากร
• หากมีการส่งเรื่องไปยังสำนักงานอัยการของสาธารณรัฐเกาหลี ให้ทนายความที่รับมือการตรวจสอบดำเนินคดีต่อเนื่อง
See More


ชมเนื้อหาวิดีโอที่เกี่ยวข้อง
สำหรับกรณีศึกษาคดีนี้

[ไฮไลต์] เว็บบินาร์แนวทางรับมือเพื่อเตรียมพร้อมการตรวจสอบเงินตราต่างประเทศประจำงวดของกรมศุลกากร















