


ขอบเขตการให้บริการ
การคืนอากรศุลกากร
การคืนอากรศุลกากรเป็นกลไกสำคัญในการเพิ่มความสามารถในการแข่งขันด้านราคา โดยช่วยลดภาระต้นทุนของผู้ประกอบการส่งออกและเพิ่มอัตราหมุนเวียนของเงินทุน การคำนวณปริมาณวัตถุดิบที่ใช้ในการผลิตสินค้าส่งออกเป็นส่วนสำคัญของการคืนอากรศุลกากร
1. การคืนอากรศุลกากร | กลไกสำคัญในการเพิ่มความสามารถในการแข่งขันด้านราคา

การคืนอากรศุลกากรเป็นกลไกสำคัญที่ช่วยเพิ่มความสามารถในการแข่งขันด้านราคา โดยลดภาระต้นทุนของผู้ประกอบการส่งออกและเพิ่มอัตราหมุนเวียนของเงินทุน
สำหรับผู้ผลิตที่ใช้วัตถุดิบนำเข้าเพื่อการส่งออกและการหารายได้เป็นเงินตราต่างประเทศ ภาระอากรศุลกากรและภาษีอื่นที่ชำระจะสะท้อนโดยตรงในต้นทุนการส่งออก การได้รับคืนเงินดังกล่าวจึงมีผลต่อความสามารถในการทำกำไรและการแข่งขันของกิจการอย่างเป็นรูปธรรม
ในสถานการณ์ที่ต้นทุนการผลิตเพิ่มสูงขึ้นจากความไม่มั่นคงของห่วงโซ่อุปทานโลกและความผันผวนของอัตราแลกเปลี่ยน การคืนอากรศุลกากรได้รับความสนใจในฐานะวิธีเสริมสภาพคล่องทางการเงิน
นอกจากนี้ ในมุมมองของภาครัฐ การคืนอากรยังช่วยส่งเสริมการส่งออก อันก่อให้เกิดผลด้านการหารายได้เป็นเงินตราต่างประเทศและการเสริมสร้างความสามารถในการแข่งขันของประเทศ
วัตถุดิบที่มีสิทธิขอคืนอากร
วัตถุดิบที่สามารถขอคืนอากรศุลกากรและภาษีอื่นได้ (วัตถุดิบเพื่อการส่งออก) มีดังต่อไปนี้
ทั้งนี้ ต้องสามารถคำนวณปริมาณวัตถุดิบที่ใช้ได้อย่างเป็นภววิสัย
นอกจากนี้ หากวัตถุดิบที่ผลิตในประเทศและวัตถุดิบนำเข้าเป็นชนิดเดียวกันและสามารถใช้ทดแทนกันได้ ให้ถือว่ามีการใช้วัตถุดิบเพื่อการส่งออก
1. กรณีผลิตสินค้าส่งออก
-วัตถุที่เชื่อมรวมกับสินค้าส่งออกดังกล่าวทางกายภาพหรือทางเคมี
-วัตถุที่นำเข้าสู่กระบวนการผลิตสินค้าส่งออกดังกล่าวและถูกใช้ไป (ไม่รวมวัสดุสิ้นเปลืองที่ใช้ทางอ้อมในการผลิตสินค้าส่งออก0
-วัสดุบรรจุภัณฑ์สำหรับสินค้าส่งออกดังกล่าว
2. กรณีส่งออกในสภาพเดิมที่นำเข้า
-สินค้าส่งออกดังกล่าว
สินค้าที่ถูกจำกัดการคืนอากรศุลกากร
วัตถุดิบทุกประเภทมิได้มีสิทธิได้รับคืนอากรศุลกากรเสมอไป
หากมีความเสี่ยงที่จะสร้างความเสียหายต่ออุตสาหกรรมภายในประเทศหรือทำให้การเติบโตและพัฒนาอุตสาหกรรมภายในประเทศล่าช้าลงอย่างมีนัยสำคัญ การคืนอากรจะถูกจำกัดตามอัตราที่กำหนดภายใต้รัฐบัญญัติศุลกากรของสาธารณรัฐเกาหลี
- สินค้าที่อยู่ภายใต้อากรตอบโต้การทุ่มตลาด
- สินค้าที่อยู่ภายใต้อากรตอบโต้การอุดหนุนหรือเงินส่งเสริม
- สินค้าที่อยู่ภายใต้อากรตอบโต้ซึ่งอาจกระทบต่อผลประโยชน์ทางการค้า
2. การคืนอากรศุลกากร | ความหมายและการจำแนกประเภท
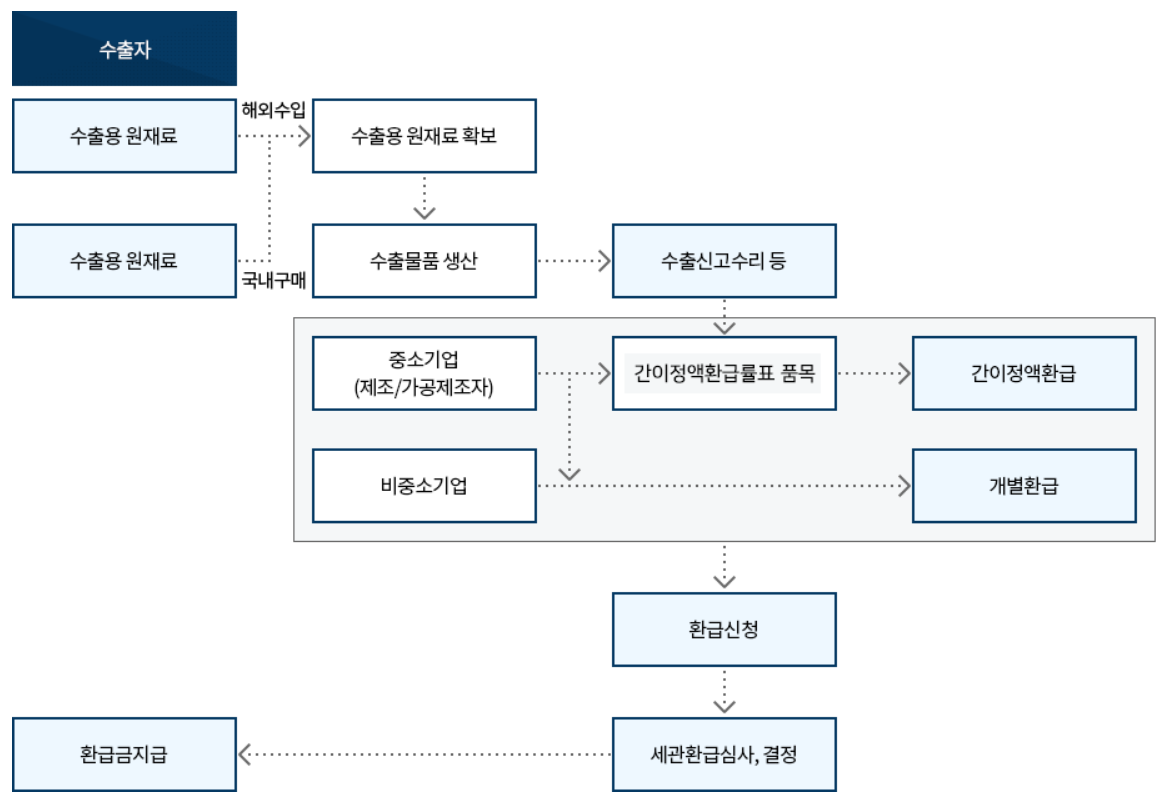
การคืนอากรศุลกากรเป็นระบบคืนอากรศุลกากรที่ชำระแล้วสำหรับวัตถุดิบนำเข้าซึ่งใช้โดยตรงเพื่อการส่งออกในภายหลัง โดยกำหนดไว้ในรัฐบัญญัติศุลกากรของสาธารณรัฐเกาหลีและรัฐบัญญัติพิเศษของสาธารณรัฐเกาหลีว่าด้วยการคืนอากรศุลกากรและภาษีอื่นสำหรับวัตถุดิบเพื่อการส่งออก (ต่อไปนี้เรียกว่า “รัฐบัญญัติพิเศษว่าด้วยการคืนอากรศุลกากร”)
การคืนอากรศุลกากรต้องยื่นคำขอภายใน 5 ปีนับจากวันที่สินค้าถูกนำไปใช้เพื่อการส่งออกหรือกรณีอื่น และจะคืนอากรศุลกากรและภาษีอื่นสำหรับวัตถุดิบเพื่อการส่งออกของสินค้านั้น ซึ่งนำเข้าภายในระยะเวลาไม่เกิน 2 ปี (ระยะเวลาดำเนินการส่งออก) โดยนับย้อนหลังจากวันสุดท้ายของวันที่สินค้าถูกนำไปใช้เพื่อการส่งออกหรือกรณีอื่น ทั้งนี้ รวมถึงอากรศุลกากร ภาษีเพิ่มสำหรับการนำเข้าชั่วคราว และภาษีการบริโภคเฉพาะ เป็นต้น
ประเภทของการคืนอากรศุลกากรแบ่งได้เป็นประเภทหลักดังต่อไปนี้
- การคืนอากรรายกรณี: คำนวณและคืนอากรโดยอ้างอิงประวัติการนำเข้าและส่งออกจริง รวมถึงรายละเอียดการใช้วัตถุดิบ
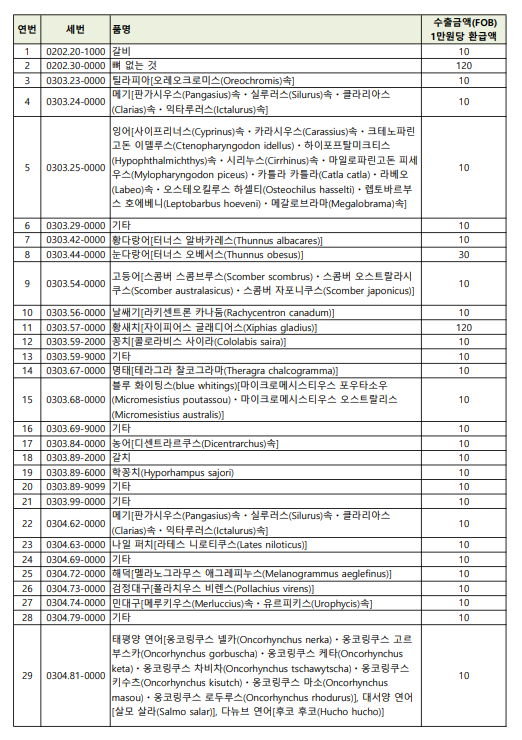
- การคืนอากรแบบอัตราคงที่อย่างง่าย: คำนวณโดยนำมูลค่าการส่งออกคูณด้วยอัตราคืนอากรที่กำหนด (ใช้กับวิสาหกิจขนาดกลางและขนาดย่อมเป็นหลัก)
วิธีการคืนอากรรายกรณีและการคืนอากรแบบอัตราคงที่อย่างง่าย
การคืนอากรรายกรณีดำเนินการโดยคำนวณภาษีที่ชำระเมื่อนำเข้าวัตถุดิบซึ่งใช้ในการผลิตสินค้าส่งออก แล้วจึงจ่ายเงินคืน
กรณีส่งออกสินค้าที่อยู่ภายใต้การคืนอากรแบบอัตราคงที่อย่างง่าย จะจ่ายเงินคืนตามจำนวนที่กำหนดต่อมูลค่าการส่งออกทุก 1 หมื่นวอนเกาหลีใต้
3. การคืนอากรศุลกากร | ขั้นตอนการคืนอากรและวิธีการตรวจสอบ
| นำเข้าวัตถุดิบ (วัตถุดิบที่มีสิทธิขอคืนอากร) → ผลิตและแปรรูป → ผลิตภัณฑ์และการส่งออก (การส่งออกที่มีสิทธิขอคืนอากร) → ยื่นคำขอคืนอากรศุลกากร |
ลำดับขั้นพื้นฐานของการคืนอากรศุลกากรมีดังต่อไปนี้ (ตามหลักเกณฑ์การคืนอากรรายกรณี)
การนำเข้าวัตถุดิบ | -ภาษีที่ชำระสำหรับวัตถุดิบที่นำเข้าจากต่างประเทศ -กรณีซื้อภายในประเทศ ให้พิสูจน์ภาษีที่ชำระด้วยหนังสือรับรองการชำระภาษีสำหรับวัตถุดิบขั้นต้น หนังสือรับรองการแบ่งภาษีนำเข้า หนังสือรับรองภาษีเฉลี่ย เป็นต้น |
การผลิตสินค้าส่งออก | -วัตถุดิบนำเข้าเชื่อมรวมกับสินค้าส่งออกทางกายภาพหรือทางเคมี -วัตถุดิบที่นำเข้าสู่กระบวนการผลิตสินค้าส่งออกและถูกใช้ไป รวมถึงวัสดุบรรจุภัณฑ์สำหรับสินค้าส่งออก ถือเป็นวัตถุดิบที่มีสิทธิขอคืนอากรด้วย |
การคำนวณปริมาณวัตถุดิบที่ใช้ | -คำนวณปริมาณที่ใช้ในการผลิตสินค้าส่งออกตามปริมาณที่กิจการกำหนดเองหรือปริมาณมาตรฐาน เป็นต้น |
การยื่นคำขอคืนอากร | -ยื่นคำขอคืนอากรภายใน 5 ปีนับแต่วันที่นำสินค้าไปใช้เพื่อการส่งออกหรือวัตถุประสงค์อื่นที่กำหนด |
การจ่ายเงินคืน | -ตรวจสอบความเหมาะสมของข้อมูลที่ยื่นและกำหนดจำนวนเงินคืน |
การตรวจสอบภายหลัง | -โอนเงินเข้าบัญชีที่ระบุในคำขอ -อาจตรวจสอบความถูกต้องภายหลังการจ่ายเงินคืน |
วิธีคำนวณปริมาณวัตถุดิบที่ใช้และระบบตรวจสอบล่วงหน้า
หากมิได้ใช้วิธีคำนวณปริมาณวัตถุดิบที่ใช้รวมสำหรับรายการนั้น การคำนวณปริมาณวัตถุดิบที่ใช้จะดำเนินการดังต่อไปนี้
ปริมาณวัตถุดิบที่ใช้ = ปริมาณสินค้าส่งออก × ปริมาณสุทธิต่อหน่วย (ปริมาณที่ต้องใช้ตามการออกแบบต่อหน่วย ปริมาณที่ต้องใช้ต่อหน่วยในแต่ละช่วงเวลาที่กำหนด ปริมาณที่ต้องใช้ต่อหน่วยใน 1 รอบปีบัญชี เป็นต้น)
ก่อนยื่นคำขอคืนอากร กิจการสามารถขอให้หัวหน้าสำนักงานศุลกากรตรวจสอบล่วงหน้าได้ว่าการคำนวณปริมาณวัตถุดิบที่ใช้นั้นเหมาะสมหรือไม่ เป็นต้น
กระบวนการนี้ช่วยแก้ไขข้อขัดข้องในการคำนวณปริมาณวัตถุดิบที่ใช้ซึ่งมีความซับซ้อน เช่น การพิจารณาว่าวัตถุดิบมีสิทธิได้รับคืนอากรหรือไม่และการคำนวณผลพลอยได้ อีกทั้งยังช่วยป้องกันการเรียกเก็บเงินภายหลังหรือการคืนอากรต่ำกว่าจำนวนที่ควรได้รับอันเนื่องมาจากการคำนวณปริมาณวัตถุดิบที่ใช้ไม่ถูกต้อง
ผลการตรวจสอบล่วงหน้าปริมาณวัตถุดิบที่ใช้มีอายุ 1 ปีนับจากวันที่ได้รับแจ้ง
นอกจากนี้ หากรายละเอียดคำขอเดิมและข้อเท็จจริงไม่มีการเปลี่ยนแปลง สามารถยื่นคำขอต่ออายุได้อย่างช้าที่สุด 2 เดือนก่อนวันสิ้นอายุ
สามารถขอให้ตรวจสอบล่วงหน้าปริมาณวัตถุดิบที่ใช้ พร้อมคำอธิบายเกี่ยวกับสินค้าที่ขอ วัตถุดิบที่ขอ กระบวนการผลิต และรายละเอียดอื่น โดยในกรณีดังกล่าวต้องยื่นเอกสารต่อไปนี้
วิธีคำนวณเงินคืนอากรศุลกากร
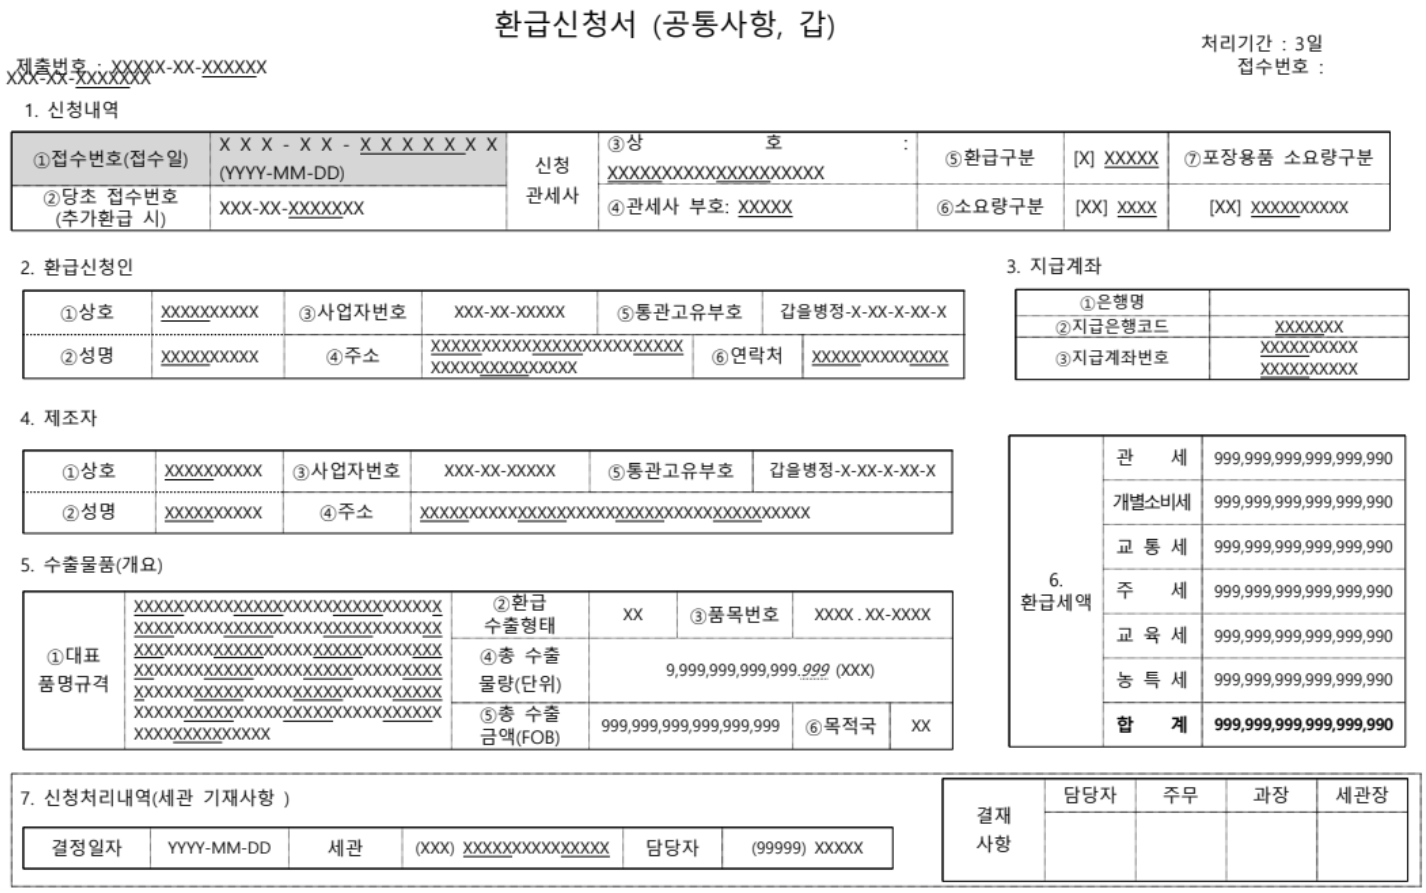
ผู้ยื่นคำขอคืนอากรต้องจัดทำเอกสารคำนวณปริมาณวัตถุดิบที่ใช้สำหรับสินค้าส่งออก และเงินคืนจะคำนวณตามแบบคำนวณปริมาณดังกล่าว
หากวัตถุดิบเพื่อการส่งออกถูกนำไปผลิตสินค้า 2 ชนิดขึ้นไป จะคืนอากรศุลกากรและภาษีอื่นโดยอ้างอิงราคาของสินค้าที่ผลิตได้
นอกจากนี้ หากมีความเสี่ยงที่จะคืนอากรมากหรือน้อยเกินไปเนื่องจากการเปลี่ยนแปลงอัตราอากรหรือราคานำเข้า หรือการใช้อัตราอากรตั้งแต่ 2 อัตราขึ้นไป อาจมีการปรับโดยกำหนดระยะเวลาที่มีผลให้สั้นลงหรือกำหนดปริมาณสินค้าที่จะได้รับคืนอากร
การจ่ายเงินคืนและโทษสำหรับความผิดเกี่ยวกับศุลกากร
เมื่อคำนวณจำนวนเงินคืนอากรศุลกากรและเงินอื่นเสร็จแล้ว หัวหน้าด่านศุลกากรจะคืนอากรศุลกากรและภาษีอื่นสำหรับวัตถุดิบเพื่อการส่งออกของสินค้าที่นำเข้าภายในระยะเวลา 2 ปีย้อนหลัง
เงินคืนจะจ่ายโดยโอนเข้าบัญชีที่ผู้ยื่นคำขอคืนอากรระบุ
หากผู้เสียภาษีมีคุณสมบัติครบถ้วนสำหรับการคืนอากรแต่ถูกปฏิเสธ ผู้เสียภาษีสามารถขอให้มีหนังสือแจ้งหรือโต้แย้งคำสั่งดังกล่าวโดยยื่นคำคัดค้าน เป็นต้น
- การยื่นคำคัดค้าน: ยื่นต่อศุลกากร (ภายใน 90 วัน)
- การยื่นคำขอให้ทบทวนหรือการตรวจสอบโดยคณะกรรมการตรวจเงินแผ่นดิน: กรมสรรพากรแห่งสาธารณรัฐเกาหลีหรือคณะกรรมการตรวจเงินแผ่นดินแห่งสาธารณรัฐเกาหลี (ภายใน 90 วัน)
- คดีปกครอง: ยื่นต่อศาลปกครองของสาธารณรัฐเกาหลี (ภายใน 90 วัน)
อย่างไรก็ตาม หากมีการคืนอากรเกินจำนวนเนื่องจากการคำนวณปริมาณวัตถุดิบที่ใช้เป็นเท็จ การขอคืนอากรซ้ำซ้อน หรือการปลอมแปลงหนังสือรับรองการชำระภาษีสำหรับวัตถุดิบ เป็นต้น จะมีการเรียกเก็บแยกต่างหากพร้อมภาษีเพิ่ม
นอกจากนี้ หากถูกดำเนินการในฐานะผู้กระทำความผิดเกี่ยวกับศุลกากร อาจมีความเป็นไปได้สูงที่จะได้รับโทษดังต่อไปนี้ตามการสอบสวนและคำสั่งของเจ้าหน้าที่ศุลกากร
ขอคืนอากรศุลกากรด้วยข้อความเท็จหรือวิธีการอันมิชอบ | โทษจำคุกพร้อมการใช้แรงงานตามกฎหมายของสาธารณรัฐเกาหลีไม่เกิน 3 ปี หรือโทษปรับทางอาญาไม่เกิน 5 เท่าของภาษีที่ได้รับคืน และลงโทษการพยายามกระทำความผิด |
จัดทำแบบคำนวณปริมาณวัตถุดิบที่ใช้เป็นเท็จ หรือออกหนังสือรับรองการชำระภาษีสำหรับวัตถุดิบขั้นต้นโดยมิชอบ เป็นต้น | โทษจำคุกพร้อมการใช้แรงงานตามกฎหมายของสาธารณรัฐเกาหลีไม่เกิน 3 ปี หรือโทษปรับทางอาญาไม่เกิน 2 สิบล้านวอนเกาหลีใต้ |
เก็บรักษาเอกสารการคืนอากรศุลกากรไม่ครบถ้วน (ระยะเวลาเก็บรักษา 5 ปี) | โทษปรับทางอาญาไม่เกิน 2 สิบล้านวอนเกาหลีใต้ |
ไม่ยื่นเอกสารการคืนอากรศุลกากร | โทษปรับทางอาญาไม่เกิน 1 สิบล้านวอนเกาหลีใต้ |
4. การคืนอากรศุลกากร | ข้อควรระวังสำหรับกิจการที่ยื่นคำขอคืนอากร
การขอคืนอากรศุลกากรจำเป็นต้องตรวจสอบใบขนสินค้าขาเข้า ใบขนสินค้าขาออก บันทึกการซื้อวัตถุดิบ รายละเอียดการส่งมอบผลิตภัณฑ์ หนังสือรับรองการชำระภาษี รายละเอียดการเบิกวัตถุดิบออกจากคลัง และแผนผังกระบวนการผลิต เป็นต้น
ในขั้นตอนนี้ หัวหน้าด่านศุลกากรจะตรวจสอบโดยรวมถึงความเหมาะสมของจำนวนเงินคืน ความถูกต้องของการยื่นขอคืนอากรแบบอัตราคงที่อย่างง่าย และความน่าเชื่อถือของประวัติการขอคืนอากรของกิจการ เป็นต้น
การคืนอากรศุลกากรเป็นสิทธิโดยชอบที่กฎหมายรับรอง และในขณะเดียวกัน หากใช้ระบบอย่างไม่ถูกต้องโดยเจตนาหรือประมาทเลินเล่อ ก็อาจก่อให้เกิดความเสี่ยงทางกฎหมายที่ร้ายแรงได้
กิจการจึงควรตรวจสอบปริมาณวัตถุดิบที่ใช้เป็นประจำ ใช้ระบบตรวจสอบล่วงหน้าและระบบอื่นที่เกี่ยวข้อง ตลอดจนจัดเตรียมบันทึกอิเล็กทรอนิกส์ที่โปร่งใสสำหรับการขอคืนอากร
สำนักงานกฎหมายแห่งนี้ให้คำปรึกษาด้านการคืนอากรศุลกากรผ่านคณะทำงานซึ่งประกอบด้วยทนายความด้านศุลกากรและผู้เชี่ยวชาญด้านศุลกากร
| ▶ ให้คำปรึกษาในการจัดทำระบบเชื่อมโยงประวัติการนำเข้า–การผลิต–การส่งออกโดยอัตโนมัติ |
| ▶ ตรวจสอบภายในเป็นประจำและให้คำปรึกษาโดยผู้เชี่ยวชาญเพื่อป้องกันข้อผิดพลาดล่วงหน้าและบริหารความเสี่ยง |
| ▶ เลือกวิธีที่เหมาะสม เช่น ปริมาณวัตถุดิบที่กิจการกำหนดเองหรือปริมาณมาตรฐาน |
▶ สนับสนุนการปรับขั้นตอนให้ง่ายขึ้นในกรณีที่สามารถใช้การคืนอากรแบบอัตราคงที่อย่างง่ายได้ |
ข้อมูลที่เกี่ยวข้อง
ดูข้อมูลกฎหมายที่เกี่ยวข้องกับคดีนี้
การรับมือการสอบสวนขององค์การระหว่างประเทศ, กฎระเบียบระดับโลกและกลยุทธ์การรับมือขององค์กรธุรกิจ
สรุปองค์ประกอบความผิดและระดับโทษของการฉ้อโกงเกี่ยวกับธุรกรรมเงินตราต่างประเทศ
สาเหตุของการค้างชำระอากรศุลกากรและกลยุทธ์รับมือมาตรการบังคับจัดเก็บอากรศุลกากรค้างชำระตามกฎหมายของสาธารณรัฐเกาหลี
จุดแข็งหลักของ Daeryun


กลยุทธ์การดำเนินคดีด้วยเทคโนโลยี AI และ IT เฉพาะของ Daeryun

บุคลากรหลัก มากกว่า 240 คน

ประสบการณ์ดำเนินคดีมากกว่า 1,200 เรื่อง ต่อเดือน
* 2025년 월평균 기준
เป็นไปตามข้อบังคับการโฆษณาของสภาทนายความเกาหลี มาตรา 4 (1)
เพิ่มเติม

จองคำปรึกษา
ทางกฎหมายกับทนายความ
คำปรึกษาทั้งหมดจะได้รับการตรวจสอบโดยทนายความผู้เชี่ยวชาญก่อน
จึงดำเนินการแบบนัดหมายล่วงหน้าเท่านั้น
ปรึกษาทางโทรศัพท์
1800-7905
รับเรื่องตลอด 24 ชั่วโมง 365 วัน


ปรึกษาออนไลน์
เราให้บริการทางกฎหมาย
ที่ออกแบบเฉพาะสำหรับลูกค้า

ปรึกษาผ่านแชท
ช่องทาง KakaoTalk
ทนายความ Daeryun Law LLC
บุคลากรที่เกี่ยวข้อง
ดูเพิ่มเติม


ขอบเขตบริการที่เกี่ยวข้อง
ดูเพิ่มเติมปรึกษาในภาษาอื่น


คอลัมน์ยอดนิยม
ดูเพิ่มเติมประเภท ผู้ถูกตรวจสอบ ขั้นตอนและระยะเวลาของการตรวจสอบภาษี รวมถึงการรับมือมีอะไรบ้าง?

ทำความเข้าใจการให้ผู้อื่นใช้ชื่อในการประกอบธุรกิจและระดับโทษกรณีให้ยืมชื่อภายในครอบครัว
การออกและรับใบกำกับภาษีอันเป็นเท็จ บทลงโทษและแนวทางรับมือ
ประเภทและระดับโทษของการกระทำที่เข้าข่ายหลีกเลี่ยงภาษี และแนวทางรับมือ
การตรวจสอบแหล่งที่มาของเงินทุนในธุรกรรมอสังหาริมทรัพย์คืออะไร และใครบ้างที่อยู่ในขอบเขตการตรวจสอบ?
จดหมายข่าวที่เกี่ยวข้อง
ดูเพิ่มเติมการวิเคราะห์คดี / ข่าวสารที่เกี่ยวข้อง
ดูเพิ่มเติมคุณมีคำถามเพิ่มเติมหรือไม่?






