


การวิเคราะห์คดี / ข่าวสารกฎหมาย
สัญญาโอนและรับโอนทรัพย์สิน | การรับชำระราคาล่าช้าและยกเว้นดอกเบี้ยอาจเป็นการสนับสนุนโดยมิชอบ คำพิพากษาศาลฎีกาที่รับฟังว่ามีเจตนาสนับสนุนบริษัทในเครือ
ศาลฎีกาแห่งสาธารณรัฐเกาหลีมีคำวินิจฉัยว่า หากมีการส่งมอบทรัพย์สินก่อนตามสัญญาโอนและรับโอนทรัพย์สิน แต่แบ่งรับชำระราคาเป็นเวลานานโดยไม่เรียกเก็บดอกเบี้ยผิดนัด การกระทำดังกล่าวอาจได้รับการประเมินว่าเป็นการให้การสนับสนุนโดยมิชอบตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรม มิใช่เพียงธุรกรรมภายในระหว่างบริษัทในเครือ
ในคดีนี้ ศาลฎีกาแห่งสาธารณรัฐเกาหลีเห็นว่ามีเจตนาชัดเจนที่จะช่วยเหลือบริษัทในเครือซึ่งประสบภาวะขาดสภาพคล่อง จึงยืนตามคำวินิจฉัยของศาลชั้นก่อนที่ว่า การเรียกเก็บราคาโอนทรัพย์สินล่าช้าและการไม่รับดอกเบี้ยผิดนัดอาจส่งผลกระทบต่อการค้าที่เป็นธรรมในตลาด (คำพิพากษาศาลฎีกาแห่งสาธารณรัฐเกาหลี ลงวันที่ 2026. 1. 29. คดีหมายเลข 2024두55259)
1. สัญญาโอนและรับโอนทรัพย์สิน | ภาพรวมของคดี
คดีนี้ซึ่งมีประเด็นเกี่ยวกับสัญญาโอนและรับโอนทรัพย์สิน เป็นกรณีที่มีประเด็นสำคัญว่า ในบรรดาธุรกรรมหลายรายการระหว่างบริษัทในเครือที่สังกัดกลุ่มธุรกิจขนาดใหญ่ เงื่อนไขธุรกรรมได้รับการออกแบบในลักษณะที่เอื้อประโยชน์แก่บริษัทในเครือแห่งใดแห่งหนึ่งหรือไม่
บริษัทที่เกี่ยวข้องประกอบกิจการจัดจำหน่ายและกิจการผลิตและจำหน่ายเสื้อผ้ากับสินค้าเบ็ดเตล็ดตามลำดับ โดยคณะกรรมการการค้าที่เป็นธรรมแห่งสาธารณรัฐเกาหลีเห็นว่า ธุรกรรมระหว่างบริษัทเหล่านี้มิใช่เพียงธุรกรรมภายใน แต่เข้าข่ายการให้การสนับสนุนโดยมิชอบแก่บุคคลที่มีความสัมพันธ์พิเศษและบริษัทในเครือ
การกระทำที่คณะกรรมการการค้าที่เป็นธรรมแห่งสาธารณรัฐเกาหลีเห็นว่าเป็นปัญหาแบ่งออกเป็นสามประการ
② การเลื่อนชำระราคาโอนเป็นเวลานานและไม่เรียกเก็บดอกเบี้ยผิดนัดตามสัญญาโอนและรับโอนทรัพย์สินที่เกี่ยวข้องกับแบรนด์เสื้อผ้า
③ การที่บริษัทแห่งหนึ่งรับภาระจ่ายค่าตอบแทนทั้งหมดให้แก่บุคคลซึ่งดำรงตำแหน่งกรรมการผู้แทนของบริษัททั้งสองแห่ง ถือเป็นการสนับสนุนด้านบุคลากรหรือไม่
คำวินิจฉัยของศาลชั้นก่อน
ศาลชั้นก่อนเห็นว่า ในส่วนของสัญญาโอนและรับโอนทรัพย์สินในคดีนี้ มีการชำระราคาตลอดระยะเวลาประมาณ 3 ปีภายหลังวันอ้างอิงการโอนทรัพย์สิน อีกทั้งไม่มีมาตรการคุ้มครองทางการเงินแยกต่างหากหรือการเรียกเก็บดอกเบี้ยผิดนัด จึงรับฟังได้ว่ามีการให้ประโยชน์ทางเศรษฐกิจเกินสมควรผ่านธุรกรรมที่มีเงื่อนไขเอื้อประโยชน์อย่างมาก
2. สัญญาโอนและรับโอนทรัพย์สิน | คำวินิจฉัยของศาลฎีกาแห่งสาธารณรัฐเกาหลี
เกี่ยวกับสัญญาโอนและรับโอนทรัพย์สิน ศาลฎีกาแห่งสาธารณรัฐเกาหลียืนตามคำวินิจฉัยของศาลชั้นก่อน โดยเห็นว่าธุรกรรมดังกล่าวดำเนินการด้วยเงื่อนไขที่เอื้อประโยชน์แก่บริษัทในเครืออย่างมาก และอาจส่งผลกระทบต่อการค้าที่เป็นธรรม
การเลื่อนชำระราคาเป็นเวลานานอาจถือเป็นการให้ประโยชน์ทางเศรษฐกิจมากเกินสมควร
วันอ้างอิงในการโอนทรัพย์สินของคดีนี้คือวันที่ 1 กรกฎาคม 2014 และเริ่มมีการโอนทรัพย์สินจริงในช่วงเวลาดังกล่าว
แม้ว่าราคาโอนที่บริษัทผู้รับโอนต้องชำระจะมีมูลค่าประมาณ 511 หน่วยร้อยล้านวอนเกาหลีใต้ แต่การชำระราคาเพิ่งเสร็จสิ้นในเดือนมิถุนายน 2017 ซึ่งล่วงเลยไปเกือบ 3 ปี
ประเด็นคือ ในกระบวนการทำสัญญา บริษัทผู้โอนไม่ได้กำหนดมาตรการคุ้มครองทางการเงินเพื่อประกันการชำระหนี้ ไม่ได้เร่งรัดการชำระราคาอย่างจริงจัง และไม่ได้รับดอกเบี้ยผิดนัดเลยทั้งที่อยู่ในสถานการณ์ซึ่งอาจเกิดดอกเบี้ยดังกล่าวได้
เมื่อพิจารณาพฤติการณ์เหล่านี้โดยรวม ศาลวินิจฉัยว่า บริษัทผู้รับโอนอาจถือว่าได้รับประโยชน์ทางเศรษฐกิจในลักษณะเสมือนได้รับเงินทุนเทียบเท่าราคาโอนที่ยังไม่ได้ชำระโดยไม่มีดอกเบี้ย
การกระทำดังกล่าวจึงเป็นธุรกรรมที่มีเงื่อนไขเอื้อประโยชน์มากเกินไปเมื่อเทียบกับเงื่อนไขทางการค้าตามปกติ และอาจเป็นการสนับสนุนที่เป็นปัญหาตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรม
โครงสร้างที่ส่งมอบทรัพย์สินก่อนและรับชำระราคาในภายหลังเป็นเรื่องผิดปกติตามแนวปฏิบัติทางการค้าทั่วไป
ประเด็นที่ศาลชั้นที่ 2 และศาลฎีกาแห่งสาธารณรัฐเกาหลีให้ความสำคัญเป็นพิเศษคือ ทรัพย์สินถูกโอนไปแล้ว แต่การชำระราคาโอนกลับถูกเลื่อนออกไปเป็นเวลานาน
คณะผู้พิพากษาเห็นว่า การ “โอนทรัพย์สินก่อนชำระราคาโอนเสร็จสิ้น” เป็นเรื่องผิดปกติอย่างยิ่งเมื่อเทียบกับแนวปฏิบัติทางการค้าโดยทั่วไป
โดยเฉพาะอย่างยิ่ง เมื่อพิจารณาว่ามีการโอนทรัพย์สินที่เกี่ยวข้องกับแบรนด์ซึ่งมีมูลค่ามาก และทรัพย์สินดังกล่าวมีแนวโน้มสร้างรายได้อย่างมั่นคงในอนาคต ศาลจึงเห็นว่าโครงสร้างธุรกรรมนี้ไม่อาจถือเป็นเพียงการชำระราคาล่าช้า
กล่าวคือ แม้เป็นธุรกรรมระหว่างบริษัทในเครือ แต่หากคู่สัญญาเป็นหน่วยเศรษฐกิจที่เป็นอิสระต่อกัน ทว่ากลับไม่มีการจัดให้มีหลักประกัน การควบคุมกำหนดเวลา หรือการเรียกค่าเสียหายจากการชำระล่าช้าซึ่งโดยปกติควรเรียกร้อง ศาลอาจพิจารณาว่าธุรกรรมนั้นมีสาระเป็นโครงสร้างเพื่อให้การสนับสนุน มิใช่เพียงสัญญาตามรูปแบบ
การรับฟังว่ามีเจตนาสนับสนุนบริษัทในเครือที่ประสบภาวะขาดสภาพคล่องย่อมเพิ่มน้ำหนักในการวินิจฉัยว่าเป็นการสนับสนุนโดยมิชอบ
ศาลฎีกาแห่งสาธารณรัฐเกาหลีวินิจฉัยว่า การเรียกเก็บราคาโอนทรัพย์สินล่าช้าและการไม่รับดอกเบี้ยผิดนัด มิใช่เพียงการอำนวยความสะดวกในการทำธุรกรรม แต่เกิดขึ้นโดยมีเจตนาสนับสนุนบริษัทในเครือซึ่งประสบภาวะขาดสภาพคล่องในขณะนั้น
คำวินิจฉัยนี้มีความสำคัญต่อการพิจารณาว่าเป็นการให้การสนับสนุนโดยมิชอบตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรมหรือไม่
แม้ในทางปฏิบัติจะมีธุรกรรมระหว่างบริษัทในเครือเกิดขึ้นบ่อยครั้ง แต่หากธุรกรรมนั้นไม่ได้ดำเนินการตามราคาหรือเงื่อนไขปกติ และได้รับการออกแบบเพื่อลดภาระทางการเงินของบริษัทใดบริษัทหนึ่ง ย่อมมีความเสี่ยงมากขึ้นที่จะกระทบต่อระเบียบการแข่งขันที่เป็นธรรม
ต้องพิจารณาความเสี่ยงที่จะกระทบต่อการค้าที่เป็นธรรมแยกตามการกระทำแต่ละรายการโดยคำนึงถึงสาระที่แท้จริง
ศาลฎีกาแห่งสาธารณรัฐเกาหลียืนยันอีกครั้งว่า โดยหลักแล้วต้องพิจารณาความไม่ชอบของการให้การสนับสนุนโดยมิชอบและการให้ประโยชน์โดยมิชอบแก่บุคคลที่มีความสัมพันธ์พิเศษแยกตามการกระทำแต่ละรายการ
ในคดีนี้ ศาลไม่ได้รวมการกระทำที่เกี่ยวกับสัญญาโอนและรับโอนทรัพย์สินกับการจ่ายค่าตอบแทนกรรมการผู้แทนแทนอีกบริษัทหนึ่งเพื่อประเมินเป็นการกระทำเดียวกัน
ศาลพิจารณาก่อนว่าการกระทำแต่ละรายการเป็นชุดการกระทำที่เกิดขึ้นภายใต้เจตนาหรือวัตถุประสงค์เดียวกันหรือไม่ และเห็นว่าหากมิใช่เช่นนั้น ต้องตรวจสอบความไม่ชอบของแต่ละรายการแยกกัน
ด้วยเหตุนี้ ศาลจึงรับฟังว่าการกระทำเกี่ยวกับสัญญาโอนและรับโอนทรัพย์สินอาจส่งผลกระทบต่อการค้าที่เป็นธรรม แต่สำหรับการจ่ายค่าตอบแทนกรรมการผู้แทนแทนอีกบริษัทหนึ่งนั้น ศาลพิจารณาแยกต่างหากและเห็นว่ายังยากที่จะรับฟังว่ามีผลจำกัดการแข่งขันหรือก่อให้เกิดความกังวลเรื่องการกระจุกตัวของอำนาจทางเศรษฐกิจในระดับดังกล่าว
3. สัญญาโอนและรับโอนทรัพย์สิน | หลักเกณฑ์วินิจฉัยความชอบด้วยกฎหมายของธุรกรรมภายในระหว่างบริษัทในเครือ
แม้จะจัดทำในรูปแบบสัญญาโอนและรับโอนทรัพย์สิน แต่หากในทางปฏิบัติส่งผลให้บริษัทในเครือแห่งหนึ่งใช้เงินทุนโดยไม่มีดอกเบี้ยเป็นเวลานานหรือลดภาระด้านสภาพคล่อง การกระทำดังกล่าวอาจนำไปสู่ประเด็นการให้การสนับสนุนโดยมิชอบตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรม
ความเสี่ยงทางกฎหมายอาจเพิ่มขึ้นเป็นพิเศษเมื่อมีปัจจัยต่อไปนี้ร่วมกัน
- มีการโอนทรัพย์สินก่อน แต่เลื่อนการชำระราคาออกไปเป็นเวลานาน
- ไม่ได้จัดให้มีหลักประกันทั้งที่ทราบว่าคู่สัญญาอาจไม่สามารถชำระหนี้หรือมีสภาพคล่องลดลง
- ไม่มีการทวงถาม มาตรการเรียกเก็บ หรือการเรียกค่าเสียหายจากการชำระล่าช้าเลย แม้พ้นกำหนดชำระแล้ว
- คู่สัญญาอยู่ในกลุ่มธุรกิจเดียวกันและมีความจำเป็นต้องได้รับการสนับสนุนในทางข้อเท็จจริง
- ธุรกรรมมีขนาดและลักษณะที่อาจส่งผลกระทบต่อการแข่งขันในตลาด
สำหรับข้อพิพาทเกี่ยวกับสัญญาโอนและรับโอนทรัพย์สินในอนาคต วิธีการเรียกเก็บราคา เหตุที่ไม่มีดอกเบี้ยผิดนัด และประโยชน์ทางเศรษฐกิจที่คู่สัญญาได้รับจากธุรกรรมดังกล่าว มีแนวโน้มที่จะเป็นประเด็นสำคัญ
ประเด็นในการวินิจฉัยความรับผิด
ประเภท | ประเด็นสำคัญในการพิจารณาทางปฏิบัติ | เอกสารที่บริษัทควรจัดเตรียม |
กรรมการผู้แทนและฝ่ายบริหาร | · มีส่วนร่วมในการออกแบบโครงสร้างธุรกรรมหรือไม่ · รับรู้ถึงความจำเป็นในการสนับสนุนบริษัทในเครือหรือไม่ · อนุมัติเงื่อนไขที่ผิดปกติหรือไม่ | · รายงานการประชุมคณะกรรมการบริษัท · รายงานภายใน · เอกสารอนุมัติ · เอกสารพิจารณาการบริหารเงินทุน |
ผู้รับผิดชอบด้านการเงินและกฎหมาย | · มีแผนเรียกเก็บราคาหรือไม่ · เหตุผลที่ไม่เรียกเก็บดอกเบี้ยผิดนัด · ความสมเหตุสมผลของการไม่จัดให้มีหลักประกัน | · รายงานการตรวจสอบสัญญา · เอกสารบริหารสิทธิเรียกร้อง · เอกสารพิจารณาหลักประกัน · ตารางกำหนดการเรียกเก็บ |
ผู้ปฏิบัติงาน | · มีการทวงถามให้ชำระราคาหรือไม่ · ปฏิบัติตามขั้นตอนอนุมัติภายในหรือไม่ · สภาพการควบคุมกำหนดชำระ | · อีเมล · หนังสือราชการหรือหนังสือโต้ตอบอย่างเป็นทางการ · เอกสารอนุมัติภายใน · การติดต่อสื่อสารเกี่ยวกับการเรียกเก็บสิทธิเรียกร้อง |
นิติบุคคล (บริษัท) | · ธุรกรรมได้รับการออกแบบตามราคาและเงื่อนไขปกติหรือไม่ · เป็นโครงสร้างเพื่อสนับสนุนบริษัทในเครือแห่งใดแห่งหนึ่งหรือไม่ | · หลักเกณฑ์ธุรกรรมภายใน · ระบบตรวจสอบธุรกรรมกับบุคคลที่มีความสัมพันธ์พิเศษ · นโยบายการกำกับดูแลการปฏิบัติตามกฎหมาย · เอกสารตรวจสอบภายหลัง |
4. สัญญาโอนและรับโอนทรัพย์สิน | รายการตรวจสอบเชิงปฏิบัติสำหรับบริษัท
สัญญาโอนและรับโอนทรัพย์สินมักใช้ในกระบวนการปรับโครงสร้างองค์กร การโอนแบรนด์ การปรับโครงสร้างหน่วยธุรกิจ และการปรับหน้าที่ระหว่างบริษัทในเครือ
อย่างไรก็ตาม หากเงื่อนไขธุรกรรมได้รับการออกแบบอย่างผิดปกติเช่นเดียวกับในคำพิพากษานี้ ความเสี่ยงจากการฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรมอาจเกิดขึ้นจริงได้
บริษัทจึงควรตรวจสอบประเด็นต่อไปนี้ล่วงหน้า
เนื่องจากสัญญาโอนและรับโอนทรัพย์สินเป็นสัญญาที่มักใช้ในกระบวนการปรับโครงสร้างภายในกลุ่มธุรกิจ จึงควรตรวจสอบความเสี่ยงตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรมตั้งแต่ขั้นตอนกำหนดวัตถุประสงค์และออกแบบเงื่อนไขธุรกรรม
การออกแบบโครงสร้างการเรียกเก็บราคา ดอกเบี้ยผิดนัด หลักประกัน และขั้นตอนอนุมัติให้ใกล้เคียงกับธุรกรรมตามปกติตั้งแต่แรก มีความสำคัญมากกว่าการชี้แจงภายหลังว่าเป็นเพียงธุรกรรมระหว่างบริษัทในเครือ
สำนักงานกฎหมาย Daeryun ร่วมกับผู้เชี่ยวชาญด้านกฎหมายที่เกี่ยวข้องกับคดี เพื่อให้ความช่วยเหลือเกี่ยวกับสัญญาโอนและรับโอนทรัพย์สิน ตั้งแต่การรับมือกับการตรวจสอบของคณะกรรมการการค้าที่เป็นธรรมแห่งสาธารณรัฐเกาหลี การตรวจสอบหลักกฎหมายเกี่ยวกับการให้การสนับสนุนโดยมิชอบ การวิเคราะห์โครงสร้างธุรกรรมกับบุคคลที่มีความสัมพันธ์พิเศษ การตรวจสอบสัญญา ไปจนถึงการปรับปรุงระบบควบคุมภายในอย่างครบวงจร
หากมีแผนทำธุรกรรมระหว่างบริษัทในเครือหรือมีการตั้งข้อสงสัยเกี่ยวกับเงื่อนไขธุรกรรมที่ดำเนินการแล้ว ควรรวบรวมข้อเท็จจริงและตรวจสอบข้อกฎหมายอย่างถูกต้องตั้งแต่ระยะแรก
หากต้องการความช่วยเหลือเกี่ยวกับเรื่องดังกล่าว สามารถดำเนินการ 🔗นัดหมายปรึกษากฎหมายกับทนายความด้านการค้าที่เป็นธรรม
สำนักงานกฎหมาย Daeryun ซึ่งอยู่ในอันดับ 9 ของสาธารณรัฐเกาหลีตามข้อมูลการยื่นแบบภาษีมูลค่าเพิ่มต่อกรมสรรพากรแห่งสาธารณรัฐเกาหลีในปี 25 ให้บริการทางกฎหมายที่ปรับให้เหมาะกับความต้องการของแต่ละกรณี


ชมเนื้อหาวิดีโอ
ที่เกี่ยวข้องกับคดีนี้ได้เช่นกัน

ประเด็นสำคัญด้านการค้าที่เป็นธรรมและการรับเหมาช่วง กับกลยุทธ์การรับมือเชิงปฏิบัติขององค์กร
ข้อมูลที่เกี่ยวข้อง
ดูข้อมูลกฎหมายที่เกี่ยวข้องกับคดีนี้
การกำกับดูแลตนเองให้ปฏิบัติตามกฎหมายการค้าที่เป็นธรรม บริษัทควรจัดวางโครงสร้างอย่างไร
ประเภทของการกระทำอันไม่เป็นธรรมในการซื้อขายหลักทรัพย์และหลักเกณฑ์การพิจารณาความเสี่ยงในการลงทุน
คดีเกี่ยวกับการค้าที่เป็นธรรม ขั้นตอนการรับมือเมื่อฝ่าฝืนรัฐบัญญัติว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรมของสาธารณรัฐเกาหลี และข้อควรระวังสำคัญ
จุดแข็งหลักของ Daeryun


กลยุทธ์การดำเนินคดีด้วยเทคโนโลยี AI และ IT เฉพาะของ Daeryun

บุคลากรหลัก มากกว่า 240 คน

ประสบการณ์ดำเนินคดีมากกว่า 1,200 เรื่อง ต่อเดือน
* 2025년 월평균 기준
เป็นไปตามข้อบังคับการโฆษณาของสภาทนายความเกาหลี มาตรา 4 (1)
เพิ่มเติม

จองคำปรึกษา
ทางกฎหมายกับทนายความ
คำปรึกษาทั้งหมดจะได้รับการตรวจสอบโดยทนายความผู้เชี่ยวชาญก่อน
จึงดำเนินการแบบนัดหมายล่วงหน้าเท่านั้น
ปรึกษาทางโทรศัพท์
1800-7905
รับเรื่องตลอด 24 ชั่วโมง 365 วัน


ปรึกษาออนไลน์
เราให้บริการทางกฎหมาย
ที่ออกแบบเฉพาะสำหรับลูกค้า

ปรึกษาผ่านแชท
ช่องทาง KakaoTalk
ทนายความ Daeryun Law LLC
บุคลากรที่เกี่ยวข้อง
ดูเพิ่มเติม

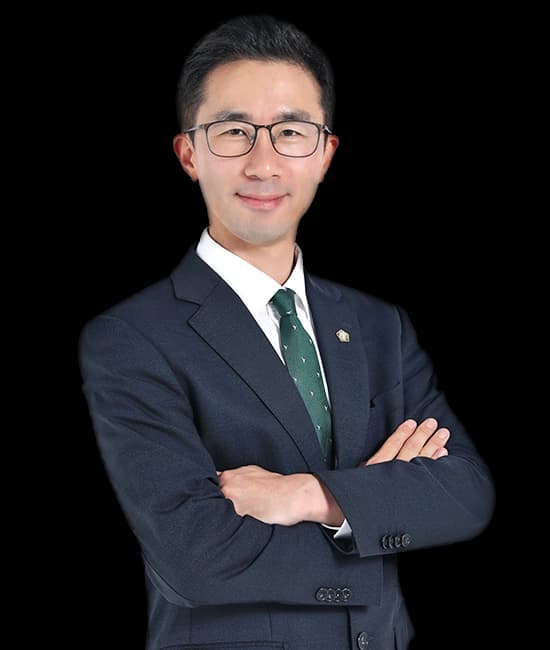
โช ย็องกน
T. 070-7510-2014
เคยดำรงตำแหน่งอธิบดีอัยการสำนักงานอัยการกลางโซล, ทนายความผู้เชี่ยวชาญด้านคดีอาญา/การค้าที่เป็นธรรม


ขอบเขตบริการที่เกี่ยวข้อง
ดูเพิ่มเติมการแข่งขันทางการค้าที่เป็นธรรม · การฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรม

การแข่งขันทางการค้าที่เป็นธรรม · รัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการป้องกันการแข่งขันที่ไม่เป็นธรรมและการคุ้มครองความลับทางการค้า
การแข่งขันทางการค้าที่เป็นธรรม · การกระทำทางการค้าที่ไม่เป็นธรรม
ปรึกษาในภาษาอื่น


คอลัมน์ยอดนิยม
ดูเพิ่มเติมข้อมูลเกี่ยวกับขอบเขตการบังคับใช้ การกระทำที่เป็นการฝ่าฝืน และหลักเกณฑ์การกำหนดมาตรการลงโทษตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการป้องกันการแข่งขันที่ไม่เป็นธรรมและการคุ้มครองความลับทางการค้า
ขั้นตอนและระยะเวลาดำเนินการยื่นเรื่องต่อคณะกรรมการการค้าที่เป็นธรรมแห่งสาธารณรัฐเกาหลี รวมถึงวิธีแจ้งเบาะแสเพื่อขอรับเงินรางวัลเป็นอย่างไร?
หลักเกณฑ์การลงโทษตามประเภทของการกระทำอันไม่เป็นธรรมในการรับเหมาช่วงมีอะไรบ้าง?
ประเภทการกระทำที่ฝ่าฝืนรัฐบัญญัติว่าด้วยพาณิชย์อิเล็กทรอนิกส์ของสาธารณรัฐเกาหลีและระดับโทษ
ความหมายและรูปแบบของธุรกรรมภายในกลุ่มที่ไม่เป็นธรรมที่อธิบายโดยทนายความด้านกฎหมายการแข่งขันทางการค้า

ก่อนหน้า
หลักเกณฑ์ทางกฎหมายของระบบการคืนสัญชาติ…หลังสละสัญชาติแล้วจะขอกลับคืนได้หรือไม่?
ถัดไป
การขายกิจการกับตัวแปรในการฟื้นฟูกิจการ…การขาย Homeplus Express จะเป็นทางเลือกสุดท้ายที่เหลืออยู่หรือไม่
ดูรายการ
คุณมีคำถามเพิ่มเติมหรือไม่?






