




สารบัญ
- 1. การเปิดเผยข้อมูล ESG | แนวโน้มการหารือเรื่องการบังคับเปิดเผยข้อมูลด้านความยั่งยืนและการเชื่อมโยงกับข้อมูลทางการเงินที่เข้มข้นขึ้น

- 2. การเปิดเผยข้อมูล ESG | สถานะการนำมาตรฐานการเปิดเผยข้อมูลมาใช้ทั้งในและต่างประเทศ
- - การหารือเกี่ยวกับการนำมาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืน KSSB มาใช้
- - ความเชื่อมโยงระหว่างมาตรฐานระหว่างประเทศ ISSB กับมาตรฐานภายในประเทศ
- - แผนงานการเปิดเผยข้อมูลด้านความยั่งยืนของคณะกรรมการบริการทางการเงินแห่งสาธารณรัฐเกาหลี
- - ความหมายของการเปลี่ยนแปลงระบบการเปิดเผยข้อมูล ESG
- 3. การเปิดเผยข้อมูล ESG | ประเด็นสำคัญที่บริษัทต้องพิจารณา
- - การสร้างความสอดคล้องระหว่างเนื้อหาที่เปิดเผยกับข้อมูลทางการเงิน
- - การบริหารความเสี่ยงเกี่ยวกับการฟอกเขียวและห่วงโซ่อุปทาน
- - การสร้างระบบจัดการข้อมูล ESG และระบบควบคุมภายใน
- 4. การเปิดเผยข้อมูล ESG | การสนับสนุนจากกลุ่มกฎหมายธุรกิจ
- - เมื่อได้รับการสนับสนุนจากกลุ่มกฎหมายธุรกิจ

1. การเปิดเผยข้อมูล ESG | แนวโน้มการหารือเรื่องการบังคับเปิดเผยข้อมูลด้านความยั่งยืนและการเชื่อมโยงกับข้อมูลทางการเงินที่เข้มข้นขึ้น
การเปิดเผยข้อมูล ESG กำลังได้รับการพิจารณาในฐานะประเด็นสำคัญของสภาพแวดล้อมการบริหารกิจการในปัจจุบัน
ในอดีต รายงานความยั่งยืนหรือรายงาน ESG มักใช้เป็นเครื่องมือแนะนำกิจกรรมความรับผิดชอบต่อสังคมของบริษัท
อย่างไรก็ตาม ปัจจุบันนักลงทุนได้นำข้อมูล ESG มาใช้ประกอบการตัดสินใจลงทุน และหน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีก็กำลังพิจารณานำระบบการเปิดเผยข้อมูลด้านความยั่งยืนมาใช้ ทำให้การเปิดเผยข้อมูล ESG มีความสำคัญมากขึ้น
โดยเฉพาะอย่างยิ่ง จากการหารือเกี่ยวกับแผนงานการเปิดเผยข้อมูลด้านความยั่งยืนของคณะกรรมการบริการทางการเงินแห่งสาธารณรัฐเกาหลีในปี 2026 และการพิจารณานำกรณีตัวอย่างการใช้มาตรฐานการบัญชีที่เกี่ยวข้องกับสภาพภูมิอากาศมาใช้โดยสถาบันมาตรฐานการบัญชีแห่งสาธารณรัฐเกาหลี การเปิดเผยข้อมูล ESG จึงเชื่อมโยงอย่างใกล้ชิดกับสาขาการบัญชีและการเงิน โดยไม่ได้จำกัดอยู่เพียงด้านการเปิดเผยข้อมูล
ในช่วงที่ผ่านมา มีการหารือเพิ่มขึ้นว่าความเสี่ยงด้านสภาพภูมิอากาศและแผนการเปลี่ยนผ่านธุรกิจที่เปิดเผยไว้ในข้อมูล ESG ควรสะท้อนอยู่ในงบการเงินด้วย ด้วยเหตุนี้ บริษัทจึงต้องตรวจสอบทั้งความถูกต้องของข้อมูลที่เปิดเผยและความสอดคล้องระหว่างข้อมูลที่เปิดเผยกับข้อมูลทางการเงิน
2. การเปิดเผยข้อมูล ESG | สถานะการนำมาตรฐานการเปิดเผยข้อมูลมาใช้ทั้งในและต่างประเทศ
ปัจจุบันมีการหารืออย่างจริงจังเกี่ยวกับการกำหนดให้การเปิดเผยข้อมูล ESG เป็นส่วนหนึ่งของระบบในตลาดทุนทั้งในและต่างประเทศ
ในอดีต รายงานความยั่งยืนหรือรายงาน ESG มักใช้เป็นเครื่องมือเผยแพร่กิจกรรมความรับผิดชอบต่อสังคมและผลการดำเนินงานด้านการบริหารที่เป็นมิตรต่อสิ่งแวดล้อมของบริษัทต่อสาธารณะ
อย่างไรก็ตาม เมื่อมีการตระหนักมากขึ้นว่าการเปลี่ยนแปลงสภาพภูมิอากาศ ความเสี่ยงในห่วงโซ่อุปทาน ประเด็นสิทธิมนุษยชน และปัญหาด้านธรรมาภิบาลอาจส่งผลต่อมูลค่ากิจการและผลการดำเนินงานทางการเงิน ข้อมูล ESG จึงได้รับการประเมินว่าเป็นข้อมูลที่จำเป็นต่อการตัดสินใจของนักลงทุนเช่นกัน
ด้วยเหตุนี้ จึงมีการจัดทำมาตรฐานการเปิดเผยข้อมูล ESG ในระดับระหว่างประเทศ ขณะที่สาธารณรัฐเกาหลีก็ดำเนินการปรับปรุงระบบเพื่อสร้างกรอบการเปิดเผยข้อมูลด้านความยั่งยืนอย่างต่อเนื่อง
โดยเฉพาะอย่างยิ่ง จากการหารือเกี่ยวกับแผนงานการเปิดเผยข้อมูลด้านความยั่งยืนของคณะกรรมการบริการทางการเงินแห่งสาธารณรัฐเกาหลี และการจัดทำมาตรฐานของคณะกรรมการมาตรฐานความยั่งยืนแห่งสาธารณรัฐเกาหลี (KSSB) ในช่วงที่ผ่านมา การเปิดเผยข้อมูล ESG จึงอยู่ระหว่างการพิจารณาให้เป็นหนึ่งในหน้าที่สำคัญด้านการเปิดเผยข้อมูลของบริษัท
 การหารือเกี่ยวกับการนำมาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืน KSSB มาใช้
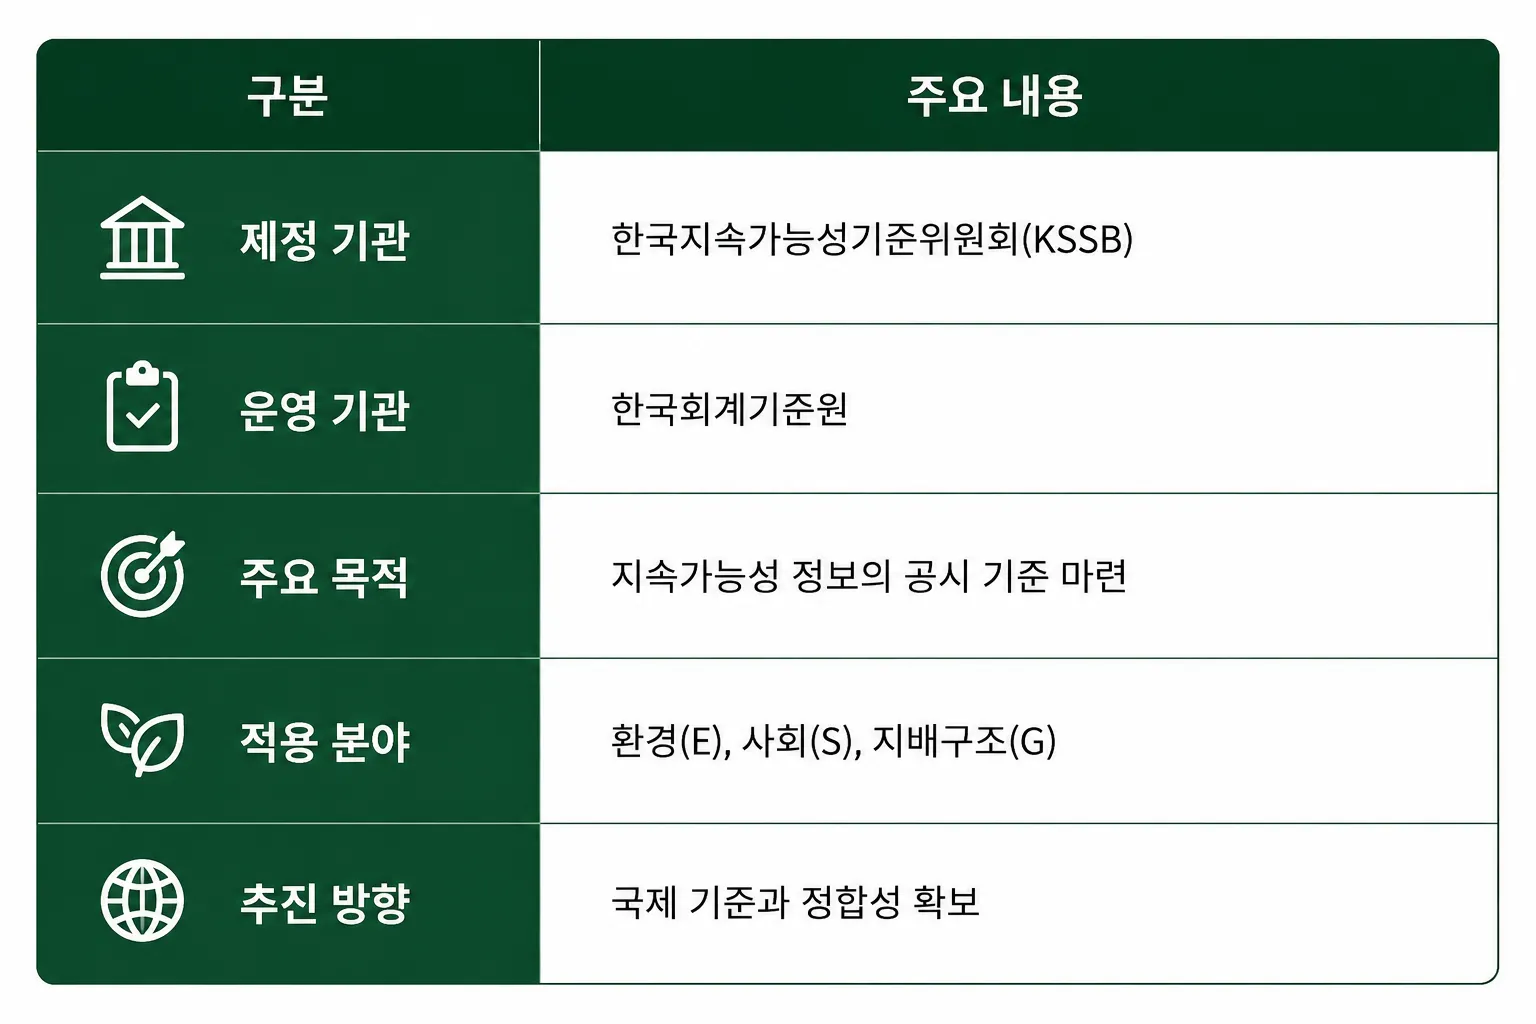
ปัจจุบันสาธารณรัฐเกาหลีกำลังจัดทำมาตรฐานภายในประเทศสำหรับการเปิดเผยข้อมูล ESG โดยมีคณะกรรมการมาตรฐานความยั่งยืนแห่งสาธารณรัฐเกาหลี (KSSB) เป็นหน่วยงานหลัก
KSSB ซึ่งอยู่ภายใต้สถาบันมาตรฐานการบัญชีแห่งสาธารณรัฐเกาหลี กำลังพัฒนามาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนที่สอดคล้องกับมาตรฐานระหว่างประเทศ พร้อมทั้งคำนึงถึงสภาพแวดล้อมของบริษัทในสาธารณรัฐเกาหลี
มาตรฐาน KSSB มีวัตถุประสงค์เพื่อให้ข้อมูลที่จำเป็นแก่นักลงทุนในการประเมินความเสี่ยงและโอกาสด้านความยั่งยืนของบริษัท โดยอยู่ระหว่างการหารือให้เป็นกรอบที่ครอบคลุมไม่เพียงการเปลี่ยนแปลงสภาพภูมิอากาศ แต่รวมถึงปัจจัยทางสังคมและธรรมาภิบาลด้วย
โดยเฉพาะอย่างยิ่ง หากในอดีตรายงานความยั่งยืนมักจัดทำตามหลักเกณฑ์ที่แต่ละบริษัทกำหนดเอง ปัจจุบันกำลังมีการพิจารณาให้มาตรฐาน KSSB กำหนดหลักเกณฑ์ที่แน่นอนสำหรับขอบเขตและเนื้อหาของการเปิดเผยข้อมูล เพื่อเพิ่มความสามารถในการเปรียบเทียบและความน่าเชื่อถือ
ความเชื่อมโยงระหว่างมาตรฐานระหว่างประเทศ ISSB กับมาตรฐานภายในประเทศ
การเปิดเผยข้อมูล ESG ยังเชื่อมโยงอย่างใกล้ชิดกับมาตรฐานที่คณะกรรมการมาตรฐานความยั่งยืนระหว่างประเทศ (ISSB) จัดทำขึ้น
ISSB ได้ประกาศมาตรฐานการเปิดเผยข้อมูลระหว่างประเทศ IFRS S1 และ IFRS S2 ในปี 2023
IFRS S1 กำหนดข้อกำหนดทั่วไปสำหรับการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน ส่วน IFRS S2 กำหนดมาตรฐานการเปิดเผยข้อมูลเกี่ยวกับความเสี่ยงและโอกาสด้านสภาพภูมิอากาศ
ลักษณะสำคัญของมาตรฐาน ISSB คือการพิจารณาข้อมูลด้านความยั่งยืนในฐานะปัจจัยที่ส่งผลต่อมูลค่ากิจการ ไม่ใช่แนวคิดที่แยกออกจากผลการดำเนินงานทางการเงินของบริษัท
กล่าวคือ มาตรฐานดังกล่าวมีวัตถุประสงค์เพื่อให้นักลงทุนสามารถใช้ข้อมูลที่เกี่ยวข้องกับความยั่งยืนในการประเมินกระแสเงินสดและผลการดำเนินงานในอนาคตของบริษัท
ด้วยเหตุนี้ สาธารณรัฐเกาหลีจึงใช้มาตรฐาน ISSB เป็นข้อมูลอ้างอิงสำคัญในกระบวนการจัดทำมาตรฐาน KSSB และบริษัทที่มีสัดส่วนนักลงทุนต่างประเทศสูงหรือเข้าร่วมในห่วงโซ่อุปทานระดับโลกจำเป็นต้องพิจารณาแนวโน้มของมาตรฐานระหว่างประเทศควบคู่กัน
แผนงานการเปิดเผยข้อมูลด้านความยั่งยืนของคณะกรรมการบริการทางการเงินแห่งสาธารณรัฐเกาหลี
หมวดหมู่ | สาระสำคัญ |
|---|---|
หน่วยงานที่เกี่ยวข้อง | คณะกรรมการบริการทางการเงินแห่งสาธารณรัฐเกาหลี |
มาตรฐานการเปิดเผยข้อมูล | การหารือเกี่ยวกับการใช้มาตรฐาน KSSB |
มาตรฐานระหว่างประเทศ | IFRS S1, IFRS S2 |
วัตถุประสงค์ของการเปิดเผยข้อมูล | สนับสนุนการตัดสินใจของนักลงทุน |
วิธีการบังคับใช้ | การหารือเกี่ยวกับการบังคับใช้เป็นลำดับขั้น |
เนื้อหาหลักที่เปิดเผย | ความเสี่ยงและโอกาสที่เกี่ยวข้องกับความยั่งยืน |
การเปิดเผยข้อมูล ESG ยังเกี่ยวข้องกับแผนงานการเปิดเผยข้อมูลด้านความยั่งยืนที่คณะกรรมการบริการทางการเงินแห่งสาธารณรัฐเกาหลีกำลังผลักดัน
คณะกรรมการบริการทางการเงินแห่งสาธารณรัฐเกาหลีได้พิจารณานำระบบการเปิดเผยข้อมูลด้านความยั่งยืนมาใช้ และหารือเกี่ยวกับแนวทางกำหนดให้บริษัทจดทะเบียนตั้งแต่ขนาดที่กำหนดขึ้นไปมีหน้าที่เปิดเผยข้อมูลเป็นลำดับขั้น
นอกจากนี้ ยังมีการพิจารณามาตรฐานการเปิดเผยข้อมูล ขอบเขตของผู้ที่ต้องปฏิบัติตาม และวิธีการเปิดเผยข้อมูล เพื่อให้นักลงทุนสามารถประเมินความเสี่ยงและโอกาสด้านความยั่งยืนของบริษัทได้แม่นยำยิ่งขึ้น
ในช่วงที่ผ่านมา ยังมีการหารืออย่างต่อเนื่องเกี่ยวกับการขยายขอบเขตของผู้ที่ต้องปฏิบัติตามและความเป็นไปได้ในการนำระบบการเปิดเผยข้อมูลตามกฎหมายมาใช้
ความหมายของการเปลี่ยนแปลงระบบการเปิดเผยข้อมูล ESG
การหารือเกี่ยวกับการเปิดเผยข้อมูล ESG มีแนวโน้มขยายขอบเขตข้อมูลที่บริษัทจะต้องเปิดเผยในอนาคต
หากในอดีตสามารถตรวจสอบข้อมูลของบริษัทโดยพิจารณางบการเงินและรายงานประจำปีเป็นหลัก ในอนาคตข้อมูลด้านความยั่งยืนหลายประเภท เช่น กลยุทธ์รับมือการเปลี่ยนแปลงสภาพภูมิอากาศ การจัดการการปล่อยคาร์บอน ความเสี่ยงในห่วงโซ่อุปทาน การบริหารโดยคำนึงถึงสิทธิมนุษยชน และระบบควบคุมภายใน ก็อาจรวมอยู่ในขอบเขตที่ต้องพิจารณาด้วย
โดยเฉพาะอย่างยิ่ง นักลงทุนมีแนวโน้มวิเคราะห์ทั้งฐานะการเงินในปัจจุบันของบริษัทและความเสี่ยงหรือโอกาสที่อาจเกิดขึ้นในอนาคต ภายใต้แนวโน้มดังกล่าว การเปิดเผยข้อมูล ESG จึงถูกใช้เป็นเครื่องมือสำคัญในการอธิบายกลยุทธ์การบริหารและระบบบริหารความเสี่ยงของบริษัทต่อบุคคลภายนอก
ดังนั้น บริษัทจึงจำเป็นต้องพิจารณาการเปิดเผยข้อมูล ESG ในฐานะส่วนหนึ่งของระบบบริหารที่เชื่อมโยงกับการเงิน กฎหมาย การกำกับดูแลการปฏิบัติตามกฎระเบียบ และกลยุทธ์การบริหาร แทนที่จะมองว่าเป็นงานรายงานที่แยกต่างหาก
3. การเปิดเผยข้อมูล ESG | ประเด็นสำคัญที่บริษัทต้องพิจารณา
การเปิดเผยข้อมูล ESG กำลังได้รับการพิจารณาให้เป็นระบบบริหารที่เชื่อมโยงกับงานด้านการบัญชี การเงิน ห่วงโซ่อุปทาน การควบคุมภายใน และการกำกับดูแลการปฏิบัติตามกฎระเบียบ มากกว่าจะเป็นเพียงกระบวนการเปิดเผยข้อมูลด้านความยั่งยืนของบริษัทต่อบุคคลภายนอก
ในช่วงที่ผ่านมา นักลงทุนใช้ข้อมูล ESG เป็นข้อมูลสำหรับประเมินปัจจัยเสี่ยงระยะยาวและกลยุทธ์ทางธุรกิจของบริษัท ขณะที่หน่วยงานกำกับดูแลก็ให้ความสำคัญกับความน่าเชื่อถือและความเป็นกลางของข้อมูลที่เปิดเผย
ด้วยเหตุนี้ บริษัทจึงจำเป็นต้องตรวจสอบองค์ประกอบต่าง ๆ ตั้งแต่ขั้นตอนการรวบรวมข้อมูลด้านความยั่งยืนจนถึงขั้นตอนการจัดการภายหลังการเปิดเผยข้อมูล
การสร้างความสอดคล้องระหว่างเนื้อหาที่เปิดเผยกับข้อมูลทางการเงิน
หมวดหมู่ | ประเด็นสำคัญที่ต้องพิจารณา |
|---|---|
แผนการเปลี่ยนผ่านธุรกิจ | การลดกำลังการผลิตและการปรับโครงสร้างธุรกิจ |
มูลค่าสินทรัพย์ | ความเป็นไปได้ที่จะต้องประเมินการด้อยค่าของสินทรัพย์ |
หนี้สินประมาณการ | การพิจารณาค่าใช้จ่ายในการฟื้นฟูสถานประกอบการ |
สินทรัพย์ทางการเงิน | ความเสี่ยงด้านเครดิตและความเป็นไปได้ที่จะเกิดผลขาดทุน |
ข้อมูลทางการเงิน | ความสอดคล้องกับเนื้อหาที่เปิดเผย |
หากเนื้อหาในการเปิดเผยข้อมูล ESG แตกต่างจากข้อมูลที่สะท้อนอยู่ในงบการเงิน อาจเกิดประเด็นเกี่ยวกับความน่าเชื่อถือของการเปิดเผยข้อมูล
ตัวอย่างเช่น หากบริษัทเปิดเผยแผนลดกำลังการผลิตหรือเปลี่ยนโครงสร้างธุรกิจเพื่อบรรลุเป้าหมายความเป็นกลางทางคาร์บอน บริษัทต้องตรวจสอบด้วยว่าแผนดังกล่าวเป็นปัจจัยที่ส่งผลต่อมูลค่าสินทรัพย์ กระแสเงินสด หรือหนี้สินประมาณการหรือไม่
หากคาดว่าจะมีค่าใช้จ่ายในการฟื้นฟูสถานประกอบการระหว่างกระบวนการรับมือกฎระเบียบด้านสิ่งแวดล้อม อาจจำเป็นต้องพิจารณาการรับรู้หนี้สินประมาณการ และหากบริษัทถือครองสินทรัพย์ทางการเงินที่มีความเสี่ยงจากการเปลี่ยนแปลงสภาพภูมิอากาศ ปัจจัยที่เกี่ยวข้องก็อาจถูกนำมาพิจารณาในกระบวนการประเมินความเสี่ยงด้านเครดิต
บริษัทจึงควรตรวจสอบตั้งแต่ขั้นตอนจัดทำข้อมูล ESG ว่าแผนธุรกิจ แผนการลงทุน และแนวทางการบันทึกบัญชีสอดคล้องกันหรือไม่
การบริหารความเสี่ยงเกี่ยวกับการฟอกเขียวและห่วงโซ่อุปทาน
เนื่องจากการเปิดเผยข้อมูล ESG เป็นข้อมูลอย่างเป็นทางการที่บริษัทเปิดเผยต่อบุคคลภายนอก จึงต้องจัดทำโดยอาศัยเอกสารหลักฐานที่เป็นกลาง
หากระบุเป้าหมายการลดการปล่อยคาร์บอนหรือแผนขยายการใช้พลังงานหมุนเวียน บริษัทต้องจัดการทั้งหลักเกณฑ์การคำนวณตัวเลขที่เกี่ยวข้องและสถานะการดำเนินงานควบคู่กัน
นอกจากนี้ คู่ค้าต่างประเทศและสถาบันการลงทุนมักขอข้อมูลเกี่ยวกับสถานะการจัดการห่วงโซ่อุปทาน นโยบายด้านสิทธิมนุษยชน และระบบบริหารจัดการบริษัทคู่ค้า จึงควรจัดการข้อมูลดังกล่าวอย่างเป็นระบบด้วย
การสร้างระบบจัดการข้อมูล ESG และระบบควบคุมภายใน
ข้อมูลต่าง ๆ เช่น ปริมาณการปล่อยก๊าซเรือนกระจก ปริมาณการใช้พลังงาน ตัวชี้วัดความปลอดภัยในอุตสาหกรรม และข้อมูลห่วงโซ่อุปทาน มักกระจายอยู่ในหลายหน่วยงานภายในบริษัท จึงควรกำหนดหลักเกณฑ์การรวบรวมและขั้นตอนการจัดการไว้อย่างชัดเจน
นอกจากนี้ จำเป็นต้องดำเนินขั้นตอนการตรวจสอบและอนุมัติก่อนเปิดเผยข้อมูล รวมทั้งกำหนดบทบาทของแต่ละหน่วยงานที่รับผิดชอบให้ชัดเจน
เนื่องจากความต้องการให้มีการรับรองข้อมูล ESG จากภายนอกมีแนวโน้มเพิ่มขึ้น บริษัทจึงอาจพิจารณาสร้างระบบบริหารที่ไม่เพียงมีหน่วยงาน ESG เท่านั้น แต่ยังให้หน่วยงานการเงิน หน่วยงานกฎหมาย และหน่วยงานสนับสนุนการปฏิบัติตามกฎระเบียบเข้าร่วมด้วย
4. การเปิดเผยข้อมูล ESG | การสนับสนุนจากกลุ่มกฎหมายธุรกิจ
การเปิดเผยข้อมูล ESG ได้ขยายจากกระบวนการเปิดเผยข้อมูลด้านความยั่งยืนไปสู่ขอบเขตที่เชื่อมโยงกับระบบโดยรวมของบริษัท ทั้งด้านการบัญชี การเงิน การควบคุมภายใน การจัดการห่วงโซ่อุปทาน และการรับมือกฎระเบียบ
โดยเฉพาะอย่างยิ่ง ความสอดคล้องระหว่างเนื้อหาที่เปิดเผยกับข้อมูลทางการเงิน ความเสี่ยงจากการฟอกเขียว การรับมือกฎระเบียบด้านห่วงโซ่อุปทานในต่างประเทศ และการสร้างระบบตรวจสอบข้อมูล ล้วนเป็นประเด็นที่บริษัทต้องตรวจสอบอย่างต่อเนื่อง
สำนักงานกฎหมาย Daeryun ซึ่งอยู่ในลำดับที่ 9 ของสำนักงานกฎหมายในสาธารณรัฐเกาหลีตามเกณฑ์การยื่นแบบภาษีมูลค่าเพิ่มต่อสำนักงานสรรพากรแห่งชาติของสาธารณรัฐเกาหลีในปี 2025 ให้คำปรึกษาเกี่ยวกับการเปิดเผยข้อมูล ESG การเปิดเผยข้อมูลด้านความยั่งยืน กฎระเบียบด้านห่วงโซ่อุปทาน และการกำกับดูแลการปฏิบัติตามข้อกำหนด ESG โดยทนายความด้านกฎหมายธุรกิจ สิ่งแวดล้อม และการเงินทำงานร่วมกัน
เมื่อได้รับการสนับสนุนจากกลุ่มกฎหมายธุรกิจ
▶ การตรวจสอบความเสี่ยงจากความไม่สอดคล้องของข้อมูลที่เปิดเผย โดยพิจารณาความสอดคล้องระหว่างรายงานความยั่งยืน รายงาน ESG รายงานประจำปี และงบการเงิน
▶ การตรวจสอบความถูกต้องทางกฎหมายของข้อกล่าวอ้างด้านสิ่งแวดล้อม ข้อความการตลาดที่เป็นมิตรต่อสิ่งแวดล้อม และคำประกาศความเป็นกลางทางคาร์บอน เพื่อป้องกันประเด็นการฟอกเขียว
▶ การให้คำปรึกษาเพื่อรับมือกฎระเบียบ ESG ระดับโลก เช่น การตรวจสอบสถานะห่วงโซ่อุปทานของ EU กลไกการปรับคาร์บอนก่อนข้ามพรมแดน (CBAM) และข้อกำหนด ESG ของคู่ค้าต่างประเทศ รวมถึงการตรวจสอบระบบกำกับดูแลการปฏิบัติตามกฎระเบียบ
▶ การตรวจสอบประเด็นทางกฎหมายและกฎระเบียบที่เกิดขึ้นในกระบวนการสร้างระบบจัดการข้อมูล ESG ขั้นตอนการควบคุมภายใน และกระบวนการตรวจสอบและอนุมัติ พร้อมเสนอแนวทางปรับปรุง
หากจำเป็นต้องตรวจสอบประเด็นทางกฎหมายหรือรับมือกฎระเบียบเกี่ยวกับการเปิดเผยข้อมูล ESG โปรดพิจารณาแนวทางที่เหมาะสมกับสถานการณ์ของบริษัทผ่านการปรึกษากับ🔗ทนายความด้านกฎหมายธุรกิจ


















