




สารบัญ
- 1. การสอบสวนการทุจริตทางบัญชี | ภาพรวมและสาระการแก้ไขหลักเกณฑ์เพื่อเพิ่มระดับการลงโทษกรณีขัดขวางการสอบบัญชี

- - สาระสำคัญของการแก้ไขตามที่สำนักงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีประกาศ
- 2. การสอบสวนการทุจริตทางบัญชี | ลักษณะของการขัดขวางการสอบบัญชีที่หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีถือเป็นปัญหา
- - การปฏิเสธส่งข้อมูล
- - การส่งข้อมูลอันเป็นเท็จ
- - การไม่ปฏิบัติตามข้อเรียกร้องของคณะกรรมการตรวจสอบ
- 3. การสอบสวนการทุจริตทางบัญชี | เหตุที่การขัดขวางการสอบบัญชีถูกประเมินว่าเป็นการฝ่าฝืนร้ายแรง
- - ระบบกำกับดูแลการบัญชี
- - กระบวนการตรวจพบการทุจริตทางบัญชี
- - การทำให้หน้าที่กำกับดูแลการบัญชีไม่อาจดำเนินการได้อย่างมีประสิทธิผล
- 4. การสอบสวนการทุจริตทางบัญชี | ความเสี่ยงและแนวทางรับมือที่บริษัทควรตรวจสอบ
- - ความเสี่ยงสำคัญ
- - แนวทางของทนายความด้านธุรกิจ

1. การสอบสวนการทุจริตทางบัญชี | ภาพรวมและสาระการแก้ไขหลักเกณฑ์เพื่อเพิ่มระดับการลงโทษกรณีขัดขวางการสอบบัญชี
ในกระบวนการสอบสวนการทุจริตทางบัญชี ข้อมูลทางบัญชี เอกสารภายใน สัญญา และข้อมูลทางการเงินที่บริษัทครอบครองถือเป็นข้อมูลสำคัญที่อยู่ภายใต้การตรวจสอบ
ดังนั้น การส่งข้อมูลที่หน่วยงานกำกับดูแลหรือผู้สอบบัญชีภายนอกร้องขอภายในเวลาที่เหมาะสมจึงเป็นเงื่อนไขพื้นฐานที่ทำให้ระบบกำกับดูแลการบัญชีดำเนินงานได้ตามปกติ
ในปี 2025 สำนักงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีได้เสนอแก้ไข 「หลักเกณฑ์การบังคับใช้ข้อกำหนดว่าด้วยการสอบบัญชีภายนอกและการบัญชี เป็นต้น ของสาธารณรัฐเกาหลี」 โดยกำหนดให้การขัดขวางการสอบบัญชีภายนอกและการขัดขวางการตรวจสอบภายในเป็นเหตุแห่งการลงโทษเพิ่มเติมจากการขัดขวางการกำกับตรวจสอบที่กำหนดไว้เดิม
มาตรการนี้อาจตีความได้ว่ามุ่งควบคุมความพยายามที่ทำให้การสอบสวนไม่อาจดำเนินไปอย่างมีประสิทธิผลให้เข้มงวดยิ่งขึ้น
สาระสำคัญของการแก้ไขครั้งนี้คือ การประเมินการขัดขวางการสอบสวนการทุจริตทางบัญชีเป็นปัจจัยเสี่ยงแยกต่างหาก ไม่ว่าจะตรวจพบการทุจริตทางบัญชีจริงหรือไม่ก็ตาม
 สาระสำคัญของการแก้ไขตามที่สำนักงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีประกาศ
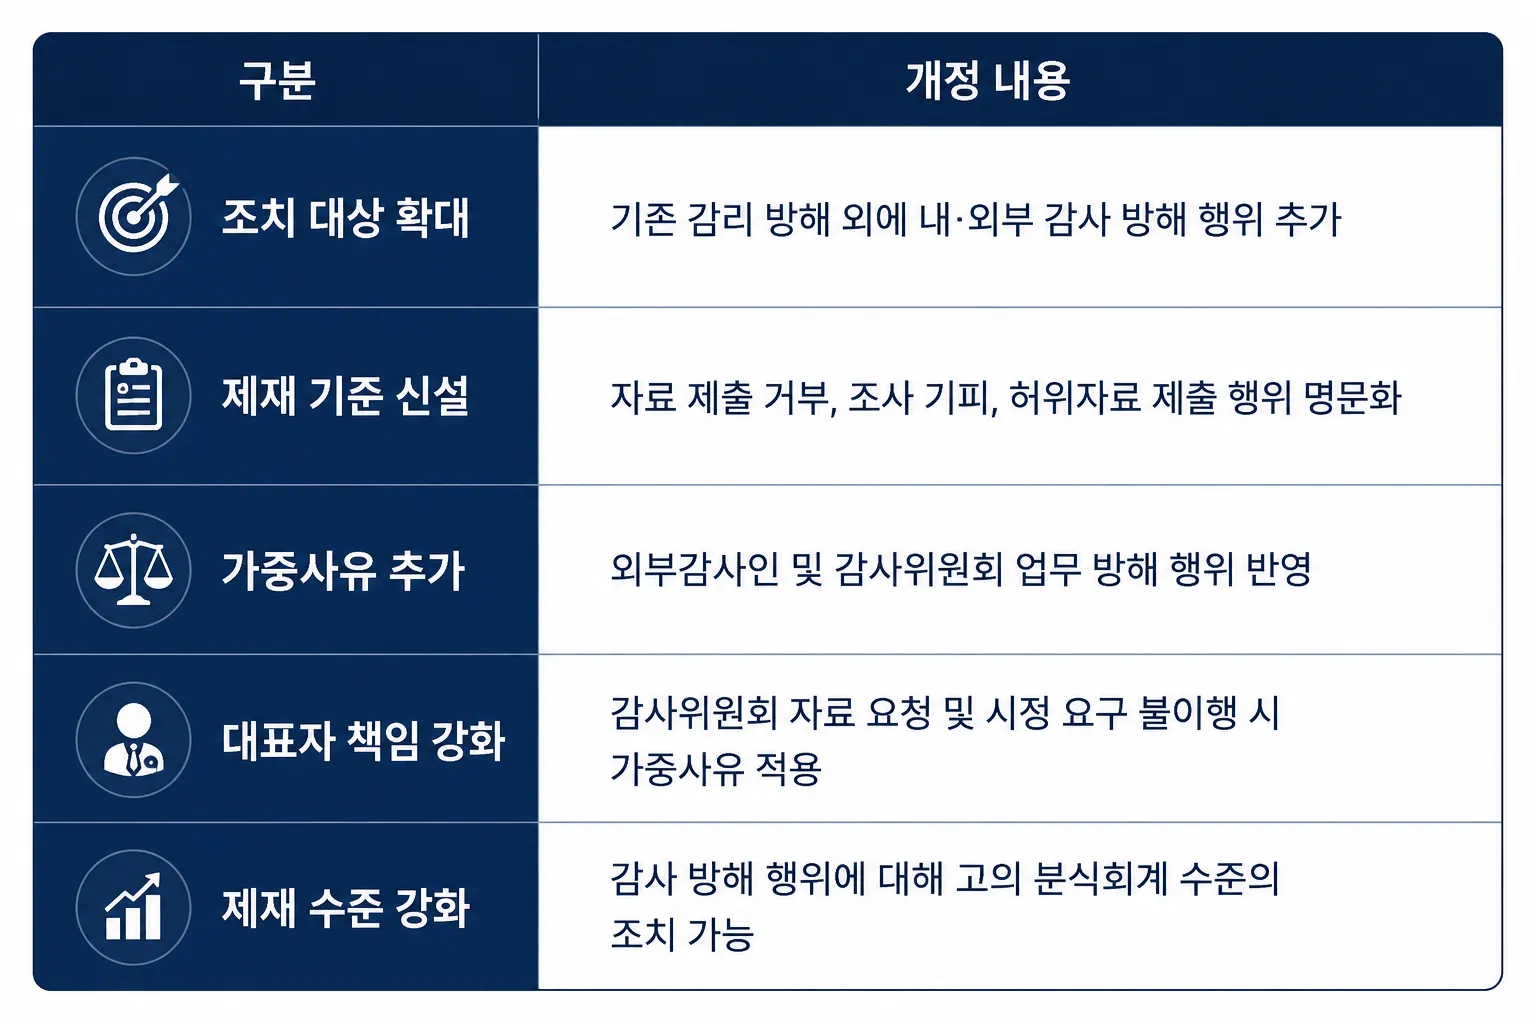
เดิมมักให้ความสำคัญกับประเด็นว่ามีการฝ่าฝืนมาตรฐานการบัญชีหรือมีการตกแต่งบัญชีเกิดขึ้นจริงหรือไม่
อย่างไรก็ตาม การแก้ไขครั้งนี้ให้ความสำคัญกับข้อเท็จจริงที่ว่า การปฏิเสธส่งข้อมูลหรือการส่งข้อมูลอันเป็นเท็จในระหว่างการสอบสวนการทุจริตทางบัญชีอาจลดทอนประสิทธิผลของระบบกำกับดูแลการบัญชีได้เช่นกัน
หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีเห็นว่าความร่วมมือจากบริษัทที่ถูกสอบสวนเป็นสิ่งจำเป็น เพื่อให้ระบบกำกับดูแลการบัญชีซึ่งประกอบด้วยการตรวจสอบภายใน การสอบบัญชีภายนอก ตลอดจนการตรวจสอบและกำกับบัญชีดำเนินงานได้ตามปกติ
ดังนั้น หากบริษัทไม่ส่งข้อมูลที่จำเป็นต่อการสอบสวนซ้ำหลายครั้งหรือส่งข้อมูลที่ไม่ตรงกับข้อเท็จจริง การกระทำดังกล่าวอาจถูกประเมินว่าเป็นการขัดขวางหน้าที่กำกับดูแลโดยตรง โดยไม่ขึ้นอยู่กับว่าจะมีการฝ่าฝืนมาตรฐานการบัญชีจริงหรือไม่
การแก้ไขครั้งนี้มีวัตถุประสงค์เพื่อเสริมสร้างระบบจัดการเชิงป้องกันให้การสอบสวนการทุจริตทางบัญชีเกิดผลอย่างแท้จริง มิได้มุ่งเฉพาะการลงโทษภายหลังตรวจพบการทุจริตทางบัญชีเท่านั้น และอาจประเมินได้ว่าเป็นกรณีที่สะท้อนให้บริษัทเห็นถึงความสำคัญยิ่งขึ้นของหน้าที่ให้ความร่วมมือในการสอบสวนและการดำเนินระบบควบคุมภายใน
2. การสอบสวนการทุจริตทางบัญชี | ลักษณะของการขัดขวางการสอบบัญชีที่หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีถือเป็นปัญหา
ประเด็นที่ควรพิจารณาในกรณีแก้ไขหลักเกณฑ์เกี่ยวกับการสอบสวนการทุจริตทางบัญชีคือ กรณีนี้มิใช่เหตุการณ์ที่ตรวจพบการตกแต่งบัญชีจริง
หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีวินิจฉัยว่า แม้ยังอยู่ในขั้นตอนก่อนยืนยันการฝ่าฝืนมาตรฐานการบัญชี การขัดขวางการสอบบัญชีและการสอบสวนก็อาจบั่นทอนระบบกำกับดูแลการบัญชีได้
การสอบสวนการทุจริตทางบัญชีเป็นกระบวนการตรวจสอบว่างบการเงินของบริษัทจัดทำขึ้นตามมาตรฐานการบัญชีหรือไม่
ในกระบวนการนี้ สำนักงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลี ผู้สอบบัญชีภายนอก และคณะกรรมการตรวจสอบจะรวบรวมข้อมูลที่เกี่ยวข้องเพื่อตรวจสอบข้อเท็จจริง อย่างไรก็ตาม หากไม่มีการส่งข้อมูลหรือมีการส่งข้อมูลอันเป็นเท็จ การสอบสวนย่อมดำเนินไปตามปกติได้ยาก
ประเภท | รายละเอียด |
|---|---|
การปฏิเสธส่งข้อมูล | การปฏิเสธหรือประวิงการส่งข้อมูลตามคำขอซ้ำหลายครั้ง |
การขัดขวางหรือหลีกเลี่ยงการสอบสวน | การขัดขวางขั้นตอนการสอบสวน การตรวจดู หรือการตรวจยืนยัน |
การส่งข้อมูลอันเป็นเท็จ | การส่งข้อมูลที่ไม่ตรงกับข้อเท็จจริง |
การไม่ปฏิบัติตามข้อเรียกร้องในการตรวจสอบ | การไม่ปฏิบัติตามข้อเรียกร้องของผู้ตรวจสอบหรือคณะกรรมการตรวจสอบ |
การไม่ปฏิบัติตามคำสั่งให้แก้ไข | การไม่ดำเนินการตามคำสั่งให้แก้ไขวิธีปฏิบัติทางบัญชี |
หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีเห็นว่า หากสถานการณ์ดังกล่าวเกิดขึ้นซ้ำ การตรวจพบการทุจริตทางบัญชีอาจไม่สามารถดำเนินการได้อย่างมีประสิทธิผล จึงได้เพิ่มการขัดขวางการสอบบัญชีเป็นเหตุแห่งการเพิ่มระดับมาตรการลงโทษในการแก้ไขครั้งนี้
การปฏิเสธส่งข้อมูล
ในการสอบสวนการทุจริตทางบัญชี เอกสารหลายประเภท เช่น งบการเงิน สมุดบัญชี สัญญา ใบสำคัญ และใบกำกับภาษี จะอยู่ภายใต้การตรวจสอบ
สำนักงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีหรือผู้สอบบัญชีภายนอกจะใช้ข้อมูลเหล่านี้ตรวจสอบเนื้อหาที่แท้จริงของธุรกรรมและความเหมาะสมของวิธีปฏิบัติทางบัญชี
ดังนั้น หากไม่มีการส่งข้อมูล อาจทำให้วินิจฉัยได้ยากว่ามีการฝ่าฝืนมาตรฐานการบัญชีหรือไม่
ร่างแก้ไขครั้งนี้กำหนดให้การปฏิเสธ ขัดขวาง หรือหลีกเลี่ยงคำขอให้ส่งข้อมูลหรือคำขอเข้าตรวจดูตั้งแต่ 3 ครั้งขึ้นไปโดยไม่มีเหตุอันสมควรอยู่ภายใต้มาตรการลงโทษ
การส่งข้อมูลอันเป็นเท็จ
การสอบสวนการทุจริตทางบัญชีเป็นกระบวนการตรวจสอบข้อเท็จจริงโดยอาศัยข้อมูลที่ได้รับ
ดังนั้น หากมีการส่งข้อมูลอันเป็นเท็จ หน่วยงานกำกับดูแลอาจวินิจฉัยโดยอาศัยข้อมูลที่บิดเบือน
ตัวอย่างเช่น การส่งข้อมูลที่ทำให้ธุรกรรมซึ่งไม่มีอยู่จริงดูเสมือนเป็นธุรกรรมปกติ หรือระบุเวลาและจำนวนเงินของธุรกรรมแตกต่างจากความเป็นจริง อาจส่งผลต่อผลการสอบสวนโดยตรง
เหตุที่หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีกำหนดอย่างชัดเจนว่าการส่งข้อมูลอันเป็นเท็จเป็นการขัดขวางการสอบบัญชีก็เพราะการกระทำดังกล่าวอาจบั่นทอนความน่าเชื่อถือของระบบกำกับดูแลการบัญชี
การไม่ปฏิบัติตามข้อเรียกร้องของคณะกรรมการตรวจสอบ
ร่างแก้ไขครั้งนี้กำหนดให้การขัดขวางการปฏิบัติหน้าที่ของผู้ตรวจสอบหรือคณะกรรมการตรวจสอบเป็นเหตุแห่งการเพิ่มระดับมาตรการลงโทษด้วย มิได้จำกัดเฉพาะการขัดขวางผู้สอบบัญชีภายนอก
คณะกรรมการตรวจสอบมีหน้าที่ตรวจสอบความเหมาะสมของวิธีปฏิบัติทางบัญชีของบริษัทและสถานะการดำเนินระบบควบคุมภายใน
ดังนั้น หากกรรมการผู้แทนหรือฝ่ายบริหารปฏิเสธคำขอให้ส่งข้อมูล ให้ข้อมูล หรือสนับสนุนค่าใช้จ่ายโดยไม่มีเหตุอันสมควร หน้าที่ตรวจสอบภายในอาจไม่สามารถดำเนินไปตามปกติได้
หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีวินิจฉัยว่า การกระทำดังกล่าวอาจลดทอนประสิทธิผลของการสอบสวนการทุจริตทางบัญชีในที่สุด
3. การสอบสวนการทุจริตทางบัญชี | เหตุที่การขัดขวางการสอบบัญชีถูกประเมินว่าเป็นการฝ่าฝืนร้ายแรง
ประเด็นสำคัญของการแก้ไขหลักเกณฑ์เกี่ยวกับการสอบสวนการทุจริตทางบัญชีคือ การขัดขวางการสอบบัญชีอาจถูกลงโทษในระดับเดียวกับการตกแต่งบัญชีโดยเจตนา
บริษัทจึงควรพิจารณาความหมายของหลักเกณฑ์ดังกล่าว เนื่องจากแม้จะยังไม่ยืนยันว่ามีการฝ่าฝืนมาตรฐานการบัญชี การขัดขวางการสอบบัญชีเพียงอย่างเดียวก็อาจถูกประเมินว่าเป็นการฝ่าฝืนร้ายแรง
เบื้องหลังการนำมาตรการนี้มาใช้คือการวินิจฉัยของหน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีว่าจำเป็นต้องรักษาประสิทธิผลของระบบกำกับดูแลการบัญชี
ระบบกำกับดูแลการบัญชี
เพื่อให้การสอบสวนการทุจริตทางบัญชีเกิดผลอย่างแท้จริง การตรวจสอบภายใน การสอบบัญชีภายนอก ตลอดจนการตรวจสอบและกำกับบัญชีโดยหน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีต้องดำเนินงานเชื่อมโยงกัน
เหตุที่หน่วยงานดังกล่าวประเมินการขัดขวางการสอบบัญชีว่าเป็นเรื่องร้ายแรงก็เกี่ยวข้องกับลักษณะของระบบกำกับดูแลการบัญชีนี้
ปัจจุบันระบบกำกับดูแลการบัญชีของสาธารณรัฐเกาหลีดำเนินงานดังต่อไปนี้
ประเภท | บทบาท |
|---|---|
การตรวจสอบภายใน | ตรวจสอบวิธีปฏิบัติทางบัญชีและระบบควบคุมภายใน |
การสอบบัญชีภายนอก | ตรวจสอบความถูกต้องเหมาะสมของงบการเงิน |
การตรวจสอบและกำกับบัญชี | สอบสวนว่ามีการฝ่าฝืนมาตรฐานการบัญชีหรือไม่ |
คณะกรรมการบริการทางการเงินของสาธารณรัฐเกาหลี | วินิจฉัยมาตรการลงโทษและคำสั่งทางปกครองขั้นสุดท้าย |
แต่ละขั้นตอนดำเนินงานเชื่อมโยงกัน ดังนั้น หากไม่สามารถรวบรวมข้อมูลในขั้นตอนใดขั้นตอนหนึ่งหรือกระบวนการสอบบัญชีถูกขัดขวาง ประสิทธิผลของระบบกำกับดูแลการบัญชีโดยรวมอาจลดลง
กระบวนการตรวจพบการทุจริตทางบัญชี
การสอบสวนการทุจริตทางบัญชีมักเริ่มต้นเมื่อตรวจพบสิ่งผิดปกติระหว่างการสอบบัญชีภายนอกหรือการวิเคราะห์ข้อมูลที่เปิดเผยต่อสาธารณะ
หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีจะตรวจสอบข้อมูลหลายประเภท เช่น งบการเงิน สัญญา สมุดบัญชี ใบกำกับภาษี และข้อมูลกระแสเงิน เพื่อพิจารณาความเหมาะสมของวิธีปฏิบัติทางบัญชี
ข้อมูลสำคัญที่ตรวจสอบ | วัตถุประสงค์ของการตรวจสอบ |
|---|---|
งบการเงิน | ตรวจสอบผลของวิธีปฏิบัติทางบัญชี |
สมุดบัญชี | ตรวจสอบบันทึกธุรกรรม |
สัญญา | ตรวจสอบว่าธุรกรรมมีอยู่จริงหรือไม่ |
ใบกำกับภาษี | ตรวจสอบข้อเท็จจริงเกี่ยวกับยอดขายและยอดซื้อ |
รายละเอียดทางการเงิน | วิเคราะห์กระแสของธุรกรรม |
ในกระบวนการนี้ ต้องมีการส่งข้อมูลตามปกติจึงจะสามารถตรวจสอบเนื้อหาที่แท้จริงของธุรกรรมและความเหมาะสมของวิธีปฏิบัติทางบัญชีได้
การทำให้หน้าที่กำกับดูแลการบัญชีไม่อาจดำเนินการได้อย่างมีประสิทธิผล
เหตุที่หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีถือว่าการขัดขวางการสอบบัญชีเป็นปัญหา คือการกระทำดังกล่าวอาจทำให้กลไกตรวจพบการทุจริตทางบัญชีไม่สามารถทำงานได้อย่างเหมาะสม
หากเกิดการปฏิเสธส่งข้อมูล การส่งข้อมูลอันเป็นเท็จ หรือการขัดขวางการสอบสวน หน่วยงานกำกับดูแลย่อมตรวจสอบข้อเท็จจริงที่จำเป็นได้ยาก
โดยเฉพาะการส่งข้อมูลอันเป็นเท็จถูกประเมินว่าร้ายแรงยิ่งขึ้น เนื่องจากมีความเสี่ยงที่จะทำให้มีการวินิจฉัยโดยอาศัยข้อมูลที่บิดเบือน
ด้วยเหตุนี้ การขัดขวางการสอบบัญชีจึงเป็นเหตุผลสำคัญประการหนึ่งของการแก้ไขหลักเกณฑ์ครั้งนี้ เพราะอาจลดทอนประสิทธิผลของระบบกำกับดูแลการบัญชีที่เชื่อมโยงตั้งแต่การตรวจสอบภายในและการสอบบัญชีภายนอกไปจนถึงการตรวจสอบและกำกับบัญชี
4. การสอบสวนการทุจริตทางบัญชี | ความเสี่ยงและแนวทางรับมือที่บริษัทควรตรวจสอบ
การแก้ไขหลักเกณฑ์เกี่ยวกับการสอบสวนการทุจริตทางบัญชีแสดงให้เห็นว่า นอกจากประเด็นว่ามีการฝ่าฝืนมาตรฐานการบัญชีจริงหรือไม่แล้ว การปฏิบัติหน้าที่ให้ความร่วมมือระหว่างการสอบสวนก็อาจเป็นองค์ประกอบสำคัญในการวินิจฉัยเช่นกัน
หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลีเห็นว่า การปฏิเสธส่งข้อมูลทางบัญชี การส่งข้อมูลอันเป็นเท็จ และการขัดขวางการสอบบัญชีอาจลดทอนประสิทธิผลของระบบกำกับดูแลการบัญชี จึงได้ปรับปรุงระบบโดยมุ่งเพิ่มระดับมาตรการลงโทษที่เกี่ยวข้อง
กรณีนี้มีความสำคัญโดยเฉพาะในแง่ที่ว่า ไม่เพียงแต่การตรวจพบการทุจริตทางบัญชีเท่านั้น แต่การขัดขวางที่เกิดขึ้นระหว่างการสอบสวนการทุจริตทางบัญชีก็อาจก่อให้เกิดความเสี่ยงทางกฎหมายแยกต่างหาก
บริษัทจึงควรตรวจสอบว่าระบบจัดการข้อมูลทางบัญชีและขั้นตอนควบคุมภายในในภาวะปกติดำเนินงานอย่างเหมาะสมหรือไม่ มิใช่พิจารณาแนวทางรับมือเฉพาะภายหลังเริ่มการกำกับตรวจสอบบัญชีหรือการสอบบัญชีภายนอกแล้วเท่านั้น
ความเสี่ยงสำคัญ
ประเภท | สาระสำคัญ |
|---|---|
การแต่งตั้งผู้สอบบัญชี | อาจอยู่ภายใต้ระบบผู้สอบบัญชีที่หน่วยงานกำหนดเป็นระยะเวลาหนึ่ง |
มาตรการลงโทษผู้บริหาร | อาจมีข้อเสนอแนะให้ถอดถอนกรรมการผู้แทนและผู้บริหารที่รับผิดชอบ หรือสั่งพักการปฏิบัติหน้าที่ |
ความเสี่ยงทางอาญา | อาจมีการกล่าวโทษกรรมการและลูกจ้างต่อสำนักงานอัยการของสาธารณรัฐเกาหลี |
ความเสี่ยงด้านการบริหาร | ความเชื่อมั่นของนักลงทุนและคู่ค้าอาจลดลง |
ความเสี่ยงด้านการควบคุมภายใน | อาจอยู่ภายใต้การกำกับดูแลและการตรวจสอบเพิ่มเติม |
ลักษณะสำคัญของการแก้ไขครั้งนี้คือ การขัดขวางการสอบบัญชีอาจเป็นเหตุแห่งการลงโทษได้โดยไม่ขึ้นอยู่กับว่าจะตรวจพบการทุจริตทางบัญชีจริงหรือไม่
ดังนั้น บริษัทจึงจำเป็นต้องจัดการทั้งประเด็นการฝ่าฝืนมาตรฐานการบัญชีและการปฏิบัติหน้าที่ให้ความร่วมมือระหว่างการสอบสวน
โดยเฉพาะเมื่อพบการปฏิเสธส่งข้อมูล การส่งข้อมูลอันเป็นเท็จ หรือการไม่ปฏิบัติตามข้อเรียกร้องของคณะกรรมการตรวจสอบ ความรับผิดอาจขยายไปถึงกรรมการผู้แทนและผู้บริหารที่รับผิดชอบ นอกเหนือจากตัวบริษัท
นอกจากนี้ หน่วยงานกำกับดูแลทางการเงินของสาธารณรัฐเกาหลียังให้ความสำคัญกับการจัดให้มีสภาพแวดล้อมที่ระบบกำกับดูแลการบัญชีสามารถดำเนินงานได้ตามปกติ
จึงจำเป็นต้องตรวจสอบขั้นตอนการเก็บรักษาข้อมูลทางบัญชี ระบบอนุมัติภายใน และกระบวนการรับมือการสอบบัญชีด้วย
แนวทางของทนายความด้านธุรกิจ
▶ ตรวจสอบประเด็นทางกฎหมายที่เกิดขึ้นในขั้นตอนการสอบบัญชีของผู้สอบบัญชีภายนอก การสอบสวนของคณะกรรมการตรวจสอบ และกระบวนการกำกับตรวจสอบของสำนักงานกำกับดูแลทางการเงินแห่งสาธารณรัฐเกาหลี พร้อมให้คำปรึกษาเกี่ยวกับแนวทางรับมือ
▶ วิเคราะห์ความเสี่ยงล่วงหน้าเกี่ยวกับการฝ่าฝืนมาตรฐานการบัญชี ความเหมาะสมของการจัดทำงบการเงิน และสภาพการดำเนินงานของระบบควบคุมบัญชีภายใน
▶ สนับสนุนการรับมือกระบวนการลงโทษทางปกครอง เช่น การกำหนดผู้สอบบัญชี การเรียกเก็บเงินเพิ่มเชิงลงโทษทางปกครองและค่าปรับทางปกครอง การเสนอแนะให้ถอดถอนผู้บริหาร และการสั่งพักการปฏิบัติหน้าที่ รวมทั้งสนับสนุนการจัดทำหนังสือแสดงความคิดเห็น
▶ ตรวจสอบขอบเขตความรับผิดของกรรมการผู้แทน ผู้บริหารฝ่ายการเงิน (CFO) และผู้รับผิดชอบงานบัญชี พร้อมให้คำปรึกษาในการรับมือความเสี่ยงทางอาญาและทางปกครอง
▶ ตรวจสอบการปฏิบัติตามกฎเกณฑ์ของระบบควบคุมภายใน ระบบเก็บรักษาข้อมูลทางบัญชี และกระบวนการรับมือการสอบบัญชีโดยรวม พร้อมเสนอแนวทางปรับปรุง
สำนักงานกฎหมาย Daeryun ซึ่งอยู่ในอันดับ 9 ในบรรดาสำนักงานกฎหมายของสาธารณรัฐเกาหลี (อ้างอิงตามข้อมูลการยื่นแบบภาษีมูลค่าเพิ่มต่อกรมสรรพากรแห่งสาธารณรัฐเกาหลีประจำปี 2025) ให้การสนับสนุนบริษัทในการรับมือความเสี่ยงทางกฎหมายที่เกี่ยวข้องกับการกำกับตรวจสอบบัญชี การสอบบัญชีภายนอก การควบคุมภายใน และกฎระเบียบทางการเงิน โดยอาศัยระบบความร่วมมืออย่างเป็นระบบระหว่างผู้เชี่ยวชาญจากหลากหลายสาขา เช่น ผู้ประกอบวิชาชีพบัญชี ทนายความผู้เชี่ยวชาญด้านการเงิน และทนายความที่ปรึกษาธุรกิจ
หากจำเป็นต้องรับมือกับประเด็นที่เกี่ยวข้อง โปรดพิจารณาขั้นตอนและแนวทางรับมือที่เหมาะสมกับสถานการณ์ปัจจุบันของบริษัทผ่าน 🔗การนัดหมายปรึกษากฎหมายกับทนายความด้านธุรกิจ

















