


قضايا ناجحة رئيسية
محامي العقارات في جيجو | محامي جيجو يحصل لموكّل أُحيل بتهمة المساعدة في مخالفة قانون معاقبة الجرائم الضريبية على قرار عدم الإحالة
لجأ الموكّل إلى محامي العقارات في جيجو طالبًا المساعدة، إذ تلقّى ثمن تصرّف تركه له والده الذي انقطع اتصاله به عقودًا، فاتُّهم زورًا بمخالفة قانون معاقبة الجرائم الضريبية.
1. محامي العقارات في جيجو | نبذة عن القضية
كان موكّل محامي العقارات في جيجو يعيش حياة زوجية في إنجلترا منذ 5 سنوات.
وتلقّى اتصالاً من والده، الذي انقطع اتصاله به بعد طلاقه من والدته قبل 20 عامًا، يخبره فيه بأنه باع مبنى بقيمة 3 مليارات وون وأنه سيمنحه جزءًا من ثمن البيع هديةَ زواجٍ.
محامي العقارات في جيجو | تلقّي جزء من ثمن البيع
أخبر والد موكّل محامي العقارات في جيجو الموكّل بأنه سدّد كامل ضريبة القيمة المضافة وضريبة نقل الملكية اللازمة عند بيع المبنى، وأن المال نظيف فليأخذه ويضفه إلى نفقات زواجه.
فاستخدم الموكّل المبلغ الذي تلقّاه، ونحو 400 مليون وون، في تسوية ديونه وأنفقه كلّه كنفقة معيشة.
وفي أثناء ذلك تلقّى إشعارًا من كوريا بأنه أُحيل بتهمة المساعدة في مخالفة قانون معاقبة الجرائم الضريبية، وبأن عليه الحضور للتحقيق سريعًا.
وتبيّن أن والد موكّل محامي العقارات في جيجو كان متوقّعًا عليه واجب سداد ضريبة نقل ملكية قدرها 800 مليون وون، لكنه، وهو في حالة إعسار، وهب أبناءه، أي الموكّل، مبلغًا إجماليًا قدره 400 مليون وون بقصد التهرّب من إجراءات تحصيل المتأخّرات.
فوُجّهت إلى موكّل محامي العقارات في جيجو تهمة أنه ساعد على ذلك وهو يعلم به.
محامي العقارات في جيجو | الأساس القانوني المتعلق بقانون معاقبة الجرائم الضريبية
أفاد محامي العقارات في جيجو بأنه يجب فحص الأساس القانوني المتعلق بما إذا كان والد الموكّل قد خالف فعلاً قانون معاقبة الجرائم الضريبية.
وفقًا للمادة 88 من قانون ضريبة الدخل، فإن دخل نقل الملكية يعني الدخل الناشئ عن نقل الأصل، ويعني أن ملكية الأصل قد انتقلت فعليًا بعوض.
وبموجب المادة 94 من القانون نفسه، تُفرَض ضريبة نقل الملكية على نقل الأراضي والمباني ونحوها، ووفقًا للمادة 98 من القانون نفسه، يُعدّ يوم نقل الأصل هو الأبكر من: يوم تسوية الثمن، أو يوم تسجيل نقل الملكية، أو يوم سداد الرصيد المتفق عليه في العقد.
ووفقًا للمادة 110 من القانون نفسه، يُحتسَب موعد سداد ضريبة نقل الملكية على أساس اليوم الأخير من الشهر الذي يقع فيه يوم النقل، ويكون موعد الإقرار والسداد خلال شهرين تاليين لليوم الأخير من الشهر الذي يقع فيه يوم النقل.
ووفقًا للمادة 162 من اللائحة التنفيذية لقانون ضريبة الدخل، ينشأ واجب الضريبة في اليوم الأخير من الشهر الذي نشأ فيه دخل نقل الملكية، لذا يجب الفصل في الأمر بمراعاة شاملة ليوم إبرام عقد البيع ويوم تسوية الثمن ويوم نقل الملكية ونحو ذلك.
وعليه، يمكن الفصل بأن واجب الضريبة على والد موكّل محامي العقارات في جيجو قد نشأ في اليوم الأخير من الشهر الذي تسلّم فيه كامل ثمن بيع المبنى وقدره 3 مليارات وون.
لكن يتبيّن أن والد الموكّل قد سلّم الموكّل جزءًا من ثمن البيع حتى قبل نشوء واجب الضريبة.
2. محامي العقارات في جيجو | تلخيص المسائل الرئيسية
بعد فحص محامي العقارات في جيجو للأسس القانونية، تبيّن أن الوالد لم يخالف قانون معاقبة الجرائم الضريبية عمدًا، وبالتالي فإن الموكّل أيضًا لا تقوم بحقّه تهمة المساعدة.
محامي العقارات في جيجو | مدى قيام تهمة الفاعل الأصلي بحق الوالد
فحص محامي العقارات في جيجو أولاً، فحصًا قانونيًا، ما إذا كان والد الموكّل مخالفًا لقانون معاقبة الجرائم الضريبية.
وفقًا لسوابق المحكمة العليا، ينشأ واجب سداد ضريبة نقل الملكية في اليوم الأخير من الشهر الذي تُسلَّم فيه كامل ثمن البيع.
وقد وهب والد الموكّل جزءًا من ماله للموكّل قبل نشوء واجب سداد ضريبة نقل الملكية، لذا لم يتحقّق ركن مخالفة قانون معاقبة الجرائم الضريبية.
وبالتالي، بما أن جريمة الفاعل الأصلي لا تقوم، فإن تهمة المساعدة بحق الموكّل لا تقوم أيضًا.
محامي العقارات في جيجو | مدى قيام تهمة المساعدة بحق الموكّل
دفع محامي العقارات في جيجو بأن تهمة المساعِد لا تقوم إلا إذا قامت تهمة الجريمة بحق الفاعل الأصلي.
ووفقًا لسابقة المحكمة العليا (2022دو5826)، قضت بأن هبة المال التي تتمّ في حالة لم ينشأ فيها واجب سداد ضريبة نقل الملكية لا تحقّق ركن جريمة مخالفة قانون معاقبة الجرائم الضريبية.
وبالتالي، لم تقُم أيضًا تهمة المساعدة بحق الموكّل.
محامي العقارات في جيجو | انتفاء قصد المساعدة لدى الموكّل
لم يكن موكّل محامي العقارات في جيجو يعلم أن والده لم يسدّد ضريبة نقل الملكية أثناء بيعه المبنى الذي ورثه عن جدّه.
كما أنه لم يكن يعلم إطلاقًا ما إذا كان الوالد قد أعطاه مبلغ الـ 400 مليون وون بقصد التهرّب من واجب سداد المتأخّرات.
ودفع بأن موكّل محامي العقارات في جيجو كان وقت الواقعة مقيمًا في إنجلترا، وأن اتصاله بوالده انقطع منذ أكثر من 20 عامًا، لذا لم يكن يعلم بمثل هذه الوقائع.
ودفع بانتفاء قصد المساعدة لدى الموكّل أيضًا، لأنه لم يستخدم مبلغ الـ 400 مليون وون الذي تلقّاه في أمر غير مشروع، بل استخدمه في سداد الديون وإضافته إلى نفقة المعيشة.
3. محامي العقارات في جيجو | نتيجة القضية: قرار عدم الإحالة
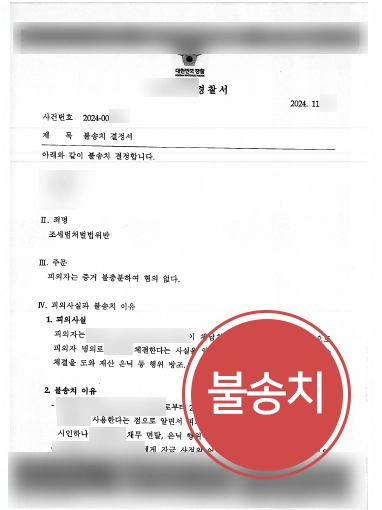
بمساعدة محامي العقارات في جيجو، أثبت الموكّل انتفاء الشبهة بحقّه في تهمة المساعدة في مخالفة قانون معاقبة الجرائم الضريبية، فحصل على قرار عدم الإحالة.
فقد ثبت أن موكّل محامي العقارات في جيجو لم يكن يعلم بواقعة تأخّر والده عن سداد ضريبة نقل الملكية أو بوجود قصد التهرّب من واجب الضريبة، وأنه لم يستخدم المبلغ الذي تلقّاه لغرض غير مشروع.
كما خُلص، إذ صدر الفصل القانوني بأن تهمة مخالفة والده لقانون معاقبة الجرائم الضريبية لا تقوم، إلى أن تهمة المساعدة بحق الموكّل لا تقوم أيضًا.
وفي النهاية تمكّن الموكّل من التحرّر من المسؤولية القانونية وإزالة الظلم عنه، وبقيت هذه القضية حالةً تؤكّد مجددًا أهمية التطبيق المبدئي لقانون الضرائب والقانون الجنائي.
إذا وقعتم، كهذا الموكّل، في وضع أُحلتم فيه ظلمًا وخضعتم لتحقيق جهات التحقيق، فنرجو أن تلجؤوا إلى 🔗محامي جيجو.
يستند هذا المحتوى إلى قضايا فعلية تولّتها شركة دايريون للمحاماة وقد تم تعديله جزئيًا. جميع حقوق النشر محفوظة لشركة دايريون للمحاماة.
قد يؤدي النسخ أو الاستنساخ أو التوزيع غير المصرح به إلى اتخاذ إجراءات قانونية وفقًا للقوانين المعمول بها.

مخالفة قانون معاقبة الجرائم الضريبية: هل ترغب في استشارة أسرع وأكثر تفصيلاً؟
استشارةمحامٍ متخصص
المعلومات ذات الصلة
استكشف المعلومات القانونية المتعلقة بهذه القضية.
كيفية مباشرة إجراءات التظلم بعد التحقيق في المخالفات الضريبية والتعامل مع الدعوى الإدارية
إجراءات الدعوى الضريبية واستراتيجيات التعامل مع القرارات الضريبية
كيفية الطعن في قرار ضريبي مجحف من خلال دعوى ضريبية
نقاط القوة الرئيسية لدايريون


استراتيجية تقاضي تعتمد على تقنيات الذكاء الاصطناعي وتكنولوجيا المعلومات الخاصة بدايريون

أكثر من 240 عضوًا من الفريق الرئيسي

أكثر من 1,200 قضية تم التعامل معها شهريًا
* 2025년 월평균 기준
الالتزام بالمادة 4 الفقرة 1 من لوائح الإعلانات الصادرة عن نقابة المحامين الكورية
المزيد من نقاط القوة

حجز موعد
للاستشارة القانونية مع محامٍ
تُراجع جميع الاستشارات أولاً من قبل محامٍ متخصص،
لذلك تُجرى بنظام المواعيد فقط.
استشارة هاتفية
1800-7905
متاح على مدار الساعة طوال أيام السنة


استشارة عبر الإنترنت
نقدم خدمات قانونية
مخصصة لعملائنا.

استشارة عبر الدردشة
قناة كاكاوتوك
محامو شركة دايريون للمحاماة
الفريق ذو الصلة
عرض المزيد
كيم إن وون
T. 070-7510-1044
الخبرة كرئيس المدعين العامين في مكتب المدعين العامين لمنطقة سيول المركزية ورئيس المدعين العامين في فرع دايجون هونغسونغ
القضايا الناجحة الرئيسية
عرض المزيدمجالات الممارسة ذات الصلة
عرض المزيدالاستشارة بلغات أخرى


المقالات الأكثر قراءة
عرض المزيدما أنواع الفحص الضريبي والجهات الخاضعة له وإجراءاته ومدته وكيفية التعامل معه؟

التعرف على إعارة اسم صاحب النشاط التجاري ومستوى العقوبة على إعارته لأحد أفراد الأسرة
إصدار الفواتير الضريبية الكاذبة واستلامها، والعقوبات وسبل التعامل معها
أنواع الأفعال الخاضعة لعقوبة التهرب الضريبي ومستوى العقوبة وسبل التعامل معها
ما مفهوم التحقيق في مصدر أموال المعاملات العقارية، ومن الخاضعون له؟

السابق
حالة مساعدة من محام جنائي في سيونغنام | مساعدة موكل متورط في جريمة قمار وصدر بحقه حكم مع وقف تنفيذ العقوبة
التالي
انتهاك حقوق الملكية الفكرية | مساعدة موكل رُفعت عليه دعوى تعويض وتخفيض مبلغ التعويض بنسبة 60%
عرض القائمة





