




CONTENTS
- 1. الموكل الذي طلب المساعدة بشأن تهمة مخالفة قانون معاقبة الجرائم الضريبية

- - مفهوم إصدار الفواتير الضريبية الكاذبة ومخالفة قانون معاقبة الجرائم الضريبية
- 2. إعداد استراتيجية للدفاع في مواجهة تهم مخالفة قانون معاقبة الجرائم الضريبية وغيرها
- - الدفع بعدم إلمام الموكل بالجوانب القانونية
- - ترتيب ملابسات الإدلاء بالأقوال وتوضيح الوقائع
- - الدفع بأسباب تخفيف العقوبة
- - بيان الجهود المبذولة لجبر الضرر
- 3. نتيجة مساعدة الموكل المتهم بمخالفة قانون معاقبة الجرائم الضريبية وغيرها
- - لماذا يلزم الاستعانة بمحام متخصص في تهم مخالفة قانون معاقبة الجرائم الضريبية؟

1. الموكل الذي طلب المساعدة بشأن تهمة مخالفة قانون معاقبة الجرائم الضريبية
هذه قصة موكل طلب المساعدة بشأن مخالفة قانون معاقبة الجرائم الضريبية والاشتباه في إصدار فواتير ضريبية كاذبة.
كان الموكل قد سُجل في الماضي ممثلا قانونيا لشركة توزيع بناء على اقتراح من أحد معارفه.
كانت هذه الشركة تبدو ظاهريا منشأة تمارس توزيع السلع بالجملة كوسيط، لكنها كانت في الواقع شركة ورقية لا وجود لها إلا اسميا من دون تجهيزات بشرية أو مادية.
اقترح ذلك الشخص على الموكل إعارة اسمه قائلا: «لا حاجة إلى المشاركة في إدارة الشركة، ويمكنك الحصول على مبلغ محدد كل شهر».
وبناء عليه، أسس الموكل الشركة باسمه بصفته ممثلا قانونيا من دون شك يُذكر، ثم تعاون لمدة تقارب 1 سنة في إصدار فواتير ضريبية وتلقيها مع منشآت أخرى بقيمة إجمالية بلغت 3 مليارات وون كوري جنوبي.
تمثلت المشكلة في أن جميع هذه الفواتير الضريبية صدرت من دون معاملات فعلية.
واستخدمتها منشآت أخرى لإثبات المصروفات أو خصم ضريبة المدخلات وغير ذلك، ورأت السلطات الضريبية أن الموكل «شخص أصدر فواتير ضريبية وتلقاها من دون توريد فعلي للسلع أو الخدمات»، فأقيمت عليه الدعوى الجنائية بتهمة إصدار فواتير ضريبية كاذبة بموجب قانون معاقبة الجرائم الضريبية.
 مفهوم إصدار الفواتير الضريبية الكاذبة ومخالفة قانون معاقبة الجرائم الضريبية
وُضع نظام الفواتير الضريبية بموجب قانون ضريبة القيمة المضافة لإلزام المنشآت بالإفصاح بشفافية عن تفاصيل المعاملات عند توريد السلع أو الخدمات.
وبناء عليه، يُعد إصدار فاتورة ضريبية أو تلقيها عن معاملة لم يحدث فيها توريد فعلي مخالفة قانونية واضحة.
🔗ما الفاتورة الضريبية الكاذبة؟
الفاتورة الضريبية الكاذبة هي فاتورة تصدر كما لو أن معاملة فعلية قد تمت رغم عدم حدوثها، أو تصدر بعد إدراج مبلغ يختلف عن المبلغ الحقيقي.
-إصدار فاتورة كما لو أن معاملة لم تحدث فعليا قد تمت
-فاتورة ضريبية صادرة بمبلغ يزيد على المبلغ الفعلي أو يقل عنه
إذا تجاوز إصدار الفواتير الضريبية الكاذبة قيمة توريد محددة، فقد يُعد «جريمة محددة» لا مجرد مخالفة لقانون ضريبة القيمة المضافة، مما قد يؤدي إلى فرض مسؤولية جنائية أشد.


2. إعداد استراتيجية للدفاع في مواجهة تهم مخالفة قانون معاقبة الجرائم الضريبية وغيرها
بدأ إعداد استراتيجية للدفاع في مواجهة تهم مخالفة قانون معاقبة الجرائم الضريبية وإصدار فواتير ضريبية كاذبة وغيرها.
شكّلت شركة دايريون للمحاماة فريق عمل من محامين متخصصين ذوي خبرة في قضايا مماثلة، وحللت بصورة أساسية ملابسات إصدار الفواتير الضريبية ووضع الموكل آنذاك لإعداد الاستراتيجية.
الدفع بعدم إلمام الموكل بالجوانب القانونية
لم يكن الموكل متخصصا، ولم تكن لديه أي معرفة مهنية بالمحاسبة، فأصدر الفواتير الضريبية اعتمادا فقط على أقوال مسؤولي الشركة B.
وفي الواقع، اطمأن الموكل إلى قولهم: «ما عليك إلا إصدار الفواتير وسنتولى نحن الباقي»، و«نحن نتحمل مسؤولية الضرائب». كما وُجدت قرائن على أن الشركة B رتبت معاملات صورية بتحويل الأموال من دون معاملة فعلية ثم استردادها.
واستند محامي القضايا الضريبية إلى ذلك للدفع بقوة بأن السيد A لم يكن يقصد التهرب الضريبي عمدا.
ترتيب ملابسات الإدلاء بالأقوال وتوضيح الوقائع
خلال المرحلة الأولى من التحقيق الضريبي، صدّق الموكل ممثل الشركة B حين استماله بقوله: «إذا تحمل الموكل المسؤولية كاملة، فسأدفع الضرائب نيابة عنه»، مما دفعه إلى الإدلاء بأقوال كاذبة.
وبعد انقطاع الاتصال بالشركة B، أدرك متأخرا أنه تعرض للاستغلال، وكشف جميع الوقائع بصدق أثناء التحقيق.
وأوضح محامي القضايا الضريبية بالتفصيل أن تغير أقوال الموكل لم يكن مجرد تراجع عنها، بل كان ناجما عن الظروف التي واجهها آنذاك وخداع طرف ثالث.
وشدد بوجه خاص على وجود شكوك بشأن موثوقية الأقوال الأولية ومدى التروي فيها، وعلى أن الموكل كشف في أقواله اللاحقة الوقائع المحددة تفصيلا وتعاون بصورة فعالة، مبينا بذلك أنه شارك في التحقيق بجدية.
الدفع بأسباب تخفيف العقوبة
دفع محامي القضايا الضريبية بأن أعمال الموكل كادت تتوقف تماما بسبب ركود اقتصادي غير مسبوق، وأنه تلقى عرضا مغريا من الشركة B في ظل ظروف ملحة لم يكن يستطيع فيها حتى تدبير أجور الموظفين والإيجار المستحقين فورا.
وطلب الرأفة موضحا بالمستندات أن الموكل لم يحصل على منفعة ضريبية مباشرة، وأنه لم يتلق سوى جزء من العمولة مقابل إصدار الفواتير الضريبية، بل وُجدت قرائن على أنه تكبد خسارة في جزء من المعاملات.
بيان الجهود المبذولة لجبر الضرر
شدد محامي القضايا الضريبية على أن الموكل دفع جزءا من ضريبة القيمة المضافة المفروضة بسبب إصدار الفواتير الضريبية الكاذبة، وأنه يبذل جهودا لجبر الضرر الفعلي.
كما طلب الرأفة، مؤكدا أن الموكل يخطط لسداد ضريبة القيمة المضافة المتبقية على أقساط شهرية.
3. نتيجة مساعدة الموكل المتهم بمخالفة قانون معاقبة الجرائم الضريبية وغيرها
نتيجة الدفاع عن الموكل المتهم بمخالفة قانون معاقبة الجرائم الضريبية، قضت هيئة المحكمة بعقوبة الغرامة الجزائية.
وقد اتخذت المحكمة هذا القرار مراعية ▲أن الموكل لم يشارك بدور قيادي في التهرب الضريبي ▲وأن المنفعة التي حصل عليها كانت محدودة نسبيا بالنظر إلى محتوى الفواتير الضريبية الكاذبة وحجمها وغير ذلك.
وقال الموكل: «كنت خائفا جدا من التعرض لعقوبة شديدة. وبفضل دفاع المحامي المتخصص، تمكنت من إنهاء القضية بعقوبة الغرامة الجزائية».
لماذا يلزم الاستعانة بمحام متخصص في تهم مخالفة قانون معاقبة الجرائم الضريبية؟
تتضمن القضايا المتعلقة بمخالفة قانون معاقبة الجرائم الضريبية مبادئ قانونية وإجراءات معقدة يصعب على غير المتخصصين فهمها أو التعامل معها بسهولة.
ويُحدد ما إذا كانت العقوبة ستُفرض بموجب قانون معاقبة الجرائم الضريبية من خلال تقييم شامل لعوامل متعددة، منها الغرض من إصدار الفواتير الضريبية، وما إذا قُدمت الإقرارات الضريبية فعليا، وحالة سداد الضرائب.
لذلك، من المهم إعداد استراتيجية مناسبة للتعامل مع القضية منذ مراحلها الأولى بمساعدة محام ملم بالقوانين ذات الصلة.
تشكّل شركة دايريون للمحاماة فريق عمل يضم محامين ذوي خبرة في القضايا الضريبية والجنائية، ومنها مخالفات قانون معاقبة الجرائم الضريبية، إلى جانب مستشار ضريبي تابع للمكتب، وتضع استراتيجية قانونية ملائمة لظروف كل قضية.


تعرف أيضًا على المحتوى المرئي
المتعلق بهذه القضية.

لقاء مع خبير الإدارة الضريبية في داريون
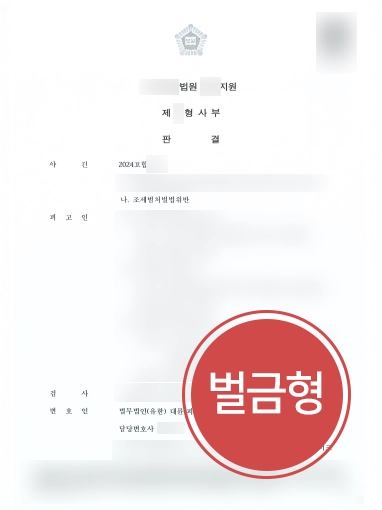
تم إعداد هذا المحتوى بناءً على حالات عمل حقيقية لشركة دايريون للمحاماة مع بعض التعديلات، وحقوق النشر مملوكة للشركة.
قد يتم اتخاذ إجراءات وفقاً للقوانين ذات الصلة بشأن انتهاكات حقوق النشر مثل النقل غير المصرح به والنسخ والتوزيع.













