


Affaires et dossiers
Avocat en droit immobilier à Jeju | Décision de non-transmission au parquet pour un client mis en cause pour complicité d’infraction à la Loi sur la répression des infractions fiscales
Le client qui a consulté un avocat en droit immobilier à Jeju avait reçu le produit d’une cession remis par son père, avec lequel il avait perdu tout contact depuis des dizaines d’années. Accusé à tort d’une infraction à la Loi sur la répression des infractions fiscales de la République de Corée, il a sollicité une assistance juridique.
1. Avocat en droit immobilier à Jeju | Présentation de l’affaire
Le client de l’avocat en droit immobilier à Jeju menait une vie conjugale au Royaume-Uni depuis 5 ans.
Son père, avec lequel il n’avait plus aucun contact depuis son divorce avec sa mère 20 ans auparavant, l’a informé qu’il avait vendu un immeuble d’une valeur de 3 milliards de wons sud-coréens et souhaitait lui remettre une partie du prix de vente comme cadeau de mariage.
Avocat en droit immobilier à Jeju | Réception d’une partie du prix de vente
Le père du client de l’avocat en droit immobilier à Jeju lui a affirmé avoir intégralement acquitté la taxe sur la valeur ajoutée et l’impôt sur la plus-value exigibles lors de la vente de l’immeuble. Il lui a indiqué que les fonds étaient licites et qu’il pouvait les utiliser pour financer son installation après le mariage.
Le client a donc utilisé l’intégralité des quelque 400 millions de wons sud-coréens reçus pour rembourser ses dettes et couvrir ses frais de subsistance.
Il a ensuite reçu un avis lui indiquant qu’il avait été mis en cause en Corée pour complicité d’infraction à la Loi sur la répression des infractions fiscales et qu’il devait se soumettre rapidement à un interrogatoire.
Il est apparu que le père du client de l’avocat en droit immobilier à Jeju prévoyait d’être redevable de 800 millions de wons sud-coréens au titre de l’impôt sur la plus-value. Alors que ses dettes excédaient son patrimoine, il avait donné au total 400 millions de wons sud-coréens à son enfant afin de soustraire ces fonds aux mesures de recouvrement des arriérés fiscaux.
Le client de l’avocat en droit immobilier à Jeju a ainsi été soupçonné d’avoir eu connaissance de ces faits et de les avoir facilités.
Avocat en droit immobilier à Jeju | Fondements juridiques relatifs à la Loi sur la répression des infractions fiscales
L’avocat en droit immobilier à Jeju a indiqué qu’il convenait d’examiner les fondements juridiques applicables afin de déterminer si le père du client avait effectivement enfreint la Loi sur la répression des infractions fiscales.
Selon l’article 88 de la Loi coréenne relative à l’impôt sur le revenu, la plus-value de cession désigne le revenu résultant de la cession d’un actif, laquelle correspond au transfert effectif à titre onéreux de la propriété de cet actif.
En vertu de l’article 94 de cette même loi, les cessions de terrains et de bâtiments, notamment, sont soumises à l’impôt sur la plus-value. Selon son article 98, la date de cession d’un actif correspond à la première des dates suivantes : la date du règlement intégral du prix, la date d’inscription du transfert de propriété ou la date contractuelle de paiement du solde.
Selon l’article 110 de cette même loi, le délai applicable à l’impôt sur la plus-value est calculé à compter du dernier jour du mois au cours duquel intervient la cession. La déclaration et le paiement doivent être effectués dans les 2 mois suivant ce dernier jour.
Selon l’article 162 du décret d’application de la Loi coréenne relative à l’impôt sur le revenu, l’obligation fiscale naît le dernier jour du mois au cours duquel la plus-value de cession est réalisée. Il convient donc de l’apprécier en tenant compte de l’ensemble des éléments, notamment la date de conclusion du contrat de vente, celle du règlement intégral du prix et celle du transfert de propriété.
Il pouvait dès lors être considéré que l’obligation fiscale du père du client de l’avocat en droit immobilier à Jeju était née le dernier jour du mois au cours duquel il avait reçu la totalité du prix de vente de l’immeuble, soit 3 milliards de wons sud-coréens.
Or, le père du client lui avait remis une partie du prix de vente avant même la naissance de cette obligation fiscale.
2. Avocat en droit immobilier à Jeju | Synthèse des principales questions juridiques
Après examen des règles applicables, l’avocat en droit immobilier à Jeju a établi que le père n’avait pas intentionnellement enfreint la Loi sur la répression des infractions fiscales et que le client ne pouvait donc pas davantage être soupçonné de complicité.
Avocat en droit immobilier à Jeju | Existence de l’infraction reprochée au père en qualité d’auteur principal
L’avocat en droit immobilier à Jeju a d’abord examiné juridiquement si le père du client avait enfreint la Loi sur la répression des infractions fiscales.
Selon la jurisprudence de la Cour suprême de la République de Corée, l’obligation de payer l’impôt sur la plus-value naît le dernier jour du mois au cours duquel le prix de vente a été intégralement reçu.
Le père du client ayant donné une partie de son patrimoine à celui-ci avant la naissance de son obligation de payer l’impôt sur la plus-value, les éléments constitutifs d’une infraction à la Loi sur la répression des infractions fiscales n’étaient pas réunis.
Dès lors que l’infraction de l’auteur principal n’était pas constituée, la complicité reprochée au client ne pouvait pas non plus être retenue.
Avocat en droit immobilier à Jeju | Existence de la complicité reprochée au client
L’avocat en droit immobilier à Jeju a soutenu que la complicité ne pouvait être caractérisée que si l’infraction reprochée à l’auteur principal était elle-même constituée.
Selon la jurisprudence de la Cour suprême de la République de Corée (2022도5826), une donation de biens effectuée avant la naissance de l’obligation de payer l’impôt sur la plus-value ne réunit pas les éléments constitutifs d’une infraction à la Loi sur la répression des infractions fiscales.
Par conséquent, la complicité reprochée au client n’était pas davantage constituée.
Avocat en droit immobilier à Jeju | Absence d’intention du client de faciliter l’infraction
Le client de l’avocat en droit immobilier à Jeju ignorait que son père n’avait pas payé l’impôt sur la plus-value lors de la vente de l’immeuble qu’il avait reçu du grand-père du client.
Il ignorait également que son père lui avait remis 400 millions de wons sud-coréens afin de soustraire ces fonds au recouvrement des arriérés fiscaux.
Le client de l’avocat en droit immobilier à Jeju a soutenu qu’il n’avait pas connaissance de ces faits, car il séjournait au Royaume-Uni au moment de l’affaire et n’avait plus aucun contact avec son père depuis plus de 20 ans.
Le client a également soutenu qu’il n’avait aucune intention de faciliter les faits reprochés, puisqu’il n’avait pas affecté les 400 millions de wons sud-coréens reçus à une fin illicite, mais les avait utilisés pour rembourser ses dettes et couvrir ses frais de subsistance.
3. Avocat en droit immobilier à Jeju | Décision de non-transmission du dossier au parquet
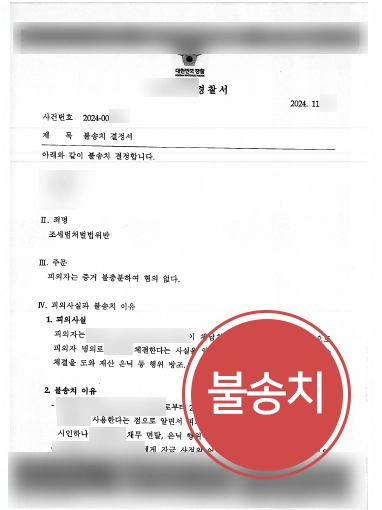
Grâce à l’assistance de l’avocat en droit immobilier à Jeju, le client a établi l’absence d’indices concernant les soupçons de complicité d’infraction à la Loi sur la répression des infractions fiscales de la République de Corée et a obtenu une décision de non-transmission du dossier au parquet.
Il a été reconnu que le client de l’avocat en droit immobilier à Jeju ignorait tant l’arriéré d’impôt sur la plus-value de son père que l’intention de celui-ci de se soustraire à son obligation fiscale, et qu’il n’avait pas utilisé la somme reçue à des fins illicites.
En outre, l’analyse juridique ayant conclu que l’infraction à la Loi sur la répression des infractions fiscales reprochée à son père n’était pas constituée, il a également été conclu que les soupçons de complicité visant le client n’étaient pas fondés.
Le client a ainsi été dégagé de toute responsabilité juridique et a pu faire reconnaître le caractère injustifié des soupçons. Cette affaire a confirmé une nouvelle fois l’importance de l’application rigoureuse des principes du droit fiscal et du droit pénal.
Si vous vous trouvez, comme ce client, injustement mis en cause et interrogé par les autorités chargées de l’enquête, vous pouvez vous adresser à un 🔗avocat à Jeju.
Ce contenu a été rédigé à partir d'affaires réelles traitées par Daeryun Law LLC, avec quelques adaptations, et les droits d'auteur appartiennent à Daeryun Law LLC.
Toute reproduction, copie ou diffusion non autorisée peut faire l'objet de poursuites conformément à la législation applicable.


Infraction à la Loi sur la répression des infractions fiscales : Vous souhaitez une consultation plus rapide et plus détaillée ?
Consulter unavocat spécialisé
Informations connexes
Consultez les informations juridiques liées à cette affaire.
Mise en œuvre des voies de recours après une enquête sur les infractions fiscales et conduite du contentieux administratif
Procédure de contentieux fiscal et stratégie de contestation d’une décision d’imposition
Comment contester une décision d’imposition injustifiée dans le cadre d’un contentieux fiscal
Les principaux atouts de Daeryun


Stratégie contentieuse fondée sur les technologies IA et IT propres à Daeryun

Plus de 240 membres clés

Plus de 1,200 dossiers traités par mois
* 2025년 월평균 기준
Conforme à l'article 4 (1) du règlement sur la publicité du Barreau coréen
plus d'atouts

Réservez une consultation
juridique avec un avocat
Toutes les consultations sont d'abord examinées par un avocat spécialisé,
elles se déroulent donc uniquement sur rendez-vous.
Consultation téléphonique
1800-7905
Disponible 24h/24, 365 jours par an


Consultation en ligne
Nous proposons des services juridiques
sur mesure pour nos clients.

Consultation par chat
Canal KakaoTalk
Avocats de Daeryun Law LLC
Membres concernés
Voir plus

Kim In-won
T. 070-7510-1044
Expérience en tant que procureur en chef du bureau du procureur du district central de Séoul et procureur en chef de la succursale de Daejeon Hongseong

Kim Cheol
T. 070-5117-3709
Expérience en tant que procureur en chef au bureau du procureur du district de Busan et procureur en chef au bureau du procureur du district de Gwangju

Affaires marquantes
Voir plusDomaines de pratique associés
Voir plusConsulter dans d'autres langues


Chroniques populaires
Voir plusQuels sont les types de contrôles fiscaux, les personnes visées, la procédure, la durée et les modalités de réponse ?

Le prêt de nom pour l’enregistrement d’une activité commerciale et le niveau des sanctions en cas de prêt entre membres d’une même famille
Émission et réception de fausses factures fiscales : sanctions et moyens d’y faire face
Types d’actes passibles de sanctions pour fraude fiscale, niveau des sanctions et moyens de défense
En République de Corée, en quoi consiste le contrôle de l’origine des fonds d’une transaction immobilière et qui vise-t-il ?

Précédent
Intervention d’un avocat pénaliste de Seongnam | Sursis à l’exécution de la peine pour un client impliqué dans une activité de jeu d’argent illicite
Suivant
Atteinte aux droits de propriété intellectuelle | réduction de 60 % des dommages-intérêts réclamés au client
Voir la liste
D’autres questions ?






