CONTENTS
- 1. Clients mis en cause pour une infraction à la Loi sur les douanes

- - Questions fréquentes sur les infractions à la Loi sur les douanes
- 2. Stratégie de défense pour les clients mis en cause pour une infraction à la Loi sur les douanes
- - L’avocat spécialisé en droit douanier souligne les aveux et le repentir
- - L’avocat spécialisé en droit douanier souligne l’absence de planification minutieuse
- - L’avocat spécialisé en droit douanier souligne les mesures écartant le risque de récidive
- 3. Infraction à la Loi sur les douanes, peine ferme évitée
- - Infraction à la Loi sur les douanes : peut-on assurer seul sa défense ?

1. Clients mis en cause pour une infraction à la Loi sur les douanes
Il s’agit de l’affaire de clients ayant sollicité une assistance après avoir été mis en cause pour une infraction à la Loi sur les douanes.
Les clients étaient administrateurs internes d’une société fabriquant des matériaux de construction et des produits en caoutchouc synthétique. Ils poursuivaient depuis plusieurs dizaines d’années l’activité familiale en important une matière première déterminée.
À la suite d’une modification législative, les déchets de résine synthétique qu’ils importaient jusque-là légalement ont soudainement été classés comme déchets interdits à l’importation. Ils se sont ainsi retrouvés dans l’impossibilité de se procurer la matière première.
Alors que l’usine risquait de cesser son activité, les clients ont comprimé ou découpé la matière première afin de lui donner l’apparence de feuilles ou de bandes de résine synthétique. Ils ont ensuite tenté de la dédouaner en déposant une fausse déclaration au nom d’une société affiliée.
Cependant, la procédure de dédouanement a révélé que les marchandises réelles ne correspondaient pas aux informations déclarées. Les clients ont finalement été poursuivis pour infraction à la Loi sur les douanes.
 Questions fréquentes sur les infractions à la Loi sur les douanes
Q. Quels actes peuvent constituer une infraction à la Loi sur les douanes ?
R. Une infraction à la Loi sur les douanes est souvent associée uniquement à l’importation clandestine.
Elle peut cependant également comprendre △ l’introduction de marchandises sans déclaration △ le dépôt d’une déclaration dont le contenu ne correspond pas aux marchandises réelles △ la déclaration mensongère de la valeur ou du taux applicable afin de réduire les droits à payer △ l’importation sans l’autorisation ou l’approbation requise, ou par des moyens frauduleux △ l’inscription de fausses informations obligatoires dans la déclaration.
Q. Quelles peines peuvent être prononcées en cas d’infraction à la Loi sur les douanes ?
R. Leur sévérité varie sensiblement selon la nature des faits.
Exportation ou importation de marchandises interdites | Peine d’emprisonnement avec travail de 7 ans au plus ou amende pénale de 70 millions de wons sud-coréens au plus |
Importation clandestine | Peine d’emprisonnement avec travail de 5 ans au plus ou amende pénale ne dépassant pas le montant le plus élevé entre 10 fois les droits de douane et le prix de revient des marchandises |
Soustraction frauduleuse aux droits de douane | Peine d’emprisonnement avec travail de 3 ans au plus ou amende pénale ne dépassant pas le montant le plus élevé entre 5 fois les droits de douane éludés et le prix de revient des marchandises |
Fractionnement des importations visant à contourner les restrictions à l’importation | Peine d’emprisonnement avec travail de 3 ans au plus ou amende pénale ne dépassant pas le prix de revient des marchandises |
Q. Quelle est la différence entre une « fausse déclaration » et une « importation clandestine » ?
R. Ces deux notions sont similaires, mais distinctes.
La fausse déclaration consiste à inscrire dans la déclaration des informations obligatoires qui ne correspondent pas à la réalité.
L’importation clandestine désigne en revanche le fait de ne déposer aucune déclaration ou d’introduire des marchandises entièrement différentes de celles déclarées.
Il est indispensable d’examiner précisément à quelle catégorie correspondent les faits concrets de l’affaire.
Q. Ces faits peuvent-ils également relever de la réglementation environnementale ou de celle relative aux déchets ?
R. Si les marchandises importées sont qualifiées de « déchets », les faits peuvent enfreindre non seulement la Loi sur les douanes, mais aussi la législation coréenne relative aux mouvements transfrontaliers de déchets, et entraîner ainsi plusieurs sanctions.
Il convient donc de vérifier si la matière première peut être classée comme déchet et si une autorisation distincte du ministère coréen de l’Environnement est requise.
Q. Comment convient-il de réagir pendant l’enquête ?
R. Dans les affaires relevant de la Loi sur les douanes, les documents présentés et l’attitude adoptée dès le début revêtent une grande importance.
Il est nécessaire de fournir des explications étayées concernant △ les documents relatifs au classement tarifaire et aux caractéristiques des marchandises △ l’absence d’intention d’éluder les droits △ les démarches entreprises pour régulariser les procédures d’autorisation ou d’approbation △ le renvoi ou la destruction des marchandises concernées △ la formation interne en matière de conformité et les mesures destinées à prévenir toute récidive. Si ces éléments sont retenus, ils peuvent être largement pris en considération lors de la détermination de la peine.
Q. Une déclaration spontanée ou une déclaration rectificative peut-elle être favorable ?
R. Une déclaration spontanée ou rectificative peut constituer une circonstance d’atténuation.
Elle n’exonère toutefois pas, à elle seule, de la responsabilité pénale, et l’ampleur de l’atténuation dépend de la nature de l’infraction et du degré d’intention.
Si une déclaration spontanée est envisagée, il est donc nécessaire de consulter un professionnel afin de déterminer les mesures appropriées.


2. Stratégie de défense pour les clients mis en cause pour une infraction à la Loi sur les douanes
Une stratégie de défense a été élaborée pour les clients mis en cause pour une infraction à la Loi sur les douanes.
Un avocat ayant traité de nombreuses affaires douanières et un conseiller spécialisé en douane, titulaire de la qualification coréenne de déclarant en douane, ont collaboré à leur défense.
L’avocat spécialisé en droit douanier souligne les aveux et le repentir
L’avocat spécialisé en droit douanier a souligné que les clients avaient reconnu l’intégralité des faits qui leur étaient reprochés et manifestaient un profond repentir.
Il a également soutenu que les faits ne procédaient pas d’une intention d’éluder les droits de douane ou d’organiser une importation clandestine. Selon la défense, ils résultaient d’une situation pressante dans laquelle l’interruption soudaine de l’approvisionnement en matières premières, provoquée par la modification de la législation, menaçait la survie de l’entreprise familiale. L’avocat a ainsi sollicité la clémence du tribunal.
L’avocat spécialisé en droit douanier souligne l’absence de planification minutieuse
Alors que la survie de l’entreprise familiale était menacée, les clients ont entendu dire qu’« une modification de la forme pourrait permettre l’importation sous une autre catégorie de marchandises ». Leur expérience de plusieurs dizaines d’années d’importation légale de la matière première, sans aucune difficulté, les a conduits à nourrir un espoir imprécis et à porter un jugement imprudent.
L’avocat spécialisé en droit douanier a souligné qu’ils n’avaient pas, dès l’origine, clairement conscience de l’illégalité de leurs actes et qu’il ne s’agissait pas d’une infraction minutieusement planifiée.
L’avocat spécialisé en droit douanier souligne les mesures écartant le risque de récidive
L’avocat spécialisé en droit douanier a souligné que toutes les marchandises concernées avaient été immédiatement renvoyées et que les clients avaient entièrement cessé la production utilisant cette matière première après avoir vendu l’usine à la suite de l’affaire. Il a ainsi soutenu que tout risque de récidive était écarté.
Il a en outre présenté leur projet de mettre en place une procédure de conformité portant sur l’examen préalable du classement tarifaire ainsi que sur les réglementations douanières et environnementales, afin d’éviter que le même problème ne se reproduise.
3. Infraction à la Loi sur les douanes, peine ferme évitée
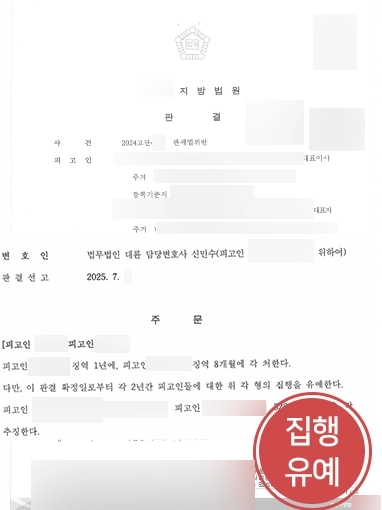
À l’issue de l’assistance apportée aux clients mis en cause pour une infraction à la Loi sur les douanes, le tribunal a pris en considération leurs aveux complets et leur repentir, les contraintes résultant de la modification soudaine de la législation ainsi que les mesures prises après les faits, notamment le renvoi de l’intégralité des marchandises concernées et la vente de l’usine. Il a prononcé un sursis à l’exécution de la peine plutôt qu’une peine privative de liberté ferme.
Cette affaire montre que, même en présence d’une infraction à la Loi sur les douanes, l’issue peut varier sensiblement en fonction du mobile, des circonstances des faits, des mesures prises par la suite et du risque de récidive.
En particulier, dans les affaires concernant des marchandises soumises à des restrictions d’importation, le fait de suivre un conseil erroné selon lequel « il suffirait d’en modifier la forme ou la désignation dans la déclaration » peut entraîner une responsabilité pénale importante.
Lorsque la réglementation des importations change ou que le classement d’une marchandise est contesté, il importe donc de recourir à la procédure d’examen préalable ou de demander l’avis d’un professionnel afin d’accomplir les formalités dans le respect des règles.
Infraction à la Loi sur les douanes : peut-on assurer seul sa défense ?
Lorsqu’elles font l’objet d’une enquête ou d’un procès pour infraction à la Loi sur les douanes, de nombreuses personnes se demandent : « Puis-je me défendre seul, sans mandater d’avocat ? »
En pratique, une réaction inappropriée au début de la procédure peut conduire à faire reconnaître involontairement l’intention de commettre l’infraction ou à subir une peine inutilement lourde.
Voici les précautions minimales à prendre lorsque vous assurez seul votre défense.
▶Établir clairement les faits
Vous devez préciser quand, de quelle manière et pour quelles marchandises les importations ont été réalisées.
Il est nécessaire de réunir sans omission les déclarations en douane, contrats, documents d’expédition et relevés des transactions.
Il est également préférable d’examiner vous-même les éléments relatifs à l’intention, notamment s’il existait « un objectif de réduction des droits » ou si les faits « résultaient d’une méconnaissance des procédures d’autorisation et d’approbation ».
▶Vérifier les autorisations et approbations
Il faut impérativement vérifier si les marchandises concernées sont soumises à des restrictions d’importation ou si elles constituent des déchets.
Si des marchandises nécessitant l’autorisation d’un organisme compétent, tel que le ministère coréen de l’Environnement ou le ministère coréen de l’Industrie, ont été importées sans approbation, il convient de reconnaître ce fait et d’examiner si une régularisation était possible.
▶Préparer une lettre exprimant le repentir et une requête en clémence
Reconnaître sincèrement les faits pendant l’enquête et présenter une lettre exprimant le repentir ou une requête en clémence au cours du procès peut également être utile.
Si vous dirigez une société ou employez des salariés, vous pouvez souligner que les actes accomplis étaient « considérés comme indispensables à la préservation des moyens de subsistance et des emplois ».
▶Mettre en place des mesures de prévention de la récidive
Après l’affaire, il est nécessaire d’instaurer des règles internes et un dispositif de conformité afin que le même problème ne se reproduise pas.
La preuve de la mise en place d’une procédure d’examen préalable du classement tarifaire ou d’une consultation professionnelle avant toute importation peut être prise en considération favorablement lors de la détermination de la peine.
Ce contenu est basé sur des études de cas réelles de Cabinet d’avocats Daeryun avec quelques adaptations, et les droits d'auteur appartiennent à notre cabinet.
Toute reproduction, duplication ou distribution non autorisée et toute autre violation des droits d'auteur peuvent entraîner des poursuites judiciaires en vertu des lois applicables.