สารบัญ
- 1. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | หน้าที่เสียภาษีและเงินได้ที่ต้องเสียภาษี

- - ผู้มีหน้าที่เสียภาษี
- - เงินได้ที่ต้องเสียภาษี
- 2. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | โครงสร้างอัตราภาษี
- - อัตราภาษีสำหรับเงินได้ของแต่ละปีธุรกิจ
- - อัตราภาษีแยกสำหรับเงินได้จากการโอนที่ดินและทรัพย์สินอื่น
- - การจัดเก็บภาษีจากเงินได้ที่ไม่นำกลับเข้าสู่ระบบเศรษฐกิจ
- 3. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | กำหนดยื่นแบบและเอกสาร
- - กำหนดยื่นแบบและชำระภาษี
- - เอกสารที่ต้องยื่น
- 4. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | ขั้นตอนยื่นแบบภาษีเงินได้นิติบุคคล
- - แนวคิดเกี่ยวกับการปรับปรุงภาษี
- - รายการปรับปรุง
- - ประเภทของการปรับปรุงภาษี
- - ระบบยื่นแบบพร้อมการปรับปรุงภาษีโดยผู้เชี่ยวชาญภายนอก
- - การยื่นแบบภาษีเงินได้นิติบุคคลทางอิเล็กทรอนิกส์
- 5. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | ระบบเครดิตและการลดหย่อนที่สำคัญ
- - ระบบเครดิตและการลดหย่อนสำหรับวิสาหกิจขนาดกลางและขนาดย่อม
- - ระบบเครดิตและการลดหย่อนสำหรับบริษัททุกประเภท
- 6. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | รายการตรวจสอบ
- - ระบบความช่วยเหลือของทนายความผู้เชี่ยวชาญด้านภาษี

1. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | หน้าที่เสียภาษีและเงินได้ที่ต้องเสียภาษี
ตามรัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี นิติบุคคลที่ประกอบธุรกิจในสาธารณรัฐเกาหลีมีหน้าที่เสียภาษีเงินได้นิติบุคคลสำหรับเงินได้บางประเภท ไม่ว่าจะเป็นนิติบุคคลในประเทศหรือนิติบุคคลต่างประเทศ
 ผู้มีหน้าที่เสียภาษี
ตามรัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี นิติบุคคลต่อไปนี้มีหน้าที่เสียภาษีเงินได้นิติบุคคล
ประเภทนิติบุคคล | ขอบเขตหน้าที่เสียภาษีเงินได้นิติบุคคล |
นิติบุคคลในประเทศ | เงินได้ทั้งหมดจากทั้งในและนอกประเทศ |
นิติบุคคลต่างประเทศ | เฉพาะเงินได้จากแหล่งในประเทศ |
ในที่นี้ นิติบุคคลในประเทศหมายถึงนิติบุคคลที่มีสำนักงานใหญ่ สำนักงานหลัก หรือสถานที่บริหารจัดการที่แท้จริงอยู่ในสาธารณรัฐเกาหลี
ส่วนนิติบุคคลต่างประเทศหมายถึงนิติบุคคลที่มีสำนักงานใหญ่หรือสำนักงานหลักอยู่ในต่างประเทศ และเป็นองค์กรที่เข้าเงื่อนไขข้อใดข้อหนึ่งต่อไปนี้ (มาตรา 2 วรรค 2 แห่งพระราชกฤษฎีกาบังคับใช้รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี)
2. องค์กรที่สมาชิกทั้งหมดมีความรับผิดจำกัด
3. ยกเลิก
4. องค์กรต่างประเทศที่มีองค์กรในสาธารณรัฐเกาหลีซึ่งเป็นประเภทเดียวกันหรือใกล้เคียงที่สุดและมีสถานะเป็นนิติบุคคลตามรัฐบัญญัติพาณิชย์ของสาธารณรัฐเกาหลีหรือกฎหมายอื่นของสาธารณรัฐเกาหลี
→ ใช้กับปีธุรกิจที่เริ่มตั้งแต่วันที่ 2013.1.1. เป็นต้นไป
* อธิบดีกรมสรรพากรแห่งสาธารณรัฐเกาหลีอาจประกาศรายชื่อประเภทของนิติบุคคลต่างประเทศตามเกณฑ์การจำแนกข้างต้นได้ (มาตรา 2 วรรค 3 แห่งพระราชกฤษฎีกาบังคับใช้รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี) แต่ปัจจุบันยังไม่มีการออกประกาศดังกล่าว
เงินได้ที่ต้องเสียภาษี
: เงินได้จากการประกอบธุรกิจโดยทั่วไป การจำหน่ายทรัพย์สิน และกิจกรรมอื่น
∙ เงินได้จากการชำระบัญชี
: เงินได้จากทรัพย์สินคงเหลือเมื่อมีการเลิกและชำระบัญชีนิติบุคคล
∙ เงินได้จากการโอนที่ดินและทรัพย์สินอื่น
: ต้องเสียภาษีแยกต่างหากเมื่อจำหน่ายที่อยู่อาศัย ที่ดินประกอบ หรือที่ดินที่ไม่ได้ใช้ประกอบธุรกิจ เป็นต้น
∙ เงินได้ที่ไม่นำกลับเข้าสู่ระบบเศรษฐกิจ
: เงินได้ที่นิติบุคคลซึ่งมีขนาดสินทรัพย์ตามเกณฑ์ที่กำหนด (ส่วนของผู้ถือหุ้นเกิน 500 ร้อยล้านวอนเกาหลีใต้) ไม่นำกลับเข้าสู่ระบบเศรษฐกิจ


2. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | โครงสร้างอัตราภาษี
ตามรัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี ภาษีเงินได้นิติบุคคลใช้อัตราภาษีที่แตกต่างกันตามช่วงฐานภาษี
อัตราภาษีที่ใช้จะแตกต่างกันตามลักษณะของนิติบุคคล เช่น นิติบุคคลที่แสวงหากำไร นิติบุคคลที่ไม่แสวงหากำไร หรือนิติบุคคลสหกรณ์ และตามประเภทเงินได้ เช่น เงินได้ของแต่ละปีธุรกิจหรือเงินได้จากการชำระบัญชี
อัตราภาษีสำหรับเงินได้ของแต่ละปีธุรกิจ
นิติบุคคลที่แสวงหากำไร
นิติบุคคลในประเทศและนิติบุคคลต่างประเทศที่แสวงหากำไรโดยทั่วไปใช้อัตราภาษีตามโครงสร้างด้านล่าง
ช่วงฐานภาษี | อัตราภาษี | จำนวนหักแบบขั้นบันได |
ไม่เกิน 2 ร้อยล้านวอนเกาหลีใต้ | 9% | - |
เกิน 2 ร้อยล้าน แต่ไม่เกิน 200 ร้อยล้านวอนเกาหลีใต้ | 19% | 2,000 หมื่นวอนเกาหลีใต้ |
เกิน 200 ร้อยล้าน แต่ไม่เกิน 3,000 ร้อยล้านวอนเกาหลีใต้ | 21% | 4 ร้อยล้าน 2,000 หมื่นวอนเกาหลีใต้ |
เกิน 3,000 ร้อยล้านวอนเกาหลีใต้ | 24% | 94 ร้อยล้าน 2,000 หมื่นวอนเกาหลีใต้ |
นอกจากนี้ เงินได้จากการชำระบัญชีของนิติบุคคลที่แสวงหากำไรก็อยู่ในบังคับภาษีเช่นกัน
นิติบุคคลที่ไม่แสวงหากำไร
เงินได้จากกิจการที่ก่อให้เกิดรายได้ของนิติบุคคลที่ไม่แสวงหากำไรใช้อัตราภาษีเดียวกัน
อย่างไรก็ตาม เงินได้จากการชำระบัญชีของนิติบุคคลที่ไม่แสวงหากำไรไม่อยู่ในบังคับภาษี ต่างจากนิติบุคคลที่แสวงหากำไร
ช่วงฐานภาษี | อัตราภาษี | จำนวนหักแบบขั้นบันได |
ไม่เกิน 2 ร้อยล้านวอนเกาหลีใต้ | 9% | - |
เกิน 2 ร้อยล้าน แต่ไม่เกิน 200 ร้อยล้านวอนเกาหลีใต้ | 19% | 2,000 หมื่นวอนเกาหลีใต้ |
เกิน 200 ร้อยล้าน แต่ไม่เกิน 3,000 ร้อยล้านวอนเกาหลีใต้ | 21% | 4 ร้อยล้าน 2,000 หมื่นวอนเกาหลีใต้ |
เกิน 3,000 ร้อยล้านวอนเกาหลีใต้ | 24% | 94 ร้อยล้าน 2,000 หมื่นวอนเกาหลีใต้ |
นิติบุคคลสหกรณ์
นิติบุคคลสหกรณ์ได้รับอัตราภาษีพิเศษตามมาตรา 72 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี
เงินได้จากการชำระบัญชีของนิติบุคคลสหกรณ์ไม่อยู่ในบังคับภาษีเช่นกัน
ช่วงฐานภาษี | อัตราภาษี | จำนวนหักแบบขั้นบันได |
ไม่เกิน 20 ร้อยล้านวอนเกาหลีใต้ | 9% | ไม่มี |
เกิน 20 ร้อยล้านวอนเกาหลีใต้ | 12% | 6,000 หมื่นวอนเกาหลีใต้ |
อัตราภาษีแยกสำหรับเงินได้จากการโอนที่ดินและทรัพย์สินอื่น
เงินได้จากการโอนที่ดิน ที่อยู่อาศัย หรือสิทธิเข้าพักอาศัย แตกต่างจากเงินได้ทั่วไปตรงที่ต้องแยกคำนวณภาษี และอาจใช้อัตราภาษีเพิ่มตามการจดทะเบียน
ประเภท | จดทะเบียนแล้ว | ยังไม่ได้จดทะเบียน |
กรณีโอนที่อยู่อาศัยตามที่กำหนดในพระราชกฤษฎีกาของสาธารณรัฐเกาหลี รวมถึงที่ดินประกอบ | 20% | 40% |
สิทธิเข้าพักอาศัยของสมาชิกสหกรณ์และสิทธิซื้อห้องชุด | 20% | |
กรณีโอนที่ดินที่ไม่ได้ใช้ประกอบธุรกิจ | 10% | 40% |
การจัดเก็บภาษีจากเงินได้ที่ไม่นำกลับเข้าสู่ระบบเศรษฐกิจ
หากบริษัทที่มีส่วนของผู้ถือหุ้นเกิน 500 ร้อยล้านวอนเกาหลีใต้เก็บกำไรตั้งแต่จำนวนที่กำหนดไว้ภายในบริษัทโดยไม่นำกลับเข้าสู่ระบบเศรษฐกิจ เงินได้ดังกล่าวจะถูกจัดเก็บภาษีแยกต่างหาก
ประเภท | อัตราภาษี |
〔เงินได้ของบริษัท × อัตรามาตรฐาน (70%) - (การลงทุน + การเพิ่มค่าจ้าง + รายจ่ายเพื่อความร่วมมือและการเติบโตร่วมกัน)〕 | 20% |
〔เงินได้ของบริษัท × อัตรามาตรฐาน (15%) - (การเพิ่มค่าจ้าง + รายจ่ายเพื่อความร่วมมือและการเติบโตร่วมกัน)〕 | 20% |
See More
3. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | กำหนดยื่นแบบและเอกสาร
ตามรัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี ต้องคำนวณและยืนยันฐานภาษีกับจำนวนภาษี รวมทั้งยื่นแบบและชำระภาษีเงินได้นิติบุคคลภายใน 3 เดือนนับจากวันสิ้นปีธุรกิจ
กำหนดยื่นแบบจะแตกต่างกันตามวันปิดบัญชี และหากวันครบกำหนดตรงกับวันหยุดราชการหรือวันเสาร์ ให้วันทำการถัดไปเป็นวันครบกำหนดยื่นแบบ
กำหนดยื่นแบบและชำระภาษี
ประเภท | กำหนดยื่นแบบตามกฎหมาย |
นิติบุคคลที่ปิดบัญชีเดือน 12 | วันที่ 31 เดือน 3 |
นิติบุคคลที่ปิดบัญชีเดือน 3 | วันที่ 30 เดือน 6 |
นิติบุคคลที่ปิดบัญชีเดือน 6 | วันที่ 30 เดือน 9 |
นิติบุคคลที่ปิดบัญชีเดือน 9 | วันที่ 31 เดือน 12 |
หากไม่ยื่นแบบภายในกำหนดหรือยื่นแบบอันเป็นเท็จ อาจเกิดผลเสีย เช่น ภาษีเพิ่มเติมกรณีไม่ยื่นแบบ ภาษีเพิ่มเติมกรณีสำแดงต่ำ หรือภาษีเพิ่มเติมกรณีชำระล่าช้า จึงต้องปฏิบัติตามกำหนดเวลา
เอกสารที่ต้องยื่น
เมื่อยื่นแบบภาษีเงินได้นิติบุคคล ต้องยื่นเอกสารหลายประเภทประกอบกัน ไม่ใช่เพียงแบบแสดงฐานภาษี แต่รวมถึงงบการเงินและรายละเอียดการปรับปรุงภาษีด้วย
2. งบแสดงฐานะการเงิน
3. งบกำไรขาดทุนเบ็ดเสร็จ
4. งบจัดสรรกำไรสะสม (งบจัดการผลขาดทุนสะสม)
5. แบบคำนวณการปรับปรุงภาษี
6. เอกสารประกอบแบบคำนวณการปรับปรุงภาษีและงบกระแสเงินสด
Related News
4. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | ขั้นตอนยื่นแบบภาษีเงินได้นิติบุคคล
ตามรัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี บริษัทต้องปรับปรุงความแตกต่างระหว่างการบัญชีของบริษัทกับกฎหมายภาษีอย่างถูกต้อง และยื่นข้อมูลที่เกี่ยวข้องให้ครบถ้วน
ขั้นตอนสำคัญในกระบวนการนี้คือการปรับปรุงภาษี
แนวคิดเกี่ยวกับการปรับปรุงภาษี
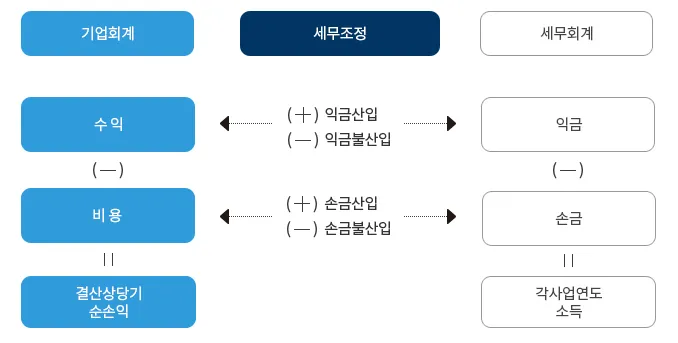
การปรับปรุงภาษีคือกระบวนการปรับรายรับทางภาษีและรายจ่ายที่หักได้เพื่อคำนวณเงินได้ที่ต้องเสียภาษีซึ่งกฎหมายภาษียอมรับ โดยอ้างอิงกำไรหรือขาดทุนสุทธิของงวดตามงบการเงินที่บริษัทจัดทำตามมาตรฐานการบัญชีทั่วไป เช่น มาตรฐานการบัญชีสำหรับบริษัทหรือมาตรฐานการรายงานทางการเงินระหว่างประเทศที่สาธารณรัฐเกาหลีนำมาใช้
กระบวนการนี้เป็นการปรับความแตกต่างระหว่างการบัญชีกับกฎหมายภาษี เนื่องจากการบัญชีของบริษัทมุ่งเน้น ‘ความสมเหตุสมผลทางบัญชี’ เช่น ความสามารถในการทำกำไรและความมั่นคงทางการเงิน ขณะที่การบัญชีภาษียึดหลัก ‘ความเป็นธรรมทางภาษี’ และ ‘ความถูกต้องในการจัดเก็บภาษี’
รายการปรับปรุง
รายการปรับปรุงภาษีที่สำคัญมีดังต่อไปนี้
รายการปรับปรุง | คำอธิบาย |
การรวมเป็นรายรับทางภาษี | รายการที่ไม่ใช่รายได้ทางบัญชี แต่ถือเป็นเงินได้ตามกฎหมายภาษี |
การไม่นับรวมเป็นรายรับทางภาษี | รายการที่เป็นรายได้ทางบัญชี แต่ไม่ถือเป็นเงินได้ที่ต้องเสียภาษีตามกฎหมายภาษี |
การรวมเป็นรายจ่ายที่หักได้ | รายการที่ไม่ใช่ค่าใช้จ่ายทางบัญชี แต่กฎหมายภาษียอมรับให้เป็นรายจ่าย |
การไม่นับรวมเป็นรายจ่ายที่หักได้ | รายการที่เป็นค่าใช้จ่ายทางบัญชี แต่กฎหมายภาษีไม่ยอมรับให้เป็นรายจ่าย |
ประเภทของการปรับปรุงภาษี
การปรับปรุงภาษีแบ่งออกเป็น 2 ประเภทดังต่อไปนี้
รายการปรับปรุงเมื่อปิดบัญชี
เป็นรายการปรับปรุงที่กฎหมายภาษียอมรับเฉพาะเมื่อบันทึกไว้ในกำไรขาดทุนขณะปิดบัญชี ตัวอย่างรายการสำคัญมีดังต่อไปนี้
- เงินสำรองสำหรับกิจการตามวัตถุประสงค์เฉพาะ
- เงินสำรองผลประโยชน์เมื่อเกษียณอายุ
- ค่าเผื่อหนี้สงสัยจะสูญและหนี้สูญ
- ผลขาดทุนจากการตีราคาสินทรัพย์มีตัวตนหรือสินค้าคงเหลือ เป็นต้น
รายการปรับปรุงเมื่อยื่นแบบ
เป็นรายการที่กฎหมายภาษียอมรับเมื่อแสดงไว้ในแบบคำนวณการปรับปรุงภาษีเท่านั้น โดยไม่จำเป็นต้องบันทึกเป็นกำไรหรือขาดทุนในงบปิดบัญชี
∙ การรวมเบี้ยประกันการเกษียณอายุเป็นรายจ่ายที่หักได้
∙ การรวมมูลค่าทรัพย์สินที่เกี่ยวข้องกับเงินอุดหนุนจากรัฐเป็นรายจ่ายที่หักได้
∙ การไม่นับรวมค่าเสื่อมราคาที่บันทึกเกินเป็นรายจ่ายที่หักได้ เป็นต้น
ระบบยื่นแบบพร้อมการปรับปรุงภาษีโดยผู้เชี่ยวชาญภายนอก
นิติบุคคลที่เข้าเงื่อนไขตามที่กำหนดต้องให้ผู้เชี่ยวชาญภายนอก เช่น ผู้ตรวจสอบภาษี ดำเนินการปรับปรุงภาษี (มาตรา 97-2 วรรค 1 แห่งพระราชกฤษฎีกาบังคับใช้รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี)
ระบบนี้มีวัตถุประสงค์เพื่อส่งเสริมความน่าเชื่อถือของการยื่นแบบภาษีและความถูกต้องของการคำนวณเงินได้ที่ต้องเสียภาษี
- นิติบุคคลที่มีรายรับตั้งแต่ 3 ร้อยล้านวอนเกาหลีใต้ขึ้นไปและใช้สิทธิเงินสำรอง ค่าเผื่อ หรือการลดหย่อนภาษีประเภทต่าง ๆ
- นิติบุคคลที่จัดตั้งขึ้นภายใน 2 ปีล่าสุดและมีรายรับตั้งแต่ 3 ร้อยล้านวอนเกาหลีใต้ขึ้นไป
- นิติบุคคลที่มีสถานประกอบการในต่างประเทศหรือบริษัทย่อยต่างประเทศ เป็นต้น
การยื่นแบบภาษีเงินได้นิติบุคคลทางอิเล็กทรอนิกส์
สามารถยื่นแบบภาษีเงินได้นิติบุคคลทางอิเล็กทรอนิกส์ผ่านระบบ Hometax ของกรมสรรพากรแห่งสาธารณรัฐเกาหลีได้
โดยเฉพาะนิติบุคคลที่อยู่ภายใต้การตรวจสอบบัญชีภายนอก และนิติบุคคลที่มีสินทรัพย์หรือยอดธุรกิจตั้งแต่เกณฑ์ที่กำหนดขึ้นไป มีหน้าที่ยื่นเอกสารทางอิเล็กทรอนิกส์หรือทางไปรษณีย์
ในการยื่นแบบทางอิเล็กทรอนิกส์ควรพิจารณาประเด็นต่อไปนี้
▷ เอกสารประกอบบางรายการได้รับยกเว้นไม่ต้องยื่น แต่ยังมีหน้าที่เก็บรักษา
▷ การยื่นแบบทางอิเล็กทรอนิกส์อาจได้รับเครดิตภาษีตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี
(ไม่สามารถใช้ซ้ำกับสิทธิของตัวแทนภาษี)
5. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | ระบบเครดิตและการลดหย่อนที่สำคัญ
รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลีและรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษีกำหนดระบบเครดิตและการลดหย่อนหลายประเภท โดยมุ่งเน้นวิสาหกิจขนาดกลางและขนาดย่อม และบางระบบสามารถใช้กับบริษัททั่วไปได้ด้วย
ระบบเครดิตและการลดหย่อนสำหรับวิสาหกิจขนาดกลางและขนาดย่อม
ระบบเครดิตและการลดหย่อนที่ใช้กับวิสาหกิจขนาดกลางและขนาดย่อม รวมทั้งวิสาหกิจขนาดกลางระดับกลาง มีดังต่อไปนี้
ชื่อระบบ | รายละเอียดการสนับสนุนและบทบัญญัติที่เกี่ยวข้อง |
การลดภาษีสำหรับวิสาหกิจขนาดกลางและขนาดย่อมที่เริ่มประกอบกิจการ | ลดภาษี 50~100% เป็นเวลา 4 ปีนับจากปีภาษีแรกที่เกิดเงินได้ |
| (มาตรา 6 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีพิเศษสำหรับวิสาหกิจขนาดกลางและขนาดย่อม | ลดภาษี 5~30% ตามประเภทธุรกิจและพื้นที่ |
| (มาตรา 7 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีสำหรับการโอนหรือให้เช่าเทคโนโลยี | กรณีพิเศษทางภาษีสำหรับการโอนหรือให้เช่าเทคโนโลยี |
| (มาตรา 12 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีสำหรับการชำระเงินเพื่อการเติบโตร่วมกัน | เครดิต 0.15~0.5% เมื่อชำระเงินด้วยวิธีการชำระเงินเพื่อการเติบโตร่วมกัน |
| (มาตรา 7-4 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีสำหรับบริษัทที่เพิ่มเงินได้จากการจ้างงาน | เครดิต 10% ของค่าจ้างส่วนที่เพิ่มขึ้น (20% สำหรับวิสาหกิจขนาดกลางและขนาดย่อม) |
| (มาตรา 29-4 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีสำหรับโบนัสตามผลประกอบการ | เครดิต 15% ของโบนัสพนักงานประจำ (10% ตั้งแต่ปี ’25 เป็นต้นไป) |
| (มาตรา 19 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีสำหรับบริษัทที่รักษาการจ้างงาน | เครดิตสูงสุด 15% ของจำนวนเงินชดเชยค่าจ้าง |
| (มาตรา 30-3 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีเบี้ยประกันสังคม | เครดิต 50~100% ของเบี้ยประกันสำหรับจำนวนพนักงานที่เพิ่มขึ้น |
| (มาตรา 30-4 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
สิทธิพิเศษด้านภาษีขั้นต่ำ | ใช้อัตราสิทธิพิเศษมากกว่านิติบุคคลทั่วไป 3~10% |
ระบบเครดิตและการลดหย่อนสำหรับบริษัททุกประเภท
ชื่อระบบ | รายละเอียดการสนับสนุนและบทบัญญัติที่เกี่ยวข้อง |
เครดิตภาษีสำหรับความร่วมมือเพื่อการเติบโตร่วมกัน | เครดิต 10% ของเงินสมทบ และ 3% ของการให้เช่าโดยไม่คิดค่าเช่า |
(มาตรา 8-3 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีค่าใช้จ่ายด้านการวิจัยและพัฒนาบุคลากร | เครดิตสูงสุด 25% สำหรับกรณีทั่วไป และสูงสุด 40~50% สำหรับเทคโนโลยีเชิงยุทธศาสตร์ |
(มาตรา 10 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การไม่นับเงินสมทบที่เกี่ยวข้องกับการวิจัยและพัฒนาเป็นรายได้ทางภาษี | เลื่อนการจัดเก็บภาษีสำหรับเงินสมทบด้าน R&D |
(มาตรา 10-2 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีสำหรับกิจการที่ตั้งอยู่ในเขตพิเศษด้านการวิจัยและพัฒนา | ลดภาษี 100% เป็นเวลา 3 ปี และ 50% ในช่วง 2 ปีถัดมา |
(มาตรา 12-2 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีมูลค่าเทคโนโลยีจาก M&A | เครดิต 10% ของมูลค่าซื้อเทคโนโลยี |
(มาตรา 12-3,4 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีสำหรับการลงทุนในสิ่งอำนวยความสะดวก | เครดิตพื้นฐาน 1~10% และเครดิต 3% สำหรับส่วนที่ลงทุนเพิ่ม |
(มาตรา 24 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีสำหรับการย้ายกิจการไปยังภูมิภาค | ลดภาษี 100% เป็นเวลา 49 ปี และลดภาษี 50% ในช่วง 23 ปีถัดมา |
(มาตรา 63 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีสำหรับนิติบุคคลสหกรณ์การเกษตร | ลดภาษี 100% สำหรับเงินได้จากการเกษตร ส่วนเงินได้ประเภทอื่นลดภาษีได้ไม่เกิน 12,000,000 วอนเกาหลีใต้ต่อ 1 คน |
(มาตรา 63~68 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีสำหรับกิจการที่ตั้งอยู่ในเขตอุตสาหกรรมชนบท | ลดภาษี 50% เป็นเวลา 4 ปีนับจากปีภาษีแรกที่เกิดเงินได้ |
(มาตรา 64 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีสำหรับวิสาหกิจเพื่อสังคม | ลดภาษี 100% เป็นเวลา 3 ปี และ 50% ในช่วง 2 ปีถัดมา (ไม่อยู่ภายใต้ภาษีขั้นต่ำ) |
(มาตรา 85-6 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีในพื้นที่เชจู | บริษัทที่ตั้งอยู่ในเขตวิทยาศาสตร์และเทคโนโลยีขั้นสูงเชจู เป็นต้น ได้รับการลดภาษี 100% เป็นเวลา 3 ปี และ 50% เป็นเวลา 2 ปี |
(มาตรา 121-8,9 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีสำหรับบริษัทเริ่มประกอบกิจการในเมืองธุรกิจ | ลดภาษี 100% (50%) เป็นเวลา 3 ปี และ 50% (25%) ในช่วง 2 ปีถัดมา |
(มาตรา 121-17 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีสำหรับการยื่นแบบทางอิเล็กทรอนิกส์ | เครดิตภาษี 20,000 วอนเกาหลีใต้เมื่อยื่นแบบทางอิเล็กทรอนิกส์ |
(มาตรา 104-8 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีค่าบริการโลจิสติกส์ของบุคคลที่ 3 | เครดิต 3% ของค่าบริการโลจิสติกส์ที่ว่าจ้างภายนอกในส่วนที่เพิ่มขึ้น (5% สำหรับวิสาหกิจขนาดกลางและขนาดย่อม) |
(มาตรา 104-14 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
เครดิตภาษีสำหรับความเสียหายจากภัยพิบัติ | เมื่อสูญเสียทรัพย์สินตั้งแต่ 20% ขึ้นไป ให้เครดิตตามสัดส่วนความเสียหาย |
(มาตรา 58 แห่งรัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี) | |
เครดิตภาษีที่ชำระในต่างประเทศ | เครดิตเพื่อป้องกันการเก็บภาษีเงินได้นิติบุคคลจากต่างประเทศซ้ำซ้อน |
(มาตรา 57 แห่งรัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี) | |
เครดิตภาษีสำหรับการลดค่าเช่าพื้นที่พาณิชย์ | เครดิต 70% (50%) ของจำนวนค่าเช่าที่ลดลง (ถึงวันที่ ’25.12.31) |
(มาตรา 96-3 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) | |
การลดภาษีสำหรับการเริ่มประกอบกิจการในพื้นที่วิกฤต | ลดภาษี 100% เป็นเวลา 5 ปีหลังเริ่มประกอบกิจการ และ 50% ในช่วง 2 ปีถัดมา |
| (มาตรา 99-9 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจำกัดกรณีพิเศษทางภาษี) |
6. รัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลี | รายการตรวจสอบ
ประเด็นสำคัญที่ผู้ปฏิบัติงานต้องตรวจสอบเมื่อยื่นแบบภาษีเงินได้นิติบุคคลตามรัฐบัญญัติภาษีเงินได้นิติบุคคลของสาธารณรัฐเกาหลีและกฎหมายที่เกี่ยวข้องมีดังต่อไปนี้
ควรใช้รายการตรวจสอบด้านล่างเพื่อตรวจสอบล่วงหน้าและป้องกันผลเสียจากการตกหล่นหรือความผิดพลาด
รายการตรวจสอบ | ประเด็นสำคัญที่ต้องยืนยัน |
วันสิ้นปีธุรกิจและกำหนดยื่นแบบ | ยืนยันกำหนดยื่นแบบภาษีเงินได้นิติบุคคล (ภายใน 3 เดือน) |
สำนักงานสรรพากรที่มีเขตอำนาจและการยื่นแบบทางอิเล็กทรอนิกส์ | ยืนยันสำนักงานสรรพากรและตรวจสอบว่าสามารถยื่นผ่าน Hometax ได้หรือไม่ |
แบบแสดงภาษีเงินได้นิติบุคคลและงบการเงิน | ยื่นแบบแสดงรายการ งบแสดงฐานะการเงิน และงบกำไรขาดทุน |
แบบคำนวณการปรับปรุงภาษีและเอกสารประกอบ | ยืนยันว่าจัดทำและยื่นครบถ้วนโดยไม่มีรายการตกหล่น |
การบันทึกรายการปรับปรุงเมื่อปิดบัญชีและเมื่อยื่นแบบ | ตรวจสอบการปรับปรุงค่าเสื่อมราคาและค่าเผื่อต่าง ๆ ว่าเหมาะสมหรือไม่ |
การรวมและไม่รวมรายรับทางภาษีกับรายจ่ายที่หักได้ | ยืนยันการจำแนกและบันทึกอย่างถูกต้อง |
การลดภาษีพิเศษสำหรับวิสาหกิจขนาดกลางและขนาดย่อมและเครดิตค่าใช้จ่ายด้านการวิจัยและพัฒนา | ตรวจสอบคุณสมบัติและวงเงินเครดิต |
การลดภาษีสำหรับวิสาหกิจขนาดกลางและขนาดย่อมที่เริ่มประกอบกิจการและเครดิตการยื่นแบบทางอิเล็กทรอนิกส์ | ยืนยันระยะเวลาลดภาษีและการใช้เครดิต |
เครดิตภาษีที่ชำระในต่างประเทศ | ยืนยันการใช้เครดิตเพื่อป้องกันการเก็บภาษีซ้ำซ้อน |
รายรับและการอยู่ภายใต้การตรวจสอบบัญชีภายนอก | ตรวจสอบว่าเกินเกณฑ์หรือไม่และยืนยันเอกสารที่ต้องยื่น |
การจัดตั้งใหม่หรือการควบรวมกิจการ | ยืนยันว่าอยู่ภายใต้การปรับปรุงภาษีโดยผู้เชี่ยวชาญภายนอกหรือไม่ |
การใช้ผลขาดทุนสะสมยกมา | ยืนยันว่าใช้ภายในวงเงินหักอย่างเหมาะสมหรือไม่ |
การใช้ภาษีขั้นต่ำ | ตรวจสอบการคำนวณภาษีขั้นต่ำหลังใช้สิทธิลดภาษี |
ความเป็นไปได้ในการขยายกำหนดยื่นแบบ | ยืนยันการยื่นคำขอขยายกำหนดเมื่อจำเป็น |
ระบบความช่วยเหลือของทนายความผู้เชี่ยวชาญด้านภาษี
สำนักงานกฎหมายแห่งนี้มีทนายความผู้เชี่ยวชาญหลายคน รวมถึงทนายความผู้เชี่ยวชาญด้านภาษีที่ขึ้นทะเบียนกับสมาคมเนติบัณฑิตเกาหลี โดยมีประสบการณ์เฉลี่ยไม่น้อยกว่า 10 ปี
จึงสามารถให้ความช่วยเหลือเชิงปฏิบัติและเฉพาะทางในกระบวนการโดยรวม ตั้งแต่การคำนวณและชำระภาษีเงินได้นิติบุคคลของบริษัท การใช้เครดิตและการลดภาษี ไปจนถึงการใช้ระบบสนับสนุนด้านภาษี
นอกจากนี้ ยังสามารถร่วมดำเนินงานกับผู้เชี่ยวชาญ เช่น ผู้สอบบัญชีภาษีอากรและนักบัญชี เพื่อจัดทำแบบแสดงรายการภาษีอย่างถูกต้องและกำหนดกลยุทธ์ด้านภาษีได้
หากต้องการความช่วยเหลือเกี่ยวกับภาษีเงินได้นิติบุคคลโดยรวม สามารถขอความช่วยเหลือจากทนายความผู้เชี่ยวชาญด้านภาษีได้


ชมเนื้อหาวิดีโอที่เกี่ยวข้อง
สำหรับกรณีศึกษาคดีนี้

พบกับผู้เชี่ยวชาญด้านกฎหมายธุรกิจและภาษีอากรปกครองของสำนักงานกฎหมาย Daeryun!