สารบัญ
- 1. ผู้ขอรับบริการที่ขอความช่วยเหลือในการรับมือการเรียกเก็บหนี้

- - รัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลีที่ทนายความด้านการเรียกเก็บหนี้อธิบาย
- 2. การกำหนดแนวทางรับมือการเรียกเก็บหนี้
- - ทนายความด้านการเรียกเก็บหนี้: เงินดังกล่าวมอบให้เพื่อการลงทุน
- - ทนายความด้านการเรียกเก็บหนี้: ไม่อยู่ภายใต้บังคับของรัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลี
- - ทนายความด้านการเรียกเก็บหนี้: คำให้การของผู้ร้องทุกข์ขาดความน่าเชื่อถือ
- 3. ผลการรับมือการเรียกเก็บหนี้: มีคำสั่งไม่ฟ้องด้วยเหตุไม่มีมูลการกระทำความผิด
- - การรับมือการเรียกเก็บหนี้: เหตุผลที่ควรมีทนายความให้ความช่วยเหลือ

1. ผู้ขอรับบริการที่ขอความช่วยเหลือในการรับมือการเรียกเก็บหนี้
เรื่องราวของผู้ขอรับบริการที่ขอความช่วยเหลือในการรับมือกับการเรียกเก็บหนี้
ผู้ขอรับบริการมอบเงินจำนวนหนึ่งแก่คนรู้จัก A (ต่อไปนี้เรียกว่า “ผู้ร้องทุกข์”) เพื่อใช้เป็นเงินทุนประกอบธุรกิจ และตกลงว่าจะได้รับส่วนแบ่งผลกำไรจำนวนหนึ่ง
อย่างไรก็ตาม เมื่อผู้ร้องทุกข์ชำระผลกำไรที่ตกลงไว้ล่าช้า ผู้ขอรับบริการจึงร้องขอด้วยวาจาให้คืนเงินหลายครั้ง และต่อมาได้เรียกร้องให้ชำระเงินผ่านหนังสือบอกกล่าวแบบรับรองเนื้อหาตามระบบของสาธารณรัฐเกาหลี
ผู้ร้องทุกข์อ้างว่าเงินดังกล่าวเป็นเงินกู้และผลตอบแทนที่ตกลงกันไว้เป็นดอกเบี้ยในอัตราสูงเกินอัตราดอกเบี้ยสูงสุดตามกฎหมาย (20% ต่อปี) จึงยื่นคำร้องทุกข์ทางอาญากล่าวหาผู้ขอรับบริการว่าฝ่าฝืนรัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลี
ผู้ขอรับบริการเห็นว่าจำเป็นต้องรับมือกับคำร้องทุกข์ทางอาญาอย่างรวดเร็วและถูกต้อง จึงขอความช่วยเหลือจากสำนักงานกฎหมาย Daeryun ซึ่งเคยดำเนินคดีเกี่ยวกับ 🔗การเรียกเก็บหนี้
 รัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลีที่ทนายความด้านการเรียกเก็บหนี้อธิบาย
▶อัตราดอกเบี้ยสูงสุดที่กฎหมายกำหนดคือ 20% ต่อปี
อัตราดอกเบี้ยสูงสุดที่ผู้ประกอบธุรกิจให้สินเชื่อหรือผู้ประกอบธุรกิจให้สินเชื่อที่ไม่ได้จดทะเบียนสามารถเรียกเก็บเมื่อให้กู้ยืมเงินต้องไม่เกิน 20% ต่อปี
▶ข้อตกลงเกี่ยวกับดอกเบี้ยที่เกิน 20% ต่อปีเป็นโมฆะ
หากผู้ประกอบธุรกิจให้สินเชื่อหรือผู้ประกอบธุรกิจให้สินเชื่อที่ไม่ได้จดทะเบียนทำข้อตกลงเรียกดอกเบี้ยในอัตราเกิน 20% ต่อปี ข้อตกลงในส่วนของดอกเบี้ยที่เกินอัตราดังกล่าวย่อมเป็นโมฆะมาตั้งแต่ต้น
ผู้กู้จึงไม่จำเป็นต้องชำระดอกเบี้ยส่วนที่เกิน และหากชำระไปแล้วก็สามารถเรียกคืนได้
▶หากชำระดอกเบี้ยส่วนที่เกินไปแล้ว เงินดังกล่าวจะถูกหักออกจากเงินต้นก่อน
หากลูกหนี้ชำระดอกเบี้ยเกิน 20% ต่อปีไปแล้ว จำนวนเงินดังกล่าวจะถูกนำไปหักชำระเงินต้นก่อน
หากจำนวนเงินที่ชำระเกินกว่าเงินต้น ลูกหนี้สามารถเรียกให้ผู้ประกอบธุรกิจให้สินเชื่อคืนเงินส่วนที่เหลือได้
▶การฝ่าฝืนรัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลีอาจมีโทษทางอาญา
ผู้ฝ่าฝืนอาจต้องระวางโทษจำคุกพร้อมการใช้แรงงานไม่เกิน 1 ปี หรือโทษปรับทางอาญาไม่เกิน 10 ล้านวอนเกาหลีใต้
▶ต้องปฏิบัติตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการทวงถามหนี้อย่างเป็นธรรม
ในการเรียกเก็บหนี้ ห้ามใช้กำลัง ข่มขู่ ใช้อุบาย ใช้อุบายหรืออิทธิพล เข้าพบหรือโทรศัพท์ในลักษณะที่ทำให้เกิดความหวาดกลัวหรือวิตกกังวลจนรบกวนความสงบในชีวิตส่วนตัวหรือการประกอบธุรกิจอย่างร้ายแรง รวมถึงห้ามแสดงข้อความอันเป็นเท็จหรือกระทำการที่ไม่เป็นธรรม
ผู้ฝ่าฝืนอาจต้องระวางโทษจำคุกพร้อมการใช้แรงงานไม่เกิน 5 ปี หรือโทษปรับทางอาญาไม่เกิน 50 ล้านวอนเกาหลีใต้


2. การกำหนดแนวทางรับมือการเรียกเก็บหนี้
มีการกำหนดแนวทางสำหรับรับมือกับการเรียกเก็บหนี้
ทนายความด้านการเรียกเก็บหนี้: เงินดังกล่าวมอบให้เพื่อการลงทุน
ทนายความด้านการเรียกเก็บหนี้รวบรวมข้อตกลงแบ่งผลกำไร ข้อเสนอการประกอบธุรกิจร่วมกัน และรายการเงินเข้าออกในบัญชีธนาคารที่ทำขึ้นระหว่างผู้ขอรับบริการกับผู้ร้องทุกข์ เพื่อโต้แย้งว่าเงินดังกล่าวไม่ใช่เพียงเงินกู้ แต่เป็นเงินลงทุนที่ผู้ลงทุนยอมรับความเสี่ยง
นอกจากนี้ ยังเน้นย้ำว่าจำนวนเงินที่ตกลงจะจ่ายถูกกำหนดให้เปลี่ยนแปลงได้ตามอัตราผลตอบแทน และแสดงให้เห็นว่าเป็นส่วนแบ่งที่เชื่อมโยงกับผลประกอบการ ไม่ใช่ดอกเบี้ยในอัตราคงที่
ทนายความด้านการเรียกเก็บหนี้: ไม่อยู่ภายใต้บังคับของรัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลี
รัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลีใช้บังคับกับสัญญากู้ยืมเงิน
ทนายความด้านการเรียกเก็บหนี้โต้แย้งว่าเงินที่ผู้ขอรับบริการจ่ายให้ผู้ร้องทุกข์ไม่ใช่เงินกู้ แต่เป็นเงินลงทุน และเน้นย้ำว่าไม่อยู่ภายใต้บังคับของรัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลี
ทนายความด้านการเรียกเก็บหนี้: คำให้การของผู้ร้องทุกข์ขาดความน่าเชื่อถือ
ทนายความด้านการเรียกเก็บหนี้ชี้ให้เห็นถึงมูลเหตุในการกระทำและคำให้การที่ไม่สอดคล้องกันของผู้ร้องทุกข์
หลังจากได้รับเงินแล้ว ผู้ร้องทุกข์ได้ชำระผลกำไรตามปกติเป็นระยะเวลาหนึ่ง
แต่เมื่อความสัมพันธ์กับผู้ขอรับบริการแย่ลง ผู้ร้องทุกข์กลับอ้างขึ้นมาว่าเป็นเงินกู้ที่เรียกดอกเบี้ยสูงโดยผิดกฎหมาย
ทนายความด้านการเรียกเก็บหนี้ยื่นข้อความและบันทึกเสียงการสนทนาเป็นพยานหลักฐาน เพื่อแสดงว่าขณะนั้นผู้ร้องทุกข์เข้าใจว่าวัตถุประสงค์ของเงินดังกล่าวคือ “เงินทุนดำเนินงานในช่วงเริ่มต้นธุรกิจ”
3. ผลการรับมือการเรียกเก็บหนี้: มีคำสั่งไม่ฟ้องด้วยเหตุไม่มีมูลการกระทำความผิด
ผลจากการรับมือการเรียกเก็บหนี้ สำนักงานอัยการของสาธารณรัฐเกาหลีมีคำสั่งไม่ฟ้องด้วยเหตุไม่มีมูลการกระทำความผิด
คำสั่งดังกล่าวเป็นผลจากการยอมรับข้อโต้แย้งทั้งหมดของทนายความด้านการเรียกเก็บหนี้ของ Daeryun
สำนักงานอัยการของสาธารณรัฐเกาหลีวินิจฉัยโดยอาศัยเหตุผลดังต่อไปนี้
-เงินดังกล่าวได้รับการตีความว่าเป็นเงินที่มีลักษณะเป็นการลงทุน ไม่ใช่เพียงเงินกู้
-ไม่มีพยานหลักฐานเพียงพอที่จะรับฟังว่าเป็นสัญญากู้ยืมเงินซึ่งอยู่ภายใต้บังคับของรัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลี
-ได้รับการพิจารณาว่าเป็นข้อตกลงที่อยู่ภายในขอบเขตของการแบ่งผลกำไรและขาดทุนจากการลงทุนโดยชอบ
การรับมือการเรียกเก็บหนี้: เหตุผลที่ควรมีทนายความให้ความช่วยเหลือ
ข้อขัดแย้งที่เกิดขึ้นระหว่างกระบวนการเรียกเก็บหนี้มักมีทั้งข้อพิพาททางแพ่งและความเสี่ยงทางอาญา
ตัวอย่างเช่น เมื่อลูกหนี้จงใจหลีกเลี่ยงการชำระหนี้หรือยื่นคำร้องทุกข์กลับต่อเจ้าหนี้ เรื่องอาจขยายไปสู่ข้อกล่าวหาทางอาญาเกี่ยวกับการฝ่าฝืนรัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลี การ 🔗ฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการจดทะเบียนธุรกิจสินเชื่อและการคุ้มครองผู้ใช้บริการทางการเงิน หรือแม้กระทั่ง 🔗ความผิดฐานข่มขู่ หรือ 🔗ความผิดฐานบังคับให้กระทำการโดยไม่มีหน้าที่ต้องกระทำ ซึ่งเกิดขึ้นอยู่บ่อยครั้ง
แม้ในกรณีที่ถูกกล่าวหาว่าให้กู้ยืมโดยเรียกดอกเบี้ยสูงเพียงเพราะมีการให้ยืมเงิน หากสามารถพิสูจน์ลักษณะที่แท้จริงของสัญญาและพฤติการณ์แวดล้อมได้ ก็อาจใช้เป็นฐานโต้แย้งข้อกล่าวหาทางอาญาได้
โดยเฉพาะคำร้องทุกข์ที่เกิดขึ้นระหว่างกระบวนการเรียกเก็บหนี้ การรับมือตั้งแต่ระยะแรกมีความสำคัญ และหัวใจสำคัญคือการยื่นเอกสารหลักฐานกับการโต้แย้งข้อกฎหมายอย่างเหมาะสม ไม่ใช่เพียงการตั้งรับ
ควรรวบรวมพยานหลักฐานที่สามารถจำแนกลักษณะของสัญญาได้อย่างชัดเจน และพิสูจน์ข้อเท็จจริงกับความชอบธรรมของกระแสเงินอย่างเป็นกลาง
อาจพิจารณารับความช่วยเหลือจากทนายความที่มีประสบการณ์ด้านการเรียกเก็บหนี้และการรับมือคำร้องทุกข์ทางอาญา
สำนักงานกฎหมาย Daeryun ให้บริการทางกฎหมายดังต่อไปนี้ผ่านทนายความที่มีประสบการณ์เกี่ยวกับคดีเรียกเก็บหนี้
-การประเมินทางกฎหมายเกี่ยวกับธุรกรรมทางการเงินระหว่างบุคคล
-การกำหนดกระบวนการเรียกเก็บหนี้โดยชอบด้วยกฎหมาย
-การรับมือข้อกล่าวหาฝ่าฝืนรัฐบัญญัติจำกัดอัตราดอกเบี้ยของสาธารณรัฐเกาหลีและการเรียกดอกเบี้ยสูง
-คำปรึกษาเพื่อป้องกันคำร้องทุกข์ทางอาญาและลดโอกาสเกิดข้อพิพาทล่วงหน้า

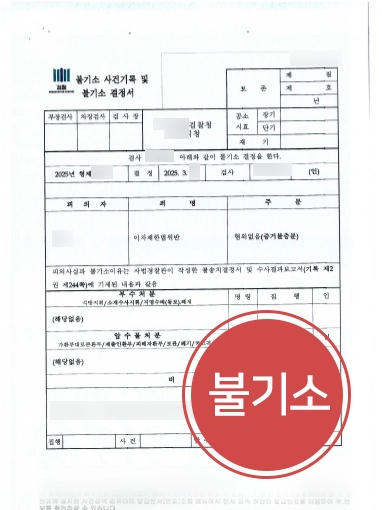
เนื้อหานี้อ้างอิงจากกรณีศึกษาคดีจริงของ Daeryun Law LLC โดยมีการดัดแปลงบางส่วน และลิขสิทธิ์เป็นของสำนักงานของเรา
การทำซ้ำ คัดลอก หรือเผยแพร่โดยไม่ได้รับอนุญาต รวมถึงการละเมิดลิขสิทธิ์อื่น ๆ อาจส่งผลให้มีการดำเนินคดีตามกฎหมายที่เกี่ยวข้อง