




สารบัญ
- 1. คดีคัดค้านการจัดเก็บภาษี: ภาพรวมคดีที่มีการเปลี่ยนพิกัดศุลกากร

- - ประเด็นข้อพิพาทในคดีเปลี่ยนการจำแนกประเภทสินค้าศุลกากร
- - จุดยืนของโจทก์และจำเลยในคดีคัดค้านการจัดเก็บภาษี
- 2. คดีคัดค้านการจัดเก็บภาษี: การพิจารณาข้อกฎหมายเกี่ยวกับความไม่ชอบด้วยกฎหมาย
- - 1. หลักเกณฑ์และวิธีการจำแนกประเภทสินค้าตามรัฐบัญญัติศุลกากรของสาธารณรัฐเกาหลี
- - 2. บทบัญญัติและการตีความที่เกี่ยวข้องของ HSK
- - 3. สินค้าพิพาทสามารถจัดอยู่ใน HSK หมายเลข 2103.90-9040 ได้หรือไม่
- 3. คำวินิจฉัยของศาลในคดีคัดค้านการจัดเก็บภาษี
- 4. คดีคัดค้านการจัดเก็บภาษี: แนวทางดำเนินงานของ Daeryun

1. คดีคัดค้านการจัดเก็บภาษี: ภาพรวมคดีที่มีการเปลี่ยนพิกัดศุลกากร
มาพิจารณาภาพรวมของคดีคัดค้านการจัดเก็บภาษีนี้
โจทก์ (บริษัท A จำกัด) เป็นบริษัทที่ประกอบธุรกิจจัดจำหน่าย แปรรูป จำหน่าย ตลอดจนนำเข้าและส่งออกผลิตผลทางการเกษตร โดยในปี 2021 ได้นำเข้าถั่วเหลืองหมักจากประเทศจีน (ต่อไปนี้เรียกว่า สินค้าพิพาท)
ขณะยื่นใบขนสินค้านำเข้า โจทก์ ได้สำแดงสินค้าดังกล่าวโดยจัดเข้าประเภทเมจู ซึ่งใช้อัตราภาษีศุลกากร 8% (HSK หมายเลข 2103.90-9040)
อย่างไรก็ตาม จำเลย (ผู้อำนวยการสำนักงานศุลกากรพย็องแท็ก) อาศัยคำตอบจากสถาบันประเมินราคาและจำแนกประเภทศุลกากรของสาธารณรัฐเกาหลี แล้วจัดสินค้าพิพาทใหม่เข้าประเภทส่วนอื่น ๆ ของพืชที่บริโภคได้ ซึ่งใช้อัตราภาษีศุลกากร 45% (HSK หมายเลข 2008.19-9000) และแจ้งให้โจทก์ยื่นใบขนสินค้าแก้ไขตามการจำแนกดังกล่าว
โจทก์ไม่ยอมรับคำสั่งดังกล่าว จึงยื่นคำขอแก้ไขการประเมินภาษีสำหรับภาษีศุลกากร ภาษีมูลค่าเพิ่ม และภาษีเพิ่มเติม รวมเป็นเงิน 234,719,750 วอนเกาหลีใต้ แต่คำขอถูกปฏิเสธ ต่อมาโจทก์ยื่นคำร้องขอทบทวนต่อกรมศุลกากรแห่งสาธารณรัฐเกาหลี แต่คำร้องถูกยก จึงยื่นฟ้องคดีนี้
 ประเด็นข้อพิพาทในคดีเปลี่ยนการจำแนกประเภทสินค้าศุลกากร
-สินค้าพิพาทสามารถถือเป็นเมจู (HSK หมายเลข 2103.90-9040) ได้หรือไม่
-การเปลี่ยนการจำแนกประเภทสินค้าโดยผู้อำนวยการสำนักงานศุลกากรมีเหตุผลรองรับหรือไม่
-คำสั่งปฏิเสธคำขอแก้ไขการประเมินภาษีในคดีนี้ชอบด้วยกฎหมายหรือไม่
จุดยืนของโจทก์และจำเลยในคดีคัดค้านการจัดเก็บภาษี
ข้อโต้แย้งของโจทก์ (บริษัท A)
-สินค้าพิพาทใช้สำหรับผลิตทเวนจัง ซึ่งเป็นเต้าเจี้ยวหมักแบบเกาหลี แม้วิธีการผลิตจะแตกต่างจากเมจูแบบดั้งเดิม แต่โดยสาระสำคัญเป็นสินค้าอย่างเดียวกัน
-สินค้าพิพาทสอดคล้องกับคำนิยามของเมจูและควรใช้อัตราภาษีศุลกากร 8%
-การที่จำเลยใช้อัตราภาษีศุลกากรในระดับสูง 45% เป็นการไม่สมควร
ข้อโต้แย้งของจำเลย (ผู้อำนวยการสำนักงานศุลกากรพย็องแท็ก)
-สินค้าพิพาทไม่ใช่ “เมจู” แต่จัดเป็น “อาหารปรุงแต่งหรือถนอมด้วยวิธีอื่น”
-การจำแนกประเภทสินค้าต้องพิจารณาจากวิธีการผลิต ส่วนประกอบ และวัตถุประสงค์การใช้ เป็นต้น โดยสมควรใช้อัตราภาษีศุลกากร 45% ตามความเห็นเดิมของสถาบันประเมินราคาและจำแนกประเภทศุลกากรของสาธารณรัฐเกาหลี


2. คดีคัดค้านการจัดเก็บภาษี: การพิจารณาข้อกฎหมายเกี่ยวกับความไม่ชอบด้วยกฎหมาย
การพิจารณาข้อกฎหมายของศาลเกี่ยวกับความไม่ชอบด้วยกฎหมายในคดีคัดค้านการจัดเก็บภาษี
1. หลักเกณฑ์และวิธีการจำแนกประเภทสินค้าตามรัฐบัญญัติศุลกากรของสาธารณรัฐเกาหลี
ตามมาตรา 50 แห่งรัฐบัญญัติศุลกากรของสาธารณรัฐเกาหลีและรัฐกฤษฎีกาบังคับใช้ การจำแนกประเภทสินค้าต้องเป็นไปตาม “หลักเกณฑ์ทั่วไปสำหรับการตีความพิกัดอัตราศุลกากร” และ “อนุสัญญา HS”
หลักเกณฑ์ทั่วไปสำหรับการตีความพิกัดอัตราศุลกากรกำหนดให้จำแนกประเภทสินค้าโดยอาศัยลักษณะสำคัญ หน้าที่ ส่วนประกอบ และระดับการแปรรูปอย่างเป็นกลาง โดยไม่พิจารณาวัตถุประสงค์การใช้ตามความประสงค์ของผู้นำเข้าหรือวัตถุประสงค์การใช้งานจริงภายหลังการนำเข้า (คำพิพากษาศาลฎีกาแห่งสาธารณรัฐเกาหลีลงวันที่ 2022.4.14. คดี 2017두53767)
2. บทบัญญัติและการตีความที่เกี่ยวข้องของ HSK
เมจูเป็นวัตถุดิบอาหารแบบดั้งเดิมที่มีลักษณะเฉพาะและใช้กันอย่างแพร่หลาย แม้ไม่ได้ผลิตด้วยวิธีดั้งเดิมก็อาจจัดอยู่ใน HSK หมายเลข 2013.90-9040 ได้
นอกจากมีธัญพืช เช่น ถั่วเหลือง เป็นวัตถุดิบ ผ่านความร้อน ทำเป็นก้อน ตากแห้ง และใช้ผลิตทเวนจังแล้ว ยังมีคุณลักษณะเพิ่มเติมคือผ่านการหมักตามกระบวนการทางวิศวกรรมอาหาร
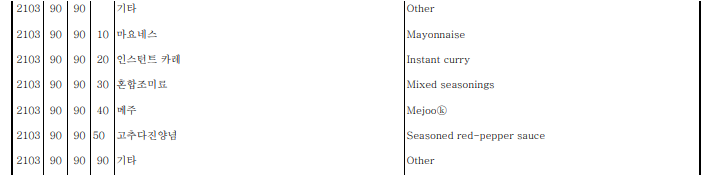
ปัจจุบันเมจู (HSK หมายเลข 2103.90-9040) อยู่ในหมวด 21 ซึ่งครอบคลุม “อาหารปรุงแต่งชนิดต่าง ๆ” โดยจัดอยู่ในรายการ “อื่น ๆ” (90) ของประเภทย่อย “อื่น ๆ” ซึ่งจำแนกซอสและผลิตภัณฑ์ปรุงแต่งสำหรับทำซอส เครื่องปรุงผสม ผงมัสตาร์ดชนิดละเอียดและหยาบ รวมถึงมัสตาร์ดปรุงแต่ง และขึ้นทะเบียนไว้ร่วมกับมายองเนส แกงกะหรี่สำเร็จรูป และเครื่องปรุงผสม
ประเภทย่อย “อื่น ๆ” เดียวกันยังครอบคลุมผลิตภัณฑ์เครื่องปรุงหมักประเภทจังของเกาหลี ได้แก่ ทเวนจัง ชุนจัง และโคชูจัง
คำอธิบายพิกัด HS ไม่มีคำนิยามหรือรายละเอียดเกี่ยวกับเมจู และสินค้าที่จำแนกอยู่ในพิกัด 2103 ต่างใช้อัตราภาษีพื้นฐาน 8%
3. สินค้าพิพาทสามารถจัดอยู่ใน HSK หมายเลข 2103.90-9040 ได้หรือไม่
อย่างไรก็ตาม เหตุผลสำคัญที่สถาบันประเมินราคาและจำแนกประเภทศุลกากรของสาธารณรัฐเกาหลีเห็นว่าสินค้าพิพาทอยู่ใน HSK หมายเลข 2008.19-9000 ซึ่งใช้อัตราภาษีศุลกากร 45% (ผลไม้ ถั่ว และส่วนอื่น ๆ ของพืชที่บริโภคได้ซึ่งปรุงแต่งหรือถนอมด้วยวิธีอื่น) คือได้รับคำตอบข้อหารือจากหัวหน้าสำนักงานความปลอดภัยด้านอาหารและยาของสาธารณรัฐเกาหลีว่าถั่วเหลืองต้มที่หมักด้วยเชื้อ Bacillus subtilis คือ “ชองกุกจัง”
แต่ไม่อาจถือว่าถั่วเหลืองทุกชนิดที่หมักด้วยเชื้อ Bacillus subtilis เป็นชองกุกจังได้ เพราะต้องมีคุณลักษณะอื่นประกอบด้วย
คำนิยามของชองกุกจังระบุว่าหมายถึงผลิตภัณฑ์ในรูปแบบ “เพสต์ เม็ดกลม หรือผง”
ลักษณะดังกล่าวไม่ตรงกับสภาพของสินค้าพิพาทในขณะยื่นใบขนสินค้านำเข้า ซึ่งผ่านการทำให้แห้งและยังคงมีรูปร่างเป็นเมล็ดถั่วเหลือง
นอกจากนี้ ยังต้องตรวจสอบด้วยว่าสินค้าพิพาทสอดคล้องกับมาตรฐานคุณภาพของเมจูมากกว่ามาตรฐานคุณภาพของชองกุกจัง
3. คำวินิจฉัยของศาลในคดีคัดค้านการจัดเก็บภาษี
ศาลวินิจฉัยในคดีคัดค้านการจัดเก็บภาษีว่าสินค้าพิพาทเป็นเมจู
ศาลให้เหตุผลว่าการใช้เชื้อราโคจิสีเหลืองตามที่จำเลยกล่าวอ้างไม่ใช่องค์ประกอบชี้ขาด และเมื่อพิจารณาส่วนประกอบทางโภชนาการกับวัตถุประสงค์การใช้แล้ว สมควรถือว่าสินค้าพิพาทเป็นเมจู
ดังนั้น สินค้าพิพาทจึงต้องใช้อัตราภาษีศุลกากร 8% และศาลวินิจฉัยว่าคำสั่งของผู้อำนวยการสำนักงานศุลกากรที่ปฏิเสธคำขอแก้ไขการประเมินภาษีไม่ชอบด้วยกฎหมาย
การกำหนดอัตราภาษีศุลกากรสำหรับเมจูไว้ที่ 8% เช่นเดียวกับผลิตภัณฑ์เครื่องปรุงหมักประเภทจังอื่น ๆ มีเหตุผลจากการที่สินค้าเหล่านี้เกี่ยวข้องอย่างใกล้ชิดกับการบริโภคอาหารในชีวิตประจำวันของประชาชน
ศาลวินิจฉัยว่า “การกำหนดอัตราภาษีศุลกากรสำหรับเมจูไว้ในระดับต่ำเป็นผลจากการคำนึงถึงการควบคุมภาระของผู้บริโภคขั้นสุดท้ายซึ่งเกิดจากการผลักภาระภาษีศุลกากรให้อยู่ในระดับที่เหมาะสม และไม่มีความจำเป็นเพื่อประโยชน์สาธารณะที่จะถือว่าสินค้าพิพาทซึ่งมีวัตถุประสงค์หลักเพื่อใช้ผลิตทเวนจังเป็นสินค้าอื่นแทนที่จะเป็นเมจู”
4. คดีคัดค้านการจัดเก็บภาษี: แนวทางดำเนินงานของ Daeryun
คดีคัดค้านการจัดเก็บภาษีนี้มีประเด็นข้อพิพาทเกี่ยวกับการจำแนกประเภทตามส่วนประกอบของสินค้าพิพาท
บริษัทที่นำเข้าหรือส่งออกสินค้าอาจประสบปัญหาเมื่อหน่วยงานศุลกากรตีความการจำแนกประเภทตามส่วนประกอบของสินค้าแตกต่างออกไปและเรียกเก็บภาษีศุลกากรในอัตราสูงดังเช่นคดีนี้
สำหรับบริษัทที่ต้องเตรียมดำเนินคดีเกี่ยวกับภาษีศุลกากรในลักษณะนี้ สิ่งที่ต้องพิจารณาคือการวิเคราะห์รหัสและการจำแนกประเภทของสินค้าพิพาทให้ถูกต้อง รวมถึงการประเมินว่าคำสั่งเรียกเก็บภาษีของศุลกากรชอบด้วยกฎหมายหรือไม่
สำนักงานกฎหมาย Daeryun จัดคณะทำงานซึ่งประกอบด้วย 🔗ทนายความด้านภาษีที่มีประสบการณ์ทำงานเกี่ยวกับหน่วยงานจัดเก็บภาษี 🔗ทนายความด้านศุลกากร และผู้เชี่ยวชาญด้านศุลกากรที่มีประสบการณ์ด้านพิธีการศุลกากร เพื่อเป็นตัวแทนยื่นคำขอแก้ไขการประเมินภาษีและคำร้องขอทบทวนเกี่ยวกับคำสั่งเรียกเก็บภาษีที่มีข้อโต้แย้ง
ในกรณีที่ต้องขอการวินิจฉัยล่วงหน้าหรือดำเนินกระบวนการอื่นเกี่ยวกับการจำแนกประเภทสินค้า เช่น อาหาร อุปกรณ์การแพทย์ อุปกรณ์ขนส่ง หรืออุปกรณ์ไฟฟ้า สามารถขอคำปรึกษาเกี่ยวกับขั้นตอนการยื่นคำขอและประเด็นที่เกี่ยวข้องได้















