CONTENTS
- 1. الضرائب الدولية | إبرام الاتفاقيات الضريبية بين الدول

- - حالة الاتفاقيات المبرمة والدول الأطراف فيها
- 2. الضرائب الدولية | تنسيق الضرائب في المعاملات الدولية
- - تعريف العلاقة الخاصة
- - فرض الضريبة وفقا للجوهر على المعاملات غير المباشرة
- - طرق احتساب السعر المحايد
- - المعاملات بتدخل طرف ثالث ومعاملات المقاصة
- - التنسيق مع القيمة الخاضعة للرسوم الجمركية
- 3. الضرائب الدولية | تقديم بيانات المعاملات الدولية
- - أخطاء إعداد التقرير بحسب كل دولة
- 4. الضرائب الدولية | التعاون الضريبي بين الدول
- - إجراء الاتفاق المتبادل والتحكيم
- 5. الضرائب الدولية | نظام الإفصاح عن الحسابات المالية الخارجية
- 6. الضرائب الدولية | فرض الحد الأدنى العالمي للضريبة
- 7. الضرائب الدولية | الغرامات الإدارية بموجب قانون تنسيق الضرائب الدولية
- - سبل استجابة الشركات ذات الصلة

1. الضرائب الدولية | إبرام الاتفاقيات الضريبية بين الدول
تشهد بيئة الضرائب الدولية بصورة متكررة تنازعا في الاختصاص الضريبي ومشكلات تتعلق بالتجنب الضريبي ضمن معاملات الشركات متعددة الجنسيات.
ولمعالجة ذلك، يجري تنظيم الاتفاقيات الضريبية بين الدول والقوانين الداخلية، ومن أبرز هذه القوانين الداخلية «قانون تنسيق الضرائب الدولية».
وينظم هذا القانون تنسيق الضرائب على المعاملات الدولية، والتعاون بين الدول في الإدارة الضريبية، والإفصاح عن الأصول الخارجية، وفرض الحد الأدنى العالمي للضريبة، وغير ذلك من المسائل.
في المعاملات الدولية، إذا كان هناك شخص آخر تنسب إليه الدخول والعوائد الخاضعة للضريبة، فيعد ذلك الشخص هو المكلف بالضريبة وتطبق الاتفاقية الضريبية عليه.
وعلى وجه الخصوص، يطبق قانون تنسيق الضرائب الدولية بالأولوية على القوانين المتعلقة بالضرائب الوطنية والمحلية، ولا تطبق بموجبه أحكام احتساب المعاملات غير العادلة الواردة في قانون ضريبة الدخل وقانون ضريبة الشركات.
 حالة الاتفاقيات المبرمة والدول الأطراف فيها
بموجب الاتفاقية متعددة الأطراف بشأن BEPS، أي الاتفاقية متعددة الأطراف لتنفيذ التدابير المتعلقة بالاتفاقيات الضريبية بغرض منع تآكل الوعاء الضريبي ونقل الأرباح، تدرج تدابير مواجهة BEPS تلقائيا في الاتفاقيات الضريبية السارية دون إجراء مفاوضات ثنائية منفصلة بين الدول الأطراف.
وتشارك جمهورية كوريا في الاتفاقية متعددة الأطراف بشأن BEPS للمساهمة في التعاون الدولي بصفتها عضوا في OECD وG20.
إذا رأى المكلف أن قرارا ضريبيا معينا يخالف اتفاقية ضريبية، فيجوز له تقديم اعتراض إلى أي دولة من الدول المتعاقدة خلال 3 سنوات.
وفيما يلي حالة الدول التي أبرمت اتفاقيات أخرى.
- إبرام اتفاقيات منع الازدواج الضريبي : 96 دولة
- إبرام اتفاقيات تبادل المعلومات الضريبية : 12 دولة
- الاتفاقية متعددة الأطراف بشأن التعاون الإداري الضريبي : اتفاقية تضم 144 دولة


2. الضرائب الدولية | تنسيق الضرائب في المعاملات الدولية
في مجال الضرائب الدولية، إذا كان سعر المعاملة الدولية مع شخص مرتبط في الخارج أقل أو أعلى من السعر المحايد، أي السعر المطبق في معاملة يجريها مقيم أو شخص اعتباري محلي أو منشأة دائمة محلية مع شخص غير مرتبط في الخارج، فيجوز الإقرار بالوعاء الضريبي والضريبة بعد تعديلهما استنادا إلى السعر المحايد، كما يجوز طلب تصحيحهما.
(1) الإقرار بالسعر المحايد وطلب التصحيح (المادة 6)
-عند إجراء معاملة مع شخص مرتبط في الخارج، يجوز الإقرار بالوعاء الضريبي استنادا إلى السعر المحايد أو طلب تصحيحه
-عند تقديم الإقرار، يلزم تقديم مستندات مثل «إقرار تعديل سعر المعاملة» و«مستندات إثبات طريقة احتساب السعر المحايد»
(2) سلطة رئيس مكتب الضرائب في التصحيح
-يجوز للسلطة الضريبية تحديد الضريبة أو تصحيحها استنادا إلى السعر المحايد
-إذا طبقت طريقة الاحتساب نفسها على عدة سنوات ضريبية، فيجب تطبيق المعيار بصورة متواصلة
تعريف العلاقة الخاصة
فرض الضريبة وفقا للجوهر على المعاملات غير المباشرة
فيما يتعلق بهياكل التجنب الضريبي التي تستخدم طرفا ثالثا أو معاملات متعددة، أي المعاملات غير المباشرة، تعد المعاملة مباشرة استنادا إلى جوهرها، ويقيد تطبيق الاتفاقيات الضريبية عليها.
وفي هذه الحالة، يجب على المكلف أن يثبت بنفسه أن المعاملة كانت تستند إلى غرض تجاري مشروع لتجنب الآثار الضريبية السلبية.
طرق احتساب السعر المحايد
وفقا لقانون تنسيق الضرائب الدولية، يتبع احتساب السعر المحايد السعر المحسوب باستخدام طريقة معقولة من بين الطرق الست الآتية.
وفي هذه الحالة، إذا كانت المعاملة غير معقولة أو كان من الصعب تحديد جوهرها، فيجوز اعتبارها معاملة أعيد تشكيلها.
إذا رغبت الشركة في تطبيق طريقة الاحتساب نفسها خلال مدة معينة، فيجوز لها تقديم طلب موافقة مسبقة إلى دائرة الضرائب الوطنية، ويلزم المرور بإجراء اتفاق متبادل بين الدولتين.
غير أنه يجوز إلغاء الموافقة المسبقة إذا لم تلتزم الشركة بالشروط على النحو الصحيح، أو إذا أصبحت أحكام الموافقة المسبقة غير ملائمة بسبب تعديل الاتفاقية الضريبية، أو في حالات أخرى مماثلة.
يجوز الإعفاء من الغرامة الإضافية المترتبة على الإقرار بأقل من المستحق عند إثبات استخدام طريقة احتساب معقولة.
المعاملات بتدخل طرف ثالث ومعاملات المقاصة
- حتى عند إجراء معاملة غير مباشرة من خلال شخص مرتبط، تطبق قواعد تسعير التحويل إذا ثبت جوهر المعاملة
- يجوز تعديل معاملات المقاصة المتفق عليها مسبقا باعتبارها معاملة واحدة
التنسيق مع القيمة الخاضعة للرسوم الجمركية
- يجوز إجراء تنسيق مسبق بين المراجعة المسبقة للقيمة الخاضعة للرسوم الجمركية واحتساب السعر المحايد للضرائب الوطنية
- يتم التطبيق بعد التشاور بين دائرة الضرائب الوطنية ودائرة الجمارك الكورية
- إذا نشأ فرق بين مبلغ الضريبة الوطنية والرسوم الجمركية بسبب تعديل سعر السلع المستوردة، فيجوز طلب تصحيح ضريبة الدخل أو ضريبة الشركات
المزيد
3. الضرائب الدولية | تقديم بيانات المعاملات الدولية
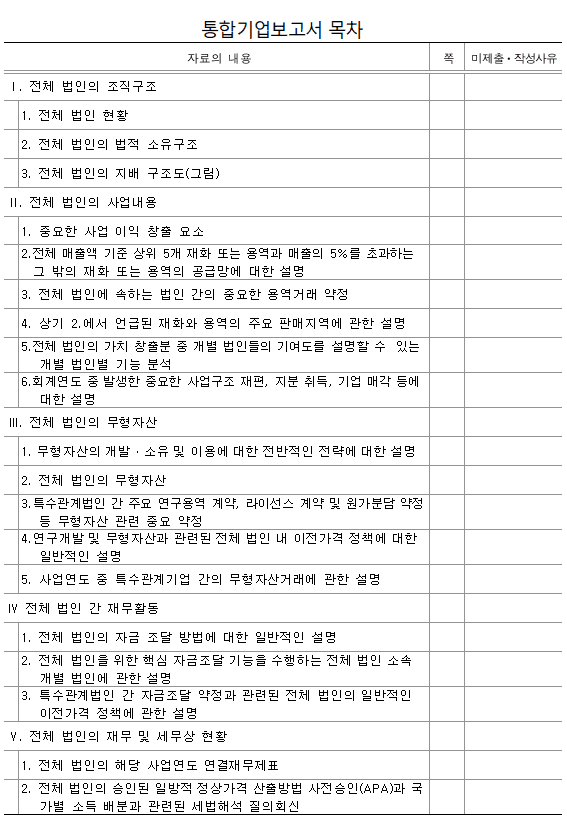
يجب على المكلف الذي نشأ عليه التزام ضريبي بسبب معاملات دولية أن يقدم إلى رئيس مكتب الضرائب الملف الرئيسي للمجموعة، والملف المحلي للشركة، والتقرير بحسب كل دولة وغيرها، في مدة لا تتجاوز 12 شهرا اعتبارا من نهاية الشهر الذي يقع فيه تاريخ انتهاء السنة المالية.
ولكن إذا كانت الشركة الأم النهائية شخصا اعتباريا أجنبيا أو غير مقيم، فيجب أيضا على الشركة المرتبطة المحلية التابعة لمجموعة شركات متعددة الجنسيات تتجاوز مبيعات قوائمها المالية الموحدة للسنة السابقة ما يعادل 700 مليون و5 عشرات من ملايين اليورو أن تقدم التقرير بحسب كل دولة.
إذا لم يلتزم المكلف بموعد التقديم، جاز للسلطة الضريبية فرض الضريبة استنادا إلى بيانات شركات مماثلة.
أخطاء إعداد التقرير بحسب كل دولة
يتضمن التقرير بحسب كل دولة معلومات رئيسية عن توزيع الدخل والضرائب المدفوعة حسب كل اختصاص ضريبي توجد فيه مجموعة الشركات متعددة الجنسيات، وعن الأنشطة الاقتصادية الرئيسية للشركات المرتبطة.
يجب توخي الحذر لأن الأخطاء الآتية قد تقع.
- إدراج رقم المكلف المحلي عند إعداد قائمة الشركات المرتبطة
- تحويل بيانات التوزيع إلى العملة الوظيفية نفسها، مع وجوب إعدادها بوحدة نقدية واحدة
- إدراج المبالغ الكاملة في بيانات التوزيع دون كسور عشرية، وعدم اختصار وحدات المبالغ
- التأكد من التطابق الدقيق للاختصاصات الضريبية بين بيانات التوزيع وقائمة الشركات المرتبطة
4. الضرائب الدولية | التعاون الضريبي بين الدول
يجوز للسلطات المختصة في جمهورية كوريا تبادل المعلومات الضريبية مع الدولة المتعاقدة الأخرى لأغراض فرض الضرائب وتحصيلها، والنظر في الاعتراضات الضريبية، والملاحقة الجنائية.
إجراء الاتفاق المتبادل والتحكيم
إذا دعت الحاجة إلى التشاور مع الدولة المتعاقدة الأخرى بشأن تطبيق اتفاقية ضريبية أو تفسيرها، فيجوز طلب بدء إجراء الاتفاق المتبادل من وزير الاقتصاد والمالية أو مفوض دائرة الضرائب الوطنية وغيرهما.
غير أن الإجراء لا يبدأ إذا صدر بالفعل حكم نهائي من محكمة داخلية أو أجنبية، أو قدم الطلب شخص غير مؤهل لتقديمه بموجب الاتفاقية الضريبية، أو حاول المكلف استخدام إجراء الاتفاق المتبادل بغرض التجنب الضريبي.
ويجب التنبه خصوصا إلى أنه لا يمكن تقديم طلب إجراء الاتفاق المتبادل بعد انقضاء 3 سنوات من تاريخ العلم بواقعة فرض الضريبة.
إذا اكتمل الاتفاق المتبادل، فإنه يطبق بالأولوية على القانون الداخلي، كما تمدد مدة تقديم الاعتراض ومدة سقوط حق فرض الضريبة.
5. الضرائب الدولية | نظام الإفصاح عن الحسابات المالية الخارجية
هو نظام يلزم المقيم أو الشخص الاعتباري المحلي، إذا تجاوز مجموع أرصدة حساباته المالية الخارجية في أي يوم من أيام نهاية أشهر السنة المعنية 500 مليون وون كوري جنوبي، بالإفصاح عن معلومات تلك الحسابات لدى مكتب الضرائب المختص في شهر يونيو من السنة التالية.
الملزم بالإفصاح : مقيم أو شخص اعتباري محلي يملك حسابا مفتوحا لدى شركة أو مزود خدمات أصول افتراضية، ويتجاوز شرط الرصيد، مع إعفاء بعض الفئات مثل المقيمين الأجانب، والمواطنين المقيمين في الخارج، والعاملين في المنظمات الدولية
موعد الإفصاح : من 1 إلى 30 يونيو
طريقة الإفصاح : من خلال Hometax أو مكتب الضرائب، على أن يتضمن الاسم، والعنوان، ورقم الحساب، وأعلى رصيد، ومعلومات الأشخاص ذوي الصلة
عدم الوفاء بالتزام الإفصاح : عند عدم الإفصاح أو الإفصاح بأقل من المبلغ الفعلي، تفرض غرامة إدارية بنسبة 10% من المبلغ، وبحد أقصى 1 مليار وون كوري جنوبي
تجاوز المبلغ غير المفصح عنه 5 مليارات وون كوري جنوبي : يجوز نشر البيانات الشخصية للمخالف، مثل الاسم، واسم الشخص الاعتباري، والعمر، والمهنة، والعنوان، واتخاذ إجراء الإخطار الجزائي وفرض عقوبة جنائية، تتمثل في الحبس لمدة لا تتجاوز سنتين أو غرامة جنائية لا تتجاوز 13% إلى 20% من المبلغ غير المفصح عنه أو المفصح عنه بأقل من قيمته
6. الضرائب الدولية | فرض الحد الأدنى العالمي للضريبة
تهدف قواعد الحد الأدنى العالمي للضريبة المتفق عليها دوليا لمواجهة التجنب الضريبي وتآكل الوعاء الضريبي الناتجين عن نقل مجموعات الشركات متعددة الجنسيات للدخل إلى ضمان فرض الضريبة بمعدل لا يقل عن الحد الأدنى البالغ 15%.
وبموجب هذا النظام، إذا كان معدل الضريبة الفعلي الذي تطبقه دولة معينة على شركة متعددة الجنسيات أقل من 15%، تحصل دول أخرى ضريبة إضافية بقيمة الفرق.
تشمل الجهات الرئيسية الخاضعة للتطبيق مجموعات الشركات متعددة الجنسيات التي تتجاوز مبيعاتها 750 مليون يورو في سنتين ماليتين على الأقل من أصل 4 سنوات، بما في ذلك المجموعات التي لديها منشأة دائمة أو شركة تابعة في الخارج.
غير أن شركات الحكومة، والمنظمات الدولية، وصناديق التقاعد، والمنظمات غير الربحية وغيرها تستثنى من التطبيق.
7. الضرائب الدولية | الغرامات الإدارية بموجب قانون تنسيق الضرائب الدولية
يفرض القانون الكوري جزاءات إدارية، بما فيها الغرامة الإدارية، عند عدم الوفاء بالالتزامات المنصوص عليها في قانون تنسيق الضرائب الدولية.
عدم تقديم مستندات مثل بيان المعاملات الدولية وإقرار معلومات الحد الأدنى العالمي للضريبة، أو تقديم بيانات كاذبة | غرامة إدارية لا تتجاوز 100 مليون وون كوري جنوبي |
عدم الامتثال لطلب تصحيح تقديم البيانات خلال 30 يوما | غرامة إدارية لا تتجاوز 200 مليون وون كوري جنوبي |
عدم تقديم الشخص الاعتباري المحلي الملزم بتقديم بيانات عن معاملات الأدوات المالية الهجينة لهذه البيانات أو تقديم بيانات كاذبة | غرامة إدارية لا تتجاوز 30 مليون وون كوري جنوبي |
عدم تقديم المعلومات المالية | |
عدم الإفصاح عن الحسابات المالية الخارجية أو الإفصاح عنها بأقل من قيمتها | غرامة إدارية بما لا يتجاوز 20% من الفرق غير المفصح عنه أو المفصح عنه بأقل من قيمته |
عدم وفاء المقيمين الذين أجروا استثمارات مباشرة في الخارج وغيرهم بالتزام تقديم بيانات الأشخاص الاعتبارية المحلية في الخارج | غرامة إدارية لا تتجاوز 50 مليون وون كوري جنوبي |
سبل استجابة الشركات ذات الصلة
- الاستخدام الفعال للموافقات المسبقة (APAs) بشأن تسعير التحويل والمعاملات غير المباشرة وغيرها
- إنشاء نظام متكامل لإعداد التقارير لإدارة مخاطر تقديم البيانات
- ضرورة تصميم هيكل المعاملات استنادا إلى غرض تجاري حقيقي
- مراعاة عدم قبول الفوائد الزائدة ضمن المصروفات والدخل المعتبر توزيعات أرباح
- إدارة معلومات المالك المستفيد وإنشاء نظام للتعامل مع المعلومات المالية
- ضرورة الاستعداد لسياسات مواجهة BEPS والعناية الضريبية الواجبة الدولية
يمكن للمحامي المتخصص في الضرائب الدولية تقديم المشورة بشأن مختلف المسائل الضريبية المتعلقة بدخول الشركات الأجنبية إلى السوق المحلية واستثمار الشركات المحلية في الخارج.
ندعم العمليات التجارية العالمية للشركات الموكلين من خلال تقديم المشورة الضريبية بشأن تحليل المخاطر الضريبية الهيكلية للشركات متعددة الجنسيات، والتعامل مع مسائل السعر المحايد وتسعير التحويل، وتفسير الاتفاقيات الضريبية، والتعامل مع المنازعات مع السلطات الضريبية.
إذا كانت هناك حاجة إلى تفسير القوانين الضريبية والممارسات داخل كوريا وخارجها ووضع استراتيجية بشأنها، فيرجى التواصل مع مكتبنا.
يشكل المكتب فريق عمل متخصصا يضم محامين متخصصين في الضرائب الدولية والضرائب، ومحاسبين، ومستشارين ضريبيين، ومحامين أجانب يقدمون المشورة بشأن القانون الأمريكي في الولايات المتحدة، لتقديم حلول متكاملة.
المزيد