CONTENTS
- 1. التدقيق الجمركي | أهمية التعامل مع التدقيق

- 2. التدقيق الجمركي | نظرة عامة وأنواع التدقيق
- - معايير اختيار الخاضعين للتدقيق
- - مجالات التدقيق الأساسية
- 3. التدقيق الجمركي | إجراءات التدقيق وطرقه
- - المدة القصوى للتدقيق الجمركي
- - الطرق الرئيسية للتدقيق الجمركي
- - قائمة المواد المطلوب إعدادها للتدقيق
- - انتهاء التدقيق وإجراءات الاعتراض
- - إجراء الإخطار الجمركي
- 4. التدقيق الجمركي | حماية حقوق المكلف بالضريبة والإجراءات القسرية
- - المجالات التي يمكن فيها طلب حماية الحقوق
- - إمكان اتخاذ إجراءات قسرية
- 5. التدقيق الجمركي | نصائح عملية للشركات الخاضعة للتدقيق

1. التدقيق الجمركي | أهمية التعامل مع التدقيق
التدقيق الجمركي هو إجراء لفحص دفاتر المكلف بالضريبة ومستنداته وبضائعه بغرض تحديد الوعاء الخاضع للرسوم الجمركية ومقدارها أو تصحيحهما.
تفحص الجمارك جميع أعمال المكلف المتعلقة بالشؤون الجمركية، وتكشف المخالفات لتصحيح حالات عدم فرض الرسوم والتصريحات الكاذبة وغيرها.
يجري التدقيق ميدانيا أو كتابيا، وقد يصل إلى إجراء موظفي الجمارك المخولين بممارسة صلاحيات الشرطة القضائية تحقيقات طوعية، وطلب أمر بالحبس الاحتياطي، والتفتيش والضبط، والقبض في حالة التلبس، وغيرها من إجراءات التحقيق القسري.
تمثل أنشطة الاستيراد والتصدير محورا مهما في الاقتصاد الوطني، وترافقها بالضرورة تشريعات وإجراءات متنوعة متعلقة بالجمارك.
ولأن هذه الإجراءات وسيلة للحفاظ على نظام التجارة الدولية وحماية الصناعات المحلية، كما تؤثر بدرجة كبيرة في مالية الدولة، فمن المهم للشركات المستوردة والمصدرة تنفيذ التشريعات الجمركية بدقة والوفاء بمختلف التزامات التصريح.


2. التدقيق الجمركي | نظرة عامة وأنواع التدقيق
التدقيق الجمركي إجراء إداري يفحص فيه موظفو الجمارك التابعون لدائرة الجمارك الكورية، بموجب «قانون الجمارك»، مختلف المستندات والأشياء المادية الخاصة بالمستورد أو المصدر أو المكلف بالضريبة، ومنها الدفاتر المحاسبية والفواتير الضريبية وأدلة المنشأ وسجلات معاملات النقد الأجنبي، للتحقق مما إذا كان الوعاء الخاضع للرسوم ومقدارها قد صرح بهما على نحو صحيح.
ويختلف عن مجرد التحقق اللاحق، إذ يمكن أن يجري بأشكال متعددة تتجاوز المراجعة المعتادة للمستندات، مثل التدقيق الميداني أو الكتابي أو المبسط.
وعلى وجه الخصوص، استحدث منذ عام 2024 نظام التدقيق المبسط لتخفيف العبء عن الجمارك وعن الشركات الملتزمة.
ويتميز هذا النظام عن التدقيق الدوري وغير الدوري، ويستهدف الشركات التي تستدعي مستوى معينا من التدقيق مع انخفاض مخاطرها نسبيا. ويطلب منها تقديم الإيضاحات اللازمة من خلال تدقيق يركز على المستندات أو زيارة ميدانية قصيرة، ثم تختتم الإجراءات.
ومن مزايا استحداث نظام التدقيق المبسط تقليص مدة التدقيق الجمركي ونطاق المستندات المطلوب تقديمها بدرجة كبيرة بالنسبة إلى الشركات منخفضة المخاطر.
 معايير اختيار الخاضعين للتدقيق
تختار الجهات المختصة الخاضعين للتدقيق بعد مراعاة المعايير الآتية مجتمعة.
التدقيق الدوري
- وجود شبهة عدم الالتزام وفقا لنتيجة التحليل الدوري لمستوى الالتزام
- عدم الخضوع للتدقيق خلال السنوات 4 الأخيرة أو أكثر مع وجود حاجة إلى التحقق
- إجراء تدقيق لعينة مختارة عشوائيا
التدقيق غير الدوري
- عدم الوفاء بالتزامات التعاون الضريبي، مثل تقديم التصريحات والطلبات وبيانات تحديد القيمة الخاضعة للرسوم
- ورود بلاغ محدد عن تهرب ضريبي ارتكبه مستورد أو مصدر
- اكتشاف مواد في محتوى التصريح تدل على شبهة تهرب ضريبي أو خطأ
- تقديم المكلف بالضريبة أموالا أو منافع إلى موظف الجمارك أو التوسط في ذلك
النوع | المحتوى |
التدقيق الجمركي، المعروف سابقا بمراجعة الشركات | فحص دفاتر المكلف بالضريبة ومستنداته وبضائعه ميدانيا أو كتابيا بغرض تحديد الوعاء الخاضع للرسوم الجمركية ومقدارها أو تصحيحهما |
التدقيق الجمركي الدوري، المعروف سابقا بمراجعة الأشخاص الاعتباريين | فحص مشروعية التخليص الجمركي للشركات الخاضعة للتدقيق الجمركي والمختارة بالطريقة الدورية |
التدقيق الجمركي غير الدوري، المعروف سابقا بالمراجعة المخططة | فحص مشروعية التخليص الجمركي للشركات الخاضعة للتدقيق الجمركي والمختارة بطريقة غير الاختيار الدوري |
التدقيق المبسط، مستحدث | تدقيق جمركي يستهدف الشركات منخفضة المخاطر من بين الشركات المختارة، بعد مراعاة تعاونها مع الإدارة الجمركية ومستوى التزامها وسجل تدقيقاتها الجمركية السابقة وغيرها. ويجري بطلب مواد إيضاحية والتحقق منها وتقليص مدة الزيارة الميدانية إلى 10 أيام أو أقل، مع تقديم الإرشادات والمشورة بشأن المسائل الواجب مراعاتها |
※ عدلت «التعليمات المتعلقة بتشغيل مراجعة الشركات» المعمول بها سابقا لتصبح «التعليمات المتعلقة بتشغيل التدقيق الجمركي» ( 2024.01.01)
مجالات التدقيق الأساسية
- صحة القيمة الخاضعة للرسوم: تطبيق قيمة المعاملة العادية ووجود علاقة خاصة من عدمه وغير ذلك
- تصنيف البنود وتطبيق معدل الرسوم: أخطاء رمز النظام المنسق HS وإغفال السلع الخاضعة لمعدل مرتفع
- مدى اشتراط الترخيص أو الموافقة أو فرض شروط: فحص السلع المحظور أو المقيد استيرادها
- صحة الكمية والوزن والمواصفات
- مشروعية طلب تخفيض الرسوم الجمركية أو الإعفاء منها
- مدى توافر شهادة المنشأ بموجب اتفاقية التجارة الحرة FTA والتعامل مع التحقق اللاحق
- صحة تسوية الضرائب المحلية، مثل ضريبة القيمة المضافة
- الوضع الفعلي لتشغيل المنطقة الجمركية المعلقة
- مدى الامتثال للتشريعات المتعلقة بمعاملات النقد الأجنبي
- احتمال الاعتداء على حقوق الملكية الفكرية
- مدى استلام مبالغ مستردة دون وجه حق
3. التدقيق الجمركي | إجراءات التدقيق وطرقه
يجري التدقيق الجمركي على أساس ضمان كامل لمشروعية الإجراءات.
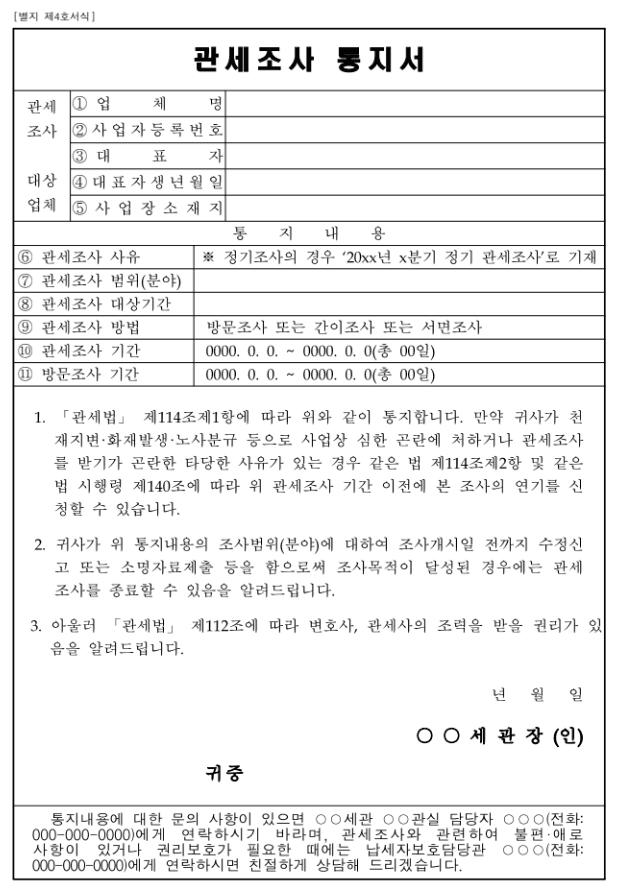
يجب على الجمارك أولا إرسال إخطار مسبق بالتدقيق الجمركي إلى المكلف بالضريبة قبل بدء التدقيق بما لا يقل عن 20 يوما، ويجب أن يتضمن هذا الإخطار المعلومات اللازمة، ومنها الفترة والمجال الخاضعان للتدقيق وقائمة المواد المطلوب تقديمها ومدة التدقيق واتفاقية النزاهة.
وينطبق الأمر نفسه عند إعادة التدقيق.
المدة القصوى للتدقيق الجمركي
تحدد التشريعات الحد الأقصى لمدة التدقيق.
- مدة التدقيق العام: 90 يوما
- مدة التدقيق المبسط: 10 أيام
- مدة إعادة التدقيق: 60 يوما
- التمديد عند الضرورة: 120 يوما إلى 180 يوما
- تمديد مدة التدقيق: 20 يوما
في حالة التدقيق الميداني، يجب ألا تتجاوز الزيارة الفعلية 20 يوما، ويمكن تعديلها إلى 10 أيام أو أقل إذا كانت الشركة من المنشآت الصغيرة أو المتوسطة.
[الأسباب الرئيسية لتمديد مدة التدقيق]
الطرق الرئيسية للتدقيق الجمركي
ينقسم التدقيق الجمركي عادة إلى تدقيق ميداني وتدقيق كتابي.
الأصل هو إجراء التدقيق ميدانيا، لكن الطريقة تحدد وفقا لمستوى مخاطر الشركة ومدى تعقيد المسألة.
- التدقيق الكتابي: مراجعة المستندات والدفاتر في مكتب الجمارك
- التدقيق الميداني: زيارة موظف الجمارك للشركة بنفسه
فحص الدفاتر والبيانات الإلكترونية
إجراء مقابلات مع المسؤولين
يطبق التدقيق الكتابي عندما تكون المواد المقدمة كافية لتقديم إيضاح كامل ويكون التدقيق قليل التعقيد.
ومع ذلك، إذا تبين تعذر توضيح المسألة من خلال التدقيق الكتابي، فقد يتحول إلى تدقيق ميداني أو متكامل.
ينبغي الانتباه إلى أن شدة التدقيق تختلف وفقا لمدى اكتمال المواد ودقة الإجابات.
قائمة المواد المطلوب إعدادها للتدقيق
يجوز للشركة الخاضعة للتدقيق إعداد المواد وتقديمها إلى رئيس مكتب الجمارك خلال 10 أيام من تاريخ تلقي إخطار التدقيق الجمركي.
مواد متعلقة بالتعريف بالشركة | مواد تعريفية بالشركة، وهيكلها الإداري، وأصناف معاملات الاستيراد والتصدير، وبيانات المشتريات والمبيعات المحلية وغيرها |
مواد متعلقة بإجراءات التجارة | إجراءات أعمال التجارة، ومواد توضيحية عن البضائع الخاضعة للتخليص بالقائمة وغيرها |
تصريحات الاستيراد والتصدير وبيانات المعاملات | شهادات تصريحات الاستيراد والتصدير، والفواتير التجارية، والفواتير الأولية، وقائمة عقود معاملات الاستيراد والتصدير |
بيانات معاملات النقد الأجنبي | سجلات معاملات النقد الأجنبي، وتصريحات المعاملات الرأسمالية، وتصريحات الاستثمار المباشر في الخارج وغيرها، |
المواد المحاسبية والضريبية | مخطط تدفق بيانات ERP، وتقارير التدقيق، وتقارير الحسابات الختامية، وتقارير الأعمال، ودفتر الأستاذ العام، ودفتر المشتريات، وسجل حركة المخزون وغيرها |
مواد متعلقة بالقيمة الخاضعة للرسوم | عقود معاملات البضائع المستوردة، وبيانات الأسعار، وسجلات دفع التكاليف، والإتاوات والعمولات، وعقود دعم الإنتاج وغيرها |
مواد متعلقة بمعاملات الأطراف ذات العلاقة | بيانات المساهمات المتبادلة بين الأطراف ذات العلاقة، وتفاصيل احتساب أسعار البضائع المستوردة، وتقارير تحليل أسعار التحويل، والتصريحات المقدمة إلى دائرة الضرائب الوطنية وغيرها |
مواد تخفيض الرسوم الجمركية | مواد توضيحية، مثل كتالوجات السلع المطلوب تخفيض رسومها، وسجل المتابعة اللاحقة لطلبات التخفيض |
مواد متطلبات التخليص ورد الرسوم الجمركية | إعلانات الاستيراد والتصدير، وخطط إنتاج المنتجات وأوامر العمل، وطلبات رد الرسوم وغيرها |
مواد متعلقة بالمنشأ | مواد متعلقة بتطبيق معدل الرسوم الاتفاقي بحسب المنشأ |
مواد متعلقة بتصنيف البنود | تفاصيل تأكيد المراجعة المسبقة لتصنيف البنود، وأوصاف المنتجات المتداولة، والمستندات المؤيدة للتصنيف وغيرها |
المزيد
انتهاء التدقيق وإجراءات الاعتراض
بعد انتهاء التدقيق الجمركي، يعقد اجتماع للتقييم وتستمع الجهة المختصة إلى رأي المكلف بالضريبة، ثم تخطره بالنتيجة وتحصل الرسوم الناقصة أو تتخذ الإجراءات بحق مرتكبي المخالفات الجمركية.
وفي هذه المرحلة، يمكن للمكلف بالضريبة الاستفادة من إجراءات الاعتراض المتدرجة، مثل المراجعة المسبقة لمشروعية الربط الضريبي، والاعتراض، وطلب إعادة النظر، وطلب التظلم الإداري.
وإذا استمر اعتراضه بعد البت في طلب التظلم، فيمكنه رفع دعوى إدارية خلال 90 يوما أمام المحكمة الإدارية.
ولاتباع إجراءات الاعتراض، يلزم تنظيم المواد اللازمة للتعامل مع انتهاك الحقوق والربط والتحصيل غير المبررين.
إجراء الإخطار الجمركي
إجراء الإخطار الصادر عن الجمارك هو تصرف إداري يخطر بموجبه الشخص، بشأن مخالفة لقانون الجمارك تعد بسيطة نسبيا، بوجوب دفع مبلغ يعادل الغرامة الجنائية أو تسليم البضائع الخاضعة للمصادرة أو دفع مبلغ يعادل القيمة الواجب تحصيلها.
ولا يعد ذلك سابقة جنائية.
إذا دفعت الغرامة أو نفذ إجراء الإخطار، كان لذلك أثر الحكم القضائي النهائي نفسه. أما إذا لم ينفذ، فتتخذ إجراءات الدعوى الجنائية، ومنها تقديم بلاغ إلى النيابة العامة.
4. التدقيق الجمركي | حماية حقوق المكلف بالضريبة والإجراءات القسرية
حقوق المكلف بالضريبة في التدقيق الجمركي مكفولة قانونا.
يجب على الجمارك، قبل بدء التدقيق، أن تشرح ميثاق حقوق المكلف بالضريبة وتسلمه إليه. ويكفل له بموجبه الحق في تقييد توسيع نطاق التدقيق وطلب إيقافه وحضور وكيله وغير ذلك.
كذلك، إذا اقتضى الأمر توسيع الفترة أو المجال أو الأصناف الخاضعة للتدقيق، فيلزم الحصول على موافقة مسبقة من مسؤول حماية المكلفين بالضريبة قبل انتهاء مدة التدقيق بما لا يقل عن 3 أيام.
المجالات التي يمكن فيها طلب حماية الحقوق
قبل إتمام رئيس مكتب الجمارك قراره، يجوز طلب حماية الحقوق من مسؤول حماية المكلفين بالضريبة إذا أساء موظف الجمارك استعمال سلطته التقديرية أو انتهك الحقوق دون مبرر أثناء تنفيذ الإدارة الجمركية لإجراء ما أو استعدادها لتنفيذه.
- الموافقة على توسيع نطاق التدقيق الجمركي
- طلب تعليق تمديد مدة التدقيق الجمركي مؤقتا
- تمديد مدة الاحتفاظ المؤقت بالدفاتر وغيرها
- مسائل إصدار الفاتورة الضريبية المعدلة للاستيراد بعد قرار عدم إصدارها وغيرها
غير أن طلبات الحماية المتعلقة بالتحقيق في المخالفات أو التحقيق في النقد الأجنبي أو فحصه لا تدخل ضمن مهام مسؤول حماية المكلفين بالضريبة.
إمكان اتخاذ إجراءات قسرية
التدقيق الجمركي تحقيق ذو طبيعة شبه قضائية قد تقترن به سلطة قسرية ولا يقتصر على الإجراءات الإدارية.
إذا رفض الشخص تقديم المواد دون سبب مشروع، جاز فرض غرامة إدارية واتخاذ إجراء الضبط. وإذا كانت مخالفة قانون الجمارك أو غيره من التشريعات واضحة، أو أدلى الشخص ببيان كاذب ردا على أسئلة موظف الجمارك، فقد يتحول الإجراء إلى تحقيق أولي في مخالفة جمركية، وقد يقدم بلاغ جنائي أو تفرض عقوبة الغرامة الجزائية أو غيرها.
وقد تستخدم عند الضرورة وسائل قسرية، مثل طلب معلومات الحسابات المالية، وإصدار أمر بمنع إخراج البضائع من المستودع الجمركي المعلق، وطلب بيانات من طرف ثالث للتحقق من معاملات النقد الأجنبي.
ولهذا ينبغي للشركة الانتباه إلى هذه المسائل واتخاذ التدابير اللازمة للدفاع عن حقوقها.
[أبرز مخالفات القانون]
5. التدقيق الجمركي | نصائح عملية للشركات الخاضعة للتدقيق
قبل بدء التدقيق الجمركي، يستحسن أن تشكل الجهة الخاضعة للضريبة فريقا داخليا للتعامل مع التدقيق.
ومن المناسب وضع نهج التعامل مع التدقيق بالتعاون مع محام متخصص في الجمارك أو مخلص جمركي معتمد.
في تاريخ بدء التدقيق، يزور المدققون مقر عمل المكلف بالضريبة أو يتسلمون منه المواد المكتوبة، ثم يجرون فحصا ميدانيا أو تحليلا بحسب نطاق التدقيق. ويجوز طلب تعليق التدقيق أو تأجيله عند وجود سبب مشروع.
ويمكن في بعض الحالات تمديد مهلة تقديم المواد. غير أن تأخير تقديمها أو رفضه دون سبب مشروع قد يؤدي إلى آثار سلبية، مثل فرض غرامة إدارية وتمديد مدة التدقيق، ولذلك يستحسن التعامل مع الإجراء بناء على مشورة متخصصة.
إدارة المخاطر من خلال التحضير المسبق للتدقيق الجمركي أهم من التعامل مع أسئلة موظفي الجمارك بعد بدئه.
يمكن لفريق العمل المشترك في مكتبنا، المؤلف من محامين ومستشارين متخصصين في الجمارك، وضع الاستراتيجيات الآتية للتعامل مع التدقيق.
• مراجعة بيانات تصريحات الاستيراد وشهادات المنشأ بموجب اتفاقيات التجارة الحرة FTA وتفاصيل التخفيضات خلال السنوات 5 الأخيرة
• المساعدة في تشكيل فريق عمل داخلي يضم أقسام المحاسبة والتخليص الجمركي والمنشأ وغيرها
• حضور محام متخصص في الجمارك ومستشار متخصص في الشؤون الجمركية أثناء التدقيق الجمركي
• بحث إجراء الإخطار الجمركي الذي قد يتيح إنهاء التدقيق الجمركي مبكرا
• متابعة الاعتراض على الرسوم الجمركية الإضافية التي حصلتها الجمارك
• إذا أحيلت القضية إلى النيابة العامة، يتولى المحامي الذي تعامل مع التدقيق متابعة القضية المرتبطة به
المزيد


تعرف أيضًا على المحتوى المرئي
المتعلق بهذه القضية.

[أبرز اللقطات] ندوة إلكترونية حول خطط التعامل استعداداً لفحص النقد الأجنبي الدوري لمصلحة الجمارك