


مجالات الممارسة
استرداد الرسوم الجمركية
يعد استرداد الرسوم الجمركية نظاما أساسيا لتعزيز القدرة التنافسية السعرية، إذ يمكنه تخفيف عبء التكاليف عن شركات التصدير وزيادة معدل دوران رأس المال. ويكتسب حساب كمية المواد الخام اللازمة للتصدير أهمية كبيرة في استرداد الرسوم الجمركية.
1. استرداد الرسوم الجمركية | نظام أساسي لتعزيز القدرة التنافسية السعرية

يعد استرداد الرسوم الجمركية نظاما أساسيا يخفف عبء التكاليف عن شركات التصدير ويرفع معدل دوران رأس المال، مما يعزز في نهاية المطاف قدرتها التنافسية السعرية.
نظرا إلى أن الضرائب المدفوعة، بما فيها الرسوم الجمركية، تنعكس مباشرة في تكلفة التصدير بالنسبة إلى المصنعين الذين يستخدمون المواد الخام المستوردة لإنتاج سلع مخصصة للتصدير أو لكسب العملات الأجنبية، فإن استردادها يؤثر فعليا في ربحية الشركات وقدرتها التنافسية.
في ظل ارتفاع تكاليف التصنيع بسبب اضطراب سلاسل التوريد العالمية وتقلب أسعار الصرف، يحظى استرداد الرسوم الجمركية بالاهتمام بوصفه وسيلة لتأمين سيولة رأس المال.
ومن منظور الحكومة، يحقق الاسترداد أيضا أثرا يتمثل في تعزيز حصيلة العملات الأجنبية والقدرة التنافسية الوطنية من خلال تشجيع الصادرات.
المواد الخام المشمولة بالاسترداد
فيما يلي المواد الخام التي يمكن استرداد الرسوم الجمركية وغيرها من الضرائب المدفوعة عنها، أي المواد الخام المعدة للتصدير.
وفي هذه الحالة، يجب أن تكون الكمية اللازمة قابلة للحساب بصورة موضوعية.
وإذا كانت المواد الخام المنتجة محليا والمواد الخام المستوردة متطابقة ويمكن استخدام بعضها بدلا من بعض، فتعد المواد الخام المعدة للتصدير مستخدمة.
1. عند إنتاج سلع التصدير
-السلع المندمجة ماديا أو كيميائيا في سلع التصدير المعنية
-السلع التي أدخلت في عملية إنتاج سلع التصدير المعنية واستهلكت خلالها (باستثناء المواد الاستهلاكية المدخلة بصورة غير مباشرة في إنتاج سلع التصدير0
-مواد تغليف سلع التصدير المعنية
2. عند التصدير بالحالة نفسها وقت الاستيراد
-سلع التصدير المعنية
السلع المقيدة من استرداد الرسوم الجمركية
لا تخضع جميع المواد الخام لاسترداد الرسوم الجمركية.
إذا كان ثمة احتمال لإلحاق الضرر بالصناعة المحلية أو تأخير نموها وتطورها فعليا، يقيد الاسترداد بنسبة محددة وفقا لقانون الجمارك.
- السلع الخاضعة لرسوم مكافحة الإغراق
- السلع الخاضعة للرسوم التعويضية عن الإعانات والحوافز
- السلع الخاضعة للرسوم الجمركية الانتقامية عند احتمال الإضرار بالمصالح التجارية
2. استرداد الرسوم الجمركية | التعريف وتصنيف الأنواع
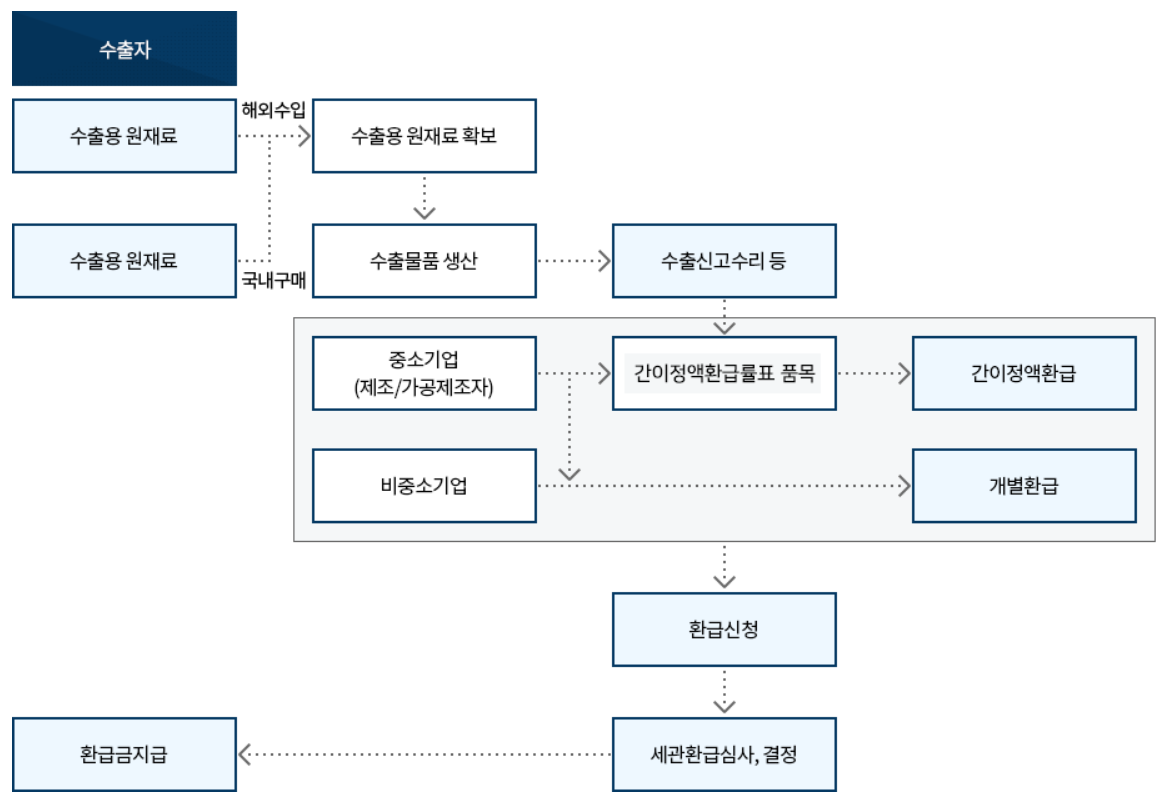
أضفى «قانون الجمارك» و«قانون الأحكام الخاصة بشأن استرداد الرسوم الجمركية وغيرها على المواد الخام المعدة للتصدير» (فيما يلي «قانون الأحكام الخاصة لاسترداد الرسوم الجمركية») طابعا مؤسسيا على نظام استرداد الرسوم الجمركية، وهو نظام يتيح لاحقا رد الرسوم الجمركية المدفوعة عن المواد الخام المستوردة المستخدمة مباشرة في التصدير.
يجب تقديم طلب استرداد الرسوم الجمركية خلال 5 سنوات من تاريخ تقديم السلع للتصدير ونحوه، ويشمل الاسترداد الرسوم الجمركية وغيرها، بما فيها الرسوم الجمركية والضريبة الإضافية المؤقتة على الواردات وضريبة الاستهلاك الفردية، المفروضة على المواد الخام المعدة لتصدير السلع المعنية التي استوردت خلال السنتين السابقتين، أي خلال مدة تنفيذ التصدير، محسوبة بأثر رجعي من اليوم الأخير لتاريخ تقديم السلع للتصدير ونحوه.
يمكن تصنيف أنواع استرداد الرسوم الجمركية بوجه عام على النحو الآتي.
- الاسترداد الفردي: تسوية مبلغ الاسترداد بناء على السجلات الفعلية للاستيراد والتصدير وتفاصيل استخدام المواد الخام
- الاسترداد المبسط بالمبلغ الثابت: احتساب المبلغ بضرب قيمة التصدير في معدل استرداد محدد، ويطبق بصورة رئيسية على المنشآت الصغيرة والمتوسطة
طرق الاسترداد الفردي والاسترداد المبسط بالمبلغ الثابت
في الاسترداد الفردي، يحسب مبلغ الضريبة المدفوع عند استيراد المواد الخام اللازمة لتصنيع سلع التصدير، ثم يدفع مبلغ الاسترداد.
عند تصدير سلعة مؤهلة للاسترداد المبسط بالمبلغ الثابت، يدفع مبلغ محدد بوصفه مبلغ استرداد عن كل 10,000 وون كوري جنوبي من قيمة التصدير.
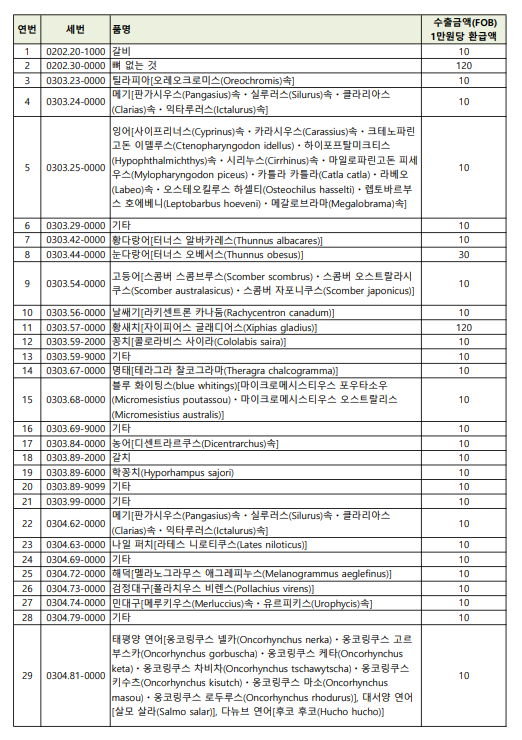
3. استرداد الرسوم الجمركية | إجراءات الاسترداد وطرق الفحص
| استيراد المواد الخام (المواد الخام المشمولة بالاسترداد) → التصنيع والمعالجة → المنتجات والتصدير (الصادرات المشمولة بالاسترداد) → طلب استرداد الرسوم الجمركية |
يسير المسار الأساسي لاسترداد الرسوم الجمركية على النحو الآتي. (استنادا إلى الاسترداد الفردي)
استيراد المواد الخام | -مبلغ الضريبة المدفوع عن المواد الخام المستوردة من الخارج -عند الشراء محليا، يثبت مبلغ الضريبة المدفوع بواسطة شهادة سداد الضرائب عن المواد الخام الأساسية، وشهادة تجزئة ضريبة الاستيراد، وشهادة متوسط مبلغ الضريبة وغيرها |
تصنيع سلع التصدير | -اندماج المواد الخام المستوردة ماديا أو كيميائيا في سلع التصدير -تشمل المواد الخام المشمولة بالاسترداد أيضا السلع التي تدخل في عملية إنتاج سلع التصدير وتستهلك خلالها، ومواد تغليف سلع التصدير |
حساب الكمية اللازمة | -حساب الكمية اللازمة لإنتاج سلع التصدير وفقا للكمية المحسوبة ذاتيا أو الكمية القياسية اللازمة وغيرهما |
طلب الاسترداد | -تقديم طلب الاسترداد خلال 5 سنوات من تاريخ تقديم السلع للتصدير ونحوه |
دفع مبلغ الاسترداد | -مراجعة سلامة المستندات المقدمة وتحديد مبلغ الاسترداد |
المراجعة اللاحقة | -تحويل المبلغ إلى الحساب المحدد في الطلب -إمكانية مراجعة صحة الاسترداد بعد دفع مبلغه |
طريقة حساب الكمية اللازمة ونظام المراجعة المسبقة
إذا لم تستخدم طريقة إجمالي الكمية اللازمة لكل حالة، فتحسب الكمية اللازمة على النحو الآتي.
الكمية اللازمة = كمية سلع التصدير × الكمية الصافية للوحدة (الكمية التصميمية اللازمة للوحدة، أو الكمية اللازمة للوحدة خلال مدة محددة، أو الكمية اللازمة للوحدة خلال سنة محاسبية واحدة وغيرها)
يمكن للشركة، قبل تقديم طلب الاسترداد، أن تطلب مسبقا من رئيس مكتب الجمارك التحقق من مدى سلامة حساب الكمية اللازمة وغيرها.
يتيح ذلك معالجة الصعوبات في إجراءات حساب الكمية اللازمة المعقدة، مثل تحديد مدى خضوع المواد الخام للاسترداد وحساب المنتجات الثانوية، كما يمكن أن يمنع التحصيل اللاحق أو الاسترداد الناقص الناجم عن حساب الكمية اللازمة بصورة خاطئة.
تبلغ مدة صلاحية نتيجة المراجعة المسبقة للكمية اللازمة سنة واحدة من تاريخ تلقي الإخطار.
وإذا لم تتغير وقائع الطلب السابق، فيمكن تقديم طلب التجديد حتى شهرين قبل انتهاء مدة الصلاحية.
يجوز طلب مراجعة مسبقة للكمية اللازمة مع تقديم شرح للسلع والمواد الخام محل الطلب ولعملية التصنيع وغيرها، ويجب في هذه الحالة تقديم المستندات الآتية.
طريقة حساب مبلغ استرداد الرسوم الجمركية
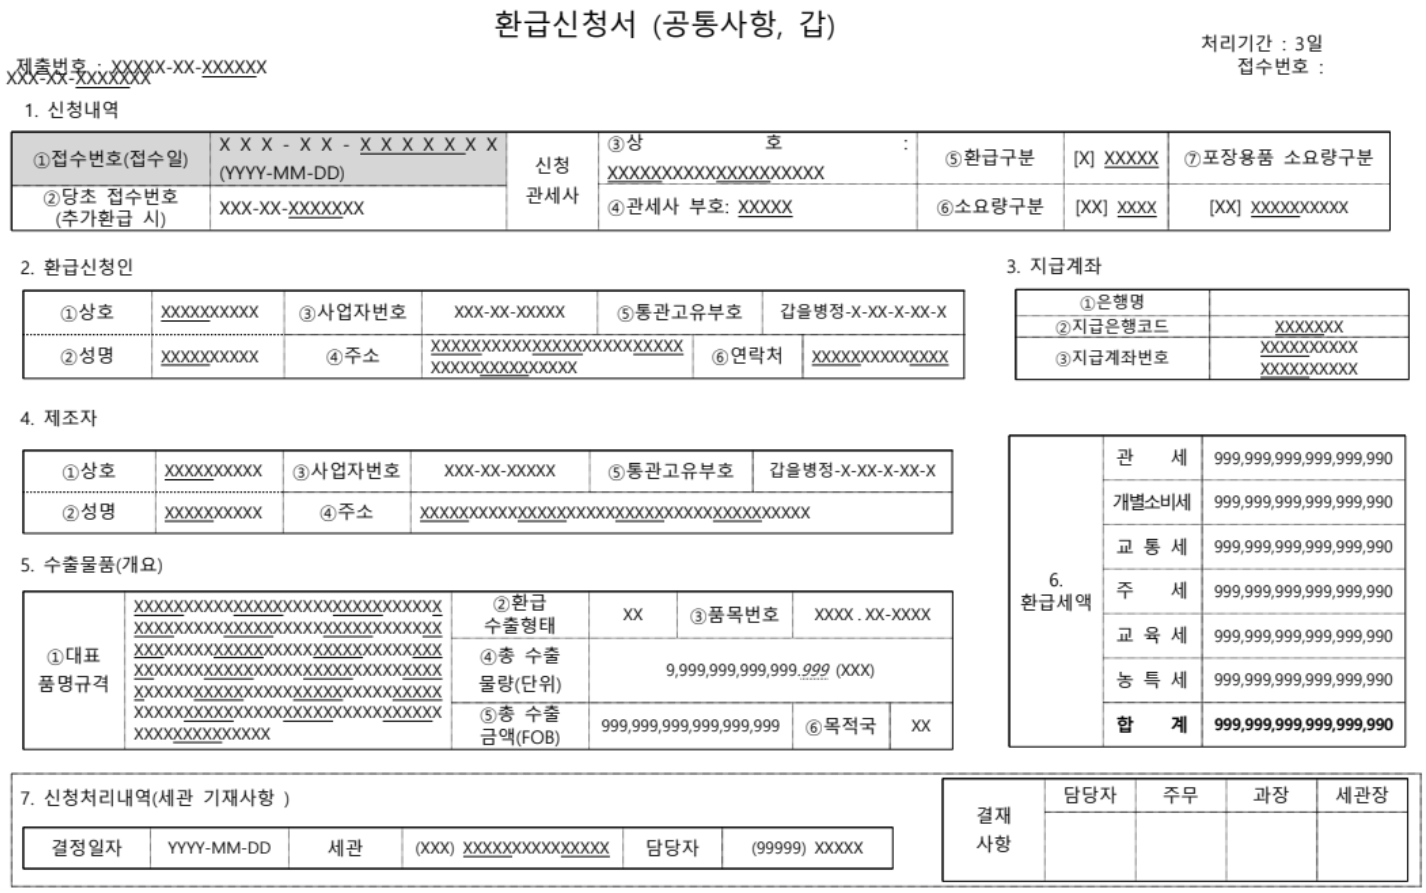
يعد طالب الاسترداد مستندات حساب كمية المواد الخام اللازمة لسلع التصدير، ويحسب مبلغ الاسترداد وفقا لبيان حساب الكمية اللازمة.
إذا نتجت سلعتان أو أكثر باستخدام المواد الخام المعدة للتصدير، تسترد الرسوم الجمركية وغيرها استنادا إلى أسعار السلع المنتجة.
وإذا كان ثمة احتمال لاسترداد مبلغ زائد أو ناقص عن المواد الخام المعدة للتصدير بسبب تغير معدل الرسوم الجمركية أو سعر الاستيراد، أو تطبيق معدلين جمركيين أو أكثر، فيجرى ضبط الاسترداد بتحديد مدة صلاحية قصيرة أو كمية معينة للاسترداد.
دفع مبلغ الاسترداد وعقوبات الجرائم الجمركية
بعد تسوية مبلغ استرداد الرسوم الجمركية وغيره، يرد رئيس مكتب الجمارك الرسوم الجمركية وغيرها المفروضة على المواد الخام المعدة لتصدير السلع المعنية التي استوردت خلال السنتين السابقتين بأثر رجعي.
يدفع مبلغ الاسترداد بإيداعه في الحساب الذي يحدده طالب الاسترداد.
إذا رفض الاسترداد رغم استيفاء المكلف بالضريبة شروطه، فيجوز له طلب إخطار كتابي أو الاعتراض على الرفض بوسائل منها تقديم اعتراض.
- الاعتراض: يقدم إلى مكتب الجمارك (خلال 90 يوما)
- طلب إعادة النظر أو المراجعة أمام مجلس التدقيق والتفتيش: يقدم إلى دائرة الضرائب الوطنية أو مجلس التدقيق والتفتيش (خلال 90 يوما)
- الدعوى الإدارية: ترفع أمام المحكمة الإدارية (خلال 90 يوما)
غير أنه إذا نشأ مبلغ استرداد زائد بسبب حساب كاذب للكمية اللازمة أو تكرار الاسترداد أو التلاعب بشهادة سداد الضرائب عن المواد الخام، فيحصل بصورة منفصلة مع فرض ضريبة إضافية وغيرها.
وإذا عُد الشخص مرتكبا لجريمة جمركية، فقد يواجه العقوبات الآتية وفقا لتحقيق موظفي الجمارك والإجراء الذي يتخذونه.
استرداد الرسوم الجمركية بالكذب أو بوسائل غير مشروعة | الحبس مع الأشغال لمدة لا تتجاوز 3 سنوات أو غرامة جنائية لا تتجاوز 5 أمثال مبلغ الضريبة المسترد، مع معاقبة الشروع |
إعداد بيان كاذب لحساب الكمية اللازمة أو إصدار شهادة سداد الضرائب عن المواد الخام الأساسية بصورة غير مشروعة وغير ذلك | الحبس مع الأشغال لمدة لا تتجاوز 3 سنوات أو غرامة جنائية لا تتجاوز 20 مليون وون كوري جنوبي |
عدم حفظ مستندات استرداد الرسوم الجمركية على النحو الواجب (مدة الحفظ 5 سنوات) | غرامة جنائية لا تتجاوز 20 مليون وون كوري جنوبي |
عدم تقديم مستندات استرداد الرسوم الجمركية | غرامة جنائية لا تتجاوز 10 ملايين وون كوري جنوبي |
4. استرداد الرسوم الجمركية | تنبيهات للشركات المتقدمة بطلب الاسترداد
يتطلب استرداد الرسوم الجمركية مراجعة مستندات أساسية، منها إقرار الاستيراد، وإقرار التصدير، وسجلات شراء المواد الخام، وتفاصيل شحن المنتجات، وشهادة سداد الضرائب، وتفاصيل إخراج المواد الخام من المستودع، ومخطط العملية.
يراجع رئيس مكتب الجمارك في هذه الحالة بصورة شاملة سلامة مبلغ الاسترداد، وصحة طلب الاسترداد المبسط بالمبلغ الثابت، ومدى موثوقية سجل المنشأة في الاسترداد وغيرها.
يمثل استرداد الرسوم الجمركية حقا مشروعا تكفله الدولة بموجب القانون، لكنه قد يؤدي في الوقت نفسه إلى مخاطر قانونية جسيمة إذا استخدم بصورة خاطئة عمدا أو نتيجة الإهمال.
لذلك، ينبغي فحص الكمية اللازمة دوريا، والاستفادة من أنظمة مثل المراجعة المسبقة، وإعداد سجلات إلكترونية شفافة قبل طلب الاسترداد.
يقدم مكتبنا استشارات بشأن استرداد الرسوم الجمركية من خلال تشكيل فريق عمل من محامي الجمارك والمستشارين المتخصصين في الجمارك.
| ▶ تقديم المشورة بشأن إنشاء نظام يربط تلقائيا بين سجلات الاستيراد والإنتاج والتصدير |
| ▶ منع الأخطاء مسبقا وإدارة المخاطر من خلال التدقيق الداخلي الدوري والاستشارات المتخصصة |
| ▶ اختيار الطريقة المناسبة، مثل الكمية اللازمة المحسوبة ذاتيا أو الكمية اللازمة القياسية |
▶ المساعدة في تبسيط الإجراءات عند إمكان الاستفادة من الاسترداد المبسط بالمبلغ الثابت |
المعلومات ذات الصلة
استكشف المعلومات القانونية المتعلقة بهذه القضية.
الاستجابة لتحقيقات المنظمات الدولية، اللوائح التنظيمية العالمية واستراتيجية استجابة الشركات
ملخص أركان قيام الاحتيال في معاملات الصرف الأجنبي ومستوى العقوبة
أسباب نشوء متأخرات الرسوم الجمركية، واستراتيجيات التعامل مع إجراءات تحصيل المتأخرات
نقاط القوة الرئيسية لدايريون


استراتيجية تقاضي تعتمد على تقنيات الذكاء الاصطناعي وتكنولوجيا المعلومات الخاصة بدايريون

أكثر من 240 عضوًا من الفريق الرئيسي

أكثر من 1,200 قضية تم التعامل معها شهريًا
* 2025년 월평균 기준
الالتزام بالمادة 4 الفقرة 1 من لوائح الإعلانات الصادرة عن نقابة المحامين الكورية
المزيد من نقاط القوة

حجز موعد
للاستشارة القانونية مع محامٍ
تُراجع جميع الاستشارات أولاً من قبل محامٍ متخصص،
لذلك تُجرى بنظام المواعيد فقط.
استشارة هاتفية
1800-7905
متاح على مدار الساعة طوال أيام السنة


استشارة عبر الإنترنت
نقدم خدمات قانونية
مخصصة لعملائنا.

استشارة عبر الدردشة
قناة كاكاوتوك
محامو شركة دايريون للمحاماة
الفريق ذو الصلة
عرض المزيد
مجالات الممارسة ذات الصلة
عرض المزيدالاستشارة بلغات أخرى


المقالات الأكثر قراءة
عرض المزيدما أنواع الفحص الضريبي والجهات الخاضعة له وإجراءاته ومدته وكيفية التعامل معه؟

التعرف على إعارة اسم صاحب النشاط التجاري ومستوى العقوبة على إعارته لأحد أفراد الأسرة
إصدار الفواتير الضريبية الكاذبة واستلامها، والعقوبات وسبل التعامل معها
أنواع الأفعال الخاضعة لعقوبة التهرب الضريبي ومستوى العقوبة وسبل التعامل معها
ما مفهوم التحقيق في مصدر أموال المعاملات العقارية، ومن الخاضعون له؟
النشرات الإخبارية ذات الصلة
عرض المزيدتحليل القضايا / الاتجاهات الأخيرة ذات الصلة
عرض المزيدضبط مخالفات بقيمة 2 تريليون و702 مليار وون كوري جنوبي في التدقيق الجمركي، ولماذا أصبحت «مخالفات القوانين واللوائح» هي المحور بدلا من التهرب الضريبي
التعريفات الجمركية أداة للتفاوض، والاستثمار أداة استراتيجية… ما التغييرات التي سيحدثها مشروع الولايات المتحدة واليابان بقيمة 52 تريليون في الصناعات الكورية؟





