CONTENTS
- 1. الموكل الذي طلب التعامل مع تحصيل الديون

- - محامي تحصيل الديون يوضح قانون تقييد الفائدة
- 2. وضع استراتيجية للتعامل مع تحصيل الديون
- - محامي تحصيل الديون: قدمت الأموال بغرض الاستثمار
- - محامي تحصيل الديون: قانون تقييد الفائدة غير واجب التطبيق
- - محامي تحصيل الديون: أقوال الشاكي تفتقر إلى المصداقية
- 3. نتيجة التعامل مع تحصيل الديون، قرار الامتناع عن الملاحقة الجزائية لانتفاء الشبهة الجنائية
- - التعامل مع تحصيل الديون، سبب الحاجة إلى محام متخصص

1. الموكل الذي طلب التعامل مع تحصيل الديون
هذه قصة موكل طلب المساعدة في التعامل مع تحصيل الديون.
قدم الموكل إلى أحد معارفه، السيد A (ويشار إليه فيما يلي بالشاكي)، مبلغا معينا بغرض تمويل مشروع، واتفقا على أن يحصل الموكل على حصة من عوائد محددة.
لكن الشاكي تأخر في دفع العوائد المتفق عليها، فطلب الموكل منه شفهيا عدة مرات رد المبلغ، ثم طالبه بالدفع من خلال إنذار رسمي موثق المحتوى.
قدم الشاكي شكوى جنائية ضد الموكل بشبهة مخالفة قانون تقييد الفائدة، مدعيا أن المبلغ كان قرضا وأن العائد المتفق عليه يمثل فائدة ربوية تتجاوز الحد الأقصى القانوني لسعر الفائدة، وهو 20% سنويا.
وبناء على ذلك، رأى الموكل ضرورة التعامل السريع والدقيق مع الشكوى الجنائية، وطلب المساعدة من شركة دايريون للمحاماة التي تولت قضايا عديدة متعلقة بـ 🔗تحصيل الديون.
 محامي تحصيل الديون يوضح قانون تقييد الفائدة
▶الحد الأقصى لسعر الفائدة الذي يحدده القانون هو 20% سنويا.
لا يجوز أن يتجاوز الحد الأقصى لسعر الفائدة الذي يمكن لمقرض مسجل أو غير مسجل تقاضيه عند إقراض الأموال نسبة 20% سنويا.
▶يكون اتفاق الفائدة التي تتجاوز 20% سنويا باطلا.
إذا أبرم مقرض مسجل أو غير مسجل اتفاقا على فائدة يتجاوز سعرها 20% سنويا، فإن الاتفاق المتعلق بالفائدة الزائدة يعد باطلا منذ البداية.
وبالتالي، لا يلزم دفع الفائدة الزائدة، وإذا كانت قد دفعت بالفعل فيجوز المطالبة بردها.
▶إذا كانت الفائدة الزائدة قد دفعت بالفعل، فتخصم أولا من أصل الدين.
إذا دفع المدين بالفعل فائدة تتجاوز 20% سنويا، فيخصص ذلك المبلغ أولا لسداد أصل الدين.
وإذا تجاوز المبلغ المدفوع أصل الدين، جاز للمدين مطالبة المقرض برد المبلغ المتبقي.
▶تترتب عقوبة جنائية على مخالفة قانون تقييد الفائدة.
قد يعاقب من يخالف قانون تقييد الفائدة بالحبس مدة لا تزيد على 1 سنة أو بغرامة جنائية لا تتجاوز 10 ملايين وون كوري جنوبي.
▶يجب الالتزام بقانون تحصيل الديون.
يحظر في سياق تحصيل الديون ارتكاب الاعتداء بالضرب، أو التهديد، أو الخداع، أو استخدام الخداع أو القوة، أو إجراء زيارات أو اتصالات تثير الخوف أو القلق وتخل بشدة بحرمة الحياة الخاصة أو باستقرار العمل، أو تقديم بيانات كاذبة، أو ممارسة أعمال غير عادلة.
قد يعاقب من يخالف ذلك بالحبس مدة لا تزيد على 5 سنوات أو بغرامة جنائية لا تتجاوز 50 مليون وون كوري جنوبي.


2. وضع استراتيجية للتعامل مع تحصيل الديون
شرع المحامي في وضع استراتيجية للتعامل مع مسألة تحصيل الديون.
محامي تحصيل الديون: قدمت الأموال بغرض الاستثمار
رتب محامي تحصيل الديون اتفاق توزيع العوائد المبرم بين الموكل والشاكي، ومقترح المشروع المشترك، وسجلات الإيداع والسحب من الحساب المصرفي وغيرها من المستندات، ودفع بأن المعاملة كانت استثمارا ينطوي على تحمل المخاطر وليست مجرد قرض مالي.
كما أكد أن المبلغ المتفق على دفعه كان مصمما بحيث يمكن أن يتغير وفقا لمعدل العائد، وأثبت أنه حصة توزيع مرتبطة بالعوائد وليس فائدة ثابتة.
محامي تحصيل الديون: قانون تقييد الفائدة غير واجب التطبيق
ينطبق قانون تقييد الفائدة على عقود القرض النقدي.
دفع محامي تحصيل الديون بأن الأموال التي قدمها الموكل إلى الشاكي لم تكن قرضا، بل كانت أموالا مستثمرة، وأكد أنها لا تخضع لتطبيق قانون تقييد الفائدة.
محامي تحصيل الديون: أقوال الشاكي تفتقر إلى المصداقية
أشار محامي تحصيل الديون إلى دوافع الشاكي وراء تصرفاته وإلى عدم اتساق أقواله.
كان الشاكي قد دفع العوائد بصورة منتظمة لفترة من الزمن بعد تسلمه الأموال.
لكنه ادعى فجأة أن المعاملة قرض ربوي غير مشروع بعد تدهور علاقته بالموكل.
قدم محامي تحصيل الديون، ضمن الأدلة، سجلات الرسائل النصية وتسجيلات المكالمات التي تثبت أن الشاكي كان يدرك حينها أن الغرض من الأموال هو «رأس المال التشغيلي لمرحلة بدء المشروع».
3. نتيجة التعامل مع تحصيل الديون، قرار الامتناع عن الملاحقة الجزائية لانتفاء الشبهة الجنائية
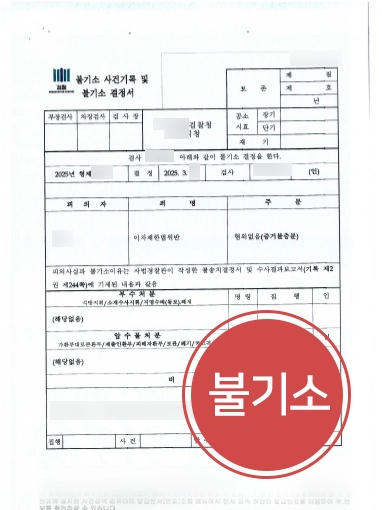
أسفر التعامل مع مسألة تحصيل الديون عن إصدار النيابة العامة قرارا بالامتناع عن الملاحقة الجزائية لانتفاء الشبهة الجنائية.
جاء ذلك نتيجة قبول النيابة العامة جميع دفوع محامي تحصيل الديون لدى دايريون.
استندت النيابة العامة في قرارها إلى الأسباب الآتية.
-فسر المبلغ على أنه مال ذو طبيعة استثمارية، وليس مجرد قرض
-لا توجد أدلة تكفي لاعتباره عقد قرض نقدي يخضع لقانون تقييد الفائدة
-اعتبر الاتفاق واقعا ضمن نطاق التوزيع المشروع لأرباح الاستثمار وخسائره
التعامل مع تحصيل الديون، سبب الحاجة إلى محام متخصص
غالبا ما تنطوي النزاعات التي تنشأ أثناء تحصيل الديون على مخاطر جنائية إلى جانب المنازعات المدنية.
فعلى سبيل المثال، كثيرا ما تتطور الحالات التي يتعمد فيها المدين تجنب السداد أو يقدم شكوى مضادة ضد الدائن إلى شبهات جنائية، مثل مخالفة قانون تقييد الفائدة، أو 🔗مخالفة قانون تسجيل أعمال الإقراض وحماية مستخدمي الخدمات المالية، أو حتى 🔗جريمة التهديد أو 🔗جريمة الإكراه.
حتى إذا نسبت إلى الدائن شبهة الإقراض الربوي لمجرد أنه أقرض أموالا، فيمكن تفادي العقوبة الجنائية متى أمكن إثبات الطبيعة الصحيحة للعقد والظروف المحيطة به.
وتكتسب الاستجابة المبكرة للشكاوى الناشئة أثناء تحصيل الديون أهمية حاسمة. كما أن تقديم المستندات بصورة فعالة والتعامل القانوني مع المسألة، بدلا من الاكتفاء بالدفاع السلبي، يمثلان عاملين أساسيين.
يجب جمع الأدلة التي توضح طبيعة العقد بجلاء وإثبات حقيقة تدفق الأموال ومشروعيته بصورة موضوعية.
ومن المناسب التعامل مع القضية بمساعدة محام ذي خبرة في تحصيل الديون والتعامل مع الشكاوى الجنائية.
تقدم شركة دايريون للمحاماة الخدمات القانونية الآتية من خلال محامين متخصصين تولوا قضايا عديدة متعلقة بتحصيل الديون.
-التقييم القانوني للمعاملات المالية بين الأفراد
-تصميم إجراءات مشروعة لتحصيل الديون
-التعامل مع مخالفات قانون تقييد الفائدة والشكاوى المتعلقة بالفوائد الربوية
-تقديم الاستشارات للوقاية من الشكاوى الجنائية ومنع النزاعات مسبقا
تم إعداد هذا المحتوى بناءً على حالات عمل حقيقية لشركة دايريون للمحاماة مع بعض التعديلات، وحقوق النشر مملوكة للشركة.
قد يتم اتخاذ إجراءات وفقاً للقوانين ذات الصلة بشأن انتهاكات حقوق النشر مثل النقل غير المصرح به والنسخ والتوزيع.