


تحليل القضايا/الاتجاهات الأخيرة
المحكمة العليا الأمريكية: الرسوم الجمركية الواسعة التي فرضها ترامب استنادا إلى قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ «غير مشروعة»
قضت المحكمة العليا الأمريكية بأن فرض الإدارة الأمريكية رسوما جمركية استنادا إلى قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ غير مشروع، ومن ثم يجب إبطاله. (صدر الحكم في 2026. 2. 20.)
1. نظرة عامة على قضية حكم المحكمة العليا الأمريكية بعدم مشروعية رسوم ترامب الجمركية وبطلانها
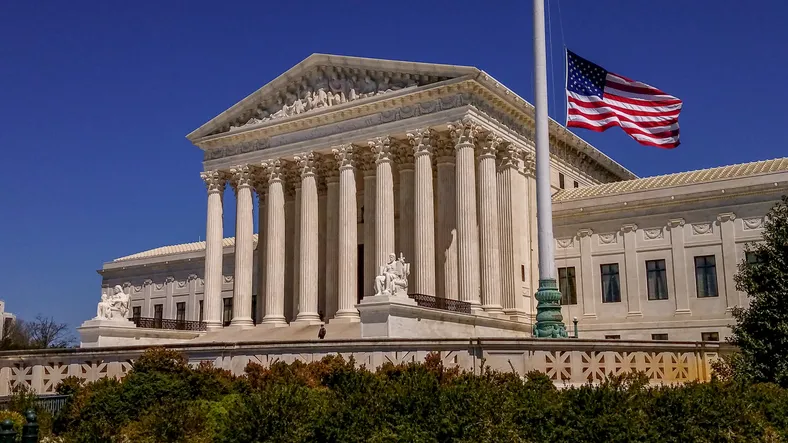
قضت المحكمة العليا الأمريكية في 20 فبراير 2026، بالتوقيت المحلي، بأن الرسوم الجمركية الواسعة التي فرضتها الإدارة الأمريكية استنادا إلى قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ تفتقر إلى أساس دستوري وقانوني كاف، ولذلك فهي غير مشروعة وباطلة.
صدر هذا الحكم في قضية تناولت مشروعية الرسوم الجمركية التي فرضتها الإدارة الأمريكية منذ عام 2025 على الواردات من كندا والمكسيك والصين لأسباب منها التصدي لتهريب الفنتانيل، وكذلك الرسوم الجمركية المتبادلة التي أُعلن عنها للمرة الأولى في 3 أبريل 2025 ثم عُدلت عدة مرات.
كتب رئيس المحكمة العليا جون روبرتس رأي الأغلبية، ووافقه 6 قضاة. وفي المقابل، أصدر 3 قضاة رأيا مخالفا مستقلا.
المسائل الرئيسية محل النزاع
كان جوهر هذه القضية بسيطا.
تمثلت المسألة محل النزاع في ما إذا كان ورود عبارة في قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ تفيد بأنه «يجوز تنظيم الواردات» يعني أن الرئيس يملك أيضا سلطة فرض الرسوم الجمركية.
2. حكم المحكمة العليا الأمريكية
تمثلت خلاصة رأي الأغلبية في حكم المحكمة العليا الأمريكية في ما يلي.
«سلطة فرض الضرائب» مخولة من حيث المبدأ للكونغرس وحده
رأت المحكمة العليا أن سلطة فرض الضرائب، أي سلطة الجباية، مخولة من حيث المبدأ للكونغرس وحده بموجب النظام الدستوري الأمريكي.
وعليه، لا يجوز للرئيس أو للإدارة فرض ضرائب إلا إذا فوض الكونغرس هذه السلطة إليهما بوضوح بموجب قانون.
عبارة «تنظيم الواردات» وحدها لا تنشئ سلطة فرض الرسوم الجمركية
لا يمنح النص القانوني محل النزاع الرئيس سوى سلطة مفادها أنه «يجوز له تنظيم الواردات»، وقد قضت المحكمة العليا بعدم جواز التوسع في تفسير هذه العبارة على نحو يشمل فرض الرسوم الجمركية.
وبعبارة أخرى، فإن الرسوم الجمركية هي في نهاية المطاف ضرائب تُفرض على السلع المستوردة، وسلطة فرض الضرائب مقصورة دستوريا على الكونغرس. ولعدم وجود نص صريح في قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ يفوض الرئيس بفرض الرسوم الجمركية، خلصت المحكمة إلى أن الإدارة لا يجوز لها فرضها استنادا إلى ذلك القانون.
الخلاصة: الرسوم الجمركية المستندة إلى قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ غير مشروعة وباطلة
وعليه، قضت المحكمة العليا بأن الرسوم الجمركية التي فرضتها الإدارة الأمريكية استنادا إلى قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ على الواردات من كندا والمكسيك والصين، وكذلك الرسوم الجمركية المتبادلة المفروضة على مستوى العالم، كلها تدابير غير مشروعة تجاوزت نطاق السلطة، ومن ثم فهي باطلة.
ومن ناحية أخرى، لما كانت إحدى القضيتين قد رُفعت أمام محكمة لا تملك الاختصاص، رأت المحكمة العليا وجوب نقض حكم المحكمة الأدنى والحكم بعدم قبول الدعوى ذاتها.
جوهر الرأي المخالف
ذكر القضاة الذين أصدروا الرأي المخالف أنه يصعب تطبيق المبدأ القانوني الذي يحد من السلطة التقديرية للإدارة على مجالَي الشؤون الخارجية والتجارة بالصورة نفسها. كما رأوا أن منح الرئيس «سلطة تقييد الواردات وتنظيمها» قد يتيح اعتبار فرض الرسوم الجمركية، بوصفه تدبيرا أقل شدة، أمرا جائزا.
وأعربوا أيضا عن قلقهم من احتمال حدوث اضطراب كبير في عملية رد الرسوم الجمركية المحصلة بالفعل إذا طُبق رأي الأغلبية.
3. استجابة الإدارة الأمريكية عقب الحكم بعدم مشروعية الرسوم الجمركية وبطلانها
عقد الرئيس ترامب مؤتمرا صحفيا عقب صدور الحكم، وأشار إلى احتمال عدم رد الرسوم الجمركية المتبادلة التي جرى تحصيلها بالفعل بصورة طوعية.
وفي الوقت نفسه، أعلنت الإدارة الأمريكية أنها ستفرض مؤقتا رسوما جمركية إضافية بنسبة 10% على الواردات من جميع أنحاء العالم اعتبارا من الساعة 0:01 في 24 فبراير 2026، بتوقيت شرق الولايات المتحدة، استنادا إلى المادة 122 من قانون التجارة. وفي اليوم التالي، صححت إعلانها بزيادة النسبة إلى 15%، وهي أعلى نسبة يسمح بها القانون.
وأوضحت أيضا أن سياسة الرسوم الجمركية ستستمر بعد هذا الحكم مع تغيير الأسس القانونية التي تستند إليها، وأنها ستستحدث نظاما جمركيا جديدا خلال الأشهر المقبلة، كما أكدت أن الاتفاقيات التجارية المبرمة سابقا ستظل سارية.
غير أن الرسوم الجمركية البالغة 15% والمفروضة بموجب المادة 122 من قانون التجارة لا تسري دون موافقة الكونغرس إلا لمدة 150 يوما من تاريخ نفاذها. ولذلك، يُرجح أن تسعى الإدارة قبل انتهاء هذه المدة إلى مواصلة فرض الرسوم استنادا إلى أساس قانوني آخر.
وفي سياق هذه الإجراءات، أصدرت الإدارة تعليمات إلى مكتب الممثل التجاري للولايات المتحدة بإجراء تحقيق بشأن الممارسات التجارية غير العادلة.
أثر الحكم ونطاقه
تتمثل دلالة هذا الحكم في أنه سيصعب على الإدارة الأمريكية الاستمرار في استخدام الرسوم الجمركية المستندة إلى قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ بالطريقة نفسها بوصفها أداة في المفاوضات التجارية.
ومع ذلك، يقتصر نطاق هذا الحكم على مسألة «ما إذا كان يجوز فرض الرسوم الجمركية استنادا إلى قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ».
وبالتالي، يقتصر البطلان الناشئ عن هذا الحكم على الرسوم الجمركية المستندة إلى ذلك القانون، ولا يمتد أثره تلقائيا إلى الرسوم المفروضة أو التي ستُفرض مستقبلا استنادا إلى قوانين أخرى.
نقاط متعلقة برد الرسوم الجمركية
لم تفصل المحكمة العليا بصورة مستقلة في كيفية رد الرسوم الجمركية التي جرى تحصيلها بالفعل.
وعليه، يمكن للمستوردين الذين دفعوا الرسوم الجمركية اتباع إجراء التصحيح اللاحق إذا لم تكن بيانات الاستيراد قد أصبحت نهائية، أو سلوك طريق الاعتراض خلال 180 يوما من تاريخ صيرورتها نهائية إذا كانت قد حُسمت بالفعل.
غير أن معالجة العدد الكبير من الطلبات قد تستغرق وقتا طويلا ما لم تنشئ السلطات الأمريكية إجراء مستقلا وسريعا لرد الرسوم.
الاستجابة على مراحل
قد يختلف الطرف الذي تؤول إليه مبالغ الرسوم الجمركية المستردة بالنسبة إلى شركات التصدير والاستيراد بحسب شروط المعاملة، مثل الطرف الذي قدم بيان الاستيراد، والطرف الذي تحمل الرسوم، والشروط الخاصة بالتسوية اللاحقة. ولذلك، ينبغي إجراء المراجعة وفق الخطوات الآتية.
- تسجيل حساب إلكتروني لاسترداد الرسوم شرط لتلقي المبالغ المستردة من سلطات الجمارك الأمريكية بعد 6 فبراير 2026
- تحديد معاملات الاستيراد التي فُرضت وسُددت عليها فعليا رسوم جمركية مستندة إلى قانون الصلاحيات الاقتصادية الدولية في حالات الطوارئ، وإعداد المستندات المتعلقة بالتخليص الجمركي
- التحقق مما إذا كانت بيانات الاستيراد قد أصبحت نهائية، ودراسة الإجراء الملائم قبل ذلك أو بعده، سواء كان التصحيح أو الاعتراض
- تنسيق التوقيت والاستراتيجية مع مراعاة المخاطر اللاحقة، مثل الرسوم المؤقتة والرسوم الإضافية على أصناف معينة والرسوم الناشئة عن تحقيقات التجارة غير العادلة، فضلا عن الجدوى الفعلية من استرداد الرسوم
كذلك، إذا انعكست زيادة الرسوم الجمركية على الأسعار خلال مراحل التوزيع، فقد تنشأ مطالبات برد مبالغ من المستهلكين وغيرهم. وفي هذه الحالة، قد تختلف مسألة استحقاق مبالغ الاسترداد والتسوية اللاحقة باختلاف العلاقات التعاقدية.
ونظرا إلى شدة عدم اليقين بشأن الأسس القانونية التي ستُعتمد والرسوم التي قد تُضاف مستقبلا، فمن المناسب مواصلة متابعة التطورات وإدراج آلية توزيع عبء الرسوم الجمركية وغيرها ضمن شروط العقود.
يقدم مكتبنا المشورة اللازمة للشركات من خلال خبير متخصص في الجمارك يحمل ترخيصا مهنيا في هذا المجال، بالتعاون مع محام متخصص في التجارة الدولية ومكتب المحاماة الأمريكي SJKP.
وللحالات التي تتطلب مساعدة، يتاح 🔗حجز استشارة قانونية مع محام متخصص في الجمارك.
المعلومات ذات الصلة
استكشف المعلومات القانونية المتعلقة بهذه القضية.
الاستجابة لتحقيقات المنظمات الدولية، اللوائح التنظيمية العالمية واستراتيجية استجابة الشركات
أسباب نشوء متأخرات الرسوم الجمركية، واستراتيجيات التعامل مع إجراءات تحصيل المتأخرات
التجارة الخارجية | إجراءات التخليص الجمركي للاستيراد وتصحيح الإقرار ونظام الاعتراض بموجب قانون التجارة الخارجية
نقاط القوة الرئيسية لدايريون


استراتيجية تقاضي تعتمد على تقنيات الذكاء الاصطناعي وتكنولوجيا المعلومات الخاصة بدايريون

أكثر من 240 عضوًا من الفريق الرئيسي

أكثر من 1,200 قضية تم التعامل معها شهريًا
* 2025년 월평균 기준
الالتزام بالمادة 4 الفقرة 1 من لوائح الإعلانات الصادرة عن نقابة المحامين الكورية
المزيد من نقاط القوة

حجز موعد
للاستشارة القانونية مع محامٍ
تُراجع جميع الاستشارات أولاً من قبل محامٍ متخصص،
لذلك تُجرى بنظام المواعيد فقط.
استشارة هاتفية
1800-7905
متاح على مدار الساعة طوال أيام السنة


استشارة عبر الإنترنت
نقدم خدمات قانونية
مخصصة لعملائنا.

استشارة عبر الدردشة
قناة كاكاوتوك
محامو شركة دايريون للمحاماة
الفريق ذو الصلة
عرض المزيد

مجالات الممارسة ذات الصلة
عرض المزيدالاستشارة بلغات أخرى


المقالات الأكثر قراءة
عرض المزيدأسلوب «هوانتشيغي» المخالف لقانون معاملات النقد الأجنبي، ما مستوى العقوبة وكيفية التعامل معه؟

طريقة حساب الضرائب المفروضة عند الشراء المباشر من الخارج
قواعد جمع قيمة المشتريات المباشرة من الخارج لأغراض فرض الرسوم واستردادها عند الإرجاع
معاملات النقد الأجنبي: ما معاملات الدفع للطرف الثالث الممكنة دون إبلاغ؟
طرق وإجراءات التسجيل الدولي للعلامات التجارية ومدة سريانه

السابق
إعادة تأهيل المستشفى | مستشفى بديون قدرها 6.2 مليارات وون كوري جنوبي يستأنف نشاطه بعد تعديل 58% من ديونه من خلال إعادة تأهيل الشخص الاعتباري الطبي
التالي
رسوم مكافحة الإغراق | دول رئيسية مثل الولايات المتحدة والهند والاتحاد الأوروبي تستخدم تحقيقات مكافحة الإغراق بفاعلية... تحقيقات مكافحة الإغراق المحلية تسجل أعلى عدد على الإطلاق بواقع 13 تحقيقا
عرض القائمة





