


Casos y Resultados
Caso de asistencia de un abogado especializado en Derecho tributario | Absolución por la emisión de facturas fiscales falsas por unos 3.000 millones de wones surcoreanos
El cliente que acudió a un abogado especializado en Derecho tributario gestionaba simultáneamente una empresa individual y una sociedad, y necesitaba asistencia tras ser acusado por la Fiscalía de la República de Corea de emitir facturas fiscales falsas, entre otros cargos.
1. Cliente que acudió a un abogado especializado en Derecho tributario
Este caso se refiere a un cliente que, con la asistencia de un abogado especializado en Derecho tributario, acreditó su inocencia ante la acusación de haber emitido facturas fiscales electrónicas falsas por un valor superior a 3.000 millones de wones surcoreanos.
Cargos imputados al cliente
El cliente era un empresario dedicado a la fabricación de componentes para teléfonos móviles. Al principio gestionaba una empresa individual, pero posteriormente constituyó una sociedad y pasó a gestionar ambas empresas de forma simultánea.
Sin embargo, la Fiscalía consideró que el cliente había emitido falsamente, durante unos 3 meses y pese a no existir operaciones reales, 7 facturas fiscales electrónicas por un valor aproximado de 3.000 millones de wones surcoreanos entre la empresa individual y la sociedad.
Alegaciones de la Fiscalía
- Se intercambiaban formalmente facturas fiscales pese a no haberse suministrado realmente bienes ni servicios
En consecuencia, al cliente se le imputó una infracción de la Ley sobre la Sanción Agravada de Determinados Delitos de la República de Corea y se exponía a una pena grave si era declarado culpable.
Alegaciones del cliente
Sin embargo, el cliente expuso una versión completamente distinta.
Refutación del cliente
- Se había contratado realmente a trabajadores para fabricar y suministrar componentes
- Las facturas fiscales se habían emitido en el curso de operaciones ordinarias
Para aclarar los hechos y evitar una sanción improcedente, el cliente terminó encomendando el caso a un abogado especializado en Derecho tributario.
2. Información de un abogado especializado en Derecho tributario sobre las facturas fiscales falsas
El cargo principal del caso asumido por el abogado especializado en Derecho tributario era la emisión de «facturas fiscales falsas», entre otros actos.
La emisión o recepción de facturas fiscales falsas constituye un delito que perjudica gravemente el orden tributario y se sanciona rigurosamente con arreglo a la Ley sobre la Sanción de Delitos Fiscales y la Ley sobre la Sanción Agravada de Determinados Delitos de la República de Corea.
Conductas prohibidas por la Ley sobre la Sanción de Delitos Fiscales
El artículo 10, apartado 3, de la Ley sobre la Sanción de Delitos Fiscales de la República de Corea prohíbe expresamente «emitir o recibir facturas fiscales pese a no existir un suministro real de bienes o servicios, o presentar una relación recapitulativa en la que se hayan consignado datos falsos».
La infracción de esta disposición puede dar lugar a las siguientes penas.
Disposición legal | Pena aplicable |
Artículo 10, apartado 3, de la Ley sobre la Sanción de Delitos Fiscales | Pena de prisión con trabajos de hasta 3 años o multa penal de hasta 3 veces el importe del impuesto correspondiente al valor de suministro ficticio |
La Fiscalía también sospechaba que el cliente había intercambiado falsamente facturas fiscales por unos 3.000 millones de wones surcoreanos entre la empresa individual y la sociedad pese a no existir operaciones reales, por lo que se enfrentaba a una posible sanción penal.
Pena agravada con arreglo a la Ley sobre la Sanción Agravada de Determinados Delitos
En particular, como la suma de los valores de suministro consignados en las facturas fiscales controvertidas superaba los 3.000 millones de wones surcoreanos, al cliente se le aplicó la Ley sobre la Sanción Agravada de Determinados Delitos de la República de Corea.
Esta ley dispone que la emisión de facturas fiscales falsas con ánimo de lucro se castiga, en función del valor de suministro, con una pena privativa de libertad de cumplimiento efectivo de al menos 1 año, por lo que la sanción prevista es especialmente grave.
Suma total de los valores de suministro, entre otros importes | Pena aplicable |
5.000 millones de wones surcoreanos o más | Pena de prisión de duración determinada de al menos 3 años |
Desde 3.000 millones hasta menos de 5.000 millones de wones surcoreanos | Pena de prisión de duración determinada de al menos 1 año |
Además de estas penas, se impone una multa penal de entre 2 y 5 veces el importe del impuesto calculado aplicando el tipo del impuesto sobre el valor añadido a la suma total de los valores de suministro, entre otros importes, de forma acumulativa.
Por tanto, si el cliente no lograba acreditar su inocencia, podía ser condenado tanto a una pena privativa de libertad de cumplimiento efectivo como a una multa penal de elevada cuantía.
3. Actuaciones del abogado especializado en Derecho tributario
Para defender la posición del cliente, el abogado especializado en Derecho tributario analizó detenidamente el expediente y los registros de las operaciones, y presentó ante el tribunal diversos documentos que permitían acreditar la existencia de operaciones reales.
Durante este proceso, desarrolló las siguientes estrategias de defensa.
Estrategia ① del abogado especializado en Derecho tributario | Acreditación de la existencia de operaciones reales
La Fiscalía alegó que las dos empresas se habían intercambiado facturas fiscales de manera meramente formal, pero el abogado especializado en Derecho tributario aportó pruebas de que se habían contratado realmente trabajadores para fabricar productos y de que la fábrica y sus instalaciones estaban en funcionamiento.
Asimismo, basándose en las relaciones mensuales de los importes de las operaciones y los registros de expedición, destacó que las facturas fiscales se habían emitido como resultado de operaciones ordinarias.
Estrategia ② del abogado especializado en Derecho tributario | Énfasis en la gestión independiente de las empresas
Aunque los establecimientos de las dos empresas se encontraban en el mismo edificio, se acreditó que funcionaban en espacios materialmente separados.
También se acreditó que los trabajadores habían sido contratados formalmente con arreglo al sistema de personal y retribución de la sociedad, y se explicó que las dos empresas no eran organizaciones meramente nominales constituidas para eludir impuestos.
Estrategia ③ del abogado especializado en Derecho tributario | Desarrollo de la defensa con fundamento jurídico
El abogado especializado en Derecho tributario analizó los requisitos del delito relativo a las facturas fiscales falsas previstos en la Ley sobre la Sanción de Delitos Fiscales y la Ley sobre la Sanción Agravada de Determinados Delitos de la República de Corea, y señaló que no se cumplía el presupuesto de «inexistencia de operaciones reales».
Es decir, frente a los hechos recogidos en la acusación, argumentó con fundamento jurídico que sí se había producido un suministro real de bienes y servicios y que, por ello, no se trataba de la emisión de facturas fiscales falsas.
4. Resultado de la asistencia del abogado especializado en Derecho tributario: absolución
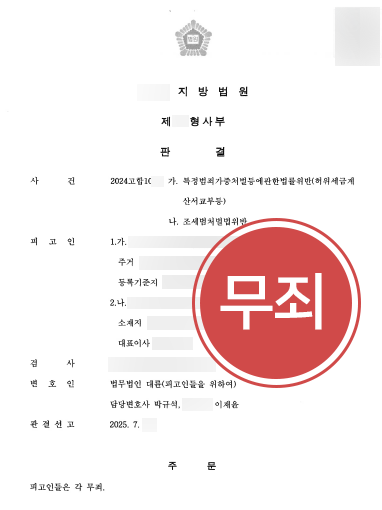
A raíz de las alegaciones del abogado especializado en Derecho tributario y de la presentación sistemática de pruebas, el tribunal reconoció que se había producido un suministro real de bienes y que las empresas se gestionaban de forma independiente.
Aspectos esenciales de la apreciación del tribunal
▶ Las dos empresas disponían de recursos humanos y materiales y se gestionaban de manera independiente
▶ No quedó acreditada la intención exigida para considerar los hechos como un delito relativo a facturas fiscales falsas
En consecuencia, el cliente fue absuelto de los cargos relativos a la emisión de facturas fiscales falsas, entre otros, y dejó de estar expuesto a una multa penal de elevada cuantía y a una pena privativa de libertad de cumplimiento efectivo.
Cómo responder ante un asunto penal tributario
En casos relativos a la emisión y expedición de facturas fiscales falsas, resulta esencial obtener documentación que acredite la existencia de operaciones reales y estructurar sistemáticamente los argumentos de defensa mediante el análisis del expediente.
También es importante comprobar detenidamente si durante la investigación de la Fiscalía se ha producido una aplicación indebida de la ley o una distorsión de los hechos.
Daeryun Sociedad de Abogados cuenta con diversos profesionales, entre ellos 🔗abogados especializados en Derecho tributario, contables y asesores fiscales.
Esta colaboración permite adoptar medidas para acreditar la existencia de operaciones reales, demostrar mediante el análisis de la documentación contable que las empresas se gestionan de forma independiente y establecer una estrategia procesal frente a una posible sanción improcedente.
Si se encuentra implicado en un asunto penal tributario y necesita asistencia, puede solicitarla mediante la 🔗reserva de una consulta jurídica.
Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.


infracción de la Ley sobre la Sanción Agravada de Determinados Delitos de la República de Corea (emisión, entre otros actos, de facturas fiscales falsas): ¿Desea una consulta más rápida y detallada?
Consultar a unabogado especializado
Información relacionada
Consulte la información legal relacionada con este caso.
Plazo de prescripción conforme a la Ley sobre la Sanción Agravada de Determinados Delitos Económicos: resumen de las penas según el beneficio obtenido y de los criterios de prescripción
Gravedad de la sanción por cesión del nombre y medidas de respuesta ante la cesión del nombre para el registro empresarial
Criterios para la extinción de la facultad de cobro de impuestos nacionales en mora y aspectos clave de su plazo de prescripción
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Park Gyu Seok
T. 070-7510-1044
Experiencia como fiscal en la Fiscalía del Distrito Sur de Seúl y en la Fiscalía del Distrito de Busan
Parque Seongdong
T. 070-7510-2018
Experiencia como fiscal superior en la Fiscalía Superior de Seúl y agente de policía en la Agencia de Policía Metropolitana de Seúl.

Casos destacados
Ver más- pena de multa
Caso concluido con una pena de multa

- Suspensión de la ejecución de la pena
Suspensión de la ejecución de la pena para un cliente implicado en facturas falsas por 3.500 millones de wones surcoreanos
- resolución policial de no remisión del caso a la fiscalía
Cliente investigado por una infracción de la Ley sobre la Sanción de Delitos Fiscales de la República de Corea, resolución policial de no remisión
Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver más¿Cuáles son los tipos y sujetos de una inspección tributaria, su procedimiento y duración, y cómo responder a ella?
Cesión del nombre de un titular de negocio y sanciones aplicables a la cesión entre familiares
Emisión y recepción de facturas fiscales falsas: sanciones y respuesta
Tipos y gravedad de las conductas sujetas a sanción por evasión fiscal y medidas de respuesta
¿En qué consiste la investigación sobre el origen de los fondos utilizados en operaciones inmobiliarias y a quién se aplica?

Anterior
Defensa ante una infracción de la Ley de Disposiciones Especiales sobre la Tramitación de Accidentes de Tráfico | Decisión fiscal de suspender el ejercicio de la acción penal respecto del cliente causante del accidente
Siguiente
Caso de defensa frente a una infracción de la Ley sobre la Gestión de Subvenciones | Absolución del cliente
Ver lista
¿Tiene más preguntas?






